
Casos de consumo: bienes defectuosos, servicios deficientes, seguros, conflictos médicos y educativos
La Ley de Protección del Consumidor de 2019 (Consumer Protection Act, 2019) permite al consumidor presentar quejas por bienes defectuosos, servicios deficientes, prácticas comerciales desleales y cobros excesivos.
En resumen
- La Ley de Protección del Consumidor de 2019 (Consumer Protection Act, 2019) permite al consumidor presentar quejas por bienes defectuosos, servicios deficientes, prácticas comerciales desleales y cobros excesivos. Los casos típicos afectan a:
- promotores inmobiliarios;
- bancos;
- aseguradoras;
- aerolíneas;
- plataformas de comercio electrónico;
- hospitales;
- academias de preparación.
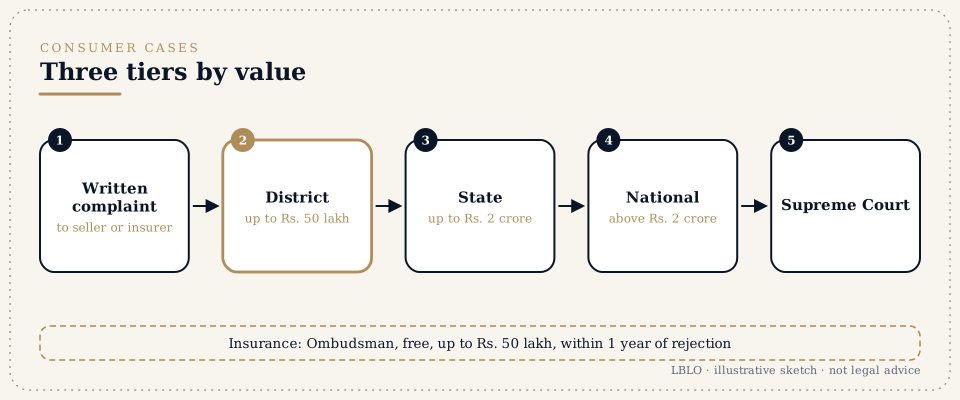
- Dónde presentar la queja depende del valor de los bienes o servicios pagados:
- Comisión de Distrito: hasta Rs. 50 lakh;
- Comisión Estatal: más de Rs. 50 lakh y hasta Rs. 2 crore;
- Comisión Nacional: más de Rs. 2 crore.
- Plazo. Presente la queja dentro de los dos años siguientes a la causa de la acción (sección 69). El retraso puede dispensarse.
- Presentación electrónica. Las quejas pueden presentarse en línea en el portal e-Jagriti del Departamento de Asuntos del Consumidor, que sustituyó a e-Daakhil desde el 01/01/2025. La queja también puede presentarse donde usted vive o trabaja, no solo donde está el vendedor o el proveedor.
- Reclamaciones de seguro rechazadas. El Defensor del Asegurado (Insurance Ombudsman) es una alternativa gratuita; puede conceder una indemnización de hasta Rs. 50 lakh. Primero reclame por escrito a la aseguradora y después acuda al Defensor dentro del año siguiente al rechazo de la aseguradora, o dentro del año siguiente a que haya pasado un mes sin respuesta. El laudo vincula a la aseguradora.
- Negligencia médica. La cuestión es si el médico o el hospital quedaron por debajo del nivel de un profesional razonablemente competente. Los historiales médicos y un dictamen pericial independiente suelen decidir el caso.
Términos que oirá
- Consumidor (consumer)
- la persona que compra bienes o contrata servicios a cambio de una contraprestación, salvo para revenderlos o con fines comerciales. El uso para el trabajo por cuenta propia está por lo general incluido.
- Deficiencia en el servicio (deficiency in service)
- un fallo, una imperfección o una carencia en la calidad o en la forma de prestar el servicio.
- Práctica comercial desleal (unfair trade practice)
- publicidad engañosa, declaraciones falsas, cargos ocultos.
- Responsabilidad por productos (product liability)
- las reclamaciones contra el fabricante, el vendedor o el proveedor del servicio por los daños causados por un producto defectuoso.
- Rechazo (repudiation)
- el rechazo, total o parcial, de una reclamación por parte de la aseguradora.
- Enfermedad preexistente y periodo de moratoria (pre-existing disease and moratorium period)
- motivos frecuentes de conflicto en las reclamaciones de seguros de salud.
- Responsable de Atención de Reclamaciones y Bima Bharosa (Grievance Redressal Officer and Bima Bharosa)
- el responsable de reclamaciones de la aseguradora y el portal de reclamaciones en línea de la IRDAI.
- Historiales médicos y el informe de alta (medical records and the discharge summary)
- el paciente tiene derecho a copias, y son la prueba principal.
- Dictamen pericial (expert opinion)
- la opinión de un médico independiente sobre si el tratamiento cumplió el nivel aceptado.
En detalle
1. Antes de presentar la queja.
- Reclame por escrito al vendedor o al proveedor y guarde la respuesta.
- Reúna las facturas, la tarjeta de garantía, la correspondencia, las fotografías y el documento de la póliza.
- En los casos de seguros, obtenga la carta de rechazo por escrito.
2. La queja.
Contiene:
- los hechos por orden cronológico;
- la deficiencia;
- el perjuicio;
- el remedio: un reembolso, una sustitución, una indemnización o las costas.
Se adjuntan una declaración jurada y los documentos. La Comisión ofrece mediación.
3. Reclamaciones de seguros.
La vía es:
- El servicio de reclamaciones de la aseguradora.
- Bima Bharosa, si es necesario.
- El Defensor del Asegurado (gratuito, concede hasta Rs. 50 lakh, vinculante solo para la aseguradora) o la Comisión de Consumo (sin límite, vinculante para ambas partes, recurrible en apelación).
La elección depende de la cantidad y de si puede necesitar una apelación.
4. Negligencia médica.
Obtenga pronto los historiales completos. Pídalos por escrito al hospital. Considere una segunda opinión. Pueden presentarse reclamaciones contra el hospital y contra el médico. Cada caso depende de sus hechos, y el listón para probar la negligencia es significativo.
5. Conflictos educativos.
Son frecuentes la devolución de tasas tras la baja, las afirmaciones engañosas sobre reconocimiento o colocación y la denegación de certificados. Que un conflicto concreto sea un "servicio" conforme a la Ley depende de su naturaleza. Algunos asuntos relativos al reconocimiento regulatorio o a los exámenes van en cambio a los tribunales de writ.
6. Apelaciones.
- Comisión de Distrito → Comisión Estatal.
- Comisión Estatal → Comisión Nacional.
- Comisión Nacional → Tribunal Supremo.
Cada apelación tiene su propio plazo y su propio depósito previo. La apelación ante la Comisión Estatal se interpone en el plazo de 45 días (sección 41); ante la Comisión Nacional, dentro de los 30 días siguientes a una orden dictada por la Comisión Estatal sobre una queja (sección 51); y ante el Tribunal Supremo, dentro de los 30 días siguientes a una orden dictada por la Comisión Nacional sobre una queja (sección 67). En todos los casos, el apelante que deba pagar tiene que depositar primero el 50% de la cantidad ordenada. El retraso puede dispensarse si hay causa suficiente.
Preguntas habituales
¿Necesito abogado ante la Comisión de Consumo?
No, pero la redacción y la prueba importan, sobre todo en los casos contra promotores, aseguradoras y médicos.
La reclamación es de Rs. 80 lakh. ¿Puedo acudir al Defensor del Asegurado?
El Defensor del Asegurado (Ombudsman) no puede conceder más de Rs. 50 lakh, de modo que la Comisión de Consumo es el foro para una reclamación de esa cuantía.
La aerolínea canceló mi vuelo. ¿Es un caso de consumo?
Sí, cuando no se dio el reembolso o la indemnización que exigen las normas.
¿Puedo presentar una queja contra un vendedor en línea situado en el extranjero?
Si la plataforma opera en la India, puede ser parte en el caso. Las normas de comercio electrónico imponen obligaciones a las plataformas.
La academia de preparación se niega a devolver las tasas. ¿Es una deficiencia?
Puede serlo, según el contrato y lo que se prometió.
Estas respuestas son resúmenes educativos; no constituyen asesoramiento jurídico sobre ningún asunto concreto.
Una cuestión seria merece un expediente leído.
Las reuniones se celebran con cita previa en G-46, Basement, Greater Kailash III, New Delhi. El titular del Despacho lee la correspondencia.
Esta página ofrece información general sobre el trabajo de Lokesh Bhardwaj Law Offices, según lo permitido por las Normas del Colegio de Abogados de la India (Bar Council of India Rules). No es asesoramiento jurídico y no crea una relación entre abogado y cliente. LBLO actúa en un asunto solo con un encargo acordado por escrito.
Última revisión: 15/11/2026. Lokesh Bhardwaj Law Offices.
Derecho vigente a 15/11/2026.