
ഉപഭോക്തൃ കേസുകൾ: കേടുള്ള സാധനങ്ങൾ, പോരായ്മയുള്ള സേവനങ്ങൾ, ഇൻഷുറൻസ്, മെഡിക്കൽ, വിദ്യാഭ്യാസ തർക്കങ്ങൾ
കേടുള്ള സാധനങ്ങൾ, പോരായ്മയുള്ള സേവനങ്ങൾ, അന്യായ വ്യാപാര രീതികൾ, അമിത വില ഈടാക്കൽ എന്നിവയെക്കുറിച്ച് പരാതിപ്പെടാൻ ഉപഭോക്തൃ സംരക്ഷണ നിയമം, 2019 (Consumer Protection Act, 2019) ഉപഭോക്താവിനെ അനുവദിക്കുന്നു.
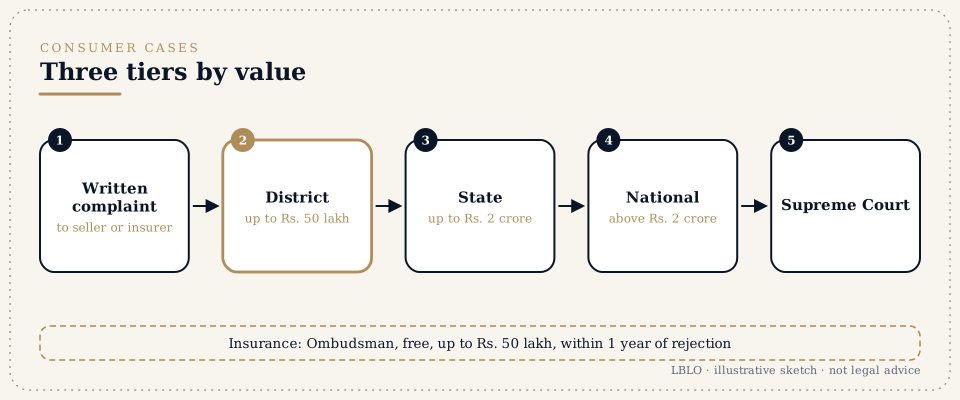
ചുരുക്കത്തിൽ
- കേടുള്ള സാധനങ്ങൾ, പോരായ്മയുള്ള സേവനങ്ങൾ, അന്യായ വ്യാപാര രീതികൾ, അമിത വില ഈടാക്കൽ എന്നിവയെക്കുറിച്ച് പരാതിപ്പെടാൻ ഉപഭോക്തൃ സംരക്ഷണ നിയമം, 2019 ഉപഭോക്താവിനെ അനുവദിക്കുന്നു. സാധാരണ കേസുകളിൽ ഉൾപ്പെടുന്നവർ:
- ബിൽഡർമാർ;
- ബാങ്കുകൾ;
- ഇൻഷുറൻസ് കമ്പനികൾ;
- എയർലൈനുകൾ;
- ഇ-കൊമേഴ്സ് പ്ലാറ്റ്ഫോമുകൾ;
- ആശുപത്രികൾ;
- കോച്ചിംഗ് സ്ഥാപനങ്ങൾ.
- എവിടെ ഫയൽ ചെയ്യണം എന്നത് പണം നൽകിയ സാധനങ്ങളുടെയോ സേവനങ്ങളുടെയോ മൂല്യത്തെ ആശ്രയിച്ചിരിക്കുന്നു:
- ജില്ലാ കമ്മീഷൻ: Rs. 50 ലക്ഷം വരെ;
- സംസ്ഥാന കമ്മീഷൻ: Rs. 50 ലക്ഷത്തിനു മുകളിൽ Rs. 2 കോടി വരെ;
- ദേശീയ കമ്മീഷൻ: Rs. 2 കോടിക്കു മുകളിൽ.
- സമയപരിധി. കേസിനു കാരണമായ സംഭവം മുതൽ രണ്ടു വർഷത്തിനുള്ളിൽ ഫയൽ ചെയ്യുക (Section 69). കാലതാമസം ക്ഷമിക്കാം.
- ഇ-ഫയലിംഗ്. 01/01/2025 മുതൽ e-Daakhil-ന് പകരം വന്ന, ഉപഭോക്തൃകാര്യ വകുപ്പിന്റെ e-Jagriti പോർട്ടലിൽ പരാതികൾ ഓൺലൈനായി ഫയൽ ചെയ്യാം. വിൽപനക്കാരനോ സേവനദാതാവോ ഉള്ളിടത്തു മാത്രമല്ല, നിങ്ങൾ താമസിക്കുന്നിടത്തോ ജോലി ചെയ്യുന്നിടത്തോ പരാതി ഫയൽ ചെയ്യാം.
- നിരസിക്കപ്പെട്ട ഇൻഷുറൻസ് ക്ലെയിമുകൾ. ഇൻഷുറൻസ് ഓംബുഡ്സ്മാൻ ഒരു സൗജന്യ ബദലാണ്; Rs. 50 ലക്ഷം വരെ നഷ്ടപരിഹാരം അനുവദിക്കാം. ആദ്യം ഇൻഷുറൻസ് കമ്പനിക്ക് രേഖാമൂലം പരാതി നൽകുക; തുടർന്ന് കമ്പനി നിരസിച്ച് ഒരു വർഷത്തിനുള്ളിൽ, അല്ലെങ്കിൽ മറുപടിയില്ലാതെ ഒരു മാസം കഴിഞ്ഞ ശേഷം ഒരു വർഷത്തിനുള്ളിൽ, ഓംബുഡ്സ്മാനെ സമീപിക്കുക. അവാർഡ് ഇൻഷുറൻസ് കമ്പനിയെ ബാധ്യസ്ഥമാക്കുന്നു.
- മെഡിക്കൽ അനാസ്ഥ. ന്യായമായ കഴിവുള്ള ഒരു ഡോക്ടറുടെ നിലവാരത്തിൽ നിന്ന് ഡോക്ടറോ ആശുപത്രിയോ താഴ്ന്നുപോയോ എന്നതാണ് ചോദ്യം. മെഡിക്കൽ രേഖകളും സ്വതന്ത്ര വിദഗ്ധാഭിപ്രായവുമാണ് സാധാരണയായി കേസ് തീരുമാനിക്കുന്നത്.
നിങ്ങൾ കേൾക്കാനിടയുള്ള പദങ്ങൾ
- ഉപഭോക്താവ് (Consumer)
- പുനർവിൽപനയ്ക്കോ വാണിജ്യ ആവശ്യത്തിനോ അല്ലാതെ, പ്രതിഫലം നൽകി സാധനങ്ങൾ വാങ്ങുകയോ സേവനങ്ങൾ സ്വീകരിക്കുകയോ ചെയ്യുന്നയാൾ. സ്വയംതൊഴിലിനുള്ള ഉപയോഗം സാധാരണയായി ഉൾപ്പെടും.
- സേവനത്തിലെ പോരായ്മ (Deficiency in service)
- സേവനത്തിന്റെ ഗുണനിലവാരത്തിലോ രീതിയിലോ ഉള്ള തകരാറ്, അപൂർണത അല്ലെങ്കിൽ കുറവ്.
- അന്യായ വ്യാപാര രീതി (Unfair trade practice)
- തെറ്റിദ്ധരിപ്പിക്കുന്ന പരസ്യങ്ങൾ, തെറ്റായ പ്രസ്താവനകൾ, മറച്ചുവെച്ച ചാർജുകൾ.
- ഉൽപന്ന ബാധ്യത (Product liability)
- കേടുള്ള ഉൽപന്നം മൂലമുള്ള ദോഷത്തിന് നിർമാതാവ്, വിൽപനക്കാരൻ അല്ലെങ്കിൽ സേവനദാതാവ് എന്നിവർക്കെതിരായ ക്ലെയിമുകൾ.
- ക്ലെയിം നിരാകരണം (Repudiation)
- ഇൻഷുറൻസ് കമ്പനി ഒരു ക്ലെയിം പൂർണമായോ ഭാഗികമായോ നിരസിക്കൽ.
- മുമ്പേയുള്ള രോഗവും മൊറട്ടോറിയം കാലയളവും (Pre-existing disease and moratorium period)
- ആരോഗ്യ ക്ലെയിം തർക്കങ്ങളുടെ സാധാരണ കാരണങ്ങൾ.
- ഗ്രീവൻസ് റിഡ്രസൽ ഓഫീസറും Bima Bharosa-യും (Grievance Redressal Officer and Bima Bharosa)
- ഇൻഷുറൻസ് കമ്പനിയുടെ പരാതി പരിഹാര ഉദ്യോഗസ്ഥനും IRDAI-യുടെ ഓൺലൈൻ പരാതി പോർട്ടലും.
- മെഡിക്കൽ രേഖകളും ഡിസ്ചാർജ് സമ്മറിയും (Medical records and the discharge summary)
- രോഗിക്ക് അവയുടെ പകർപ്പുകൾക്ക് അവകാശമുണ്ട്; അവയാണ് പ്രധാന തെളിവ്.
- വിദഗ്ധാഭിപ്രായം (Expert opinion)
- ചികിത്സ അംഗീകൃത നിലവാരം പാലിച്ചോ എന്നതിനെക്കുറിച്ച് ഒരു സ്വതന്ത്ര ഡോക്ടറുടെ അഭിപ്രായം.
വിശദമായി
1. ഫയൽ ചെയ്യുന്നതിനു മുമ്പ്.
- വിൽപനക്കാരനോ സേവനദാതാവിനോ രേഖാമൂലം പരാതി നൽകി മറുപടി സൂക്ഷിക്കുക.
- ഇൻവോയ്സുകൾ, വാറന്റി കാർഡ്, കത്തിടപാടുകൾ, ഫോട്ടോകൾ, പോളിസി രേഖ എന്നിവ ശേഖരിക്കുക.
- ഇൻഷുറൻസ് കേസുകളിൽ, രേഖാമൂലമുള്ള നിരാകരണ കത്ത് വാങ്ങുക.
2. പരാതി.
അതിൽ ഉൾപ്പെടുന്നവ:
- തീയതിക്രമത്തിലുള്ള വസ്തുതകൾ;
- പോരായ്മ;
- നഷ്ടം;
- ആവശ്യപ്പെടുന്ന പരിഹാരം: റീഫണ്ട്, മാറ്റിനൽകൽ, നഷ്ടപരിഹാരം അല്ലെങ്കിൽ ചെലവുകൾ.
ഒരു സത്യവാങ്മൂലവും രേഖകളും ചേർക്കുന്നു. കമ്മീഷനിൽ മീഡിയേഷൻ ലഭ്യമാണ്.
3. ഇൻഷുറൻസ് ക്ലെയിമുകൾ.
വഴി ഇതാണ്:
- ഇൻഷുറൻസ് കമ്പനിയുടെ പരാതി പരിഹാര സെൽ.
- ആവശ്യമെങ്കിൽ Bima Bharosa.
- ഒന്നുകിൽ ഓംബുഡ്സ്മാൻ (സൗജന്യം, Rs. 50 ലക്ഷം വരെ അവാർഡ്, ഇൻഷുറൻസ് കമ്പനിയെ മാത്രം ബാധ്യസ്ഥമാക്കുന്നു), അല്ലെങ്കിൽ ഉപഭോക്തൃ കമ്മീഷൻ (പരിധിയില്ല, ഇരുകക്ഷികളെയും ബാധ്യസ്ഥമാക്കുന്നു, അപ്പീൽ സാധ്യം).
തിരഞ്ഞെടുപ്പ് തുകയെയും നിങ്ങൾക്ക് അപ്പീൽ വേണ്ടിവന്നേക്കുമോ എന്നതിനെയും ആശ്രയിച്ചിരിക്കുന്നു.
4. മെഡിക്കൽ അനാസ്ഥ.
പൂർണമായ രേഖകൾ ഉടൻ നേടുക. അവയ്ക്കായി ആശുപത്രിക്ക് എഴുതുക. രണ്ടാമതൊരു അഭിപ്രായം തേടുന്നത് പരിഗണിക്കുക. ആശുപത്രിക്കും ഡോക്ടർക്കുമെതിരെ ക്ലെയിം നൽകാം. ഓരോ കേസും വസ്തുതകളെ ആശ്രയിച്ചിരിക്കുന്നു; അനാസ്ഥ തെളിയിക്കാനുള്ള നിലവാരം ഗൗരവമുള്ളതാണ്.
5. വിദ്യാഭ്യാസ തർക്കങ്ങൾ.
പിന്മാറിയ ശേഷം ഫീസ് തിരികെ നൽകൽ, അംഗീകാരത്തെയോ പ്ലേസ്മെന്റിനെയോ കുറിച്ചുള്ള തെറ്റിദ്ധരിപ്പിക്കുന്ന അവകാശവാദങ്ങൾ, സർട്ടിഫിക്കറ്റുകൾ നിഷേധിക്കൽ എന്നിവ സാധാരണമാണ്. ഒരു പ്രത്യേക തർക്കം നിയമപ്രകാരമുള്ള "സേവനം" ആണോ എന്നത് അതിന്റെ സ്വഭാവത്തെ ആശ്രയിച്ചിരിക്കുന്നു. നിയന്ത്രണപരമായ അംഗീകാരമോ പരീക്ഷകളോ ഉൾപ്പെടുന്ന ചില കാര്യങ്ങൾ പകരം റിട്ട് കോടതികളിലേക്ക് പോകുന്നു.
6. അപ്പീലുകൾ.
- ജില്ലാ കമ്മീഷൻ → സംസ്ഥാന കമ്മീഷൻ.
- സംസ്ഥാന കമ്മീഷൻ → ദേശീയ കമ്മീഷൻ.
- ദേശീയ കമ്മീഷൻ → സുപ്രീം കോടതി.
ഓരോ അപ്പീലിനും അതിന്റേതായ സമയപരിധിയും മുൻകൂർ നിക്ഷേപവുമുണ്ട്. സംസ്ഥാന കമ്മീഷനിലേക്ക് 45 ദിവസത്തിനുള്ളിൽ അപ്പീൽ നൽകാം (Section 41); ഒരു പരാതിയിൽ സംസ്ഥാന കമ്മീഷൻ പുറപ്പെടുവിച്ച ഉത്തരവിനെതിരെ 30 ദിവസത്തിനുള്ളിൽ ദേശീയ കമ്മീഷനിലേക്ക് (Section 51); ഒരു പരാതിയിൽ ദേശീയ കമ്മീഷൻ പുറപ്പെടുവിച്ച ഉത്തരവിനെതിരെ 30 ദിവസത്തിനുള്ളിൽ സുപ്രീം കോടതിയിലേക്ക് (Section 67). ഓരോ സാഹചര്യത്തിലും, പണം നൽകേണ്ട അപ്പീൽ നൽകുന്നയാൾ ഉത്തരവിട്ട തുകയുടെ 50% ആദ്യം കെട്ടിവെക്കണം. മതിയായ കാരണമുണ്ടെങ്കിൽ കാലതാമസം ക്ഷമിക്കാം.
ആളുകൾ ചോദിക്കുന്ന ചോദ്യങ്ങൾ
ഉപഭോക്തൃ കമ്മീഷനിൽ എനിക്ക് അഭിഭാഷകൻ വേണോ?
വേണമെന്നില്ല; പക്ഷേ, പ്രത്യേകിച്ച് ബിൽഡർ, ഇൻഷുറൻസ്, മെഡിക്കൽ കേസുകളിൽ, പരാതി തയ്യാറാക്കലും തെളിവും പ്രധാനമാണ്.
ക്ലെയിം Rs. 80 ലക്ഷമാണ്. എനിക്ക് ഓംബുഡ്സ്മാനെ സമീപിക്കാമോ?
ഓംബുഡ്സ്മാന് Rs. 50 ലക്ഷത്തിൽ കൂടുതൽ അനുവദിക്കാനാവില്ല; അതിനാൽ ആ വലിപ്പമുള്ള ക്ലെയിമിന് ഉപഭോക്തൃ കമ്മീഷനാണ് ഫോറം.
എയർലൈൻ എന്റെ വിമാനം റദ്ദാക്കി. അത് ഉപഭോക്തൃ കേസാണോ?
അതെ, ചട്ടങ്ങൾ ആവശ്യപ്പെടുന്ന റീഫണ്ടോ നഷ്ടപരിഹാരമോ നൽകാത്തിടത്ത്.
വിദേശത്തുള്ള ഓൺലൈൻ വിൽപനക്കാരനെതിരെ പരാതി നൽകാമോ?
പ്ലാറ്റ്ഫോം ഇന്ത്യയിൽ പ്രവർത്തിക്കുന്നുണ്ടെങ്കിൽ അതിനെ കക്ഷിയാക്കാം. ഇ-കൊമേഴ്സ് ചട്ടങ്ങൾ പ്ലാറ്റ്ഫോമുകൾക്ക് ചുമതലകൾ നൽകുന്നു.
കോച്ചിംഗ് സെന്റർ ഫീസ് തിരികെ നൽകാൻ വിസമ്മതിക്കുന്നു. അത് സേവനത്തിലെ പോരായ്മയാണോ?
കരാറിനെയും വാഗ്ദാനം ചെയ്തതിനെയും ആശ്രയിച്ച്, ആകാം.
ഈ ഉത്തരങ്ങൾ വിജ്ഞാനപരമായ സംഗ്രഹങ്ങളാണ്; ഏതെങ്കിലും വ്യക്തിഗത കേസിനെക്കുറിച്ചുള്ള നിയമോപദേശമല്ല.
ഗൗരവമുള്ള ചോദ്യത്തിന് വേണ്ടത് വായിച്ചു പഠിച്ച ബ്രീഫ് ആണ്.
കോൺഫറൻസുകൾ മുൻകൂട്ടി നിശ്ചയിച്ച സമയത്ത്, G-46, Basement, Greater Kailash III, New Delhi എന്ന വിലാസത്തിലാണ്. കത്തിടപാടുകൾ പ്രിൻസിപ്പൽ തന്നെ വായിക്കുന്നു.
ബാർ കൗൺസിൽ ഓഫ് ഇന്ത്യ ചട്ടങ്ങൾ അനുവദിക്കുന്ന പ്രകാരം, Lokesh Bhardwaj Law Offices-ന്റെ ജോലിയെക്കുറിച്ചുള്ള പൊതുവിവരങ്ങളാണ് ഈ പേജ് നൽകുന്നത്. ഇത് നിയമോപദേശമല്ല; അഭിഭാഷക-കക്ഷി ബന്ധം സൃഷ്ടിക്കുന്നുമില്ല. രേഖാമൂലം സമ്മതിച്ച എൻഗേജ്മെന്റിന്മേൽ മാത്രമാണ് LBLO ഒരു കേസിൽ പ്രവർത്തിക്കുന്നത്.
അവസാനം പരിശോധിച്ചത്: 15/11/2026. Lokesh Bhardwaj Law Offices.
15/11/2026-ലെ നിയമസ്ഥിതി.