
行政と規制当局の措置を争う:令状、税関による押収、税の請求、入札
行政の措置は、権限を欠く場合、手続が不公正な場合、理由がない場合、または差別的な場合に争うことができます。
要点
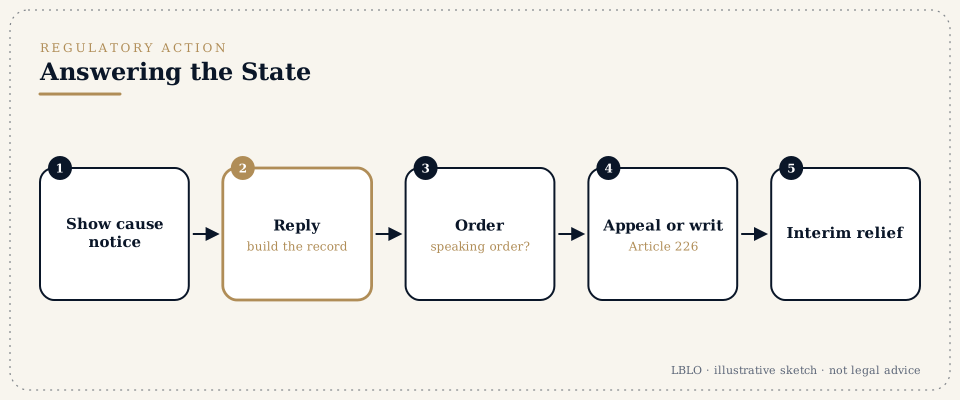
- どのようなものか。行政の措置は、権限を欠く場合、手続が不公正な場合、理由がない場合、または差別的な場合に争うことができます。次のようなものが対象です。
- 貨物の押収
- 税の請求
- ライセンスの取消し
- 入札からの失格
- 取引停止処分
- 申立先。
- 多くの命令については、法律自体が、上訴当局または審判所への上訴を定めています。
- 実効的な救済手段がない場合、または措置が明らかに管轄を欠くか自然的正義(natural justice)に反する場合は、憲法第226条に基づいて高等裁判所に令状請願を申し立てることができます。
- 基本権に関する令状請願は、憲法第32条に基づいて最高裁判所に申し立てることもできます。
- 税関による押収の概要。
- 貨物が押収された場合、弁明要求通知は通常、6か月以内に出されなければなりません。この期間は、さらに最大6か月延長できます。
- 期間内に通知が出されなければ、貨物は返還されなければなりません。
- 事件が判断されるまでの間、保証書と担保によって貨物を仮放免してもらうこともできます。
- すでに仮放免が命じられている場合には、異なる準則が適用されます。
- 入札と取引停止処分。入札者は、恣意的な、均衡を欠く、または聴聞なしに命じられた失格や取引停止処分を争うことができます。
- 最初にすべきこと:
- 命令または通知を書面で入手する
- 受け取った日を記録する
- 方針を検討している間に、回答や上訴の期限を逃さない
- 準備しておくもの:
- 通知または命令と、すべてのやり取り
- 押収メモまたはパンチナーマ(panchnama)
- 請求書と輸入書類
- 入札書類と入札内容
- その案件についての過去の命令
よく耳にする用語
- 令状請願(Writ petition、憲法第226条)
- 国家の措置に対して高等裁判所に申し立てる請願です。
- 弁明要求通知(Show cause notice)
- 不利益な命令の前に出される通知です。これへの回答が記録を形づくります。
- 理由付きの命令(Speaking order)
- 理由を示した命令です。理由のない命令は争う余地があります。
- 押収と仮放免(Seizure and provisional release、関税)
- 貨物の留置と、事件の係属中に保証書と担保によってそれを返還することです。
- 入札保証金と技術評価(Bid security and technical evaluation、入札)
- 入札とともに預ける保証金と、入札が選別される段階です。
- 取引停止処分と参加資格の剥奪(Blacklisting and debarment)
- 今後の入札から締め出されることです。通知と均衡性が求められます。
- 代替的な救済手段(Alternative remedy)
- 裁判所が先に利用するよう求めることがある法定の上訴です。
詳しい説明
ステップ1:通知を読み、日付を確定する
行政の措置にはすべて、権限の根拠と、当局にとっても事業者にとっても次の段階の期限があります。最初の作業は、その両方を特定することです。回答の期限や上訴の期限を逃すと、本来使えたはずの救済手段が閉ざされることがあります。
ステップ2:申立先を選ぶ
| 状況 | 通常の最初の申立先 |
|---|---|
| 上訴を定めている税法または関税法に基づく命令 | 上訴当局、次に上訴審判所 |
| 明らかに管轄を欠く措置、または聴聞なしに命じられた措置 | 高等裁判所への令状請願 |
| 法律が認める期間を超えて留め置かれている押収貨物 | 事実に応じて、返還を求める令状請願または法定の手続 |
| 入札からの失格または取引停止処分 | 意見書の提出、次に令状請願 |
| 基本権の侵害 | 高等裁判所、または憲法第32条に基づく最高裁判所 |
高等裁判所は通常、まず法定の上訴を使うことを求めます。措置が管轄を欠く場合、自然的正義に反する場合、または基本権を侵害する場合には、上訴の手段があっても令状請願を受理することがあります。
ステップ3:特に税関による押収について
- 押収。貨物は、関税法1962年(Customs Act, 1962)第110条に基づいて押収されます。
- 通知の期限。第110条(2)は、押収から6か月以内に弁明要求通知を出すことを求めています。首席関税長官(Principal Commissioner)または関税長官(Commissioner)は、書面に記録した理由により、さらに最大6か月延長することができ、最初の6か月が終わる前にその者に知らせなければなりません。期間内に通知が出されなければ、貨物は、押収された者に返還されることになります。
- 仮放免。第110A条により、事件が判断されるまでの間、保証書と担保によって貨物を仮放免することができます。
- 2018年の改正。2018年に追加された但書は、仮放免が命じられた場合には6か月の期間は適用されないと定めています。この但書が適用されるかどうかは押収がいつ行われたかによるため、日付が重要です。
- 裁定。通知の後、事件は担当官によって裁定されます。その命令に対しては、上訴当局、次に審判所(CESTAT)へと上訴できます。
ステップ4:税の請求
請求については、次の点を確認すべきです。
- 出訴期限(limitation)の期間内に出されたか
- 担当官に管轄があったか
- 命令の前に事業者の言い分が聴かれたか
- 命令に理由が付されているか
通常は、法定の上訴が主な救済手段です。上訴のなかには事前の供託(pre-deposit)を要するものがあるため、その供託の負担も、どの手段を選ぶかの判断の一部となります。
ステップ5:入札と取引停止処分
裁判所は通常、入札を評価し直すことはしません。次のような場合には介入します。
- 手続が恣意的である場合
- 条件が不平等に適用された場合
- 入札書類にない理由で入札者が失格とされた場合
- 取引停止処分が弁明要求通知と聴聞なしにされた場合、または不履行に比べて均衡を欠く場合
ステップ6:暫定的救済
腐敗しやすい貨物、営業中の事業、他の者に発注されようとしている契約など、損失が差し迫っている場合は、最初の審理で暫定的救済を求めます。申立てでは、待つことがなぜ取り返しのつかない損害をもたらすのかを示さなければなりません。
よくある誤り
- 弁明要求通知が依拠する書類を入手しないまま回答すること。
- 法律が実効的な上訴を定めているのに、なぜ令状の手段が必要なのかを説明せずに令状請願を申し立てること。
- 当局と交渉している間に上訴の期限を逃すこと。
- 押収と通知の日付を記録しないこと。この日付が、貨物を返還しなければならないかどうかを決めます。
LBLOによるこれらの案件の取扱い
- 通知または命令が届いたら、それを読み、日付の一覧を作成します。
- どの申立先が該当し、それはなぜか、そして供託を含め、それぞれの手段に何が伴うかを依頼者にお伝えします。
- 緊急性がそれを正当化する場合は、早期の期日指定を申し立てます。
よくある質問
税関に何か月も前に貨物を押収されましたが、何も進んでいません。どうすればよいですか。
法律が認める期間内に弁明要求通知(show cause notice)が出されていなければ、貨物は通常、返還されることになります。それが当てはまるかどうかは、日付と、仮放免(provisional release)が命じられたかどうかによるため、まず日付を確認しなければなりません。
税の請求に対して、直接高等裁判所に申し立てることはできますか。
通常は、法定の上訴が先です。命令が管轄を欠いている場合や、聴聞なしにされた場合には、令状請願が受理されることがあります。
聴聞なしに取引停止処分(blacklisting)を受けました。これは適法ですか。
取引停止処分は重大な結果をもたらすため、当局は通常、それを命じる前に弁明要求通知を出し、入札者の言い分を聴くことが求められます。
これらの回答は学習のための要約であり、個別の案件についての法的助言ではありません。
真剣な問いには、読み込まれた書類がふさわしいものです。
面談は予約制で、G-46, Basement, Greater Kailash III, New Delhi で行います。いただいた書面は代表弁護士が読みます。
このページは、インド弁護士会規則(Bar Council of India Rules)が認める範囲で、Lokesh Bhardwaj Law Officesの業務についての一般的な情報を提供するものです。法的助言ではなく、弁護士と依頼者の関係を生じさせるものでもありません。LBLOは、書面で合意した受任に基づいてのみ案件を担当します。
最終確認日:14/11/2026。Lokesh Bhardwaj Law Offices。
14/11/2026現在の法律に基づいて記載しています。