
ವಿಮಾ ಕ್ಲೇಮ್ಗಳು: ನಿರಾಕರಣೆ, ವಿಳಂಬ ಮತ್ತು ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್
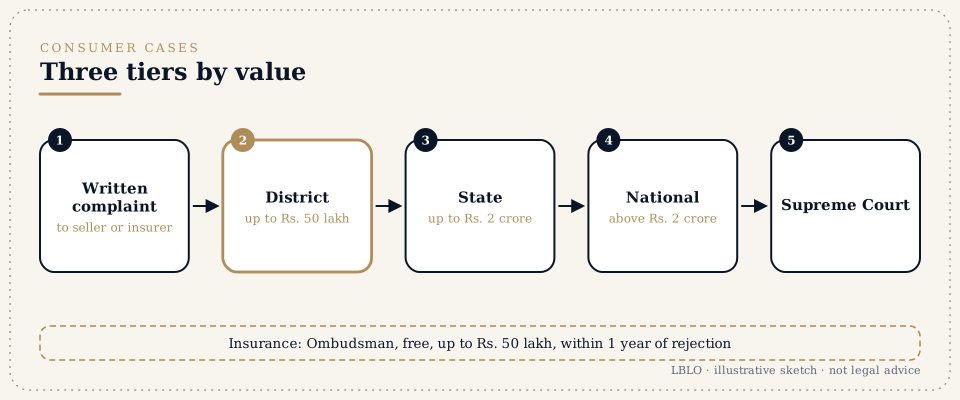
ವಿಮಾ ಕಂಪನಿ ಕ್ಲೇಮ್ ಅನ್ನು ತಿರಸ್ಕರಿಸಿದಾಗ, ಅದರ ಭಾಗವನ್ನು ಮಾತ್ರ ಪಾವತಿಸಿದಾಗ ಅಥವಾ ತೀರ್ಮಾನಿಸದೇ ಉಳಿಸಿದಾಗ, ಪಾಲಿಸಿದಾರರಿಗೆ ಮೂರು ಮಾರ್ಗಗಳಿವೆ: ವಿಮಾ ಕಂಪನಿಗೆ ಲಿಖಿತ ದೂರು, ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್, ಮತ್ತು ಗ್ರಾಹಕ ಆಯೋಗ.
ಸಂಕ್ಷಿಪ್ತವಾಗಿ
- ಆಧಾರವಾಗಿಟ್ಟುಕೊಂಡ ಪಾಲಿಸಿ ಷರತ್ತಿನೊಂದಿಗೆ ತಿರಸ್ಕಾರವನ್ನು ಲಿಖಿತವಾಗಿ ಕೇಳಿ. ಹೊರಗಿಡುವ ಷರತ್ತುಗಳನ್ನು ವಿಮಾ ಕಂಪನಿಯ ವಿರುದ್ಧ ಕಟ್ಟುನಿಟ್ಟಾಗಿ ಅರ್ಥೈಸಲಾಗುತ್ತದೆ, ಮತ್ತು ಹೊರಗಿಡುವಿಕೆ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂಬುದನ್ನು ವಿಮಾ ಕಂಪನಿಯೇ ಸಾಬೀತುಪಡಿಸಬೇಕು.
- FIR ಅನ್ನು ತ್ವರಿತವಾಗಿ ದಾಖಲಿಸಿದ್ದಲ್ಲಿ, ವಿಮಾ ಕಂಪನಿಗೆ ತಿಳಿಸುವಲ್ಲಿನ ವಿಳಂಬ ಮಾತ್ರವೇ ನೈಜ ಕಳ್ಳತನದ ಕ್ಲೇಮ್ ತಿರಸ್ಕರಿಸಲು ಆಧಾರವಲ್ಲ ಎಂದು 2020 ರಲ್ಲಿ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ನ ಮೂವರು ನ್ಯಾಯಮೂರ್ತಿಗಳ ಪೀಠ ಹೇಳಿತು.
- ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ ವೈಯಕ್ತಿಕ ವಿಮೆ, ಗುಂಪು ಪಾಲಿಸಿಗಳು ಮತ್ತು ಏಕವ್ಯಕ್ತಿ ಮಾಲೀಕತ್ವದ ಸಂಸ್ಥೆಗಳು ಹಾಗೂ ಸೂಕ್ಷ್ಮ ಉದ್ಯಮಗಳ ಪಾಲಿಸಿಗಳ ಕುರಿತು, ವಿಮಾ ಕಂಪನಿಗಳು, ಅವುಗಳ ಏಜೆಂಟರು ಮತ್ತು ಮಧ್ಯವರ್ತಿಗಳು, ಹಾಗೂ ವಿಮಾ ಬ್ರೋಕರ್ಗಳ ವಿರುದ್ಧದ ದೂರುಗಳನ್ನು ಆಲಿಸುತ್ತಾರೆ.
- ಒಂಬುಡ್ಸ್ಮನ್ಗೆ ದೂರು ನೀಡಲು ಮೊದಲು ವಿಮಾ ಕಂಪನಿಗೆ ಲಿಖಿತ ದೂರು ನೀಡಿರಬೇಕು, ಮತ್ತು ಅದರ ತಿರಸ್ಕಾರದ, ಅಥವಾ ಉತ್ತರವಿಲ್ಲದೆ ಒಂದು ತಿಂಗಳು ಕಳೆದ, ಒಂದು ವರ್ಷದೊಳಗೆ ದೂರು ಸಲ್ಲಿಸಬೇಕು; ಒಂಬುಡ್ಸ್ಮನ್ ವಿಳಂಬವನ್ನು ಮನ್ನಾ ಮಾಡಬಹುದು.
- ಒಂಬುಡ್ಸ್ಮನ್ ರೂ. 50 ಲಕ್ಷದವರೆಗೆ ಪರಿಹಾರ ನೀಡಬಹುದು, ಎಲ್ಲಾ ಅಗತ್ಯಗಳನ್ನು ಪಡೆದ ಮೂರು ತಿಂಗಳೊಳಗೆ ತೀರ್ಮಾನಿಸಬೇಕು, ಮತ್ತು ಅವರ ಪರಿಹಾರ ಆದೇಶ ವಿಮಾ ಕಂಪನಿಗೆ ಬದ್ಧವಾಗಿದ್ದು, ಅದು 30 ದಿನಗಳೊಳಗೆ ಪಾಲಿಸಬೇಕು.
- ಪಾವತಿಸಿದ ಪ್ರೀಮಿಯಂ ಅಥವಾ ಪ್ರತಿಫಲಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಜಿಲ್ಲಾ, ರಾಜ್ಯ ಅಥವಾ ರಾಷ್ಟ್ರೀಯ ಆಯೋಗದ ಮುಂದೆ, ವ್ಯಾಜ್ಯ ಕಾರಣ ಉಂಟಾದ ಎರಡು ವರ್ಷಗಳೊಳಗೆ ಗ್ರಾಹಕ ದೂರು ಸಲ್ಲಿಸಬಹುದು; ಈಗಾಗಲೇ ನ್ಯಾಯಾಲಯ ಅಥವಾ ಆಯೋಗದ ಮುಂದಿರುವ ವಿಷಯವನ್ನು ಒಂಬುಡ್ಸ್ಮನ್ ಕೈಗೆತ್ತಿಕೊಳ್ಳುವಂತಿಲ್ಲ.
ನೀವು ಕೇಳುವ ಪದಗಳು
- ಕ್ಲೇಮ್ ನಿರಾಕರಣೆ (Repudiation)
- ವಿಮಾ ಕಂಪನಿಯು ಕ್ಲೇಮ್ ಅನ್ನು ಪೂರ್ಣವಾಗಿ ಅಥವಾ ಭಾಗಶಃ ತಿರಸ್ಕರಿಸುವುದು.
- ಹೊರಗಿಡುವ ಷರತ್ತು (Exclusion clause)
- ಒಂದು ಅಪಾಯವನ್ನು ವಿಮಾ ರಕ್ಷಣೆಯಿಂದ ಹೊರಗಿಡುವ ಪಾಲಿಸಿಯ ಷರತ್ತು.
- ಪರಮ ಸದ್ಭಾವನೆ (Utmost good faith)
- ಒಪ್ಪಂದ ಮಾಡಿಕೊಳ್ಳುವಾಗ ಮಹತ್ವದ ವಾಸ್ತವಾಂಶಗಳನ್ನು ಪ್ರಾಮಾಣಿಕವಾಗಿ ಬಹಿರಂಗಪಡಿಸುವ, ಪ್ರಸ್ತಾವಕ ಮತ್ತು ವಿಮಾ ಕಂಪನಿ ಇಬ್ಬರ ಕರ್ತವ್ಯ.
- ಮಹತ್ವದ ವಾಸ್ತವಾಂಶ (Material fact)
- ಅಪಾಯವನ್ನು ಸ್ವೀಕರಿಸಬೇಕೇ ಮತ್ತು ಯಾವ ಷರತ್ತುಗಳ ಮೇಲೆ ಎಂದು ನಿರ್ಧರಿಸುವಲ್ಲಿ ವಿವೇಕಯುತ ವಿಮಾ ಕಂಪನಿಯ ಮೇಲೆ ಪ್ರಭಾವ ಬೀರುವ ವಾಸ್ತವಾಂಶ.
- ಕುಂದುಕೊರತೆ ನಿವಾರಣಾ ಅಧಿಕಾರಿ (Grievance Redressal Officer)
- ಹೊರಗಿನ ವೇದಿಕೆಯನ್ನು ಸಂಪರ್ಕಿಸುವ ಮೊದಲು ದೂರುಗಳನ್ನು ಸ್ವೀಕರಿಸಿ ತೀರ್ಮಾನಿಸಬೇಕಾದ ವಿಮಾ ಕಂಪನಿಯ ಅಧಿಕಾರಿ.
- Bima Bharosa (ಬೀಮಾ ಭರೋಸಾ)
- ಭಾರತೀಯ ವಿಮಾ ನಿಯಂತ್ರಣ ಮತ್ತು ಅಭಿವೃದ್ಧಿ ಪ್ರಾಧಿಕಾರದ (IRDAI) ಕುಂದುಕೊರತೆ ಪೋರ್ಟಲ್.
- ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ (Insurance Ombudsman)
- ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ ನಿಯಮಗಳು, 2017 ರ ಅಡಿಯ ವೇದಿಕೆ; ಇದು ಮಧ್ಯಸ್ಥಿಕೆ ನಡೆಸುತ್ತದೆ ಮತ್ತು ವಿಮಾ ಕಂಪನಿಗೆ ಬದ್ಧವಾದ ಪರಿಹಾರ ಆದೇಶಗಳನ್ನು ನೀಡುತ್ತದೆ.
- ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ ಮಂಡಳಿ (Council for Insurance Ombudsmen)
- ಒಂಬುಡ್ಸ್ಮನ್ ಕಚೇರಿಗಳನ್ನು ನಿರ್ವಹಿಸುವ ಮತ್ತು ಆನ್ಲೈನ್ ದೂರು ವ್ಯವಸ್ಥೆಯನ್ನು ನಡೆಸುವ ಸಂಸ್ಥೆ.
- ಸರ್ವೇಯರ್ (Surveyor)
- ಸಾಮಾನ್ಯ ವಿಮಾ ಕ್ಲೇಮ್ನಲ್ಲಿ ನಷ್ಟವನ್ನು ಅಂದಾಜಿಸಲು ನೇಮಿಸಲಾದ ವ್ಯಕ್ತಿ; ಸಾಮಾನ್ಯವಾಗಿ ಅವರ ವರದಿಯೇ ಮುಖ್ಯ ದಾಖಲೆ.
ವಿವರವಾಗಿ
ವಿಮಾ ಕ್ಲೇಮ್ ನಿರಾಕರಣೆ ಮತ್ತು ವಿಳಂಬ
ವಿಮಾ ಪಾಲಿಸಿ ಒಂದು ಒಪ್ಪಂದ, ಆದರೆ ವಿಶೇಷವಾದ ಒಪ್ಪಂದ. ಪ್ರಸ್ತಾವಕರು ಮಹತ್ವದ ವಾಸ್ತವಾಂಶಗಳನ್ನು ಬಹಿರಂಗಪಡಿಸಬೇಕು; ವಿಮಾ ಕಂಪನಿ ಪಾಲಿಸಿಯನ್ನು ರಚಿಸುತ್ತದೆ ಮತ್ತು ಕ್ಲೇಮ್ ಅನ್ನು ತೀರ್ಮಾನಿಸುತ್ತದೆ. ನ್ಯಾಯಾಲಯಗಳು ಪ್ರತಿ ಪಕ್ಷವನ್ನೂ ತನ್ನ ಪಾಲಿನ ಹೊಣೆಗೆ ಬದ್ಧವಾಗಿಸುತ್ತವೆ, ಮತ್ತು ವಿಮಾ ಕಂಪನಿಯ ಷರತ್ತುಗಳನ್ನು ಸೂಕ್ಷ್ಮವಾಗಿ ಓದುತ್ತವೆ.
ತಿರಸ್ಕಾರದ ಸಾಮಾನ್ಯ ಆಧಾರಗಳು
- ಪ್ರಸ್ತಾವನೆ ನಮೂನೆಯಲ್ಲಿ ಮಾಹಿತಿ ಬಹಿರಂಗಪಡಿಸದಿರುವುದು ಅಥವಾ ತಪ್ಪು ಹೇಳಿಕೆ, ಉದಾಹರಣೆಗೆ ಹಿಂದಿನ ಕಾಯಿಲೆ ಅಥವಾ ಇತರ ಪಾಲಿಸಿಗಳ ಕುರಿತು.
- ಪಾಲಿಸಿಯ ಪದಗಳಲ್ಲಿರುವ ಹೊರಗಿಡುವಿಕೆಗಳು ಮತ್ತು ಉಪಮಿತಿಗಳು.
- ಷರತ್ತಿನ ಉಲ್ಲಂಘನೆ, ಉದಾಹರಣೆಗೆ ತಡವಾದ ಮಾಹಿತಿ, ಸಹಕರಿಸದಿರುವುದು, ಅಥವಾ ಪರ್ಮಿಟ್ನ ಹೊರಗೆ ವಾಹನದ ಬಳಕೆ.
- ವಂಚನೆ ಅಥವಾ ಉತ್ಪ್ರೇಕ್ಷೆ, ಅಥವಾ ನಷ್ಟವು ವಿಮಾ ರಕ್ಷಣೆಯೊಳಗೆ ಬರುವುದೇ ಇಲ್ಲ ಎಂಬ ವಾದ.
ನ್ಯಾಯಾಲಯಗಳು ಈ ಆಧಾರಗಳನ್ನು ಹೇಗೆ ಪರೀಕ್ಷಿಸುತ್ತವೆ
Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 ರಲ್ಲಿ ಸುಪ್ರೀಂ ಕೋರ್ಟ್, ಹೊರಗಿಡುವ ಷರತ್ತನ್ನು ಇತರ ಷರತ್ತುಗಳಿಗಿಂತ ಭಿನ್ನವಾಗಿ ಓದಬೇಕು ಎಂದು ಹೇಳಿತು: ಅದನ್ನು ಆಧರಿಸುವ ವಿಮಾ ಕಂಪನಿಯ ಮೇಲೆಯೇ ಹೊಣೆ ಮತ್ತು ಸಾಬೀತಿನ ಭಾರ ಎರಡೂ ಇರುತ್ತವೆ, ಮತ್ತು ಅಸ್ಪಷ್ಟ ಷರತ್ತನ್ನು ಅದನ್ನು ರಚಿಸಿದ ವಿಮಾ ಕಂಪನಿಯ ವಿರುದ್ಧ ಅರ್ಥೈಸಲಾಗುತ್ತದೆ. 24/01/2020 ರಂದು ತೀರ್ಮಾನಿಸಲಾದ Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020 ರಲ್ಲಿ ಮೂವರು ನ್ಯಾಯಮೂರ್ತಿಗಳ ಪೀಠವು, ವಾಹನ ಕಳ್ಳತನವಾದ ತಕ್ಷಣ ವಿಮಾದಾರರು FIR ದಾಖಲಿಸಿದ್ದು, ವಾಹನ ಪತ್ತೆಹಚ್ಚಲು ವಿಫಲರಾದ ನಂತರ ಪೊಲೀಸರು ಅಂತಿಮ ವರದಿ ಸಲ್ಲಿಸಿದ್ದು, ಮತ್ತು ವಿಮಾ ಕಂಪನಿಯ ಸ್ವಂತ ತನಿಖಾಧಿಕಾರಿಯೇ ಕಳ್ಳತನ ನೈಜವೆಂದು ಕಂಡುಕೊಂಡಿದ್ದಲ್ಲಿ, ವಿಮಾ ಕಂಪನಿಗೆ ತಿಳಿಸುವಲ್ಲಿನ ವಿಳಂಬವು ಕ್ಲೇಮ್ ನಿರಾಕರಿಸಲು ಆಧಾರವಲ್ಲ ಎಂದು ಹೇಳಿತು; ಇಂತಹ ತಾಂತ್ರಿಕ ಆಧಾರಗಳ ಮೇಲೆ ನೈಜ ಕ್ಲೇಮ್ಗಳನ್ನು ತಿರಸ್ಕರಿಸುವುದನ್ನು ಅತಿ ತಾಂತ್ರಿಕ ಎಂದು ಕರೆಯಿತು.
ಜೀವ ವಿಮಾ ಪಾಲಿಸಿಗಳಿಗೆ, ತಪ್ಪು ಹೇಳಿಕೆಗಾಗಿ ವಿಮಾ ಕಂಪನಿ ಪಾಲಿಸಿಯನ್ನು ಪ್ರಶ್ನಿಸಬಹುದಾದ ಅವಧಿಯನ್ನು ವಿಮಾ ಕಾಯ್ದೆ, 1938 ರ ಸೆಕ್ಷನ್ 45 ನಿರ್ಬಂಧಿಸುತ್ತದೆ, ಮತ್ತು ವಿಮಾ ಕಂಪನಿಯ ಮೇಲೆ ಭಾರವಾದ ಸಾಬೀತಿನ ಹೊಣೆ ಇದೆ. 10/04/2024 ರಂದು ತೀರ್ಮಾನಿಸಲಾದ Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024 ರಲ್ಲಿ ಸುಪ್ರೀಂ ಕೋರ್ಟ್, ಇತರ ಪಾಲಿಸಿಗಳನ್ನು ಮರೆಮಾಚಲಾಗಿದೆ ಎಂದು ಆರೋಪಿಸುವ ವಿಮಾ ಕಂಪನಿ ಆ ವಾಸ್ತವಾಂಶವನ್ನು ಸಾಕ್ಷ್ಯದಿಂದ ಸಾಬೀತುಪಡಿಸಿ, ಅದರ ಮಹತ್ವ ಮತ್ತು ವಿಮಾದಾರರ ಅರಿವನ್ನು ತೋರಿಸಬೇಕು; ಪ್ರಮಾಣಪತ್ರದಲ್ಲಿನ ಬರಿಯ ಆರೋಪ ಸಾಕಾಗುವುದಿಲ್ಲ ಎಂದು ಹೇಳಿತು.
ಇತ್ಯರ್ಥದಲ್ಲಿ ವಿಳಂಬ
ವಿಳಂಬವೇ ದೂರಿಗೆ ಒಂದು ಆಧಾರ. IRDAI ನಿಯಮಾವಳಿಗಳಲ್ಲಿ ನಿಗದಿಪಡಿಸಿದ ಸಮಯವನ್ನು ಮೀರಿದ ಇತ್ಯರ್ಥ ವಿಳಂಬವನ್ನು ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ ನಿಯಮಗಳು ದೂರು ನೀಡಬಹುದಾದ ಮೊದಲ ಆಧಾರವಾಗಿ ಪಟ್ಟಿ ಮಾಡುತ್ತವೆ (ನಿಯಮ 13(1)(a)), ಮತ್ತು ಕ್ಲೇಮ್ ಇತ್ಯರ್ಥವಾಗಬೇಕಿದ್ದ ದಿನಾಂಕದಿಂದ ನಿಯಮಾವಳಿಗಳು ನಿರ್ದಿಷ್ಟಪಡಿಸುವ ದರದಲ್ಲಿ ಪರಿಹಾರ ಆದೇಶಕ್ಕೆ ಬಡ್ಡಿ ಸೇರುತ್ತದೆ (ನಿಯಮ 17(7)).
ಮೊದಲ ಹೆಜ್ಜೆಗಳು
- ಆಧಾರವಾಗಿಟ್ಟುಕೊಂಡ ಷರತ್ತಿನೊಂದಿಗೆ ತಿರಸ್ಕಾರ ಅಥವಾ ಭಾಗಶಃ ಇತ್ಯರ್ಥದ ಪತ್ರವನ್ನು, ಮತ್ತು ಸರ್ವೇಯರ್ ಅಥವಾ ತನಿಖಾಧಿಕಾರಿಯ ವರದಿಯನ್ನು ಪಡೆಯಿರಿ.
- ವಿಮಾ ಕಂಪನಿಯ ಕುಂದುಕೊರತೆ ನಿವಾರಣಾ ಅಧಿಕಾರಿಗೆ ಬರೆದು, ಪ್ರತಿ ಆಧಾರಕ್ಕೂ ಉತ್ತರಿಸಿ, ಕಳುಹಿಸಿದ ಪುರಾವೆಯನ್ನು ಇಟ್ಟುಕೊಳ್ಳಿ. ದೂರನ್ನು Bima Bharosa ದಲ್ಲೂ ನೋಂದಾಯಿಸಬಹುದು.
- ಪಾಲಿಸಿ ಮತ್ತು ಪ್ರಸ್ತಾವನೆ ನಮೂನೆ, ಪ್ರೀಮಿಯಂ ರಸೀದಿಗಳು, ಕ್ಲೇಮ್ ನಮೂನೆ, ವೈದ್ಯಕೀಯ ಅಥವಾ ದುರಸ್ತಿ ದಾಖಲೆಗಳು, ಬಿಲ್ಗಳು, ಸಂಬಂಧಿಸಿದಲ್ಲಿ FIR, ಮತ್ತು ಎಲ್ಲಾ ಪತ್ರವ್ಯವಹಾರವನ್ನು ಸಂಗ್ರಹಿಸಿ.
- ಹೊರಗಿನ ವೇದಿಕೆಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿ: ಒಂಬುಡ್ಸ್ಮನ್ ಅಥವಾ ಗ್ರಾಹಕ ಆಯೋಗ.
ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್
ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ ನಿಯಮಗಳು, 2017 ಅನ್ನು ವಿಮಾ ನಿಯಂತ್ರಣ ಮತ್ತು ಅಭಿವೃದ್ಧಿ ಪ್ರಾಧಿಕಾರ ಕಾಯ್ದೆ, 1999 (IRDA Act, 1999) ರ ಸೆಕ್ಷನ್ 24 ರ ಅಡಿಯಲ್ಲಿ ರಚಿಸಲಾಯಿತು (25/04/2017 ರ G.S.R. 413(E)), ಮತ್ತು 2018 ರಲ್ಲಿ, 2021 ರಲ್ಲಿ ಎರಡು ಬಾರಿ ಮತ್ತು 09/11/2023 ರಂದು (G.S.R. 828(E)) ತಿದ್ದುಪಡಿ ಮಾಡಲಾಯಿತು. ಒಂಬುಡ್ಸ್ಮನ್ ಕಚೇರಿಗಳನ್ನು ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ ಮಂಡಳಿ ನಿರ್ವಹಿಸುತ್ತದೆ.
ಯಾರು ಮತ್ತು ಏನು ಇದರ ವ್ಯಾಪ್ತಿಯಲ್ಲಿವೆ
- ವೈಯಕ್ತಿಕ ವಿಮೆ, ಗುಂಪು ಪಾಲಿಸಿಗಳು, ಮತ್ತು ಏಕವ್ಯಕ್ತಿ ಮಾಲೀಕತ್ವದ ಸಂಸ್ಥೆಗಳು ಹಾಗೂ ಸೂಕ್ಷ್ಮ ಉದ್ಯಮಗಳ ಪಾಲಿಸಿಗಳ ಕುರಿತು (ನಿಯಮ 2 ಮತ್ತು 3), ವಿಮಾ ಕಂಪನಿಗಳು, ಅವುಗಳ ಏಜೆಂಟರು ಮತ್ತು ಮಧ್ಯವರ್ತಿಗಳು, ಹಾಗೂ ವಿಮಾ ಬ್ರೋಕರ್ಗಳ ವಿರುದ್ಧದ ದೂರುಗಳು.
- ಆಧಾರಗಳಲ್ಲಿ ಇವು ಸೇರಿವೆ: ಇತ್ಯರ್ಥದಲ್ಲಿ ವಿಳಂಬ, ಭಾಗಶಃ ಅಥವಾ ಸಂಪೂರ್ಣ ಕ್ಲೇಮ್ ನಿರಾಕರಣೆ, ಪ್ರೀಮಿಯಂ ವಿವಾದಗಳು, ಪಾಲಿಸಿ ಷರತ್ತುಗಳ ತಪ್ಪು ನಿರೂಪಣೆ, ಕ್ಲೇಮ್ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುವ ಪಾಲಿಸಿಯ ಅರ್ಥೈಸುವಿಕೆ, ಪಾಲಿಸಿ ಸೇವೆ, ಪ್ರಸ್ತಾವನೆಗೆ ಹೊಂದಿಕೆಯಾಗದ ಪಾಲಿಸಿ, ಪ್ರೀಮಿಯಂ ಪಾವತಿಸಿದ ನಂತರವೂ ಪಾಲಿಸಿ ನೀಡದಿರುವುದು, ಮತ್ತು ಈ ವಿಷಯಗಳ ಕುರಿತ IRDAI ನಿಯಮಾವಳಿಗಳು ಮತ್ತು ಸುತ್ತೋಲೆಗಳನ್ನು ಪಾಲಿಸದಿರುವುದು (ನಿಯಮ 13(1)).
- ವಿಮಾ ಕಂಪನಿಯ ಶಾಖೆ ಅಥವಾ ದೂರುದಾರರ ನಿವಾಸ ಯಾವ ಒಂಬುಡ್ಸ್ಮನ್ನ ಪ್ರಾದೇಶಿಕ ವ್ಯಾಪ್ತಿಯಲ್ಲಿದೆಯೋ ಆ ಒಂಬುಡ್ಸ್ಮನ್ಗೆ ದೂರು ಹೋಗುತ್ತದೆ (ನಿಯಮ 14(1)).
ಷರತ್ತುಗಳು
- ವಿಮಾ ಕಂಪನಿ ಅಥವಾ ಬ್ರೋಕರ್ಗೆ ಮೊದಲೇ ನೀಡಿದ ಲಿಖಿತ ಮನವಿ (ಪತ್ರ, ಇಮೇಲ್ ಅಥವಾ ವಿಮಾ ಕಂಪನಿಯ ವೆಬ್ಸೈಟ್ ಮೂಲಕ), ಮತ್ತು ಅದರ ತಿರಸ್ಕಾರ, ಅಥವಾ ಅದು ತಲುಪಿದ ಒಂದು ತಿಂಗಳೊಳಗೆ ಉತ್ತರ ಬಾರದಿರುವುದು, ಅಥವಾ ತೃಪ್ತಿಕರವಲ್ಲದ ಉತ್ತರ (ನಿಯಮ 14(3)(a)).
- ತಿರಸ್ಕಾರ ಅಥವಾ ತೃಪ್ತಿಕರವಲ್ಲದ ತೀರ್ಮಾನದ, ಅಥವಾ ಉತ್ತರ ಬಾರದಿದ್ದಲ್ಲಿ ಮನವಿಯ ನಂತರದ ಒಂದು ತಿಂಗಳು ಮುಗಿದ, ಒಂದು ವರ್ಷದೊಳಗೆ ದೂರು (ನಿಯಮ 14(3)(b)). ವಿಮಾ ಕಂಪನಿಯನ್ನು ಆಲಿಸಿ ಕಾರಣಗಳನ್ನು ದಾಖಲಿಸಿದ ನಂತರ ಒಂಬುಡ್ಸ್ಮನ್ ವಿಳಂಬವನ್ನು ಮನ್ನಾ ಮಾಡಬಹುದು (ನಿಯಮ 14(4)).
- ನ್ಯಾಯಾಲಯ, ಗ್ರಾಹಕ ವೇದಿಕೆ ಅಥವಾ ಮಧ್ಯಸ್ಥಗಾರರ ಮುಂದೆ ಬಾಕಿ ಇರುವ, ಅಥವಾ ಅವರು ತೀರ್ಮಾನಿಸಿರುವ ವಿಷಯದ ಮೇಲೆ ದೂರು ಸಲ್ಲಿಸುವಂತಿಲ್ಲ (ನಿಯಮ 14(5)).
- ವಾಸ್ತವಾಂಶಗಳು, ದಾಖಲೆಗಳು, ನಷ್ಟ ಮತ್ತು ಕೋರಿದ ಪರಿಹಾರದೊಂದಿಗೆ, ದೂರನ್ನು ಕಾಗದದ ಮೇಲೆ, ಇಮೇಲ್ ಮೂಲಕ ಅಥವಾ ಮಂಡಳಿಯ ವೆಬ್ಸೈಟ್ ಮೂಲಕ ಆನ್ಲೈನ್ನಲ್ಲಿ ಸಲ್ಲಿಸಬಹುದು (ನಿಯಮ 14(2)). ಯಾವುದೇ ಶುಲ್ಕ ನಿಗದಿಯಾಗಿಲ್ಲ.
ಮಧ್ಯಸ್ಥಿಕೆ, ವಿಚಾರಣೆ ಮತ್ತು ಪರಿಹಾರ ಆದೇಶ
- ಪಕ್ಷಗಳು ಮಧ್ಯಸ್ಥಿಕೆಗೆ ಲಿಖಿತವಾಗಿ ಒಪ್ಪಿಗೆ ನೀಡಿದರೆ, ಒಂಬುಡ್ಸ್ಮನ್ ಒಂದು ತಿಂಗಳೊಳಗೆ ಶಿಫಾರಸು ಮಾಡುತ್ತಾರೆ; ದೂರುದಾರರು 15 ದಿನಗಳೊಳಗೆ ಸ್ವೀಕರಿಸುತ್ತಾರೆ, ಮತ್ತು ಸ್ವೀಕೃತಿ ಪಡೆದ 15 ದಿನಗಳೊಳಗೆ ವಿಮಾ ಕಂಪನಿ ಪಾಲಿಸುತ್ತದೆ (ನಿಯಮ 16).
- ಇಲ್ಲದಿದ್ದರೆ ಒಂಬುಡ್ಸ್ಮನ್ ಎರಡೂ ಕಡೆಯವರನ್ನು ಆಲಿಸುತ್ತಾರೆ, ತಜ್ಞರ ಅಭಿಪ್ರಾಯ ಪಡೆಯಬಹುದು ಮತ್ತು ವೀಡಿಯೊ ಕಾನ್ಫರೆನ್ಸ್ ಮೂಲಕ ವಿಚಾರಣೆ ನಡೆಸಬಹುದು (ನಿಯಮ 15), ಮತ್ತು ದೂರುದಾರರಿಂದ ಎಲ್ಲಾ ಅಗತ್ಯಗಳನ್ನು ಪಡೆದ ಮೂರು ತಿಂಗಳೊಳಗೆ ಕಾರಣಸಹಿತ ಪರಿಹಾರ ಆದೇಶ ಹೊರಡಿಸುತ್ತಾರೆ (ನಿಯಮ 17(4)).
- ಪರಿಹಾರ ಆದೇಶವು ನೇರವಾಗಿ ಉಂಟಾದ ನಷ್ಟವನ್ನು ಮೀರುವಂತಿಲ್ಲ, ಮತ್ತು ವೆಚ್ಚಗಳೂ ಸೇರಿ ರೂ. 50 ಲಕ್ಷವನ್ನು ಮೀರುವಂತಿಲ್ಲ (09/11/2023 ರಂದು ತಿದ್ದುಪಡಿಯಾದಂತೆ ನಿಯಮ 17(3)).
- ಪರಿಹಾರ ಆದೇಶ ಪಡೆದ 30 ದಿನಗಳೊಳಗೆ ವಿಮಾ ಕಂಪನಿ ಪಾಲಿಸಬೇಕು (ನಿಯಮ 17(6)), ಮತ್ತು ಆದೇಶ ವಿಮಾ ಕಂಪನಿಗೆ ಬದ್ಧವಾಗಿದೆ (ನಿಯಮ 17(8)). ನಿಯಮಗಳು ಆದೇಶವನ್ನು ವಿಮಾ ಕಂಪನಿಗೆ ಬದ್ಧವಾಗಿಸುತ್ತವೆ; ದೂರುದಾರರನ್ನು ಅವು ಸ್ಪಷ್ಟವಾಗಿ ಬದ್ಧಗೊಳಿಸುವುದಿಲ್ಲ.
ವಿಮಾ ಕಂಪನಿಗಳ ವಿರುದ್ಧ ಗ್ರಾಹಕ ದೂರುಗಳು
ಗ್ರಾಹಕ ಸಂರಕ್ಷಣಾ ಕಾಯ್ದೆ, 2019 (Consumer Protection Act, 2019) ರ ಅಡಿಯಲ್ಲಿ ವಿಮೆ ಒಂದು ಸೇವೆ, ಮತ್ತು ತಪ್ಪಾದ ತಿರಸ್ಕಾರ ಅಥವಾ ಅಸಮಂಜಸ ವಿಳಂಬವು ಸೇವಾ ನ್ಯೂನತೆ. ಒಂಬುಡ್ಸ್ಮನ್ ನಿಯಮಗಳೇ ಕಾಯ್ದೆಯಲ್ಲಿನ ನ್ಯೂನತೆಯ ವ್ಯಾಖ್ಯಾನವನ್ನು ಅಳವಡಿಸಿಕೊಂಡಿವೆ (ನಿಯಮ 13(1) ರ ವಿವರಣೆ).
ಯಾವ ಆಯೋಗ ಮತ್ತು ಯಾವಾಗ
- 2021 ರ ಅಧಿಕಾರವ್ಯಾಪ್ತಿ ನಿಯಮಗಳ ಅಡಿಯಲ್ಲಿ, ಪಾವತಿಸಿದ ಪ್ರತಿಫಲ ರೂ. 50 ಲಕ್ಷ ಮೀರದ ದೂರುಗಳನ್ನು ಜಿಲ್ಲಾ ಆಯೋಗ, ರೂ. 50 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು ರೂ. 2 ಕೋಟಿಯವರೆಗಿನವನ್ನು ರಾಜ್ಯ ಆಯೋಗ, ಮತ್ತು ರೂ. 2 ಕೋಟಿಗಿಂತ ಹೆಚ್ಚಿನವನ್ನು ರಾಷ್ಟ್ರೀಯ ಆಯೋಗ ಆಲಿಸುತ್ತವೆ. ವಿಮಾ ಪ್ರಕರಣಗಳಲ್ಲಿ ಪ್ರತಿಫಲವೆಂದರೆ ಪಾವತಿಸಿದ ಪ್ರೀಮಿಯಂ; ಕ್ಲೇಮ್ ಮೊತ್ತ ವೇದಿಕೆಯನ್ನು ನಿರ್ಧರಿಸುವುದಿಲ್ಲ.
- ವಿಮಾ ಕಂಪನಿ ವ್ಯವಹಾರ ನಡೆಸುವ ಅಥವಾ ಶಾಖೆ ಹೊಂದಿರುವ ಸ್ಥಳದಲ್ಲಿ, ವ್ಯಾಜ್ಯ ಕಾರಣ ಉಂಟಾದ ಸ್ಥಳದಲ್ಲಿ, ಅಥವಾ ದೂರುದಾರರು ವಾಸಿಸುವ ಅಥವಾ ಸ್ವತಃ ಸಂಪಾದನೆಗಾಗಿ ಕೆಲಸ ಮಾಡುವ ಸ್ಥಳದಲ್ಲಿ ದೂರು ಸಲ್ಲಿಸಬಹುದು (ಸೆಕ್ಷನ್ 34(2)).
- ವ್ಯಾಜ್ಯ ಕಾರಣ ಉಂಟಾದ, ಸಾಮಾನ್ಯವಾಗಿ ತಿರಸ್ಕಾರದ ದಿನಾಂಕದಿಂದ, ಎರಡು ವರ್ಷಗಳೊಳಗೆ ದೂರು ಸಲ್ಲಿಸಬೇಕು; ತಡವಾದ ದೂರಿಗೆ ಸಾಕಷ್ಟು ಕಾರಣ ಬೇಕು, ಅದನ್ನು ಆಯೋಗ ದಾಖಲಿಸುತ್ತದೆ (ಸೆಕ್ಷನ್ 69).
- ದೂರುಗಳನ್ನು ಗ್ರಾಹಕ ವ್ಯವಹಾರಗಳ ಇಲಾಖೆಯ e-Jagriti ಪೋರ್ಟಲ್ನಲ್ಲಿ ಆನ್ಲೈನ್ ಮೂಲಕ ಸಲ್ಲಿಸಲಾಗುತ್ತದೆ.
ಮೇಲ್ಮನವಿಗಳು
ಜಿಲ್ಲಾ ಆಯೋಗದಿಂದ ರಾಜ್ಯ ಆಯೋಗಕ್ಕೆ 45 ದಿನಗಳೊಳಗೆ, ರಾಜ್ಯ ಆಯೋಗದ ಮೂಲ ಆದೇಶದಿಂದ ರಾಷ್ಟ್ರೀಯ ಆಯೋಗಕ್ಕೆ 30 ದಿನಗಳೊಳಗೆ, ಮತ್ತು ರಾಷ್ಟ್ರೀಯ ಆಯೋಗದ ಮೂಲ ಆದೇಶದಿಂದ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ಗೆ 30 ದಿನಗಳೊಳಗೆ ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಬಹುದು; ಪ್ರತಿ ಸಂದರ್ಭದಲ್ಲೂ ಪಾವತಿಸಬೇಕಾದ ಮೇಲ್ಮನವಿದಾರರು ಆದೇಶಿಸಿದ ಮೊತ್ತದ ಶೇ. 50 ಠೇವಣಿ ಇಡಬೇಕು (ಸೆಕ್ಷನ್ 41, 51 ಮತ್ತು 67).
ಒಂಬುಡ್ಸ್ಮನ್ ಅಥವಾ ಆಯೋಗ
- ಮೊತ್ತ. ಒಂಬುಡ್ಸ್ಮನ್ ರೂ. 50 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು ಪರಿಹಾರ ನೀಡುವಂತಿಲ್ಲ; ಆಯೋಗಗಳಿಗೆ ಯಾವುದೇ ಗರಿಷ್ಠ ಮಿತಿ ಇಲ್ಲ.
- ಅಂತಿಮತೆ. ಒಂಬುಡ್ಸ್ಮನ್ನ ಪರಿಹಾರ ಆದೇಶ ವಿಮಾ ಕಂಪನಿಗೆ ಬದ್ಧವಾಗಿದ್ದು, ನಿಯಮಗಳ ಅಡಿಯಲ್ಲಿ ಅದಕ್ಕೆ ಮೇಲ್ಮನವಿ ಇಲ್ಲ; ಆಯೋಗದ ಆದೇಶ ಎರಡೂ ಕಡೆಯವರಿಗೆ ಬದ್ಧವಾಗಿದ್ದು, ಯಾರು ಬೇಕಾದರೂ ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಬಹುದು.
- ವೇಗ ಮತ್ತು ವೆಚ್ಚ. ಒಂಬುಡ್ಸ್ಮನ್ ಯಾವುದೇ ಶುಲ್ಕ ವಿಧಿಸುವುದಿಲ್ಲ ಮತ್ತು ಮೂರು ತಿಂಗಳ ಕಾಲಮಿತಿ ಹೊಂದಿದೆ; ಆಯೋಗವು ಹೆಚ್ಚು ಪೂರ್ಣವಾದ ವಾದಪತ್ರಗಳು ಮತ್ತು ಸಾಕ್ಷ್ಯಕ್ಕೆ ಅವಕಾಶ ನೀಡುತ್ತದೆ, ಇದು ವಿವಾದಿತ ವಾಸ್ತವಾಂಶಗಳಿಗೆ ಸೂಕ್ತ.
- ಒಂದೇ ಮಾರ್ಗ. ಗ್ರಾಹಕ ವೇದಿಕೆಯ ಮುಂದೆ ಬಾಕಿ ಇರುವ ಅಥವಾ ಅದು ತೀರ್ಮಾನಿಸಿರುವ ವಿಷಯವನ್ನು ಒಂಬುಡ್ಸ್ಮನ್ ಆಲಿಸುವಂತಿಲ್ಲವಾದ್ದರಿಂದ, ಮೊದಲು ಆಯೋಗದ ಮುಂದೆ ಸಲ್ಲಿಸಿದರೆ ಒಂಬುಡ್ಸ್ಮನ್ ಮಾರ್ಗ ಮುಚ್ಚುತ್ತದೆ; ಆದ್ದರಿಂದ ಆರಂಭದಲ್ಲೇ ಆಯ್ಕೆ ಮಾಡಬೇಕು.
ಆರೋಗ್ಯ, ಮೋಟಾರು, ಜೀವ ಮತ್ತು ಆಸ್ತಿ ವಿಮಾ ಕ್ಲೇಮ್ಗಳು
ಆರೋಗ್ಯ ವಿಮೆ
ವಿವಾದಗಳು ಸಾಮಾನ್ಯವಾಗಿ ಮೊದಲೇ ಇದ್ದ ಕಾಯಿಲೆಗಳು ಮತ್ತು ಕಾಯುವ ಅವಧಿಗಳು, ನಿರ್ದಿಷ್ಟ ಚಿಕಿತ್ಸೆಗಳು ಅಥವಾ ಕೊಠಡಿ ಬಾಡಿಗೆಯ ಮೇಲಿನ ಉಪಮಿತಿಗಳು, ಒಂದು ಚಿಕಿತ್ಸೆ "ಪ್ರಾಯೋಗಿಕ"ವೇ ಎಂಬುದು, ಮತ್ತು ನಗದುರಹಿತ ಅನುಮೋದನೆಯಲ್ಲಿನ ವಿಳಂಬಕ್ಕೆ ಸಂಬಂಧಿಸಿರುತ್ತವೆ. ಪಾಲಿಸಿಯ ಪದಗಳು ಮತ್ತು ಪ್ರಸ್ತಾವನೆ ನಮೂನೆಯನ್ನು ಆರೋಗ್ಯ ವಿಮೆಯ ಕುರಿತ IRDAI ಯ ಪ್ರಸ್ತುತ ನಿಯಮಾವಳಿಗಳು ಮತ್ತು ಸುತ್ತೋಲೆಗಳೊಂದಿಗೆ ಓದಬೇಕು; ಆ ನಿಯಮಾವಳಿಗಳು ಮತ್ತು ಸುತ್ತೋಲೆಗಳನ್ನು ಪಾಲಿಸದಿರುವುದೇ ಒಂಬುಡ್ಸ್ಮನ್ಗೆ ದೂರು ನೀಡಲು ಆಧಾರ (ನಿಯಮ 13(1)(i)). ಚಿಕಿತ್ಸೆ ಏಕೆ ಅಗತ್ಯವಾಗಿತ್ತು ಎಂಬುದರ ಕುರಿತು ಚಿಕಿತ್ಸೆ ನೀಡಿದ ವೈದ್ಯರ ಲಿಖಿತ ವಿವರಣೆಯೇ ಹಲವು ಬಾರಿ ಅತ್ಯಂತ ಉಪಯುಕ್ತ ದಾಖಲೆ. ಕಚೇರಿಯ ವಿಮಾ ಕಂಪನಿಗಳು ಮತ್ತು ಆಧುನಿಕ ಚಿಕಿತ್ಸೆ ಕುರಿತ ಲೇಖನವು ಪ್ರಾಯೋಗಿಕ ಚಿಕಿತ್ಸೆಯ ಪ್ರಶ್ನೆಯನ್ನು ವಿವರವಾಗಿ ಚರ್ಚಿಸುತ್ತದೆ.
ಮೋಟಾರು ವಿಮೆ
ಸ್ವಂತ ಹಾನಿಯ ಕ್ಲೇಮ್ ಸರ್ವೇಯರ್ನ ಅಂದಾಜು, ದುರಸ್ತಿ ಬಿಲ್ಗಳು ಮತ್ತು ಚಾಲಕ ಹಾಗೂ ವಾಹನದ ಬಳಕೆಯ ಕುರಿತ ಪಾಲಿಸಿ ಷರತ್ತುಗಳನ್ನು ಅವಲಂಬಿಸಿದೆ. ಕಳ್ಳತನದ ಕ್ಲೇಮ್ ತ್ವರಿತ FIR, ಪೊಲೀಸ್ ಅಂತಿಮ ವರದಿ ಮತ್ತು ವಿಮಾ ಕಂಪನಿಯ ತನಿಖೆಯನ್ನು ಅವಲಂಬಿಸಿದೆ; 24/01/2020 ರಂದು ತೀರ್ಮಾನಿಸಲಾದ Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020 ರ ನಂತರ ತಡವಾದ ಮಾಹಿತಿ ಮಾತ್ರವೇ ತಿರಸ್ಕಾರಕ್ಕೆ ಆಧಾರವಲ್ಲ. ವಾಹನದಿಂದ ಗಾಯಗೊಂಡ ಮೂರನೇ ವ್ಯಕ್ತಿಯ ಕ್ಲೇಮ್ ಪಾಲಿಸಿ ವಿವಾದವೇ ಅಲ್ಲ: ಅದು ಮೋಟಾರು ಅಪಘಾತ ಕ್ಲೇಮ್ ನ್ಯಾಯಮಂಡಳಿಗೆ ಹೋಗುತ್ತದೆ; ಇದನ್ನು ಮೋಟಾರು ಅಪಘಾತ ಕ್ಲೇಮ್ಗಳ ಪುಟದಲ್ಲಿ ವಿವರಿಸಲಾಗಿದೆ.
ಜೀವ ವಿಮೆ
ಕಾಯಿಲೆಯನ್ನು ಅಥವಾ ಇತರ ಪಾಲಿಸಿಗಳನ್ನು ಬಹಿರಂಗಪಡಿಸಿಲ್ಲ ಎಂಬ ಕಾರಣಕ್ಕೆ ಮರಣ ಕ್ಲೇಮ್ಗಳು ಹೆಚ್ಚಾಗಿ ತಿರಸ್ಕೃತವಾಗುತ್ತವೆ. ಪಾಲಿಸಿಯ ನಂತರ ಎಷ್ಟು ಕಾಲದವರೆಗೆ ವಿಮಾ ಕಂಪನಿ ಇಂತಹ ಆಧಾರವನ್ನು ಎತ್ತಬಹುದು ಎಂಬುದನ್ನು ವಿಮಾ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 45 ಸೀಮಿತಗೊಳಿಸುತ್ತದೆ, ಮತ್ತು 10/04/2024 ರಂದು ತೀರ್ಮಾನಿಸಲಾದ Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024 ಮರೆಮಾಚುವಿಕೆ, ಮಹತ್ವ ಮತ್ತು ಅರಿವನ್ನು ಸಾಬೀತುಪಡಿಸುವ ಹೊಣೆಯನ್ನು ವಿಮಾ ಕಂಪನಿಯ ಮೇಲೆ ಹೊರಿಸುತ್ತದೆ.
ಆಸ್ತಿ ಮತ್ತು ಅಗ್ನಿ ವಿಮೆ
ಈ ಕ್ಲೇಮ್ಗಳು ಸರ್ವೇಯರ್ನ ವರದಿ, ವಿಮಾದಾರರ ಲೆಕ್ಕಪುಸ್ತಕಗಳು ಮತ್ತು ದಾಸ್ತಾನು ದಾಖಲೆಗಳು, ಮತ್ತು ಹೊರಗಿಡುವಿಕೆಗಳನ್ನು ಅವಲಂಬಿಸಿವೆ. ಹೊರಗಿಡುವಿಕೆ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂಬುದನ್ನು ವಿಮಾ ಕಂಪನಿ ಸಾಬೀತುಪಡಿಸಬೇಕೆಂದು Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 ಕಡ್ಡಾಯಗೊಳಿಸುತ್ತದೆ, ಮತ್ತು ಅಸ್ಪಷ್ಟ ಹೊರಗಿಡುವಿಕೆಯನ್ನು ವಿಮಾದಾರರ ಪರವಾಗಿ ಅರ್ಥೈಸಲಾಗುತ್ತದೆ. ಏಕವ್ಯಕ್ತಿ ಮಾಲೀಕತ್ವದ ಸಂಸ್ಥೆಗಳು ಮತ್ತು ಸೂಕ್ಷ್ಮ ಉದ್ಯಮಗಳ ಪಾಲಿಸಿಗಳು ಒಂಬುಡ್ಸ್ಮನ್ ಬಳಿ ಹೋಗಬಹುದು; ಇತರ ವ್ಯಾಪಾರ ಪಾಲಿಸಿಗಳು ಗ್ರಾಹಕ ಆಯೋಗಕ್ಕೆ, ಅಥವಾ ಮೊತ್ತದ ಕುರಿತು ಪಾಲಿಸಿ ಅವಕಾಶ ನೀಡಿದಲ್ಲಿ ಮಧ್ಯಸ್ಥಗಾರಿಕೆಗೆ ಹೋಗುತ್ತವೆ.
ಜನರು ಕೇಳುವ ಪ್ರಶ್ನೆಗಳು
ನನ್ನ ವಿಮಾ ಕ್ಲೇಮ್ ತಿರಸ್ಕೃತವಾಗಿದೆ. ಮೊದಲು ನಾನು ಏನು ಮಾಡಬೇಕು?
ಆಧಾರವಾಗಿಟ್ಟುಕೊಂಡ ಪಾಲಿಸಿಯ ನಿಖರವಾದ ಷರತ್ತಿನೊಂದಿಗೆ ತಿರಸ್ಕಾರವನ್ನು ಲಿಖಿತವಾಗಿ ಕೇಳಿ, ಮತ್ತು ಸರ್ವೇಯರ್ ಅಥವಾ ತನಿಖಾಧಿಕಾರಿಯ ವರದಿಯನ್ನೂ ಕೇಳಿ. ನಂತರ ವಿಮಾ ಕಂಪನಿಯ ಕುಂದುಕೊರತೆ ನಿವಾರಣಾ ಅಧಿಕಾರಿಗೆ ಬರೆದು, ಪ್ರತಿ ಆಧಾರಕ್ಕೂ ದಾಖಲೆಗಳೊಂದಿಗೆ ಉತ್ತರಿಸಿ, ಕಳುಹಿಸಿದ ಪುರಾವೆಯನ್ನು ಇಟ್ಟುಕೊಳ್ಳಿ; ದೂರನ್ನು IRDAI ಯ Bima Bharosa ಪೋರ್ಟಲ್ನಲ್ಲೂ ನೋಂದಾಯಿಸಬಹುದು. ವಿಮಾ ಕಂಪನಿ ದೂರನ್ನು ತಿರಸ್ಕರಿಸಿದರೆ, ಒಂದು ತಿಂಗಳೊಳಗೆ ಉತ್ತರಿಸದಿದ್ದರೆ, ಅಥವಾ ತೃಪ್ತಿಕರವಲ್ಲದ ಉತ್ತರ ನೀಡಿದರೆ, ನೀವು ಒಂದು ವರ್ಷದೊಳಗೆ ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ ಬಳಿ ಹೋಗಬಹುದು, ಅಥವಾ ವ್ಯಾಜ್ಯ ಕಾರಣ ಉಂಟಾದ ಎರಡು ವರ್ಷಗಳೊಳಗೆ ಗ್ರಾಹಕ ದೂರು ಸಲ್ಲಿಸಬಹುದು.
ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ ನೀಡಬಹುದಾದ ಗರಿಷ್ಠ ಮೊತ್ತ ಎಷ್ಟು?
09/11/2023 ರಂದು ತಿದ್ದುಪಡಿಯಾದಂತೆ ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ ನಿಯಮಗಳು, 2017 (Insurance Ombudsman Rules, 2017) ರ ನಿಯಮ 17(3) ರ ಅಡಿಯಲ್ಲಿ, ಸಂಬಂಧಿತ ವೆಚ್ಚಗಳೂ ಸೇರಿ ರೂ. 50 ಲಕ್ಷ. ಪರಿಹಾರವು ವ್ಯಾಜ್ಯ ಕಾರಣದ ನೇರ ಪರಿಣಾಮವಾಗಿ ಆದ ನಷ್ಟವನ್ನೂ ಮೀರುವಂತಿಲ್ಲ. ಪಣದಲ್ಲಿರುವ ಮೊತ್ತ ಇದಕ್ಕಿಂತ ಹೆಚ್ಚಿದ್ದರೆ, ಯಾವುದೇ ಗರಿಷ್ಠ ಮಿತಿ ಇಲ್ಲದ ಗ್ರಾಹಕ ಆಯೋಗವೇ ಸೂಕ್ತ ವೇದಿಕೆ. ಈ ಮಿತಿಯು ಒಂಬುಡ್ಸ್ಮನ್ ನೀಡುವ ಪರಿಹಾರಕ್ಕೆ ಸಂಬಂಧಿಸಿದ್ದು, ಪಾಲಿಸಿಯ ಗಾತ್ರಕ್ಕಲ್ಲ; ಆದ್ದರಿಂದ ಸಣ್ಣ ವಿವಾದಿತ ಕ್ಲೇಮ್ ಇರುವ ದೊಡ್ಡ ಪಾಲಿಸಿಯೂ ಒಂಬುಡ್ಸ್ಮನ್ ಬಳಿ ಹೋಗಬಹುದು.
ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ನ ಪರಿಹಾರ ಆದೇಶ ಬದ್ಧವಾಗಿದೆಯೇ?
ಅದು ವಿಮಾ ಕಂಪನಿ ಅಥವಾ ವಿಮಾ ಬ್ರೋಕರ್ಗೆ ಬದ್ಧವಾಗಿದೆ (ನಿಯಮ 17(8)); ಅವರು ಅದನ್ನು ಪಡೆದ 30 ದಿನಗಳೊಳಗೆ ಅದನ್ನು ಪಾಲಿಸಿ, ಪಾಲನೆಯ ಬಗ್ಗೆ ವರದಿ ಮಾಡಬೇಕು (ನಿಯಮ 17(6)). ನಿಯಮಗಳು ವಿಮಾ ಕಂಪನಿಗೆ ಮೇಲ್ಮನವಿಯ ಅವಕಾಶ ನೀಡುವುದಿಲ್ಲ. ಕ್ಲೇಮ್ ಇತ್ಯರ್ಥವಾಗಬೇಕಿದ್ದ ದಿನಾಂಕದಿಂದ, IRDAI ನಿಯಮಾವಳಿಗಳಲ್ಲಿರುವ ದರದಲ್ಲಿ ಪರಿಹಾರಕ್ಕೆ ಬಡ್ಡಿ ಸೇರುತ್ತದೆ. ವಿಮಾ ಕಂಪನಿ ಪಾಲಿಸದಿದ್ದಲ್ಲಿ, ದೂರುದಾರರು ಅದನ್ನು ಒಂಬುಡ್ಸ್ಮನ್ ಮತ್ತು IRDAI ಗೆ ವರದಿ ಮಾಡಬಹುದು.
ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ ದೂರನ್ನು ತೀರ್ಮಾನಿಸಲು ಎಷ್ಟು ಸಮಯ ತೆಗೆದುಕೊಳ್ಳುತ್ತಾರೆ?
ದೂರುದಾರರಿಂದ ಎಲ್ಲಾ ಅಗತ್ಯಗಳನ್ನು ಪಡೆದ ಮೂರು ತಿಂಗಳೊಳಗೆ ಒಂಬುಡ್ಸ್ಮನ್ ಪರಿಹಾರ ಆದೇಶ ಹೊರಡಿಸಬೇಕೆಂದು ನಿಯಮಗಳು ಕಡ್ಡಾಯಗೊಳಿಸುತ್ತವೆ (ನಿಯಮ 17(4)). ಪಕ್ಷಗಳು ಮಧ್ಯಸ್ಥಿಕೆಗೆ (mediation) ಒಪ್ಪಿದಲ್ಲಿ, ಅವರ ಲಿಖಿತ ಒಪ್ಪಿಗೆಯ ಒಂದು ತಿಂಗಳೊಳಗೆ ಒಂಬುಡ್ಸ್ಮನ್ ಶಿಫಾರಸು ಮಾಡುತ್ತಾರೆ, ದೂರುದಾರರು 15 ದಿನಗಳೊಳಗೆ ಅದನ್ನು ಸ್ವೀಕರಿಸುತ್ತಾರೆ, ಮತ್ತು ಸ್ವೀಕೃತಿ ಪಡೆದ 15 ದಿನಗಳೊಳಗೆ ವಿಮಾ ಕಂಪನಿ ಪಾಲಿಸುತ್ತದೆ (ನಿಯಮ 16). ಆದ್ದರಿಂದ ಸಮಯವು ಭಾಗಶಃ ಸಲ್ಲಿಸುವಾಗ ದೂರು ಎಷ್ಟು ಪೂರ್ಣವಾಗಿದೆ ಎಂಬುದನ್ನು ಅವಲಂಬಿಸಿದೆ; ಎಲ್ಲಾ ದಾಖಲೆಗಳನ್ನು ದೂರಿನೊಂದಿಗೇ ಕಳುಹಿಸುವುದರಿಂದ ವಿಳಂಬ ತಪ್ಪುತ್ತದೆ.
ನಾನು ಗ್ರಾಹಕ ನ್ಯಾಯಾಲಯ ಮತ್ತು ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ ಬಳಿ ಏಕಕಾಲದಲ್ಲಿ ಹೋಗಬಹುದೇ?
ಇಲ್ಲ. ನ್ಯಾಯಾಲಯ, ಗ್ರಾಹಕ ವೇದಿಕೆ ಅಥವಾ ಮಧ್ಯಸ್ಥಗಾರರ ಮುಂದೆ ಪ್ರಕ್ರಿಯೆ ಬಾಕಿ ಇರುವ, ಅಥವಾ ಅವರು ಈಗಾಗಲೇ ತೀರ್ಮಾನಿಸಿರುವ ವಿಷಯದ ಮೇಲೆ ಒಂಬುಡ್ಸ್ಮನ್ಗೆ ದೂರು ನೀಡುವುದನ್ನು ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ ನಿಯಮಗಳ ನಿಯಮ 14(5) ನಿರ್ಬಂಧಿಸುತ್ತದೆ. ಆದ್ದರಿಂದ ಮೊದಲು ಗ್ರಾಹಕ ಆಯೋಗದ ಮುಂದೆ ಸಲ್ಲಿಸಿದರೆ ಅದೇ ಕುಂದುಕೊರತೆಗೆ ಒಂಬುಡ್ಸ್ಮನ್ ಮಾರ್ಗ ಮುಚ್ಚಿಹೋಗುತ್ತದೆ. ಮೊತ್ತ, ವಾಸ್ತವಾಂಶಗಳು ವಿವಾದಿತವಾಗಿದ್ದು ಸಾಕ್ಷ್ಯ ಬೇಕೇ, ಮತ್ತು ಮೇಲ್ಮನವಿ ಬೇಕಾಗಬಹುದೇ ಎಂಬುದನ್ನು ಪರಿಗಣಿಸಿ, ಆರಂಭದಲ್ಲೇ ಆಯ್ಕೆ ಮಾಡಬೇಕು.
ನಾನು ತಡವಾಗಿ ತಿಳಿಸಿದೆ ಎಂಬ ಕಾರಣಕ್ಕೆ ವಿಮಾ ಕಂಪನಿ ಕ್ಲೇಮ್ ತಿರಸ್ಕರಿಸಬಹುದೇ?
ವಿಳಂಬದಿಂದ ಕಂಪನಿಗೆ ನಿಜವಾದ ತೊಂದರೆ ಆಗಿಲ್ಲದಿದ್ದರೆ ಮತ್ತು ಕ್ಲೇಮ್ ನೈಜವಾಗಿದ್ದರೆ ಸಾಧ್ಯವಿಲ್ಲ. ವಾಹನ ಕಳ್ಳತನದ FIR ಅನ್ನು ತಕ್ಷಣವೇ ದಾಖಲಿಸಿದ್ದು, ಪೊಲೀಸರಿಗೆ ವಾಹನ ಪತ್ತೆಯಾಗದಿದ್ದು, ವಿಮಾ ಕಂಪನಿಯ ತನಿಖಾಧಿಕಾರಿಯೇ ಕಳ್ಳತನ ನೈಜವೆಂದು ಕಂಡುಕೊಂಡಿದ್ದಲ್ಲಿ, ವಿಮಾ ಕಂಪನಿಗೆ ತಿಳಿಸುವಲ್ಲಿನ ಕೇವಲ ವಿಳಂಬವು ಕ್ಲೇಮ್ ನಿರಾಕರಿಸಲು ಆಧಾರವಾಗಲಾರದು ಎಂದು Gurshinder Singh v. Shriram General Insurance (2020) ರಲ್ಲಿ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ನ ಮೂವರು ನ್ಯಾಯಮೂರ್ತಿಗಳ ಪೀಠ ಹೇಳಿತು. ಆದರೂ ಸಾಧ್ಯವಾದಷ್ಟು ಬೇಗ, ಲಿಖಿತವಾಗಿ, ಯಾವುದೇ ವಿಳಂಬದ ಕಾರಣದೊಂದಿಗೆ ಮಾಹಿತಿ ನೀಡಬೇಕು.
ಪಾಲಿಸಿ ನೀಡಿ ಹಲವು ವರ್ಷಗಳ ನಂತರ, ಮಾಹಿತಿ ಬಹಿರಂಗಪಡಿಸಿಲ್ಲ ಎಂಬ ಕಾರಣಕ್ಕೆ ವಿಮಾ ಕಂಪನಿ ಜೀವ ವಿಮಾ ಕ್ಲೇಮ್ ತಿರಸ್ಕರಿಸಬಹುದೇ?
ತಪ್ಪು ಹೇಳಿಕೆ ಅಥವಾ ಮರೆಮಾಚುವಿಕೆಯ ಆಧಾರದ ಮೇಲೆ ಜೀವ ವಿಮಾ ಕಂಪನಿ ಪಾಲಿಸಿಯನ್ನು ಪ್ರಶ್ನಿಸಬಹುದಾದ ಅವಧಿಯನ್ನು ವಿಮಾ ಕಾಯ್ದೆ, 1938 (Insurance Act, 1938) ರ ಸೆಕ್ಷನ್ 45 ಸೀಮಿತಗೊಳಿಸುತ್ತದೆ, ಮತ್ತು ಆ ಅವಧಿಯ ನಂತರ ಆ ಆಧಾರದ ಮೇಲೆ ಪಾಲಿಸಿಯನ್ನು ಪ್ರಶ್ನಿಸುವಂತಿಲ್ಲ. ಅವಧಿಯೊಳಗೂ ವಿಮಾ ಕಂಪನಿ ತನ್ನ ವಾದವನ್ನು ಸಾಬೀತುಪಡಿಸಬೇಕು. ವಿಮಾ ಕಂಪನಿಯು ಮರೆಮಾಚಿದ ವಾಸ್ತವಾಂಶವನ್ನು, ಅದರ ಮಹತ್ವವನ್ನು ಮತ್ತು ವಿಮಾದಾರರಿಗೆ ಅದರ ಅರಿವಿತ್ತು ಎಂಬುದನ್ನು ಸಾಕ್ಷ್ಯದಿಂದ ಸಾಬೀತುಪಡಿಸಬೇಕು; ಕೇವಲ ಆರೋಪ ಸಾಕಾಗುವುದಿಲ್ಲ ಎಂದು Mahakali Sujatha v. Future Generali India Life Insurance (2024) ರಲ್ಲಿ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ ಹೇಳಿತು.
ವಿಮಾ ದೂರನ್ನು ಯಾವ ಗ್ರಾಹಕ ಆಯೋಗ ಆಲಿಸುತ್ತದೆ?
ಅದು ಪಾವತಿಸಿದ ಪ್ರತಿಫಲವನ್ನು ಅವಲಂಬಿಸಿದೆ; ವಿಮೆಯಲ್ಲಿ ಅದು ಪ್ರೀಮಿಯಂ, ಕ್ಲೇಮ್ ಮಾಡಿದ ಮೊತ್ತವಲ್ಲ. 2021 ರ ಅಧಿಕಾರವ್ಯಾಪ್ತಿ ನಿಯಮಗಳ ಅಡಿಯಲ್ಲಿ ಜಿಲ್ಲಾ ಆಯೋಗ ರೂ. 50 ಲಕ್ಷದವರೆಗಿನ ದೂರುಗಳನ್ನು, ರಾಜ್ಯ ಆಯೋಗ ರೂ. 50 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು ರೂ. 2 ಕೋಟಿಯವರೆಗಿನ ದೂರುಗಳನ್ನು, ಮತ್ತು ರಾಷ್ಟ್ರೀಯ ಆಯೋಗ ರೂ. 2 ಕೋಟಿಗಿಂತ ಹೆಚ್ಚಿನ ದೂರುಗಳನ್ನು ಆಲಿಸುತ್ತದೆ. ವಿಮಾ ಕಂಪನಿಯ ಶಾಖೆ ಇರುವಲ್ಲಿ, ವ್ಯಾಜ್ಯ ಕಾರಣ ಉಂಟಾದಲ್ಲಿ, ಅಥವಾ ನೀವು ವಾಸಿಸುವ ಅಥವಾ ಕೆಲಸ ಮಾಡುವಲ್ಲಿ, ಎರಡು ವರ್ಷಗಳೊಳಗೆ ದೂರು ಸಲ್ಲಿಸಬಹುದು, ಮತ್ತು ಅದನ್ನು e-Jagriti ಪೋರ್ಟಲ್ನಲ್ಲಿ ಆನ್ಲೈನ್ ಮೂಲಕ ಸಲ್ಲಿಸಲಾಗುತ್ತದೆ.
ಒಂದು ವ್ಯಾಪಾರ ಸಂಸ್ಥೆ ವಿಮಾ ವಿವಾದವನ್ನು ವಿಮಾ ಒಂಬುಡ್ಸ್ಮನ್ ಬಳಿ ಕೊಂಡೊಯ್ಯಬಹುದೇ?
ಕೆಲವು ಸಂಸ್ಥೆಗಳು ಮಾತ್ರ. ನಿಯಮಗಳು ವೈಯಕ್ತಿಕ ವಿಮೆ, ಗುಂಪು ವಿಮೆ, ಮತ್ತು ಏಕವ್ಯಕ್ತಿ ಮಾಲೀಕತ್ವದ ಸಂಸ್ಥೆಗಳು ಹಾಗೂ ಸೂಕ್ಷ್ಮ, ಸಣ್ಣ ಮತ್ತು ಮಧ್ಯಮ ಉದ್ಯಮಗಳ ಅಭಿವೃದ್ಧಿ ಕಾಯ್ದೆ, 2006 (MSMED Act, 2006) ಯಲ್ಲಿ ವ್ಯಾಖ್ಯಾನಿಸಿದ ಸೂಕ್ಷ್ಮ ಉದ್ಯಮಗಳಿಗೆ ನೀಡಿದ ಪಾಲಿಸಿಗಳಿಗೆ ಅನ್ವಯಿಸುತ್ತವೆ (ನಿಯಮ 2 ಮತ್ತು 3). ಸೂಕ್ಷ್ಮ ಉದ್ಯಮವಲ್ಲದ ಕಂಪನಿ ಅಥವಾ ಪಾಲುದಾರಿಕೆ ಸಂಸ್ಥೆ ತನ್ನ ವಾಣಿಜ್ಯ ಪಾಲಿಸಿಗಳಿಗೆ ಒಂಬುಡ್ಸ್ಮನ್ ಬಳಸುವಂತಿಲ್ಲ; ಅದಕ್ಕಿರುವ ಮಾರ್ಗಗಳು: ಗ್ರಾಹಕ ಸಂರಕ್ಷಣಾ ಕಾಯ್ದೆ ಅದಕ್ಕೆ ಅನ್ವಯಿಸುವಲ್ಲಿ ಗ್ರಾಹಕ ಆಯೋಗ, ಸಿವಿಲ್ ದಾವೆ, ಅಥವಾ ನಷ್ಟದ ಮೊತ್ತದ ಕುರಿತು ಪಾಲಿಸಿ ಅವಕಾಶ ನೀಡಿದಲ್ಲಿ ಮಧ್ಯಸ್ಥಗಾರಿಕೆ.
ವಿಮಾ ದೂರಿಗೆ ನನಗೆ ಯಾವ ದಾಖಲೆಗಳು ಬೇಕು?
ಪಾಲಿಸಿ ಮತ್ತು ಶೆಡ್ಯೂಲ್, ಪ್ರಸ್ತಾವನೆ ನಮೂನೆ, ಪ್ರೀಮಿಯಂ ರಸೀದಿಗಳು, ಕ್ಲೇಮ್ ನಮೂನೆ, ತಿರಸ್ಕಾರ ಅಥವಾ ಇತ್ಯರ್ಥದ ಪತ್ರ, ಸರ್ವೇಯರ್ ಅಥವಾ ತನಿಖಾಧಿಕಾರಿಯ ವರದಿ, ವಿಮಾ ಕಂಪನಿಗೆ ನೀವು ನೀಡಿದ ಲಿಖಿತ ದೂರು ಮತ್ತು ಅದರ ಉತ್ತರ, ಹಾಗೂ ಕ್ಲೇಮ್ಗೆ ನಿರ್ದಿಷ್ಟವಾದ ದಾಖಲೆಗಳು: ಆರೋಗ್ಯ ವಿಮೆಗೆ ಆಸ್ಪತ್ರೆ ದಾಖಲೆಗಳು, ಡಿಸ್ಚಾರ್ಜ್ ಸಾರಾಂಶ ಮತ್ತು ಬಿಲ್ಗಳು; ಮೋಟಾರು ವಿಮೆಗೆ FIR, ಅಂತಿಮ ವರದಿ ಮತ್ತು ದುರಸ್ತಿ ಅಂದಾಜುಗಳು; ಜೀವ ವಿಮೆಗೆ ಮರಣ ಪ್ರಮಾಣಪತ್ರ ಮತ್ತು ವೈದ್ಯಕೀಯ ಇತಿಹಾಸ; ಆಸ್ತಿ ವಿಮೆಗೆ ದಾಸ್ತಾನು ಮತ್ತು ಲೆಕ್ಕಪತ್ರ ದಾಖಲೆಗಳು. ಪಾಲಿಸಿ ಖರೀದಿಯಿಂದ ಕೊನೆಯ ಪತ್ರದವರೆಗಿನ ದಿನಾಂಕಗಳ ಸಣ್ಣ ಪಟ್ಟಿ ದೂರನ್ನು ಸುಲಭವಾಗಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ನೆರವಾಗುತ್ತದೆ.
ಈ ಉತ್ತರಗಳು ತಿಳಿವಳಿಕೆಗಾಗಿ ನೀಡಿರುವ ಸಾರಾಂಶಗಳು; ಇವು ಯಾವುದೇ ವೈಯಕ್ತಿಕ ಪ್ರಕರಣದ ಕುರಿತ ಕಾನೂನು ಸಲಹೆಯಲ್ಲ.
ಗಂಭೀರ ಪ್ರಶ್ನೆಗೆ ಪೂರ್ತಿ ಓದಿದ ಕಡತ ಬೇಕು.
ಸಮಾಲೋಚನೆಗಳು ಪೂರ್ವನಿಗದಿತ ಭೇಟಿಯ ಮೂಲಕ ಮಾತ್ರ, G-46, Basement, Greater Kailash III, New Delhi ಇಲ್ಲಿ ನಡೆಯುತ್ತವೆ. ಪತ್ರವ್ಯವಹಾರವನ್ನು ಕಚೇರಿಯ ಮುಖ್ಯಸ್ಥರೇ ಓದುತ್ತಾರೆ.
ಈ ಪುಟವು ಭಾರತೀಯ ವಕೀಲರ ಪರಿಷತ್ತಿನ ನಿಯಮಗಳು (Bar Council of India Rules) ಅನುಮತಿಸುವಂತೆ Lokesh Bhardwaj Law Offices ನ ಕೆಲಸದ ಬಗ್ಗೆ ಸಾಮಾನ್ಯ ಮಾಹಿತಿ ನೀಡುತ್ತದೆ. ಇದು ಕಾನೂನು ಸಲಹೆಯಲ್ಲ, ಮತ್ತು ಇದು ವಕೀಲ ಮತ್ತು ಕಕ್ಷಿದಾರರ ಸಂಬಂಧವನ್ನು ಸೃಷ್ಟಿಸುವುದಿಲ್ಲ. ಲಿಖಿತವಾಗಿ ಒಪ್ಪಿದ ನೇಮಕದ ಮೇಲೆ ಮಾತ್ರ LBLO ಪ್ರಕರಣದಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ.
16/11/2026 ರಂದು ಇದ್ದಂತೆ ಕಾನೂನನ್ನು ತಿಳಿಸಲಾಗಿದೆ.