
विमा दावे: दावा नाकारणे, विलंब आणि विमा लोकपाल
विमा कंपनी दावा नाकारते, त्याचा काही भागच देते, किंवा त्यावर निर्णयच घेत नाही, तेव्हा पॉलिसीधारकाकडे तीन मार्ग असतात: विमा कंपनीकडे लेखी तक्रार, विमा लोकपाल, आणि ग्राहक आयोग.
थोडक्यात
- दावा नाकारल्याचे, आधार घेतलेल्या पॉलिसी खंडासह, लेखी मागा. अपवर्जन कलमांचा अर्थ विमा कंपनीच्या विरोधात काटेकोरपणे लावला जातो, आणि अपवर्जन लागू होते हे विमा कंपनीने सिद्ध केले पाहिजे.
- FIR तत्परतेने नोंदवली गेली असेल तर विमा कंपनीला कळवण्यात झालेला विलंब एवढ्यानेच चोरीचा खरा दावा नाकारण्याचे कारण ठरत नाही, असे सर्वोच्च न्यायालयाच्या तीन न्यायाधीशांच्या खंडपीठाने 2020 मध्ये ठरवले.
- विमा लोकपाल वैयक्तिक विमा प्रकार, समूह पॉलिसी आणि एकल मालकी व्यवसाय व सूक्ष्म उद्योगांच्या पॉलिसींविषयीच्या, विमा कंपन्या, त्यांचे एजंट व मध्यस्थ, आणि विमा दलाल यांच्याविरुद्धच्या तक्रारी ऐकतो.
- लोकपालाकडे तक्रार करण्यापूर्वी विमा कंपनीकडे लेखी तक्रार केलेली असली पाहिजे, आणि ती फेटाळल्यापासून, किंवा उत्तराशिवाय एक महिना उलटल्यापासून, एका वर्षाच्या आत लोकपालाकडे तक्रार केली पाहिजे; लोकपाल विलंब माफ करू शकतो.
- लोकपाल Rs. 50 लाखांपर्यंत भरपाई देऊ शकतो, त्याने सर्व आवश्यक बाबी मिळाल्यापासून तीन महिन्यांच्या आत निर्णय द्यावा, आणि त्याचा निवाडा विमा कंपनीवर बंधनकारक असतो, जिने 30 दिवसांच्या आत पालन केले पाहिजे.
- कारण उद्भवल्यापासून दोन वर्षांच्या आत, दिलेल्या हप्त्यानुसार किंवा मोबदल्यानुसार जिल्हा, राज्य किंवा राष्ट्रीय आयोगासमोर ग्राहक तक्रार करता येते; आधीच न्यायालय किंवा आयोगासमोर असलेले प्रकरण लोकपाल हाती घेऊ शकत नाही.
तुमच्या कानावर पडणाऱ्या संज्ञा
- दावा नाकारणे (Repudiation)
- विमा कंपनीने दावा पूर्णपणे किंवा अंशतः नाकारणे.
- अपवर्जन कलम (Exclusion clause)
- एखादा धोका संरक्षणाच्या बाहेर ठेवणारी पॉलिसीतील अट.
- परम सद्भाव (Utmost good faith)
- करार करताना प्रस्तावक आणि विमा कंपनी दोघांनीही महत्त्वाची वस्तुस्थिती प्रामाणिकपणे उघड करण्याचे कर्तव्य.
- महत्त्वाची वस्तुस्थिती (Material fact)
- धोका स्वीकारायचा की नाही आणि कोणत्या अटींवर, हे ठरवताना विवेकी विमा कंपनीवर प्रभाव टाकू शकेल अशी वस्तुस्थिती.
- तक्रार निवारण अधिकारी (Grievance Redressal Officer)
- बाहेरच्या मंचाकडे जाण्यापूर्वी तक्रारी स्वीकारून त्यांचा निर्णय करणे बंधनकारक असलेला विमा कंपनीचा अधिकारी.
- Bima Bharosa
- भारतीय विमा नियामक आणि विकास प्राधिकरणाचे (IRDAI) तक्रार पोर्टल.
- विमा लोकपाल (Insurance Ombudsman)
- विमा लोकपाल नियम, 2017 खालील मंच, जो मध्यस्थी करतो आणि विमा कंपनीवर बंधनकारक असलेले निवाडे देतो.
- विमा लोकपाल परिषद (Council for Insurance Ombudsmen)
- लोकपाल कार्यालयांचे प्रशासन करणारी आणि ऑनलाइन तक्रार प्रणाली चालवणारी संस्था.
- सर्वेक्षक (Surveyor)
- सर्वसाधारण विमा दाव्यात हानीचे मूल्यमापन करण्यासाठी नेमलेली व्यक्ती; तिचा अहवाल सहसा मुख्य कागदपत्र असतो.
सविस्तर
विमा दावा नाकारणे आणि विलंब
विमा पॉलिसी हा करार आहे, पण विशेष प्रकारचा. प्रस्तावकाने महत्त्वाची वस्तुस्थिती उघड केली पाहिजे; पॉलिसीचा मसुदा विमा कंपनी तयार करते आणि दाव्याचा निर्णयही तीच करते. न्यायालये प्रत्येक बाजूला तिच्या भागाला बांधील ठेवतात, आणि विमा कंपनीच्या अटी बारकाईने वाचतात.
दावा नाकारण्याची नेहमीची कारणे
- प्रस्ताव अर्जात माहिती न देणे किंवा चुकीचे निवेदन, उदाहरणार्थ पूर्वीच्या आजाराविषयी किंवा इतर पॉलिसींविषयी.
- पॉलिसीच्या शब्दरचनेतील अपवर्जने आणि उप-मर्यादा.
- अटीचा भंग, जसे उशिरा सूचना, सहकार्य न करणे, किंवा परवान्याबाहेर वाहनाचा वापर.
- फसवणूक किंवा अतिशयोक्ती, किंवा हानी संरक्षणात मुळीच येत नाही असे म्हणणे.
न्यायालये ही कारणे कशी तपासतात
Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 मध्ये सर्वोच्च न्यायालयाने ठरवले की अपवर्जन कलमाचा अर्थ इतर अटींपेक्षा वेगळ्या पद्धतीने लावला पाहिजे: त्याचा आधार घेणाऱ्या विमा कंपनीवरच जबाबदारी आणि सिद्धतेचा भार दोन्ही असतात, आणि संदिग्ध कलमाचा अर्थ त्याचा मसुदा तयार करणाऱ्या विमा कंपनीच्या विरोधात लावला जातो. Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020 मध्ये 24/01/2020 रोजी निर्णय देताना तीन न्यायाधीशांच्या खंडपीठाने ठरवले की वाहन चोरीला गेल्यानंतर विमाधारकाने लगेच FIR नोंदवली, वाहनाचा शोध लागला नाही म्हणून पोलिसांनी अंतिम अहवाल दाखल केला, आणि विमा कंपनीच्याच अन्वेषकाला चोरी खरी आढळली, तेव्हा विमा कंपनीला कळवण्यात झालेला विलंब दावा नाकारण्याचे कारण नाही; अशा तांत्रिक कारणांवरून खरे दावे नाकारणे अति-तांत्रिक असल्याचे न्यायालयाने म्हटले.
जीवन विमा पॉलिसींसाठी विमा अधिनियम, 1938 चे कलम 45 चुकीच्या निवेदनासाठी विमा कंपनी पॉलिसीवर किती काळात प्रश्न उपस्थित करू शकते याची मर्यादा घालते, आणि विमा कंपनीवर सिद्धतेचा मोठा भार असतो. Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024 मध्ये 10/04/2024 रोजी निर्णय देताना सर्वोच्च न्यायालयाने ठरवले की इतर पॉलिसी दडपल्याचा आरोप करणाऱ्या विमा कंपनीने ती वस्तुस्थिती पुराव्याने सिद्ध केली पाहिजे आणि तिचे महत्त्व व विमाधारकाला असलेली माहिती दाखवली पाहिजे; प्रतिज्ञापत्रातील केवळ आरोप पुरेसा नाही.
दावा निकाली काढण्यात विलंब
विलंब हेच तक्रारीचे कारण आहे. IRDAI च्या विनियमांत ठरलेल्या वेळेपलीकडे दावा निकाली काढण्यात होणारा विलंब हे विमा लोकपाल नियम तक्रार करता येण्याचे पहिले कारण म्हणून नमूद करतात (नियम 13(1)(a)), आणि दावा ज्या तारखेला निकाली निघायला हवा होता त्या तारखेपासून निवाड्यावर विनियमांत नमूद दराने व्याज मिळते (नियम 17(7)).
पहिली पावले
- आधार घेतलेल्या खंडासह दावा नाकारल्याचे किंवा अंशतः तडजोडीचे पत्र, आणि सर्वेक्षकाचा किंवा अन्वेषकाचा अहवाल मिळवा.
- विमा कंपनीच्या तक्रार निवारण अधिकाऱ्याला लिहा, प्रत्येक कारणाला उत्तर द्या, आणि पाठवल्याचा पुरावा ठेवा. तक्रार Bima Bharosa वरही नोंदवता येते.
- पॉलिसी आणि प्रस्ताव अर्ज, हप्त्याच्या पावत्या, दावा अर्ज, वैद्यकीय किंवा दुरुस्तीच्या नोंदी, बिले, लागू असल्यास FIR, आणि सर्व पत्रव्यवहार गोळा करा.
- बाहेरचा मंच निवडा: लोकपाल किंवा ग्राहक आयोग.
विमा लोकपाल
विमा लोकपाल नियम, 2017 हे विमा नियामक आणि विकास प्राधिकरण अधिनियम, 1999 (IRDA Act, 1999) च्या कलम 24 खाली करण्यात आले (25/04/2017 चे G.S.R. 413(E)) आणि 2018 मध्ये, 2021 मध्ये दोनदा आणि 09/11/2023 रोजी (G.S.R. 828(E)) सुधारित करण्यात आले. लोकपाल कार्यालयांचे प्रशासन विमा लोकपाल परिषद करते.
कोणाला आणि कशाला लागू
- वैयक्तिक विमा प्रकार, समूह पॉलिसी, आणि एकल मालकी व्यवसाय व सूक्ष्म उद्योगांच्या पॉलिसींविषयीच्या तक्रारी (नियम 2 आणि 3), विमा कंपन्या, त्यांचे एजंट व मध्यस्थ, आणि विमा दलाल यांच्याविरुद्ध.
- कारणांमध्ये दावा निकाली काढण्यात विलंब, अंशतः किंवा पूर्ण दावा नाकारणे, हप्त्याविषयीचे वाद, पॉलिसीच्या अटींचे चुकीचे वर्णन, दाव्यावर परिणाम करणारा पॉलिसीचा अर्थ, पॉलिसी सेवा, प्रस्तावाशी न जुळणारी पॉलिसी, हप्ता भरल्यानंतरही पॉलिसी न देणे, आणि या बाबींविषयीच्या IRDAI च्या विनियमांचे व परिपत्रकांचे पालन न करणे यांचा समावेश आहे (नियम 13(1)).
- ज्याच्या क्षेत्रात विमा कंपनीची शाखा किंवा तक्रारदाराचे निवासस्थान आहे त्या लोकपालाकडे तक्रार जाते (नियम 14(1)).
अटी
- विमा कंपनीकडे किंवा दलालाकडे आधी केलेले लेखी निवेदन (पत्र, ईमेल किंवा विमा कंपनीच्या संकेतस्थळाद्वारे), आणि ते फेटाळले जाणे, ते मिळाल्यापासून एका महिन्यात उत्तर न येणे, किंवा असमाधानकारक उत्तर (नियम 14(3)(a)).
- तक्रार नाकारल्यापासून किंवा असमाधानकारक निर्णयापासून, किंवा उत्तर आले नसल्यास निवेदनानंतर एक महिना संपल्यापासून, एका वर्षाच्या आत तक्रार (नियम 14(3)(b)). विमा कंपनीचे म्हणणे ऐकून आणि कारणे नोंदवून लोकपाल विलंब माफ करू शकतो (नियम 14(4)).
- न्यायालय, ग्राहक मंच किंवा लवादासमोर प्रलंबित असलेल्या किंवा त्यांनी निर्णय केलेल्या विषयावर तक्रार करता येत नाही (नियम 14(5)).
- तक्रार कागदावर, ईमेलने किंवा परिषदेच्या संकेतस्थळावरून ऑनलाइन, तथ्ये, कागदपत्रे, हानी आणि मागितलेला दिलासा यांसह करता येते (नियम 14(2)). कोणतेही शुल्क विहित नाही.
मध्यस्थी, सुनावणी आणि निवाडा
- पक्षकारांनी मध्यस्थीला लेखी संमती दिली तर लोकपाल एका महिन्याच्या आत शिफारस करतो; तक्रारदार 15 दिवसांच्या आत ती स्वीकारतो, आणि स्वीकृती मिळाल्यापासून 15 दिवसांच्या आत विमा कंपनी पालन करते (नियम 16).
- अन्यथा लोकपाल दोन्ही बाजूंचे म्हणणे ऐकतो, तज्ज्ञांचे मत मागवू शकतो आणि व्हिडिओ कॉन्फरन्सद्वारे सुनावणी घेऊ शकतो (नियम 15), आणि तक्रारदाराकडून सर्व आवश्यक बाबी मिळाल्यापासून तीन महिन्यांच्या आत कारणमीमांसा असलेला निवाडा देतो (नियम 17(4)).
- निवाड्याची रक्कम थेट झालेल्या हानीपेक्षा जास्त असू शकत नाही, आणि खर्चासह Rs. 50 लाखांपेक्षा जास्त असू शकत नाही (नियम 17(3), 09/11/2023 रोजी सुधारित केल्याप्रमाणे).
- निवाडा मिळाल्यापासून 30 दिवसांच्या आत विमा कंपनीने पालन केले पाहिजे (नियम 17(6)), आणि निवाडा विमा कंपनीवर बंधनकारक असतो (नियम 17(8)). नियम निवाडा विमा कंपनीवर बंधनकारक करतात; ते स्पष्ट शब्दांत तक्रारदाराला बांधील करत नाहीत.
विमा कंपन्यांविरुद्ध ग्राहक तक्रारी
ग्राहक संरक्षण अधिनियम, 2019 (Consumer Protection Act, 2019) खाली विमा ही सेवा आहे, आणि चुकीने दावा नाकारणे किंवा अवाजवी विलंब ही सेवेतील त्रुटी आहे. लोकपाल नियम स्वतःच त्रुटीची अधिनियमातील व्याख्या स्वीकारतात (नियम 13(1) चे स्पष्टीकरण).
कोणता आयोग आणि केव्हा
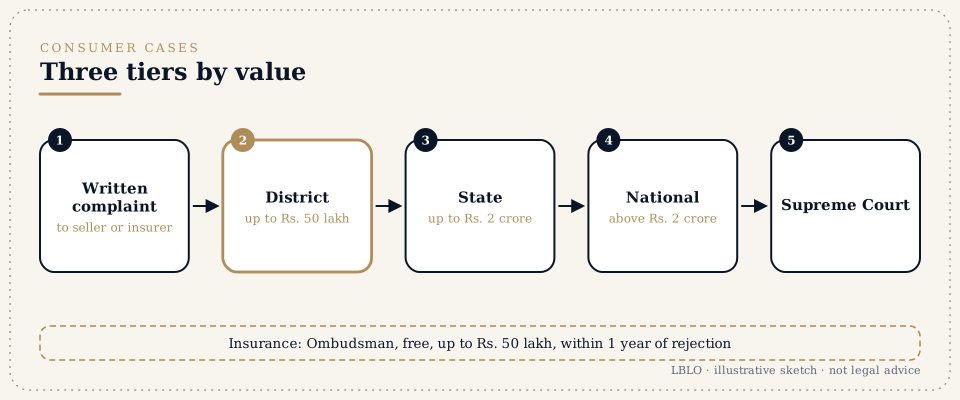
- 2021 च्या अधिकारक्षेत्र नियमांनुसार, दिलेला मोबदला Rs. 50 लाखांपेक्षा जास्त नसलेल्या तक्रारी जिल्हा आयोग, Rs. 50 लाखांपेक्षा जास्त ते Rs. 2 कोटींपर्यंतच्या राज्य आयोग, आणि Rs. 2 कोटींपेक्षा जास्तच्या राष्ट्रीय आयोग ऐकतो. विम्याच्या प्रकरणांत मोबदला म्हणजे भरलेला हप्ता; दाव्याची रक्कम मंच ठरवत नाही.
- जिथे विमा कंपनी व्यवसाय करते किंवा तिची शाखा आहे, जिथे कारण उद्भवले, किंवा जिथे तक्रारदार राहतो किंवा स्वतः लाभासाठी काम करतो, तिथे तक्रार दाखल करता येते (कलम 34(2)).
- ती कारण उद्भवल्यापासून, सामान्यतः दावा नाकारल्याच्या तारखेपासून, दोन वर्षांच्या आत दाखल केली पाहिजे; नंतरच्या तक्रारीसाठी पुरेसे कारण लागते, जे आयोग नोंदवतो (कलम 69).
- तक्रारी ग्राहक व्यवहार विभागाच्या e-Jagriti पोर्टलवर ऑनलाइन दाखल केल्या जातात.
अपिले
जिल्हा आयोगाकडून राज्य आयोगाकडे 45 दिवसांत, राज्य आयोगाच्या मूळ आदेशाविरुद्ध राष्ट्रीय आयोगाकडे 30 दिवसांत, आणि राष्ट्रीय आयोगाच्या मूळ आदेशाविरुद्ध सर्वोच्च न्यायालयाकडे 30 दिवसांत अपील करता येते; प्रत्येक वेळी रक्कम द्यावी लागणाऱ्या अपीलकर्त्याने आदेशित रकमेच्या 50 टक्के जमा केले पाहिजेत (कलमे 41, 51 आणि 67).
लोकपाल की आयोग
- रक्कम. लोकपाल Rs. 50 लाखांपेक्षा जास्त रक्कम देऊ शकत नाही; आयोगांना कोणतीही कमाल मर्यादा नाही.
- अंतिमता. लोकपालाचा निवाडा विमा कंपनीवर बंधनकारक असतो, आणि नियमांखाली तिला अपील करता येत नाही; आयोगाचा आदेश दोन्ही बाजूंवर बंधनकारक असतो आणि कोणतीही बाजू त्याविरुद्ध अपील करू शकते.
- वेग आणि खर्च. लोकपाल कोणतेही शुल्क घेत नाही आणि त्याची कालमर्यादा तीन महिन्यांची आहे; आयोगात अधिक सविस्तर कथने आणि पुरावे मांडता येतात, जे वादग्रस्त तथ्यांसाठी योग्य ठरते.
- एकच मार्ग. ग्राहक मंचासमोर प्रलंबित असलेले किंवा त्याने निर्णय केलेले प्रकरण लोकपाल ऐकू शकत नाही, त्यामुळे आधी आयोगासमोर तक्रार दाखल केल्यास लोकपालाचा मार्ग बंद होतो; म्हणून निवड सुरुवातीलाच करावी.
आरोग्य, मोटार, जीवन आणि मालमत्ता दावे
आरोग्य विमा
वाद सहसा आधीपासूनचे आजार आणि प्रतीक्षा कालावधी, विशिष्ट उपचारांवरील किंवा खोलीभाड्यावरील उप-मर्यादा, एखादा उपचार "प्रायोगिक" आहे का, आणि कॅशलेस मंजुरीतील विलंब यांविषयी असतात. पॉलिसीची शब्दरचना आणि प्रस्ताव अर्ज आरोग्य विम्याविषयीच्या IRDAI च्या सध्याच्या विनियमांसोबत आणि परिपत्रकांसोबत वाचावेत; त्या विनियमांचे व परिपत्रकांचे पालन न करणे हेच लोकपालाकडे तक्रारीचे कारण आहे (नियम 13(1)(i)). उपचार का आवश्यक होता याचे उपचार करणाऱ्या डॉक्टरांनी दिलेले लेखी स्पष्टीकरण हे बहुतेक वेळा सर्वांत उपयुक्त एकमेव कागदपत्र असते. विमा कंपन्या आणि आधुनिक उपचार या कार्यालयाच्या लेखात प्रायोगिक उपचारांचा प्रश्न सविस्तर चर्चिला आहे.
मोटार विमा
स्वतःच्या वाहनाच्या नुकसानीचा दावा सर्वेक्षकाचे मूल्यमापन, दुरुस्तीची बिले आणि चालक व वाहनाच्या वापराविषयीच्या पॉलिसीतील अटींवर अवलंबून असतो. चोरीचा दावा तत्पर FIR, पोलिसांचा अंतिम अहवाल आणि विमा कंपनीच्या तपासावर अवलंबून असतो; Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020, 24/01/2020 रोजी निर्णित, नंतर केवळ उशिरा सूचना हे दावा नाकारण्याचे कारण नाही. वाहनामुळे जखमी झालेल्या त्रयस्थ व्यक्तीचा दावा हा पॉलिसीचा वादच नाही: तो मोटार अपघात दावा न्यायाधिकरणाकडे जातो, ज्याचे स्पष्टीकरण मोटार अपघात दाव्यांविषयीच्या पानावर आहे.
जीवन विमा
मृत्यू दावे बहुतेक वेळा आजार किंवा इतर पॉलिसी उघड न केल्याच्या कारणावरून नाकारले जातात. पॉलिसीनंतर किती काळापर्यंत विमा कंपनी असे कारण उपस्थित करू शकते याची मर्यादा विमा अधिनियमाचे कलम 45 घालते, आणि Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024, 10/04/2024 रोजी निर्णित, दडपणूक, तिचे महत्त्व आणि माहिती सिद्ध करण्याचा भार विमा कंपनीवर टाकते.
मालमत्ता आणि अग्नी विमा
हे दावे सर्वेक्षकाचा अहवाल, विमाधारकाच्या हिशोबाच्या वह्या आणि साठ्याच्या नोंदी, आणि अपवर्जने यांवर ठरतात. Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 नुसार अपवर्जन लागू होते हे विमा कंपनीने सिद्ध केले पाहिजे, आणि संदिग्ध अपवर्जनाचा अर्थ विमाधारकाच्या बाजूने लावला जातो. एकल मालकी व्यवसाय आणि सूक्ष्म उद्योगांच्या पॉलिसी लोकपालाकडे जाऊ शकतात; इतर व्यावसायिक पॉलिसी ग्राहक आयोगाकडे, किंवा रकमेबाबत पॉलिसीत तरतूद असल्यास लवादाकडे जातात.
लोक विचारतात ते प्रश्न
माझा विमा दावा नाकारला गेला आहे. आधी काय करावे?
दावा नाकारल्याचे कारण, ज्या पॉलिसी खंडाचा आधार घेतला तो नेमका खंड नमूद करून, लेखी मागा, आणि सर्वेक्षकाचा किंवा अन्वेषकाचा अहवालही मागा. त्यानंतर विमा कंपनीच्या तक्रार निवारण अधिकाऱ्याला लिहा, प्रत्येक कारणाला कागदपत्रांसह उत्तर द्या, आणि पाठवल्याचा पुरावा ठेवा; IRDAI च्या Bima Bharosa पोर्टलवरही तक्रार नोंदवता येते. विमा कंपनीने तक्रार फेटाळली, एका महिन्यात उत्तर दिले नाही, किंवा समाधानकारक उत्तर दिले नाही, तर तुम्ही एका वर्षाच्या आत विमा लोकपालाकडे जाऊ शकता, किंवा कारण उद्भवल्यापासून दोन वर्षांच्या आत ग्राहक तक्रार दाखल करू शकता.
विमा लोकपाल जास्तीत जास्त किती रक्कम देऊ शकतो?
09/11/2023 रोजी सुधारित केलेल्या विमा लोकपाल नियम, 2017 (Insurance Ombudsman Rules, 2017) च्या नियम 17(3) नुसार, संबंधित खर्चासह Rs. 50 लाख. शिवाय निवाड्याची रक्कम तक्रारीच्या कारणाचा थेट परिणाम म्हणून झालेल्या हानीपेक्षा जास्त असू शकत नाही. पणाला लागलेली रक्कम यापेक्षा जास्त असेल तर ग्राहक आयोग हा योग्य मंच आहे, कारण त्याला कोणतीही कमाल मर्यादा नाही. ही मर्यादा लोकपाल किती रक्कम देतो याबाबत आहे, पॉलिसीच्या आकाराबाबत नाही, त्यामुळे मोठ्या पॉलिसीवरील लहान वादग्रस्त दावाही लोकपालाकडे जाऊ शकतो.
विमा लोकपालाचा निवाडा बंधनकारक असतो का?
तो विमा कंपनीवर किंवा विमा दलालावर बंधनकारक असतो (नियम 17(8)); त्यांनी तो मिळाल्यापासून 30 दिवसांच्या आत त्याचे पालन केले पाहिजे आणि पालन केल्याचे कळवले पाहिजे (नियम 17(6)). नियमांमध्ये विमा कंपनीला अपिलाची तरतूद नाही. दावा ज्या तारखेला निकाली निघायला हवा होता त्या तारखेपासून निवाड्याच्या रकमेवर IRDAI च्या विनियमांतील दराने व्याज मिळते. विमा कंपनीने पालन केले नाही तर तक्रारदार त्याची माहिती लोकपालाला आणि IRDAI ला देऊ शकतो.
विमा लोकपाल तक्रारीचा निर्णय करायला किती वेळ घेतो?
तक्रारदाराकडून सर्व आवश्यक बाबी मिळाल्यापासून तीन महिन्यांच्या आत लोकपालाने निवाडा दिला पाहिजे असे नियम सांगतात (नियम 17(4)). पक्षकार मध्यस्थीला तयार असतील तर त्यांच्या लेखी संमतीपासून एका महिन्याच्या आत लोकपाल शिफारस करतो, तक्रारदार ती 15 दिवसांच्या आत स्वीकारतो, आणि स्वीकृती मिळाल्यापासून 15 दिवसांच्या आत विमा कंपनी पालन करते (नियम 16). त्यामुळे लागणारा वेळ काही प्रमाणात तक्रार दाखल करताना ती किती परिपूर्ण आहे यावर अवलंबून असतो; प्रत्येक कागदपत्र सोबत पाठवल्याने विलंब टळतो.
मी ग्राहक न्यायालयात आणि विमा लोकपालाकडे एकाच वेळी जाऊ शकतो का?
नाही. विमा लोकपाल नियमांचा नियम 14(5) असा विषय लोकपालाकडे तक्रार करण्यास प्रतिबंध करतो ज्यावर न्यायालय, ग्राहक मंच किंवा लवादासमोर कार्यवाही प्रलंबित आहे किंवा ज्याचा त्यांनी निर्णय केला आहे. त्यामुळे आधी ग्राहक आयोगासमोर तक्रार दाखल केल्यास त्याच तक्रारीसाठी लोकपालाचा मार्ग बंद होतो. रक्कम, तथ्ये वादग्रस्त असून पुराव्याची गरज आहे का, आणि अपिलाची गरज पडू शकते का, याचा विचार करून सुरुवातीलाच निवड करावी.
मी उशिरा कळवले म्हणून विमा कंपनी दावा नाकारू शकते का?
विलंबामुळे तिचे खरे नुकसान झाले नसेल आणि दावा खरा असेल तर नाही. Gurshinder Singh v. Shriram General Insurance (2020) मध्ये सर्वोच्च न्यायालयाच्या तीन न्यायाधीशांच्या खंडपीठाने ठरवले की वाहन चोरीची FIR लगेच नोंदवली गेली, पोलिसांना वाहनाचा शोध लागला नाही, आणि विमा कंपनीच्या अन्वेषकाला चोरी खरी आढळली, अशा वेळी केवळ विमा कंपनीला कळवण्यात झालेला विलंब दावा नाकारण्याचे कारण ठरू शकत नाही. तरीही सूचना शक्य तितक्या लवकर, लेखी, आणि विलंब झाल्यास त्याच्या कारणासह द्यावी.
पॉलिसी दिल्यानंतर अनेक वर्षांनी माहिती लपवल्याच्या कारणावरून विमा कंपनी जीवन विमा दावा नाकारू शकते का?
विमा अधिनियम, 1938 (Insurance Act, 1938) चे कलम 45 चुकीचे निवेदन किंवा माहिती दडपल्याच्या कारणावरून जीवन विमा कंपनी पॉलिसीवर किती काळात प्रश्न उपस्थित करू शकते याची मर्यादा घालते, आणि त्यानंतर त्या कारणावरून पॉलिसीवर प्रश्न उपस्थित करता येत नाही. त्या मुदतीच्या आतसुद्धा विमा कंपनीने आपले म्हणणे सिद्ध केले पाहिजे. Mahakali Sujatha v. Future Generali India Life Insurance (2024) मध्ये सर्वोच्च न्यायालयाने ठरवले की विमा कंपनीने दडपलेली वस्तुस्थिती पुराव्याने, तिचे महत्त्व आणि विमाधारकाला तिची माहिती होती हे सिद्ध केले पाहिजे; केवळ आरोप पुरेसा नाही.
विम्याची तक्रार कोणता ग्राहक आयोग ऐकतो?
ते दिलेल्या मोबदल्यावर अवलंबून असते, जो विम्यात हप्ता (प्रीमियम) असतो, दाव्याची रक्कम नव्हे. 2021 च्या अधिकारक्षेत्र नियमांनुसार जिल्हा आयोग Rs. 50 लाखांपर्यंतच्या तक्रारी, राज्य आयोग Rs. 50 लाखांपेक्षा जास्त ते Rs. 2 कोटींपर्यंतच्या, आणि राष्ट्रीय आयोग Rs. 2 कोटींपेक्षा जास्तच्या तक्रारी ऐकतो. जिथे विमा कंपनीची शाखा आहे, जिथे कारण उद्भवले, किंवा जिथे तुम्ही राहता किंवा काम करता तिथे दोन वर्षांच्या आत तक्रार दाखल करता येते, आणि ती e-Jagriti पोर्टलवर ऑनलाइन दाखल केली जाते.
एखादा व्यवसाय विमा वाद विमा लोकपालाकडे नेऊ शकतो का?
फक्त काही व्यवसाय. हे नियम वैयक्तिक विमा प्रकार, समूह विमा, आणि सूक्ष्म, लघु आणि मध्यम उद्योग विकास अधिनियम, 2006 (MSMED Act, 2006) मध्ये व्याख्या केलेल्या एकल मालकी व्यवसायांना आणि सूक्ष्म उद्योगांना दिलेल्या पॉलिसींना लागू होतात (नियम 2 आणि 3). सूक्ष्म उद्योग नसलेली कंपनी किंवा भागीदारी संस्था तिच्या व्यावसायिक पॉलिसींसाठी लोकपालाकडे जाऊ शकत नाही; तिच्यासाठी मार्ग म्हणजे ग्राहक संरक्षण अधिनियम तिला लागू होत असल्यास ग्राहक आयोग, दिवाणी दावा, किंवा हानीच्या रकमेबाबत पॉलिसीत तरतूद असल्यास लवाद.
विमा तक्रारीसाठी मला कोणती कागदपत्रे लागतील?
पॉलिसी आणि अनुसूची, प्रस्ताव अर्ज, हप्त्याच्या पावत्या, दावा अर्ज, दावा नाकारल्याचे किंवा तडजोडीचे पत्र, सर्वेक्षकाचा किंवा अन्वेषकाचा अहवाल, विमा कंपनीकडे केलेली तुमची लेखी तक्रार आणि तिचे उत्तर, आणि दाव्याशी संबंधित विशिष्ट नोंदी: आरोग्य विम्यासाठी रुग्णालयाच्या नोंदी, डिस्चार्ज सारांश आणि बिले; मोटार विम्यासाठी FIR, अंतिम अहवाल आणि दुरुस्तीचे अंदाजपत्रक; जीवन विम्यासाठी मृत्यू प्रमाणपत्र आणि वैद्यकीय इतिहास; मालमत्ता विम्यासाठी साठा आणि हिशोबाच्या नोंदी. पॉलिसी खरेदीपासून शेवटच्या पत्रापर्यंतच्या तारखांची छोटी यादी असल्यास तक्रार समजायला सोपी होते.
ही उत्तरे शैक्षणिक स्वरूपाचे सारांश आहेत; ती कोणत्याही वैयक्तिक प्रकरणावरील कायदेशीर सल्ला नाहीत.
गंभीर प्रश्नासाठी नीट वाचलेली कागदपत्रे हवीत.
भेटी पूर्वनियोजित वेळ घेऊन G-46, Basement, Greater Kailash III, New Delhi येथे होतात. पत्रव्यवहार प्रमुख वकील वाचतात.
हे पान बार कौन्सिल ऑफ इंडिया नियमांनी (Bar Council of India Rules) दिलेल्या परवानगीनुसार Lokesh Bhardwaj Law Offices च्या कामाविषयी सर्वसाधारण माहिती देते. हा कायदेशीर सल्ला नाही, आणि यामुळे वकील-अशील संबंध निर्माण होत नाही. LBLO कोणत्याही प्रकरणात केवळ लेखी मान्य केलेल्या नियुक्तीच्या आधारेच काम पाहते.
कायद्याची स्थिती 16/11/2026 रोजीची.