
ഇൻഷുറൻസ് ക്ലെയിമുകൾ: നിരാകരണം, കാലതാമസം, ഇൻഷുറൻസ് ഓംബുഡ്സ്മാൻ
ഇൻഷുറർ ഒരു ക്ലെയിം നിരസിക്കുകയോ അതിന്റെ ഒരു ഭാഗം മാത്രം നൽകുകയോ തീരുമാനമെടുക്കാതിരിക്കുകയോ ചെയ്യുമ്പോൾ, പോളിസി ഉടമയ്ക്ക് മൂന്നു വഴികളുണ്ട്: ഇൻഷുറർക്കുള്ള രേഖാമൂല പരാതി, ഇൻഷുറൻസ് ഓംബുഡ്സ്മാൻ, ഉപഭോക്തൃ കമ്മീഷൻ.
ചുരുക്കത്തിൽ
- ആശ്രയിച്ച പോളിസി വ്യവസ്ഥ സഹിതം നിരാകരണം രേഖാമൂലം ആവശ്യപ്പെടുക. ഒഴിവാക്കൽ വ്യവസ്ഥകൾ ഇൻഷുറർക്കെതിരായി കർശനമായി വായിക്കുന്നു; ഒരു ഒഴിവാക്കൽ ബാധകമാണെന്ന് ഇൻഷുറർ തെളിയിക്കണം.
- FIR ഉടനടി രജിസ്റ്റർ ചെയ്തിടത്ത്, ഇൻഷുററെ അറിയിക്കാൻ വൈകി എന്നതു മാത്രം യഥാർഥ മോഷണ ക്ലെയിം നിരസിക്കാനുള്ള കാരണമല്ലെന്ന് 2020-ൽ സുപ്രീം കോടതിയുടെ മൂന്നംഗ ബെഞ്ച് വിധിച്ചു.
- വ്യക്തിഗത ഇൻഷുറൻസ്, ഗ്രൂപ്പ് പോളിസികൾ, ഏക ഉടമസ്ഥ സ്ഥാപനങ്ങളുടെയും സൂക്ഷ്മ സംരംഭങ്ങളുടെയും പോളിസികൾ എന്നിവ സംബന്ധിച്ച്, ഇൻഷുറർമാർ, അവരുടെ ഏജന്റുമാർ, ഇടനിലക്കാർ, ഇൻഷുറൻസ് ബ്രോക്കർമാർ എന്നിവർക്കെതിരായ പരാതികൾ ഇൻഷുറൻസ് ഓംബുഡ്സ്മാൻ കേൾക്കുന്നു.
- ഓംബുഡ്സ്മാനുള്ള പരാതിക്ക് മുമ്പായി ഇൻഷുറർക്ക് രേഖാമൂല പരാതി നൽകിയിരിക്കണം; അതു നിരസിച്ച് ഒരു വർഷത്തിനകം, അല്ലെങ്കിൽ മറുപടിയില്ലാതെ ഒരു മാസം കഴിഞ്ഞ് ഒരു വർഷത്തിനകം, പരാതി നൽകണം; ഓംബുഡ്സ്മാന് കാലതാമസം മാപ്പാക്കാം.
- ഓംബുഡ്സ്മാന് Rs. 50 ലക്ഷം വരെ നഷ്ടപരിഹാരം അനുവദിക്കാം; ആവശ്യമായതെല്ലാം ലഭിച്ച് മൂന്നു മാസത്തിനകം തീരുമാനിക്കണം; അവാർഡ് ഇൻഷുറർക്ക് ബാധകമാണ്, 30 ദിവസത്തിനകം ഇൻഷുറർ അതു പാലിക്കണം.
- നൽകിയ പ്രീമിയം അല്ലെങ്കിൽ പ്രതിഫലം അനുസരിച്ച് ജില്ലാ, സംസ്ഥാന അല്ലെങ്കിൽ ദേശീയ കമ്മീഷനു മുമ്പാകെ, കാരണം ഉണ്ടായി രണ്ടു വർഷത്തിനകം ഉപഭോക്തൃ പരാതി നൽകാം; ഒരു കോടതിയുടെയോ കമ്മീഷന്റെയോ മുമ്പാകെ ഇതിനകമുള്ള വിഷയം ഓംബുഡ്സ്മാന് ഏറ്റെടുക്കാനാവില്ല.
നിങ്ങൾ കേൾക്കാനിടയുള്ള പദങ്ങൾ
- ക്ലെയിം നിരാകരണം (Repudiation)
- ഒരു ക്ലെയിം പൂർണമായോ ഭാഗികമായോ ഇൻഷുറർ നിരസിക്കൽ.
- ഒഴിവാക്കൽ വ്യവസ്ഥ (Exclusion clause)
- ഒരു റിസ്കിനെ പരിരക്ഷയ്ക്കു പുറത്താക്കുന്ന പോളിസി വ്യവസ്ഥ.
- പരമമായ നല്ല വിശ്വാസം (Utmost good faith)
- കരാർ ഉണ്ടാക്കുമ്പോൾ പ്രധാനപ്പെട്ട വസ്തുതകൾ സത്യസന്ധമായി വെളിപ്പെടുത്താൻ പ്രൊപ്പോസർക്കും ഇൻഷുറർക്കും ഉള്ള കടമ.
- പ്രധാനപ്പെട്ട വസ്തുത (Material fact)
- റിസ്ക് സ്വീകരിക്കണോ, ഏതു വ്യവസ്ഥകളിൽ എന്നു തീരുമാനിക്കുന്നതിൽ വിവേകമുള്ള ഒരു ഇൻഷുററെ സ്വാധീനിക്കുന്ന വസ്തുത.
- ഗ്രീവൻസ് റിഡ്രസൽ ഓഫീസർ (Grievance Redressal Officer)
- പുറത്തുള്ള ഒരു ഫോറത്തെ സമീപിക്കുന്നതിനു മുമ്പ് പരാതികൾ സ്വീകരിച്ച് തീരുമാനിക്കേണ്ട ഇൻഷുററുടെ ഉദ്യോഗസ്ഥൻ.
- Bima Bharosa
- ഇൻഷുറൻസ് റെഗുലേറ്ററി ആൻഡ് ഡെവലപ്മെന്റ് അതോറിറ്റി ഓഫ് ഇന്ത്യയുടെ (IRDAI) പരാതി പോർട്ടൽ.
- ഇൻഷുറൻസ് ഓംബുഡ്സ്മാൻ (Insurance Ombudsman)
- മധ്യസ്ഥത വഹിക്കുകയും ഇൻഷുറർക്ക് ബാധകമായ അവാർഡുകൾ നൽകുകയും ചെയ്യുന്ന, ഇൻഷുറൻസ് ഓംബുഡ്സ്മാൻ ചട്ടങ്ങൾ, 2017 പ്രകാരമുള്ള ഫോറം.
- കൗൺസിൽ ഫോർ ഇൻഷുറൻസ് ഓംബുഡ്സ്മെൻ (Council for Insurance Ombudsmen)
- ഓംബുഡ്സ്മാൻ ഓഫീസുകളുടെ ഭരണം നടത്തുകയും ഓൺലൈൻ പരാതി സംവിധാനം പ്രവർത്തിപ്പിക്കുകയും ചെയ്യുന്ന സ്ഥാപനം.
- സർവേയർ (Surveyor)
- ജനറൽ ഇൻഷുറൻസ് ക്ലെയിമിൽ നഷ്ടം വിലയിരുത്താൻ നിയോഗിക്കുന്ന വ്യക്തി; സാധാരണയായി ആ റിപ്പോർട്ടാണ് പ്രധാന രേഖ.
വിശദമായി
ഇൻഷുറൻസ് ക്ലെയിം നിരാകരണവും കാലതാമസവും
ഇൻഷുറൻസ് പോളിസി ഒരു കരാറാണ്, പക്ഷേ ഒരു പ്രത്യേകതരം കരാർ. പ്രൊപ്പോസർ പ്രധാനപ്പെട്ട വസ്തുതകൾ വെളിപ്പെടുത്തണം; ഇൻഷുറർ പോളിസി തയ്യാറാക്കുകയും ക്ലെയിം തീരുമാനിക്കുകയും ചെയ്യുന്നു. കോടതികൾ ഓരോ കക്ഷിയെയും അവരുടെ ഭാഗത്തിന് ഉത്തരവാദികളാക്കുന്നു; ഇൻഷുററുടെ വ്യവസ്ഥകൾ സൂക്ഷ്മമായി വായിക്കുകയും ചെയ്യുന്നു.
നിരസിക്കലിന്റെ സാധാരണ കാരണങ്ങൾ
- പ്രൊപ്പോസൽ ഫോമിലെ വെളിപ്പെടുത്താതിരിക്കലോ തെറ്റായ പ്രസ്താവനയോ, ഉദാഹരണത്തിന് മുമ്പുണ്ടായിരുന്ന രോഗത്തെക്കുറിച്ചോ മറ്റു പോളിസികളെക്കുറിച്ചോ.
- പോളിസി വാചകത്തിലെ ഒഴിവാക്കലുകളും ഉപപരിധികളും.
- ഒരു വ്യവസ്ഥയുടെ ലംഘനം, ഉദാഹരണത്തിന് വൈകിയുള്ള അറിയിപ്പ്, സഹകരിക്കാതിരിക്കൽ, പെർമിറ്റിനു പുറത്തുള്ള വാഹന ഉപയോഗം.
- വഞ്ചനയോ പെരുപ്പിച്ചുകാട്ടലോ, അല്ലെങ്കിൽ നഷ്ടം പരിരക്ഷയിൽ ഒട്ടും വരുന്നില്ല എന്ന വാദം.
ഈ കാരണങ്ങൾ കോടതികൾ പരിശോധിക്കുന്ന വിധം
ഒഴിവാക്കൽ വ്യവസ്ഥ മറ്റു വ്യവസ്ഥകളിൽ നിന്ന് വ്യത്യസ്തമായി വായിക്കണമെന്ന് Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 കേസിൽ സുപ്രീം കോടതി വിധിച്ചു: അതിനെ ആശ്രയിക്കുന്ന ഇൻഷുററിലാണ് തെളിയിക്കാനുള്ള ചുമതലയും ഭാരവും, അവ്യക്തമായ വ്യവസ്ഥ അതു തയ്യാറാക്കിയ ഇൻഷുറർക്കെതിരായി വായിക്കുന്നു. വാഹനം മോഷ്ടിക്കപ്പെട്ട ഉടൻ ഇൻഷുർ ചെയ്തയാൾ FIR നൽകുകയും, വാഹനം കണ്ടെത്താനാകാതെ പോലീസ് അന്തിമ റിപ്പോർട്ട് ഫയൽ ചെയ്യുകയും, ഇൻഷുററുടെ സ്വന്തം അന്വേഷകൻ മോഷണം യഥാർഥമാണെന്നു കണ്ടെത്തുകയും ചെയ്തിടത്ത്, ഇൻഷുററെ അറിയിക്കാനുള്ള കാലതാമസം ക്ലെയിം നിഷേധിക്കാനുള്ള കാരണമല്ലെന്ന് 24/01/2020-ന് തീർപ്പാക്കിയ Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020 കേസിൽ മൂന്നംഗ ബെഞ്ച് വിധിച്ചു; ഇത്തരം സാങ്കേതിക കാരണങ്ങളാൽ യഥാർഥ ക്ലെയിമുകൾ നിരസിക്കുന്നതിനെ അതിസാങ്കേതികം എന്നാണ് കോടതി വിളിച്ചത്.
ലൈഫ് പോളിസികൾക്ക്, തെറ്റായ പ്രസ്താവനയുടെ പേരിൽ ഇൻഷുറർക്ക് പോളിസി ചോദ്യം ചെയ്യാവുന്ന കാലയളവ് ഇൻഷുറൻസ് നിയമം, 1938 വകുപ്പ് 45 പരിമിതപ്പെടുത്തുന്നു; ഇൻഷുററിൽ കനത്ത തെളിവുഭാരമുണ്ട്. മറ്റു പോളിസികൾ മറച്ചുവച്ചു എന്ന് ആരോപിക്കുന്ന ഇൻഷുറർ ആ വസ്തുത തെളിവുകളിലൂടെ തെളിയിക്കുകയും അതിന്റെ പ്രാധാന്യവും ഇൻഷുർ ചെയ്തയാളുടെ അറിവും കാണിക്കുകയും വേണമെന്നും, സത്യവാങ്മൂലത്തിലെ വെറും ആരോപണം പോരെന്നും 10/04/2024-ന് തീർപ്പാക്കിയ Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024 കേസിൽ സുപ്രീം കോടതി വിധിച്ചു.
തീർപ്പാക്കലിലെ കാലതാമസം
കാലതാമസം തന്നെ പരാതിക്കുള്ള ഒരു കാരണമാണ്. IRDAI-യുടെ റെഗുലേഷനുകളിൽ നിശ്ചയിച്ച സമയത്തിനപ്പുറമുള്ള തീർപ്പാക്കൽ കാലതാമസത്തെ പരാതി നൽകാവുന്ന ആദ്യ കാരണമായി ഇൻഷുറൻസ് ഓംബുഡ്സ്മാൻ ചട്ടങ്ങൾ പട്ടികപ്പെടുത്തുന്നു (ചട്ടം 13(1)(a)); ക്ലെയിം തീർപ്പാക്കേണ്ടിയിരുന്ന തീയതി മുതൽ റെഗുലേഷനുകൾ നിർദേശിക്കുന്ന നിരക്കിൽ അവാർഡിന് പലിശയുണ്ട് (ചട്ടം 17(7)).
ആദ്യ നടപടികൾ
- ആശ്രയിച്ച വ്യവസ്ഥ സഹിതമുള്ള നിരാകരണ കത്തോ ഭാഗിക തീർപ്പാക്കൽ കത്തോ, സർവേയറുടെയോ അന്വേഷകന്റെയോ റിപ്പോർട്ടും നേടുക.
- ഓരോ കാരണത്തിനും മറുപടി നൽകിക്കൊണ്ട് ഇൻഷുററുടെ ഗ്രീവൻസ് റിഡ്രസൽ ഓഫീസർക്ക് എഴുതുക, അയച്ചതിന്റെ തെളിവ് സൂക്ഷിക്കുക. Bima Bharosa-യിലും പരാതി രജിസ്റ്റർ ചെയ്യാം.
- പോളിസിയും പ്രൊപ്പോസൽ ഫോമും, പ്രീമിയം രസീതുകൾ, ക്ലെയിം ഫോം, ചികിത്സാ അല്ലെങ്കിൽ അറ്റകുറ്റപ്പണി രേഖകൾ, ബില്ലുകൾ, ബാധകമെങ്കിൽ FIR, എല്ലാ കത്തിടപാടുകളും ശേഖരിക്കുക.
- പുറത്തുള്ള ഫോറം തിരഞ്ഞെടുക്കുക: ഓംബുഡ്സ്മാൻ അല്ലെങ്കിൽ ഉപഭോക്തൃ കമ്മീഷൻ.
ഇൻഷുറൻസ് ഓംബുഡ്സ്മാൻ
ഇൻഷുറൻസ് ഓംബുഡ്സ്മാൻ ചട്ടങ്ങൾ, 2017 ഉണ്ടാക്കിയത് IRDA Act, 1999 വകുപ്പ് 24 പ്രകാരമാണ് (25/04/2017-ലെ G.S.R. 413(E)); 2018-ലും 2021-ൽ രണ്ടു തവണയും 09/11/2023-നും (G.S.R. 828(E)) ഭേദഗതി ചെയ്തു. ഓംബുഡ്സ്മാൻ ഓഫീസുകളുടെ ഭരണം കൗൺസിൽ ഫോർ ഇൻഷുറൻസ് ഓംബുഡ്സ്മെൻ നടത്തുന്നു.
ആരെയും എന്തിനെയും ഉൾക്കൊള്ളുന്നു
- വ്യക്തിഗത ഇൻഷുറൻസ്, ഗ്രൂപ്പ് പോളിസികൾ, ഏക ഉടമസ്ഥ സ്ഥാപനങ്ങളുടെയും സൂക്ഷ്മ സംരംഭങ്ങളുടെയും പോളിസികൾ എന്നിവ സംബന്ധിച്ച പരാതികൾ (ചട്ടങ്ങൾ 2, 3), ഇൻഷുറർമാർ, അവരുടെ ഏജന്റുമാർ, ഇടനിലക്കാർ, ഇൻഷുറൻസ് ബ്രോക്കർമാർ എന്നിവർക്കെതിരെ.
- കാരണങ്ങളിൽ ഉൾപ്പെടുന്നവ: തീർപ്പാക്കലിലെ കാലതാമസം, ഭാഗികമോ പൂർണമോ ആയ നിരാകരണം, പ്രീമിയം തർക്കങ്ങൾ, പോളിസി വ്യവസ്ഥകളുടെ തെറ്റായ അവതരണം, ക്ലെയിമിനെ ബാധിക്കുന്ന പോളിസി വ്യാഖ്യാനം, പോളിസി സേവനം, പ്രൊപ്പോസലുമായി പൊരുത്തപ്പെടാത്ത പോളിസി, പ്രീമിയം അടച്ചശേഷം പോളിസി നൽകാതിരിക്കൽ, ഈ വിഷയങ്ങളിൽ IRDAI-യുടെ റെഗുലേഷനുകളും സർക്കുലറുകളും പാലിക്കാതിരിക്കൽ (ചട്ടം 13(1)).
- ഇൻഷുററുടെ ശാഖയോ പരാതിക്കാരന്റെ താമസസ്ഥലമോ ഏത് ഓംബുഡ്സ്മാന്റെ പ്രദേശപരിധിയിലാണോ, ആ ഓംബുഡ്സ്മാനാണ് പരാതി നൽകേണ്ടത് (ചട്ടം 14(1)).
വ്യവസ്ഥകൾ
- ഇൻഷുറർക്കോ ബ്രോക്കർക്കോ മുൻകൂട്ടി നൽകിയ രേഖാമൂല നിവേദനം (കത്ത്, ഇമെയിൽ അല്ലെങ്കിൽ ഇൻഷുററുടെ വെബ്സൈറ്റ് വഴി), അതോടൊപ്പം അതിന്റെ നിരാകരണം, അല്ലെങ്കിൽ അതു ലഭിച്ച് ഒരു മാസത്തിനകം മറുപടിയില്ലാതിരിക്കൽ, അല്ലെങ്കിൽ തൃപ്തികരമല്ലാത്ത മറുപടി (ചട്ടം 14(3)(a)).
- നിരാകരണം അല്ലെങ്കിൽ തൃപ്തികരമല്ലാത്ത തീരുമാനം ഉണ്ടായി ഒരു വർഷത്തിനകം, അല്ലെങ്കിൽ മറുപടി വന്നില്ലെങ്കിൽ നിവേദനത്തിനു ശേഷം ഒരു മാസം കഴിഞ്ഞ് ഒരു വർഷത്തിനകം പരാതി (ചട്ടം 14(3)(b)). ഇൻഷുററെ കേട്ട് കാരണങ്ങൾ രേഖപ്പെടുത്തിയ ശേഷം ഓംബുഡ്സ്മാന് കാലതാമസം മാപ്പാക്കാം (ചട്ടം 14(4)).
- ഒരു കോടതിയുടെയോ ഉപഭോക്തൃ ഫോറത്തിന്റെയോ ആർബിട്രേറ്ററുടെയോ മുമ്പാകെ നിലവിലുള്ളതോ അവർ തീരുമാനിച്ചതോ ആയ വിഷയത്തിൽ പരാതി നിലനിൽക്കില്ല (ചട്ടം 14(5)).
- വസ്തുതകൾ, രേഖകൾ, നഷ്ടം, തേടുന്ന പരിഹാരം എന്നിവ സഹിതം കടലാസിലോ ഇമെയിലിലോ കൗൺസിലിന്റെ വെബ്സൈറ്റ് വഴി ഓൺലൈനായോ പരാതി നൽകാം (ചട്ടം 14(2)). ഫീസ് നിശ്ചയിച്ചിട്ടില്ല.
മധ്യസ്ഥത, ഹിയറിംഗ്, അവാർഡ്
- കക്ഷികൾ മധ്യസ്ഥതയ്ക്ക് രേഖാമൂലം സമ്മതിച്ചാൽ, ഓംബുഡ്സ്മാൻ ഒരു മാസത്തിനകം ശുപാർശ നൽകുന്നു; പരാതിക്കാരൻ 15 ദിവസത്തിനകം അതു സ്വീകരിക്കുന്നു, സ്വീകാര്യത ലഭിച്ച് 15 ദിവസത്തിനകം ഇൻഷുറർ അതു പാലിക്കുന്നു (ചട്ടം 16).
- അല്ലാത്തപക്ഷം ഓംബുഡ്സ്മാൻ ഇരുകക്ഷികളെയും കേൾക്കുന്നു, വിദഗ്ധാഭിപ്രായം തേടാം, വീഡിയോ കോൺഫറൻസ് വഴി വിഷയം കേൾക്കാം (ചട്ടം 15); പരാതിക്കാരനിൽ നിന്ന് ആവശ്യമായതെല്ലാം ലഭിച്ച് മൂന്നു മാസത്തിനകം കാരണസഹിതമുള്ള അവാർഡ് പാസാക്കുന്നു (ചട്ടം 17(4)).
- നേരിട്ടുണ്ടായ നഷ്ടത്തെക്കാൾ കൂടുതലാകാനും, ചെലവുകൾ ഉൾപ്പെടെ Rs. 50 ലക്ഷത്തിൽ കൂടുതലാകാനും അവാർഡിന് കഴിയില്ല (09/11/2023-ന് ഭേദഗതി ചെയ്ത ചട്ടം 17(3)).
- അവാർഡ് ലഭിച്ച് 30 ദിവസത്തിനകം ഇൻഷുറർ അതു പാലിക്കണം (ചട്ടം 17(6)); അവാർഡ് ഇൻഷുറർക്ക് ബാധകമാണ് (ചട്ടം 17(8)). ചട്ടങ്ങൾ അവാർഡിനെ ഇൻഷുറർക്ക് ബാധകമാക്കുന്നു; പരാതിക്കാരനെ അവ വ്യക്തമായി ബാധ്യസ്ഥനാക്കുന്നില്ല.
ഇൻഷുറർമാർക്കെതിരായ ഉപഭോക്തൃ പരാതികൾ
ഉപഭോക്തൃ സംരക്ഷണ നിയമം, 2019 (Consumer Protection Act, 2019) പ്രകാരം ഇൻഷുറൻസ് ഒരു സേവനമാണ്; തെറ്റായ നിരാകരണമോ യുക്തിരഹിതമായ കാലതാമസമോ സേവനത്തിലെ പോരായ്മയാണ്. ഓംബുഡ്സ്മാൻ ചട്ടങ്ങൾ തന്നെ ഈ നിയമത്തിലെ പോരായ്മയുടെ നിർവചനം സ്വീകരിക്കുന്നു (ചട്ടം 13(1)-ന്റെ വിശദീകരണം).
ഏതു കമ്മീഷൻ, എപ്പോൾ
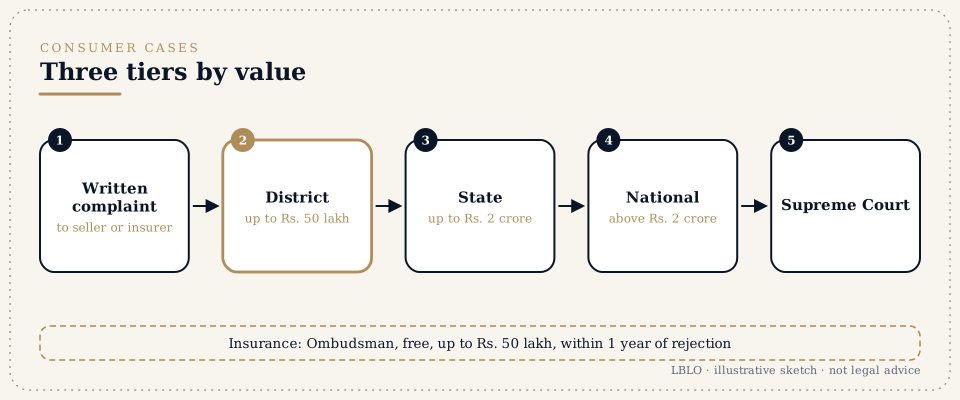
- 2021-ലെ അധികാരപരിധി ചട്ടങ്ങൾ പ്രകാരം, നൽകിയ പ്രതിഫലം Rs. 50 ലക്ഷം കവിയാത്ത പരാതികൾ ജില്ലാ കമ്മീഷനും, Rs. 50 ലക്ഷത്തിനു മുകളിൽ Rs. 2 കോടി വരെയുള്ളവ സംസ്ഥാന കമ്മീഷനും, Rs. 2 കോടിക്കു മുകളിലുള്ളവ ദേശീയ കമ്മീഷനും കേൾക്കുന്നു. ഇൻഷുറൻസ് കേസുകളിൽ പ്രതിഫലം എന്നത് അടച്ച പ്രീമിയമാണ്; ക്ലെയിം തുകയല്ല ഫോറം തീരുമാനിക്കുന്നത്.
- ഇൻഷുറർ ബിസിനസ് നടത്തുന്നതോ ശാഖയുള്ളതോ ആയിടത്തോ, കാരണം ഉണ്ടായിടത്തോ, പരാതിക്കാരൻ താമസിക്കുന്നതോ ആദായത്തിനായി സ്വയം ജോലി ചെയ്യുന്നതോ ആയിടത്തോ പരാതി ഫയൽ ചെയ്യാം (വകുപ്പ് 34(2)).
- കാരണം ഉണ്ടായി, സാധാരണയായി നിരാകരണ തീയതി മുതൽ, രണ്ടു വർഷത്തിനകം ഫയൽ ചെയ്യണം; വൈകിയുള്ള പരാതിക്ക് മതിയായ കാരണം വേണം, അതു കമ്മീഷൻ രേഖപ്പെടുത്തുന്നു (വകുപ്പ് 69).
- ഉപഭോക്തൃകാര്യ വകുപ്പിന്റെ e-Jagriti പോർട്ടലിൽ ഓൺലൈനായാണ് പരാതികൾ ഫയൽ ചെയ്യുന്നത്.
അപ്പീലുകൾ
ജില്ലാ കമ്മീഷനിൽ നിന്ന് സംസ്ഥാന കമ്മീഷനിലേക്ക് 45 ദിവസത്തിനകവും, സംസ്ഥാന കമ്മീഷന്റെ ഒറിജിനൽ ഉത്തരവിൽ നിന്ന് ദേശീയ കമ്മീഷനിലേക്ക് 30 ദിവസത്തിനകവും, ദേശീയ കമ്മീഷന്റെ ഒറിജിനൽ ഉത്തരവിൽ നിന്ന് സുപ്രീം കോടതിയിലേക്ക് 30 ദിവസത്തിനകവും അപ്പീൽ നൽകാം; ഓരോ കേസിലും പണം നൽകേണ്ട അപ്പീൽ വാദി ഉത്തരവിട്ട തുകയുടെ 50 ശതമാനം കെട്ടിവയ്ക്കണം (വകുപ്പുകൾ 41, 51, 67).
ഓംബുഡ്സ്മാനോ കമ്മീഷനോ
- തുക. ഓംബുഡ്സ്മാന് Rs. 50 ലക്ഷത്തിൽ കൂടുതൽ അനുവദിക്കാനാവില്ല; കമ്മീഷനുകൾക്ക് പരിധിയില്ല.
- അന്തിമത്വം. ഓംബുഡ്സ്മാന്റെ അവാർഡ് ഇൻഷുറർക്ക് ബാധകമാണ്, ചട്ടങ്ങൾ പ്രകാരം ഇൻഷുറർക്ക് അപ്പീലില്ല; കമ്മീഷന്റെ ഉത്തരവ് ഇരുകക്ഷികൾക്കും ബാധകമാണ്, ആർക്കും അപ്പീൽ നൽകാം.
- വേഗവും ചെലവും. ഓംബുഡ്സ്മാൻ ഫീസ് ഈടാക്കുന്നില്ല, മൂന്നു മാസത്തെ സമയക്രമവുമുണ്ട്; കമ്മീഷൻ കൂടുതൽ വിശദമായ വാദപത്രങ്ങളും തെളിവുകളും അനുവദിക്കുന്നു, ഇതു തർക്കത്തിലുള്ള വസ്തുതകൾക്ക് യോജിച്ചതാണ്.
- ഒരു വഴി മാത്രം. ഒരു ഉപഭോക്തൃ ഫോറത്തിന്റെ മുമ്പാകെ നിലവിലുള്ളതോ അതു തീരുമാനിച്ചതോ ആയ വിഷയം ഓംബുഡ്സ്മാന് കേൾക്കാനാവാത്തതിനാൽ, ആദ്യം കമ്മീഷനു മുമ്പാകെ ഫയൽ ചെയ്താൽ ഓംബുഡ്സ്മാൻ വഴി അടയും; അതിനാൽ തുടക്കത്തിൽത്തന്നെ തിരഞ്ഞെടുപ്പ് നടത്തണം.
ആരോഗ്യ, മോട്ടോർ, ലൈഫ്, വസ്തു ക്ലെയിമുകൾ
ആരോഗ്യ ഇൻഷുറൻസ്
മുമ്പേയുള്ള രോഗങ്ങളും കാത്തിരിപ്പ് കാലയളവുകളും, പ്രത്യേക ചികിത്സകൾക്കോ മുറിവാടകയ്ക്കോ ഉള്ള ഉപപരിധികൾ, ഒരു ചികിത്സ "പരീക്ഷണാത്മകം" ആണോ എന്നത്, ക്യാഷ്ലെസ് അനുമതിയിലെ കാലതാമസം എന്നിവയാണ് സാധാരണ തർക്കവിഷയങ്ങൾ. പോളിസി വാചകവും പ്രൊപ്പോസൽ ഫോമും ആരോഗ്യ ഇൻഷുറൻസ് സംബന്ധിച്ച IRDAI-യുടെ നിലവിലെ റെഗുലേഷനുകളും സർക്കുലറുകളും ചേർത്തു വായിക്കണം; ആ റെഗുലേഷനുകളും സർക്കുലറുകളും പാലിക്കാതിരിക്കുന്നതു തന്നെ ഓംബുഡ്സ്മാന് പരാതി നൽകാനുള്ള കാരണമാണ് (ചട്ടം 13(1)(i)). ചികിത്സ എന്തുകൊണ്ട് ആവശ്യമായിരുന്നു എന്ന് ചികിത്സിച്ച ഡോക്ടർ രേഖാമൂലം നൽകുന്ന വിശദീകരണമാണ് പലപ്പോഴും ഏറ്റവും ഉപകാരപ്രദമായ ഒറ്റ രേഖ. പരീക്ഷണാത്മക ചികിത്സയുടെ ചോദ്യം ഇൻഷുറർമാരും ആധുനിക ചികിത്സയും എന്ന ഓഫീസിന്റെ ലേഖനം വിശദമായി ചർച്ച ചെയ്യുന്നു.
മോട്ടോർ ഇൻഷുറൻസ്
സ്വന്തം കേടുപാട് (own-damage) ക്ലെയിം സർവേയറുടെ വിലയിരുത്തലിനെയും അറ്റകുറ്റപ്പണി ബില്ലുകളെയും ഡ്രൈവറെയും വാഹന ഉപയോഗത്തെയും സംബന്ധിച്ച പോളിസി വ്യവസ്ഥകളെയും ആശ്രയിച്ചിരിക്കുന്നു. മോഷണ ക്ലെയിം വേഗത്തിലുള്ള FIR, പോലീസിന്റെ അന്തിമ റിപ്പോർട്ട്, ഇൻഷുററുടെ അന്വേഷണം എന്നിവയെ ആശ്രയിച്ചിരിക്കുന്നു; 24/01/2020-ന് തീർപ്പാക്കിയ Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020 വിധിക്കു ശേഷം വൈകിയുള്ള അറിയിപ്പ് മാത്രം നിരസിക്കലിനുള്ള കാരണമല്ല. വാഹനം മൂലം പരിക്കേറ്റ ഒരു മൂന്നാം കക്ഷിയുടെ ക്ലെയിം പോളിസി തർക്കമേയല്ല: അത് മോട്ടോർ ആക്സിഡന്റ്സ് ക്ലെയിംസ് ട്രൈബ്യൂണലിലേക്കാണ് പോകുന്നത്; വാഹനാപകട ക്ലെയിമുകൾ സംബന്ധിച്ച പേജിൽ ഇതു വിശദീകരിക്കുന്നു.
ലൈഫ് ഇൻഷുറൻസ്
രോഗമോ മറ്റു പോളിസികളോ വെളിപ്പെടുത്തിയില്ല എന്ന കാരണത്താലാണ് മരണ ക്ലെയിമുകൾ മിക്കപ്പോഴും നിരസിക്കപ്പെടുന്നത്. പോളിസിക്കു ശേഷം എത്ര കാലം വരെ ഇൻഷുറർക്ക് അത്തരമൊരു കാരണം ഉന്നയിക്കാമെന്ന് ഇൻഷുറൻസ് നിയമം വകുപ്പ് 45 പരിമിതപ്പെടുത്തുന്നു; മറച്ചുവയ്ക്കൽ, പ്രാധാന്യം, അറിവ് എന്നിവ തെളിയിക്കാനുള്ള ഭാരം 10/04/2024-ന് തീർപ്പാക്കിയ Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024 ഇൻഷുററിൽ ചുമത്തുന്നു.
വസ്തു, അഗ്നി ഇൻഷുറൻസ്
സർവേയറുടെ റിപ്പോർട്ട്, ഇൻഷുർ ചെയ്തയാളുടെ കണക്കുപുസ്തകങ്ങളും സ്റ്റോക്ക് രേഖകളും, ഒഴിവാക്കലുകൾ എന്നിവയെ ആശ്രയിച്ചാണ് ഈ ക്ലെയിമുകൾ. ഒരു ഒഴിവാക്കൽ ബാധകമാണെന്ന് ഇൻഷുറർ തെളിയിക്കണമെന്ന് Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 ആവശ്യപ്പെടുന്നു; അവ്യക്തമായ ഒഴിവാക്കൽ ഇൻഷുർ ചെയ്തയാൾക്ക് അനുകൂലമായി വായിക്കുന്നു. ഏക ഉടമസ്ഥ സ്ഥാപനങ്ങളുടെയും സൂക്ഷ്മ സംരംഭങ്ങളുടെയും പോളിസികൾ ഓംബുഡ്സ്മാന്റെ മുമ്പാകെ പോകാം; മറ്റു ബിസിനസ് പോളിസികൾ ഉപഭോക്തൃ കമ്മീഷനിലേക്കോ, നഷ്ടത്തുക സംബന്ധിച്ച് പോളിസി വ്യവസ്ഥ ചെയ്യുന്നിടത്ത് ആർബിട്രേഷനിലേക്കോ പോകുന്നു.
ആളുകൾ ചോദിക്കുന്ന ചോദ്യങ്ങൾ
എന്റെ ഇൻഷുറൻസ് ക്ലെയിം നിരസിച്ചു. ആദ്യം ഞാൻ എന്തു ചെയ്യണം?
ആശ്രയിച്ച കൃത്യമായ പോളിസി വ്യവസ്ഥ സഹിതം നിരാകരണം രേഖാമൂലം ആവശ്യപ്പെടുക; സർവേയറുടെയോ അന്വേഷകന്റെയോ റിപ്പോർട്ടും ചോദിക്കുക. തുടർന്ന് ഇൻഷുററുടെ ഗ്രീവൻസ് റിഡ്രസൽ ഓഫീസർക്ക് എഴുതുക, ഓരോ കാരണത്തിനും രേഖകൾ സഹിതം മറുപടി നൽകുക, അയച്ചതിന്റെ തെളിവ് സൂക്ഷിക്കുക; IRDAI-യുടെ Bima Bharosa പോർട്ടലിലും പരാതി രജിസ്റ്റർ ചെയ്യാം. ഇൻഷുറർ പരാതി തള്ളുകയോ ഒരു മാസത്തിനകം മറുപടി നൽകാതിരിക്കുകയോ തൃപ്തികരമല്ലാത്ത മറുപടി നൽകുകയോ ചെയ്താൽ, ഒരു വർഷത്തിനകം ഇൻഷുറൻസ് ഓംബുഡ്സ്മാനെ സമീപിക്കാം, അല്ലെങ്കിൽ കാരണം ഉണ്ടായി രണ്ടു വർഷത്തിനകം ഉപഭോക്തൃ പരാതി ഫയൽ ചെയ്യാം.
ഇൻഷുറൻസ് ഓംബുഡ്സ്മാന് അനുവദിക്കാവുന്ന പരമാവധി തുക എത്ര?
09/11/2023-ന് ഭേദഗതി ചെയ്ത ഇൻഷുറൻസ് ഓംബുഡ്സ്മാൻ ചട്ടങ്ങൾ, 2017 (Insurance Ombudsman Rules, 2017) ചട്ടം 17(3) പ്രകാരം, ബന്ധപ്പെട്ട ചെലവുകൾ ഉൾപ്പെടെ Rs. 50 ലക്ഷം. പരാതിക്കു കാരണമായ സംഭവത്തിന്റെ നേരിട്ടുള്ള ഫലമായുണ്ടായ നഷ്ടത്തെക്കാൾ കൂടുതലാകാനും അവാർഡിന് കഴിയില്ല. തർക്കത്തിലുള്ള തുക ഇതിലും കൂടുതലാണെങ്കിൽ, പരിധിയില്ലാത്തതിനാൽ ഉപഭോക്തൃ കമ്മീഷനാണ് ഉചിതമായ ഫോറം. ഈ പരിധി ഓംബുഡ്സ്മാൻ അനുവദിക്കുന്ന തുകയെ സംബന്ധിച്ചതാണ്, പോളിസിയുടെ വലുപ്പത്തെയല്ല; അതിനാൽ വലിയ പോളിസിയിലെ ചെറിയ തർക്ക ക്ലെയിമും ഓംബുഡ്സ്മാന്റെ മുമ്പാകെ കൊണ്ടുപോകാം.
ഇൻഷുറൻസ് ഓംബുഡ്സ്മാന്റെ അവാർഡ് ബാധകമാണോ?
ഇത് ഇൻഷുറർക്കോ ഇൻഷുറൻസ് ബ്രോക്കർക്കോ ബാധകമാണ് (ചട്ടം 17(8)); അവാർഡ് ലഭിച്ച് 30 ദിവസത്തിനകം അവർ അതു പാലിക്കുകയും പാലിച്ച വിവരം അറിയിക്കുകയും വേണം (ചട്ടം 17(6)). ചട്ടങ്ങൾ ഇൻഷുറർക്ക് അപ്പീൽ വ്യവസ്ഥ ചെയ്യുന്നില്ല. ക്ലെയിം തീർപ്പാക്കേണ്ടിയിരുന്ന തീയതി മുതൽ IRDAI-യുടെ റെഗുലേഷനുകളിലെ നിരക്കിൽ അവാർഡിന് പലിശയുണ്ട്. ഇൻഷുറർ പാലിക്കാത്തിടത്ത്, പരാതിക്കാരന് ആ വീഴ്ച ഓംബുഡ്സ്മാനെയും IRDAI-യെയും അറിയിക്കാം.
ഒരു പരാതി തീരുമാനിക്കാൻ ഇൻഷുറൻസ് ഓംബുഡ്സ്മാൻ എത്ര സമയമെടുക്കും?
പരാതിക്കാരനിൽ നിന്ന് ആവശ്യമായതെല്ലാം ലഭിച്ച് മൂന്നു മാസത്തിനകം ഓംബുഡ്സ്മാൻ അവാർഡ് പാസാക്കണമെന്ന് ചട്ടങ്ങൾ ആവശ്യപ്പെടുന്നു (ചട്ടം 17(4)). കക്ഷികൾ മധ്യസ്ഥതയ്ക്ക് സമ്മതിക്കുന്നിടത്ത്, രേഖാമൂലമുള്ള സമ്മതം ലഭിച്ച് ഒരു മാസത്തിനകം ഓംബുഡ്സ്മാൻ ശുപാർശ നൽകുന്നു, പരാതിക്കാരൻ 15 ദിവസത്തിനകം അതു സ്വീകരിക്കുന്നു, സ്വീകാര്യത ലഭിച്ച് 15 ദിവസത്തിനകം ഇൻഷുറർ അതു പാലിക്കുന്നു (ചട്ടം 16). അതിനാൽ ഫയൽ ചെയ്യുമ്പോൾ പരാതി എത്ര പൂർണമാണ് എന്നതിനെയും സമയം ഭാഗികമായി ആശ്രയിച്ചിരിക്കുന്നു; എല്ലാ രേഖകളും ഒപ്പം അയയ്ക്കുന്നത് കാലതാമസം ഒഴിവാക്കും.
ഉപഭോക്തൃ കോടതിയെയും ഇൻഷുറൻസ് ഓംബുഡ്സ്മാനെയും ഒരേ സമയം സമീപിക്കാമോ?
ഇല്ല. ഒരു കോടതിയുടെയോ ഉപഭോക്തൃ ഫോറത്തിന്റെയോ ആർബിട്രേറ്ററുടെയോ മുമ്പാകെ നടപടികൾ നിലവിലുള്ളതോ അവർ തീരുമാനിച്ചതോ ആയ വിഷയത്തിൽ ഓംബുഡ്സ്മാന് പരാതി നൽകുന്നത് ഇൻഷുറൻസ് ഓംബുഡ്സ്മാൻ ചട്ടങ്ങളുടെ ചട്ടം 14(5) വിലക്കുന്നു. അതിനാൽ ആദ്യം ഉപഭോക്തൃ കമ്മീഷനു മുമ്പാകെ ഫയൽ ചെയ്താൽ അതേ പരാതിക്ക് ഓംബുഡ്സ്മാൻ വഴി അടയും. തുക, വസ്തുതകൾ തർക്കത്തിലാണോ, തെളിവ് ആവശ്യമുണ്ടോ, അപ്പീൽ വേണ്ടിവന്നേക്കുമോ എന്നിവ പരിഗണിച്ച് തുടക്കത്തിൽത്തന്നെ തിരഞ്ഞെടുപ്പ് നടത്തണം.
ഞാൻ വൈകി അറിയിച്ചു എന്ന കാരണത്താൽ ഇൻഷുറർക്ക് ക്ലെയിം നിരസിക്കാമോ?
കാലതാമസം യഥാർഥ ദോഷം ഉണ്ടാക്കിയിട്ടില്ലാത്തതും ക്ലെയിം യഥാർഥവുമാണെങ്കിൽ കഴിയില്ല. വാഹന മോഷണത്തിനുള്ള FIR ഉടനടി രജിസ്റ്റർ ചെയ്യുകയും പോലീസിന് വാഹനം കണ്ടെത്താനാകാതിരിക്കുകയും ഇൻഷുററുടെ അന്വേഷകൻ മോഷണം യഥാർഥമാണെന്നു കണ്ടെത്തുകയും ചെയ്തിടത്ത്, ഇൻഷുററെ അറിയിക്കാൻ വൈകി എന്നതു മാത്രം ക്ലെയിം നിഷേധിക്കാനുള്ള കാരണമാകില്ലെന്ന് Gurshinder Singh v. Shriram General Insurance (2020) കേസിൽ സുപ്രീം കോടതിയുടെ മൂന്നംഗ ബെഞ്ച് വിധിച്ചു. എന്നിരുന്നാലും, കാലതാമസമുണ്ടെങ്കിൽ അതിന്റെ കാരണം സഹിതം, എത്രയും വേഗം രേഖാമൂലം വിവരം നൽകണം.
പോളിസി നൽകി വർഷങ്ങൾക്കു ശേഷം, വിവരം വെളിപ്പെടുത്തിയില്ല എന്ന കാരണത്താൽ ഇൻഷുറർക്ക് ലൈഫ് ഇൻഷുറൻസ് ക്ലെയിം നിരസിക്കാമോ?
തെറ്റായ പ്രസ്താവനയുടെയോ മറച്ചുവയ്ക്കലിന്റെയോ പേരിൽ ലൈഫ് ഇൻഷുറർക്ക് പോളിസി ചോദ്യം ചെയ്യാവുന്ന കാലയളവ് ഇൻഷുറൻസ് നിയമം, 1938 (Insurance Act, 1938) വകുപ്പ് 45 പരിമിതപ്പെടുത്തുന്നു; അതിനു ശേഷം ആ കാരണത്താൽ പോളിസി ചോദ്യം ചെയ്യാനാവില്ല. ആ കാലയളവിനുള്ളിൽപ്പോലും ഇൻഷുറർ തന്റെ വാദം തെളിയിക്കണം. മറച്ചുവച്ച വസ്തുതയും അതിന്റെ പ്രാധാന്യവും ഇൻഷുർ ചെയ്തയാൾക്ക് അതേക്കുറിച്ചുള്ള അറിവും ഇൻഷുറർ തെളിവുകളിലൂടെ തെളിയിക്കണമെന്നും ആരോപണം മാത്രം പോരെന്നും Mahakali Sujatha v. Future Generali India Life Insurance (2024) കേസിൽ സുപ്രീം കോടതി വിധിച്ചു.
ഇൻഷുറൻസ് പരാതി ഏത് ഉപഭോക്തൃ കമ്മീഷനാണ് കേൾക്കുന്നത്?
അത് നൽകിയ പ്രതിഫലത്തെ ആശ്രയിച്ചിരിക്കുന്നു; ഇൻഷുറൻസിൽ അത് പ്രീമിയമാണ്, ക്ലെയിം ചെയ്യുന്ന തുകയല്ല. 2021-ലെ അധികാരപരിധി ചട്ടങ്ങൾ പ്രകാരം Rs. 50 ലക്ഷം വരെയുള്ള പരാതികൾ ജില്ലാ കമ്മീഷനും, Rs. 50 ലക്ഷത്തിനു മുകളിൽ Rs. 2 കോടി വരെയുള്ളവ സംസ്ഥാന കമ്മീഷനും, Rs. 2 കോടിക്കു മുകളിലുള്ളവ ദേശീയ കമ്മീഷനും കേൾക്കുന്നു. ഇൻഷുറർക്ക് ശാഖയുള്ളിടത്തോ കാരണം ഉണ്ടായിടത്തോ നിങ്ങൾ താമസിക്കുന്നതോ ജോലി ചെയ്യുന്നതോ ആയിടത്തോ രണ്ടു വർഷത്തിനകം പരാതി ഫയൽ ചെയ്യാം; e-Jagriti പോർട്ടലിൽ ഓൺലൈനായാണ് ഫയൽ ചെയ്യുന്നത്.
ഒരു ബിസിനസ് സ്ഥാപനത്തിന് ഇൻഷുറൻസ് തർക്കം ഇൻഷുറൻസ് ഓംബുഡ്സ്മാന്റെ മുമ്പാകെ കൊണ്ടുപോകാമോ?
ചില ബിസിനസുകൾക്കു മാത്രം. വ്യക്തിഗത ഇൻഷുറൻസ്, ഗ്രൂപ്പ് ഇൻഷുറൻസ്, ഏക ഉടമസ്ഥ സ്ഥാപനങ്ങൾക്കും MSMED Act, 2006-ൽ നിർവചിച്ച സൂക്ഷ്മ സംരംഭങ്ങൾക്കും നൽകിയ പോളിസികൾ എന്നിവയ്ക്കാണ് ചട്ടങ്ങൾ ബാധകം (ചട്ടങ്ങൾ 2, 3). സൂക്ഷ്മ സംരംഭമല്ലാത്ത ഒരു കമ്പനിക്കോ പങ്കാളിത്ത സ്ഥാപനത്തിനോ അതിന്റെ വാണിജ്യ പോളിസികൾക്ക് ഓംബുഡ്സ്മാനെ ഉപയോഗിക്കാനാവില്ല; ഉപഭോക്തൃ സംരക്ഷണ നിയമം ബാധകമാകുന്നിടത്ത് ഉപഭോക്തൃ കമ്മീഷൻ, സിവിൽ വ്യവഹാരം, അല്ലെങ്കിൽ നഷ്ടത്തുക സംബന്ധിച്ച് പോളിസി വ്യവസ്ഥ ചെയ്യുന്നിടത്ത് ആർബിട്രേഷൻ എന്നിവയാണ് അതിനുള്ള വഴികൾ.
ഇൻഷുറൻസ് പരാതിക്ക് എനിക്ക് എന്തെല്ലാം രേഖകൾ വേണം?
പോളിസിയും ഷെഡ്യൂളും, പ്രൊപ്പോസൽ ഫോം, പ്രീമിയം രസീതുകൾ, ക്ലെയിം ഫോം, നിരാകരണ കത്ത് അല്ലെങ്കിൽ ഒത്തുതീർപ്പ് കത്ത്, സർവേയറുടെയോ അന്വേഷകന്റെയോ റിപ്പോർട്ട്, ഇൻഷുറർക്ക് നിങ്ങൾ നൽകിയ രേഖാമൂല പരാതിയും അതിന്റെ മറുപടിയും, ക്ലെയിമിനു മാത്രമായുള്ള രേഖകളും: ആരോഗ്യ ഇൻഷുറൻസിന് ആശുപത്രി രേഖകൾ, ഡിസ്ചാർജ് സമ്മറി, ബില്ലുകൾ; മോട്ടോർ ഇൻഷുറൻസിന് FIR, അന്തിമ റിപ്പോർട്ട്, അറ്റകുറ്റപ്പണി എസ്റ്റിമേറ്റുകൾ; ലൈഫ് ഇൻഷുറൻസിന് മരണ സർട്ടിഫിക്കറ്റും മെഡിക്കൽ ചരിത്രവും; വസ്തു ഇൻഷുറൻസിന് സ്റ്റോക്ക്, അക്കൗണ്ട് രേഖകൾ. പോളിസി വാങ്ങിയതു മുതൽ അവസാന കത്തു വരെയുള്ള തീയതികളുടെ ഒരു ചെറിയ പട്ടിക പരാതി എളുപ്പം മനസ്സിലാക്കാൻ സഹായിക്കും.
ഈ ഉത്തരങ്ങൾ വിജ്ഞാനപരമായ സംഗ്രഹങ്ങളാണ്; ഏതെങ്കിലും വ്യക്തിഗത കേസിനെക്കുറിച്ചുള്ള നിയമോപദേശമല്ല.
ഗൗരവമുള്ള ചോദ്യത്തിന് വേണ്ടത് വായിച്ചു പഠിച്ച ബ്രീഫ് ആണ്.
കോൺഫറൻസുകൾ മുൻകൂട്ടി നിശ്ചയിച്ച സമയത്ത്, G-46, Basement, Greater Kailash III, New Delhi എന്ന വിലാസത്തിലാണ്. കത്തിടപാടുകൾ പ്രിൻസിപ്പൽ തന്നെ വായിക്കുന്നു.
ബാർ കൗൺസിൽ ഓഫ് ഇന്ത്യ ചട്ടങ്ങൾ അനുവദിക്കുന്ന പ്രകാരം, Lokesh Bhardwaj Law Offices-ന്റെ ജോലിയെക്കുറിച്ചുള്ള പൊതുവിവരങ്ങളാണ് ഈ പേജ് നൽകുന്നത്. ഇത് നിയമോപദേശമല്ല; ഇത് അഭിഭാഷക-കക്ഷി ബന്ധം സൃഷ്ടിക്കുന്നുമില്ല. രേഖാമൂലം സമ്മതിച്ച എൻഗേജ്മെന്റിന്റെ അടിസ്ഥാനത്തിൽ മാത്രമേ LBLO ഒരു വിഷയത്തിൽ പ്രവർത്തിക്കൂ.
16/11/2026-ലെ നിയമസ്ഥിതി.