
বিমার দাবি: প্রত্যাখ্যান, বিলম্ব ও বিমা ওম্বুডসম্যান
বিমাকারী কোনো দাবি প্রত্যাখ্যান করলে, তার একাংশ দিলে, বা কোনো সিদ্ধান্তই না নিলে, পলিসিধারীর সামনে তিনটি পথ থাকে: বিমাকারীর কাছে লিখিত অভিযোগ, বিমা ওম্বুডসম্যান, এবং ভোক্তা কমিশন।
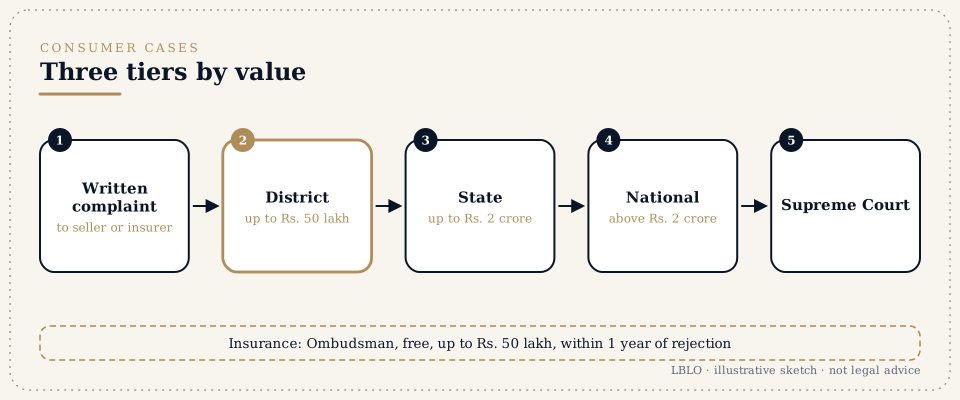
সংক্ষেপে
- প্রত্যাখ্যানের কারণ লিখিতভাবে চান, পলিসির যে ধারার উপর নির্ভর করা হয়েছে তা সহ। বর্জন-ধারা বিমাকারীর বিরুদ্ধে কঠোরভাবে পড়া হয়, এবং কোনো বর্জন প্রযোজ্য তা বিমাকারীকেই প্রমাণ করতে হবে।
- FIR তাড়াতাড়ি দায়ের হয়ে থাকলে বিমাকারীকে জানাতে দেরি নিজে থেকে সত্যিকারের চুরির দাবি প্রত্যাখ্যানের কারণ নয়, যেমন 2020 সালে সুপ্রিম কোর্টের তিন বিচারপতির বেঞ্চ রায় দিয়েছে।
- বিমা ওম্বুডসম্যান ব্যক্তিগত বিমা, গোষ্ঠী পলিসি এবং একক মালিকানার ব্যবসা ও অতিক্ষুদ্র উদ্যোগের পলিসি সংক্রান্ত অভিযোগ শোনেন, বিমাকারী, তাদের এজেন্ট ও মধ্যস্থতাকারী, এবং বিমা ব্রোকারদের বিরুদ্ধে।
- ওম্বুডসম্যানের কাছে অভিযোগের আগে বিমাকারীর কাছে লিখিত অভিযোগ করা প্রয়োজন, এবং তার প্রত্যাখ্যানের, বা জবাব ছাড়া এক মাস কেটে যাওয়ার, এক বছরের মধ্যে অভিযোগ করতে হবে; ওম্বুডসম্যান বিলম্ব মার্জনা করতে পারেন।
- ওম্বুডসম্যান 50 লক্ষ টাকা পর্যন্ত ক্ষতিপূরণ দিতে পারেন, সব প্রয়োজনীয় কিছু পাওয়ার তিন মাসের মধ্যে তাঁর সিদ্ধান্ত দেওয়ার কথা, এবং তাঁর রোয়েদাদ বিমাকারীর উপর বাধ্যতামূলক, যাকে 30 দিনের মধ্যে তা পালন করতে হবে।
- মামলার কারণ উদ্ভবের দুই বছরের মধ্যে প্রিমিয়াম বা প্রদত্ত মূল্য অনুযায়ী জেলা, রাজ্য বা জাতীয় কমিশনে ভোক্তা অভিযোগ চলে; যে বিষয় আগেই কোনো আদালত বা কমিশনের সামনে আছে, ওম্বুডসম্যান তা গ্রহণ করতে পারেন না।
যে শব্দগুলি আপনি শুনবেন
- দাবি প্রত্যাখ্যান (Repudiation)
- বিমাকারীর দ্বারা কোনো দাবি পুরোপুরি বা আংশিকভাবে প্রত্যাখ্যান।
- বর্জন-ধারা (Exclusion clause)
- পলিসির এমন একটি শর্ত যা কোনো ঝুঁকিকে বিমার আওতার বাইরে রাখে।
- সর্বোচ্চ সরল বিশ্বাস (Utmost good faith)
- চুক্তি করার সময় প্রস্তাবক ও বিমাকারী উভয়ের গুরুত্বপূর্ণ তথ্য সৎভাবে প্রকাশ করার দায়িত্ব।
- গুরুত্বপূর্ণ তথ্য (Material fact)
- এমন তথ্য যা একজন বিবেচক বিমাকারীকে ঝুঁকি গ্রহণ করবে কি না এবং কোন শর্তে, সেই সিদ্ধান্তে প্রভাবিত করবে।
- অভিযোগ নিষ্পত্তি আধিকারিক (Grievance Redressal Officer)
- বিমাকারীর সেই আধিকারিক যাঁকে বাইরের কোনো ফোরামে যাওয়ার আগে অভিযোগ গ্রহণ ও নিষ্পত্তি করতে হয়।
- Bima Bharosa
- ভারতীয় বিমা নিয়ন্ত্রক ও উন্নয়ন কর্তৃপক্ষ (Insurance Regulatory and Development Authority of India, IRDAI)-এর অভিযোগ পোর্টাল।
- বিমা ওম্বুডসম্যান (Insurance Ombudsman)
- বিমা ওম্বুডসম্যান বিধি, 2017-এর অধীন ফোরাম, যা মধ্যস্থতা করে এবং বিমাকারীর উপর বাধ্যতামূলক রোয়েদাদ দেয়।
- বিমা ওম্বুডসম্যান পরিষদ (Council for Insurance Ombudsmen)
- যে সংস্থা ওম্বুডসম্যানের দপ্তরগুলি পরিচালনা করে এবং অনলাইন অভিযোগ ব্যবস্থা চালায়।
- সার্ভেয়ার (Surveyor)
- সাধারণ বিমার দাবিতে ক্ষতি নির্ধারণের জন্য নিযুক্ত ব্যক্তি; তাঁর রিপোর্টই সাধারণত প্রধান নথি।
বিস্তারিত
বিমার দাবি প্রত্যাখ্যান ও বিলম্ব
বিমা পলিসি একটি চুক্তি, তবে বিশেষ ধরনের। প্রস্তাবককে গুরুত্বপূর্ণ তথ্য প্রকাশ করতে হয়; বিমাকারী পলিসির খসড়া করে এবং দাবির সিদ্ধান্ত নেয়। আদালত প্রত্যেক পক্ষকে তার নিজের দায়িত্ব পালনে বাধ্য রাখে, এবং বিমাকারীর শর্তগুলি খুঁটিয়ে পড়ে।
প্রত্যাখ্যানের সাধারণ কারণ
- প্রস্তাবপত্রে তথ্য গোপন বা ভুল বিবৃতি, যেমন আগের কোনো অসুখ বা অন্য পলিসির কথা।
- পলিসির ভাষায় বর্জন ও উপ-সীমা।
- কোনো শর্ত ভঙ্গ, যেমন দেরিতে জানানো, সহযোগিতা না করা, বা পারমিটের বাইরে গাড়ির ব্যবহার।
- প্রতারণা বা অতিরঞ্জন, অথবা এমন ক্ষতি যা বলা হয় আদৌ বিমার আওতায় পড়ে না।
আদালত এই কারণগুলি কীভাবে যাচাই করে
Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 মামলায় সুপ্রিম কোর্ট রায় দেয় যে বর্জন-ধারা অন্যান্য শর্ত থেকে আলাদাভাবে পড়তে হবে: যে বিমাকারী তার উপর নির্ভর করে, প্রমাণের দায় ও ভার দুটিই তার, এবং অস্পষ্ট ধারা তা খসড়াকারী বিমাকারীর বিরুদ্ধে পড়া হয়। Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020 মামলায় 24/01/2020 তারিখে তিন বিচারপতির বেঞ্চ রায় দেয় যে বিমাকৃত গাড়ি চুরির ঠিক পরে FIR দায়ের করলে, পুলিশ খোঁজ না পেয়ে চূড়ান্ত রিপোর্ট দাখিল করলে, এবং বিমাকারীর নিজের তদন্তকারী চুরিটিকে সত্য বলে পেলে, বিমাকারীকে জানাতে দেরি দাবি অস্বীকারের কারণ নয়; এমন কারিগরি কারণে সত্য দাবি প্রত্যাখ্যান করাকে অতি-কারিগরি (hyper-technical) বলা হয়।
জীবনবিমা পলিসির ক্ষেত্রে, বিমা আইন, 1938-এর ধারা 45 সেই মেয়াদ সীমিত করে যার মধ্যে বিমাকারী ভুল বিবৃতির জন্য পলিসি নিয়ে প্রশ্ন তুলতে পারে, এবং বিমাকারীর উপর প্রমাণের ভারী দায় থাকে। Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024 মামলায় 10/04/2024 তারিখে সুপ্রিম কোর্ট রায় দেয় যে অন্য পলিসি গোপন করার অভিযোগকারী বিমাকারীকে সাক্ষ্যপ্রমাণ দিয়ে তথ্যটি প্রমাণ করতে হবে এবং তার গুরুত্ব ও বিমাকৃতের জ্ঞান দেখাতে হবে; হলফনামায় কেবল অভিযোগ যথেষ্ট নয়।
নিষ্পত্তিতে বিলম্ব
বিলম্ব নিজেই অভিযোগের একটি কারণ। বিমা ওম্বুডসম্যান বিধি IRDAI-এর রেগুলেশনে নির্ধারিত সময়ের পরেও নিষ্পত্তিতে বিলম্বকে অভিযোগের প্রথম কারণ হিসেবে তালিকাভুক্ত করেছে (বিধি 13(1)(a)), এবং দাবি যে তারিখে নিষ্পত্তি হওয়া উচিত ছিল সেই তারিখ থেকে রেগুলেশনে নির্দিষ্ট হারে রোয়েদাদে সুদ যুক্ত হয় (বিধি 17(7))।
প্রথম পদক্ষেপ
- নির্ভর করা ধারা সহ প্রত্যাখ্যান বা আংশিক নিষ্পত্তির চিঠি, এবং সার্ভেয়ার বা তদন্তকারীর রিপোর্ট সংগ্রহ করুন।
- বিমাকারীর অভিযোগ নিষ্পত্তি আধিকারিককে লিখুন, প্রতিটি কারণের জবাব দিন, এবং পাঠানোর প্রমাণ রাখুন। অভিযোগটি Bima Bharosa-তেও নথিভুক্ত করা যায়।
- পলিসি ও প্রস্তাবপত্র, প্রিমিয়ামের রসিদ, দাবির ফর্ম, চিকিৎসা বা মেরামতের নথি, বিল, প্রাসঙ্গিক হলে FIR, এবং সব চিঠিপত্র জোগাড় করুন।
- বাইরের ফোরাম বেছে নিন: ওম্বুডসম্যান অথবা ভোক্তা কমিশন।
বিমা ওম্বুডসম্যান
বিমা ওম্বুডসম্যান বিধি, 2017 তৈরি হয়েছে IRDA আইন, 1999 (IRDA Act, 1999)-এর ধারা 24 অনুযায়ী (25/04/2017 তারিখের G.S.R. 413(E)), এবং 2018 সালে, 2021 সালে দুবার ও 09/11/2023 তারিখে (G.S.R. 828(E)) সংশোধিত হয়েছে। ওম্বুডসম্যানের দপ্তরগুলি পরিচালনা করে বিমা ওম্বুডসম্যান পরিষদ।
কারা ও কী এর আওতায় পড়ে
- ব্যক্তিগত বিমা, গোষ্ঠী পলিসি, এবং একক মালিকানার ব্যবসা ও অতিক্ষুদ্র উদ্যোগের পলিসি সংক্রান্ত অভিযোগ (বিধি 2 ও 3), বিমাকারী, তাদের এজেন্ট ও মধ্যস্থতাকারী, এবং বিমা ব্রোকারদের বিরুদ্ধে।
- কারণগুলির মধ্যে আছে নিষ্পত্তিতে বিলম্ব, আংশিক বা সম্পূর্ণ প্রত্যাখ্যান, প্রিমিয়াম নিয়ে বিরোধ, পলিসির শর্তের ভুল উপস্থাপন, দাবিকে প্রভাবিত করে এমনভাবে পলিসির ব্যাখ্যা, পলিসি পরিষেবা, প্রস্তাবের সঙ্গে না মেলা পলিসি, প্রিমিয়াম দেওয়ার পরেও পলিসি না দেওয়া, এবং এই বিষয়ে IRDAI-এর রেগুলেশন ও সার্কুলার না মানা (বিধি 13(1))।
- অভিযোগ যায় সেই ওম্বুডসম্যানের কাছে যাঁর এলাকায় বিমাকারীর শাখা বা অভিযোগকারীর বাসস্থান অবস্থিত (বিধি 14(1))।
শর্ত
- বিমাকারী বা ব্রোকারের কাছে আগে একটি লিখিত আবেদন (চিঠি, ইমেল বা বিমাকারীর ওয়েবসাইটের মাধ্যমে), এবং তার প্রত্যাখ্যান, পাওয়ার এক মাসের মধ্যে জবাব না আসা, অথবা অসন্তোষজনক জবাব (বিধি 14(3)(a))।
- প্রত্যাখ্যান বা অসন্তোষজনক সিদ্ধান্তের, অথবা কোনো জবাব না এলে আবেদনের পর এক মাস শেষ হওয়ার, এক বছরের মধ্যে অভিযোগ (বিধি 14(3)(b))। বিমাকারীর বক্তব্য শুনে এবং কারণ লিপিবদ্ধ করে ওম্বুডসম্যান বিলম্ব মার্জনা করতে পারেন (বিধি 14(4))।
- যে বিষয় কোনো আদালত, ভোক্তা ফোরাম বা সালিশকারীর সামনে বিচারাধীন আছে বা নিষ্পত্তি হয়েছে, সে বিষয়ে কোনো অভিযোগ চলে না (বিধি 14(5))।
- অভিযোগ কাগজে, ইমেলে বা পরিষদের ওয়েবসাইটের মাধ্যমে অনলাইনে করা যায়, তথ্য, নথি, ক্ষতি ও প্রার্থিত প্রতিকার সহ (বিধি 14(2))। কোনো ফি নির্ধারিত নেই।
মধ্যস্থতা, শুনানি ও রোয়েদাদ
- পক্ষগুলি লিখিতভাবে মধ্যস্থতায় সম্মতি দিলে ওম্বুডসম্যান এক মাসের মধ্যে সুপারিশ দেন; অভিযোগকারী 15 দিনের মধ্যে তা গ্রহণ করেন, এবং গ্রহণের খবর পাওয়ার 15 দিনের মধ্যে বিমাকারী তা পালন করে (বিধি 16)।
- অন্যথায় ওম্বুডসম্যান উভয় পক্ষের বক্তব্য শোনেন, বিশেষজ্ঞের মত চাইতে পারেন এবং ভিডিও কনফারেন্সে শুনানি করতে পারেন (বিধি 15), এবং অভিযোগকারীর কাছ থেকে সব প্রয়োজনীয় কিছু পাওয়ার তিন মাসের মধ্যে কারণ সহ রোয়েদাদ দেন (বিধি 17(4))।
- রোয়েদাদ প্রত্যক্ষভাবে ঘটা ক্ষতির চেয়ে বেশি হতে পারে না, এবং খরচ সহ 50 লক্ষ টাকার বেশি হতে পারে না (বিধি 17(3), 09/11/2023 তারিখে যেভাবে সংশোধিত)।
- রোয়েদাদ পাওয়ার 30 দিনের মধ্যে বিমাকারীকে তা পালন করতে হবে (বিধি 17(6)), এবং রোয়েদাদ বিমাকারীর উপর বাধ্যতামূলক (বিধি 17(8))। বিধিগুলি রোয়েদাদকে বিমাকারীর উপর বাধ্যতামূলক করেছে; স্পষ্ট ভাষায় অভিযোগকারীকে বাধ্য করেনি।
বিমাকারীর বিরুদ্ধে ভোক্তা অভিযোগ
ভোক্তা সুরক্ষা আইন, 2019 (Consumer Protection Act, 2019) অনুযায়ী বিমা একটি পরিষেবা, এবং অন্যায় প্রত্যাখ্যান বা অযৌক্তিক বিলম্ব পরিষেবায় ঘাটতি (deficiency in service)। ওম্বুডসম্যান বিধি নিজেই ঘাটতির ক্ষেত্রে আইনের সংজ্ঞা গ্রহণ করেছে (বিধি 13(1)-এর ব্যাখ্যা)।
কোন কমিশন এবং কখন
- 2021 সালের এক্তিয়ার বিধি অনুযায়ী প্রদত্ত মূল্য 50 লক্ষ টাকার বেশি না হলে জেলা কমিশন অভিযোগ শোনে, 50 লক্ষ টাকার বেশি থেকে 2 কোটি টাকা পর্যন্ত রাজ্য কমিশন, এবং 2 কোটি টাকার বেশি হলে জাতীয় কমিশন। বিমার মামলায় প্রদত্ত মূল্য হল প্রদত্ত প্রিমিয়াম; দাবির অঙ্ক ফোরাম ঠিক করে না।
- অভিযোগ দাখিল করা যায় যেখানে বিমাকারী ব্যবসা করে বা তার শাখা আছে, যেখানে মামলার কারণ উদ্ভূত হয়েছে, অথবা যেখানে অভিযোগকারী থাকেন বা ব্যক্তিগতভাবে উপার্জনের জন্য কাজ করেন (ধারা 34(2))।
- মামলার কারণ উদ্ভবের, সাধারণত প্রত্যাখ্যানের তারিখের, দুই বছরের মধ্যে তা দাখিল করতে হবে; পরে দাখিল করা অভিযোগের জন্য পর্যাপ্ত কারণ লাগে, যা কমিশন লিপিবদ্ধ করে (ধারা 69)।
- অভিযোগ অনলাইনে দাখিল করা হয় ভোক্তা বিষয়ক দপ্তরের (Department of Consumer Affairs) e-Jagriti পোর্টালে।
আপিল
জেলা কমিশন থেকে রাজ্য কমিশনে 45 দিনের মধ্যে, রাজ্য কমিশনের মূল আদেশ থেকে জাতীয় কমিশনে 30 দিনের মধ্যে, এবং জাতীয় কমিশনের মূল আদেশ থেকে সুপ্রিম কোর্টে 30 দিনের মধ্যে আপিল চলে, প্রতিটি ক্ষেত্রে যে আপিলকারীকে অর্থ দিতে হবে তাঁকে আদেশকৃত অঙ্কের 50 শতাংশ জমা দিতে হয় (ধারা 41, 51 ও 67)।
ওম্বুডসম্যান না কমিশন
- অঙ্ক। ওম্বুডসম্যান 50 লক্ষ টাকার বেশি দিতে পারেন না; কমিশনগুলির কোনো ঊর্ধ্বসীমা নেই।
- চূড়ান্ততা। ওম্বুডসম্যানের রোয়েদাদ বিমাকারীর উপর বাধ্যতামূলক, এবং বিধি অনুযায়ী তার কোনো আপিল নেই; কমিশনের আদেশ উভয় পক্ষের উপর বাধ্যতামূলক এবং যে কোনো পক্ষ আপিল করতে পারে।
- গতি ও খরচ। ওম্বুডসম্যান কোনো ফি নেন না এবং তিন মাসের সময়সীমা আছে; কমিশনে আরও পূর্ণাঙ্গ আরজি ও সাক্ষ্যপ্রমাণ দেওয়া যায়, যা বিতর্কিত তথ্যের ক্ষেত্রে উপযোগী।
- একটিই পথ। ভোক্তা ফোরামের সামনে বিচারাধীন বা নিষ্পত্তি হওয়া বিষয় ওম্বুডসম্যান শুনতে পারেন না, তাই আগে কমিশনে দাখিল করলে ওম্বুডসম্যানের পথ বন্ধ হয়ে যায়; সেজন্য শুরুতেই বেছে নেওয়া উচিত।
স্বাস্থ্য, মোটর, জীবন ও সম্পত্তি বিমার দাবি
স্বাস্থ্যবিমা
বিরোধ সাধারণত হয় আগে থেকে থাকা অসুখ ও অপেক্ষার মেয়াদ, নির্দিষ্ট চিকিৎসা বা ঘরভাড়ার উপ-সীমা, কোনো চিকিৎসা "পরীক্ষামূলক" কি না, এবং নগদহীন অনুমোদনে বিলম্ব নিয়ে। পলিসির ভাষা ও প্রস্তাবপত্র স্বাস্থ্যবিমা নিয়ে IRDAI-এর বর্তমান রেগুলেশন ও সার্কুলারের সঙ্গে মিলিয়ে পড়া উচিত; সেই রেগুলেশন ও সার্কুলার না মানা নিজেই ওম্বুডসম্যানের কাছে অভিযোগের একটি কারণ (বিধি 13(1)(i))। চিকিৎসাটি কেন প্রয়োজন ছিল সে বিষয়ে চিকিৎসকের লিখিত ব্যাখ্যা প্রায়ই সবচেয়ে কাজের একক নথি। বিমাকারী ও আধুনিক চিকিৎসা নিয়ে কার্যালয়ের প্রবন্ধে পরীক্ষামূলক চিকিৎসার প্রশ্নটি বিস্তারিতভাবে আলোচিত হয়েছে।
মোটরবিমা
নিজের গাড়ির ক্ষতির (own-damage) দাবি নির্ভর করে সার্ভেয়ারের মূল্যায়ন, মেরামতের বিল এবং চালক ও গাড়ির ব্যবহার সংক্রান্ত পলিসির শর্তের উপর। চুরির দাবি নির্ভর করে দ্রুত FIR, পুলিশের চূড়ান্ত রিপোর্ট এবং বিমাকারীর তদন্তের উপর; Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020, 24/01/2020 তারিখে নিষ্পত্তি, এর পর কেবল দেরিতে জানানো প্রত্যাখ্যানের কারণ নয়। গাড়ির দ্বারা আহত তৃতীয় পক্ষের দাবি আদৌ পলিসি সংক্রান্ত বিরোধ নয়: তা যায় মোটর দুর্ঘটনা দাবি ট্রাইব্যুনালে, যা মোটর দুর্ঘটনার দাবি পৃষ্ঠায় ব্যাখ্যা করা হয়েছে।
জীবনবিমা
মৃত্যুর দাবি সবচেয়ে বেশি প্রত্যাখ্যাত হয় অসুখ বা অন্য পলিসির তথ্য গোপনের কারণে। বিমা আইনের ধারা 45 সীমিত করে পলিসির কত দিন পর পর্যন্ত বিমাকারী এমন কারণ তুলতে পারে, এবং Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024, 10/04/2024 তারিখে নিষ্পত্তি, তথ্য গোপন, তার গুরুত্ব ও জ্ঞান প্রমাণের দায় বিমাকারীর উপর রাখে।
সম্পত্তি ও অগ্নি বিমা
এই দাবিগুলি নির্ভর করে সার্ভেয়ারের রিপোর্ট, বিমাকৃতের খাতাপত্র ও মজুতের নথি, এবং বর্জনগুলির উপর। Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 অনুযায়ী কোনো বর্জন প্রযোজ্য তা বিমাকারীকে প্রমাণ করতে হবে, এবং অস্পষ্ট বর্জন বিমাকৃতের পক্ষে পড়া হয়। একক মালিকানার ব্যবসা ও অতিক্ষুদ্র উদ্যোগের পলিসি ওম্বুডসম্যানের কাছে যেতে পারে; অন্য ব্যবসায়িক পলিসি যায় ভোক্তা কমিশনে, অথবা পলিসিতে ক্ষতির পরিমাণ নিয়ে সালিশির ব্যবস্থা থাকলে সালিশিতে।
যে প্রশ্নগুলি মানুষ করেন
আমার বিমার দাবি প্রত্যাখ্যাত হয়েছে। প্রথমে কী করব?
প্রত্যাখ্যানের কারণ লিখিতভাবে চান, পলিসির ঠিক যে ধারার উপর নির্ভর করা হয়েছে তা সহ, এবং সার্ভেয়ার বা তদন্তকারীর রিপোর্টও চান। তারপর বিমাকারীর অভিযোগ নিষ্পত্তি আধিকারিককে (Grievance Redressal Officer) লিখুন, প্রতিটি কারণের জবাব নথি দিয়ে দিন, এবং পাঠানোর প্রমাণ রাখুন; অভিযোগটি IRDAI-এর Bima Bharosa পোর্টালেও নথিভুক্ত করা যায়। বিমাকারী অভিযোগ প্রত্যাখ্যান করলে, এক মাসের মধ্যে জবাব না দিলে, বা অসন্তোষজনক জবাব দিলে, আপনি এক বছরের মধ্যে বিমা ওম্বুডসম্যানের (Insurance Ombudsman) কাছে যেতে পারেন, অথবা মামলার কারণ উদ্ভবের দুই বছরের মধ্যে ভোক্তা অভিযোগ দাখিল করতে পারেন।
বিমা ওম্বুডসম্যান সর্বোচ্চ কত টাকা দিতে পারেন?
09/11/2023 তারিখে সংশোধিত বিমা ওম্বুডসম্যান বিধি, 2017 (Insurance Ombudsman Rules, 2017)-এর বিধি 17(3) অনুযায়ী, প্রাসঙ্গিক খরচ সহ 50 লক্ষ টাকা। রোয়েদাদ মামলার কারণের প্রত্যক্ষ ফল হিসেবে ঘটা ক্ষতির চেয়েও বেশি হতে পারে না। ঝুঁকিতে থাকা অঙ্ক এর চেয়ে বেশি হলে ভোক্তা কমিশনই উপযুক্ত ফোরাম, কারণ তার কোনো ঊর্ধ্বসীমা নেই। এই সীমা ওম্বুডসম্যান কত দিতে পারেন তা নিয়ে, পলিসির আকার নিয়ে নয়, তাই বড় পলিসির ক্ষেত্রেও বিরোধের দাবি কম হলে ওম্বুডসম্যানের কাছে যাওয়া যায়।
বিমা ওম্বুডসম্যানের রোয়েদাদ কি বাধ্যতামূলক?
এটি বিমাকারী বা বিমা ব্রোকারের উপর বাধ্যতামূলক (বিধি 17(8)), যাকে তা পাওয়ার 30 দিনের মধ্যে পালন করতে হবে এবং পালনের খবর জানাতে হবে (বিধি 17(6))। বিধিতে বিমাকারীর জন্য কোনো আপিলের ব্যবস্থা নেই। দাবি যে তারিখে নিষ্পত্তি হওয়া উচিত ছিল সেই তারিখ থেকে IRDAI-এর রেগুলেশনে নির্ধারিত হারে রোয়েদাদে সুদ যুক্ত হয়। বিমাকারী পালন না করলে অভিযোগকারী ওম্বুডসম্যান ও IRDAI-কে তা জানাতে পারেন।
বিমা ওম্বুডসম্যান একটি অভিযোগের নিষ্পত্তি করতে কত সময় নেন?
বিধি অনুযায়ী অভিযোগকারীর কাছ থেকে সব প্রয়োজনীয় কিছু পাওয়ার তিন মাসের মধ্যে ওম্বুডসম্যানকে রোয়েদাদ দিতে হবে (বিধি 17(4))। পক্ষগুলি মধ্যস্থতায় রাজি হলে, তাদের লিখিত সম্মতির এক মাসের মধ্যে ওম্বুডসম্যান সুপারিশ দেন, অভিযোগকারী 15 দিনের মধ্যে তা গ্রহণ করেন, এবং গ্রহণের খবর পাওয়ার 15 দিনের মধ্যে বিমাকারী তা পালন করে (বিধি 16)। তাই সময় আংশিকভাবে নির্ভর করে দাখিলের সময় অভিযোগটি কতটা সম্পূর্ণ তার উপর; প্রতিটি নথি সঙ্গে পাঠালে দেরি এড়ানো যায়।
আমি কি একই সময়ে ভোক্তা আদালত ও বিমা ওম্বুডসম্যান দুই জায়গাতেই যেতে পারি?
না। বিমা ওম্বুডসম্যান বিধির বিধি 14(5) এমন বিষয়ে ওম্বুডসম্যানের কাছে অভিযোগ নিষিদ্ধ করে যে বিষয়ে কোনো আদালত, ভোক্তা ফোরাম বা সালিশকারীর সামনে কার্যধারা বিচারাধীন আছে বা নিষ্পত্তি হয়ে গেছে। তাই আগে ভোক্তা কমিশনে দাখিল করলে একই অভিযোগের জন্য ওম্বুডসম্যানের পথ বন্ধ হয়ে যায়। অঙ্ক, তথ্য নিয়ে বিরোধ আছে কি না ও সাক্ষ্যপ্রমাণ লাগবে কি না, এবং আপিলের প্রয়োজন হতে পারে কি না, এসব বিবেচনা করে শুরুতেই বেছে নেওয়া উচিত।
দেরিতে জানিয়েছি বলে কি বিমাকারী দাবি প্রত্যাখ্যান করতে পারে?
না, যদি দেরিতে তার প্রকৃত কোনো ক্ষতি না হয়ে থাকে এবং দাবিটি সত্য হয়। Gurshinder Singh v. Shriram General Insurance (2020) মামলায় সুপ্রিম কোর্টের তিন বিচারপতির বেঞ্চ রায় দেয় যে গাড়ি চুরির FIR সঙ্গে সঙ্গে দায়ের হলে, পুলিশ গাড়িটির খোঁজ না পেলে, এবং বিমাকারীর তদন্তকারী চুরিটিকে সত্য বলে পেলে, বিমাকারীকে জানাতে কেবল দেরি দাবি অস্বীকারের কারণ হতে পারে না। তবুও যত তাড়াতাড়ি সম্ভব, লিখিতভাবে, যে কোনো দেরির কারণ সহ জানানো উচিত।
পলিসি দেওয়ার বহু বছর পরে কি বিমাকারী তথ্য গোপনের অভিযোগে জীবনবিমার দাবি প্রত্যাখ্যান করতে পারে?
বিমা আইন, 1938 (Insurance Act, 1938)-এর ধারা 45 সেই মেয়াদ সীমিত করে যার মধ্যে জীবনবিমাকারী ভুল বিবৃতি বা তথ্য গোপনের কারণে পলিসি নিয়ে প্রশ্ন তুলতে পারে, এবং তারপরে সেই কারণে পলিসিকে প্রশ্নবিদ্ধ করা যায় না। মেয়াদের মধ্যেও বিমাকারীকে নিজের বক্তব্য প্রমাণ করতে হবে। Mahakali Sujatha v. Future Generali India Life Insurance (2024) মামলায় সুপ্রিম কোর্ট রায় দেয় যে বিমাকারীকে গোপন করা তথ্যটি, তার গুরুত্ব এবং বিমাকৃতের সে বিষয়ে জ্ঞান সাক্ষ্যপ্রমাণ দিয়ে প্রমাণ করতে হবে; কেবল অভিযোগ যথেষ্ট নয়।
কোন ভোক্তা কমিশন বিমা সংক্রান্ত অভিযোগ শোনে?
তা নির্ভর করে প্রদত্ত মূল্যের উপর, যা বিমার ক্ষেত্রে প্রিমিয়াম, দাবি করা অঙ্ক নয়। 2021 সালের এক্তিয়ার বিধি অনুযায়ী জেলা কমিশন 50 লক্ষ টাকা পর্যন্ত অভিযোগ শোনে, রাজ্য কমিশন 50 লক্ষ টাকার বেশি থেকে 2 কোটি টাকা পর্যন্ত, এবং জাতীয় কমিশন 2 কোটি টাকার বেশি। অভিযোগ দাখিল করা যায় যেখানে বিমাকারীর শাখা আছে, যেখানে মামলার কারণ উদ্ভূত হয়েছে, অথবা যেখানে আপনি থাকেন বা কাজ করেন, দুই বছরের মধ্যে, এবং তা অনলাইনে e-Jagriti পোর্টালে দাখিল করতে হয়।
কোনো ব্যবসা কি বিমা বিরোধ নিয়ে বিমা ওম্বুডসম্যানের কাছে যেতে পারে?
কেবল কিছু ব্যবসা। বিধিগুলি প্রযোজ্য ব্যক্তিগত বিমা, গোষ্ঠী বিমা, এবং MSMED আইন, 2006 (MSMED Act, 2006)-এ সংজ্ঞায়িত একক মালিকানার ব্যবসা ও অতিক্ষুদ্র উদ্যোগকে দেওয়া পলিসির ক্ষেত্রে (বিধি 2 ও 3)। যে কোম্পানি বা অংশীদারি সংস্থা অতিক্ষুদ্র উদ্যোগ নয়, তারা নিজেদের বাণিজ্যিক পলিসির জন্য ওম্বুডসম্যানের কাছে যেতে পারে না; তাদের পথ হল ভোক্তা কমিশন যেখানে ভোক্তা সুরক্ষা আইন তাদের ক্ষেত্রে প্রযোজ্য, দেওয়ানি মামলা, অথবা পলিসিতে ক্ষতির অঙ্ক নিয়ে সালিশির ব্যবস্থা থাকলে সালিশি।
বিমা সংক্রান্ত অভিযোগের জন্য কোন কোন নথি লাগবে?
পলিসি ও তফসিল, প্রস্তাবপত্র (proposal form), প্রিমিয়ামের রসিদ, দাবির ফর্ম, প্রত্যাখ্যান বা নিষ্পত্তির চিঠি, সার্ভেয়ার বা তদন্তকারীর রিপোর্ট, বিমাকারীকে দেওয়া আপনার লিখিত অভিযোগ ও তার জবাব, এবং দাবির নির্দিষ্ট নথি: স্বাস্থ্যবিমার জন্য হাসপাতালের নথি, ডিসচার্জ সামারি ও বিল; মোটরবিমার জন্য FIR, চূড়ান্ত রিপোর্ট ও মেরামতের হিসাব; জীবনবিমার জন্য মৃত্যু শংসাপত্র ও চিকিৎসার ইতিহাস; সম্পত্তি বিমার জন্য মজুত ও হিসাবের নথি। পলিসি কেনা থেকে শেষ চিঠি পর্যন্ত তারিখগুলির একটি ছোট তালিকা অভিযোগটি বোঝা সহজ করে।
এই উত্তরগুলি শিক্ষামূলক সারসংক্ষেপ; কোনো নির্দিষ্ট মামলা বা বিষয়ে এগুলি আইনি পরামর্শ নয়।
গুরুত্বপূর্ণ প্রশ্নের প্রাপ্য খুঁটিয়ে পড়া ব্রিফ।
সাক্ষাৎ-বৈঠক হয় আগে থেকে সময় নিয়ে, G-46, Basement, Greater Kailash III, New Delhi ঠিকানায়। চিঠিপত্র প্রধান আইনজীবী নিজে পড়েন।
এই পৃষ্ঠা Bar Council of India Rules-এর অনুমতি অনুযায়ী Lokesh Bhardwaj Law Offices-এর কাজ সম্পর্কে সাধারণ তথ্য দেয়। এটি আইনি পরামর্শ নয়, এবং এটি অ্যাডভোকেট ও মক্কেলের সম্পর্ক তৈরি করে না। LBLO কোনো বিষয়ে কেবল লিখিতভাবে সম্মত নিযুক্তির ভিত্তিতেই কাজ করে।
16/11/2026 তারিখে প্রচলিত আইন অনুযায়ী।