
బీమా క్లెయిమ్లు: తిరస్కరణ, ఆలస్యం, బీమా అంబుడ్స్మన్
బీమా సంస్థ క్లెయిమ్ను తిరస్కరించినప్పుడు, దానిలో కొంత భాగం మాత్రమే చెల్లించినప్పుడు, లేదా దాన్ని అసలు నిర్ణయించకుండా ఉన్నప్పుడు, పాలసీదారుకు మూడు మార్గాలు ఉన్నాయి: బీమా సంస్థకు లిఖితపూర్వక ఫిర్యాదు, బీమా అంబుడ్స్మన్, వినియోగదారుల కమిషన్.
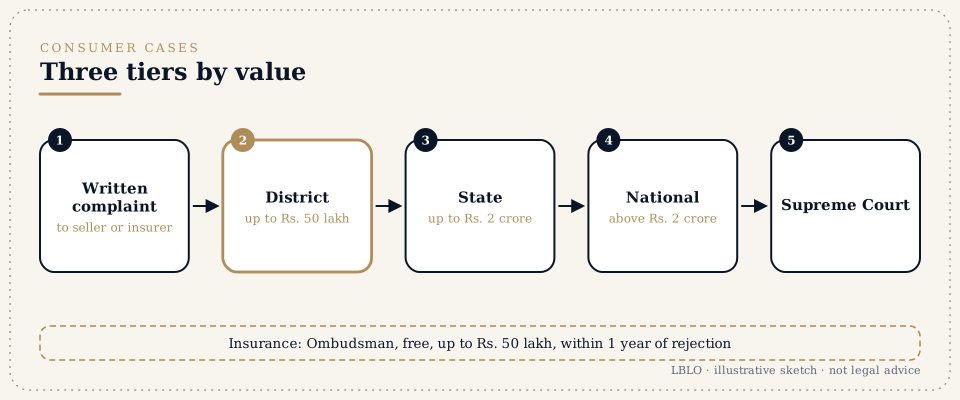
క్లుప్తంగా
- ఆధారపడిన పాలసీ క్లాజుతో సహా తిరస్కరణను లిఖితపూర్వకంగా అడగండి. మినహాయింపు క్లాజులను బీమా సంస్థకు వ్యతిరేకంగా కఠినంగా చదువుతారు, ఒక మినహాయింపు వర్తిస్తుందని బీమా సంస్థే రుజువు చేయాలి.
- FIR వెంటనే నమోదైన చోట, బీమా సంస్థకు తెలియజేయడంలో ఆలస్యం ఒక్కటే నిజమైన దొంగతనం క్లెయిమ్ను తిరస్కరించడానికి కారణం కాదని 2020లో సుప్రీంకోర్టు త్రిసభ్య ధర్మాసనం తీర్పు ఇచ్చింది.
- వ్యక్తిగత బీమా, గ్రూప్ పాలసీలు, ఏకవ్యక్తి యాజమాన్య సంస్థలు, సూక్ష్మ సంస్థల పాలసీలకు సంబంధించి బీమా సంస్థలు, వాటి ఏజెంట్లు, మధ్యవర్తులు, బీమా బ్రోకర్లపై ఫిర్యాదులను బీమా అంబుడ్స్మన్ విచారిస్తారు.
- అంబుడ్స్మన్కు ఫిర్యాదు చేయడానికి ముందుగా బీమా సంస్థకు లిఖితపూర్వక ఫిర్యాదు చేసి ఉండాలి; అది తిరస్కరించిన నాటి నుంచి, లేదా జవాబు లేకుండా ఒక నెల గడిచిన నాటి నుంచి ఒక సంవత్సరంలోగా ఫిర్యాదు చేయాలి; అంబుడ్స్మన్ ఆలస్యాన్ని మన్నించవచ్చు.
- అంబుడ్స్మన్ Rs. 50 లక్షల వరకు పరిహారం మంజూరు చేయగలరు, అవసరమైనవన్నీ అందిన మూడు నెలల్లోగా నిర్ణయించాలి; ఆ అవార్డు బీమా సంస్థను కట్టుబడి ఉండేలా చేస్తుంది, అది 30 రోజుల్లోగా పాటించాలి.
- చెల్లించిన ప్రీమియం లేదా ప్రతిఫలాన్ని బట్టి జిల్లా, రాష్ట్ర లేదా జాతీయ కమిషన్ ముందు, వ్యాజ్య కారణం తలెత్తిన నాటి నుంచి రెండు సంవత్సరాల్లోగా వినియోగదారుల ఫిర్యాదు చేయవచ్చు; ఇప్పటికే కోర్టు లేదా కమిషన్ ముందు ఉన్న వ్యవహారాన్ని అంబుడ్స్మన్ చేపట్టలేరు.
మీకు వినిపించే పదాలు
- తిరస్కరణ (Repudiation)
- క్లెయిమ్ను పూర్తిగా లేదా పాక్షికంగా బీమా సంస్థ తిరస్కరించడం.
- మినహాయింపు క్లాజు (Exclusion clause)
- ఒక రిస్కును కవరేజీ పరిధి నుంచి బయటకు తీసే పాలసీ నిబంధన.
- అత్యంత సద్భావన (Utmost good faith)
- ఒప్పందం చేసుకునేటప్పుడు ముఖ్యమైన వాస్తవాలను నిజాయితీగా వెల్లడించాల్సిన, ప్రపోజర్కు, బీమా సంస్థకు ఇద్దరికీ ఉండే బాధ్యత.
- ముఖ్యమైన వాస్తవం (Material fact)
- రిస్కును అంగీకరించాలా, ఏ షరతులపై అంగీకరించాలా అని నిర్ణయించడంలో వివేకవంతమైన బీమా సంస్థను ప్రభావితం చేసే వాస్తవం.
- గ్రీవెన్స్ రిడ్రెసల్ ఆఫీసర్ (Grievance Redressal Officer)
- బయటి ఫోరమ్ను ఆశ్రయించే ముందు ఫిర్యాదులను స్వీకరించి నిర్ణయించాల్సిన బీమా సంస్థ అధికారి.
- బీమా భరోసా (Bima Bharosa)
- భారత బీమా నియంత్రణ, అభివృద్ధి ప్రాధికార సంస్థ (Insurance Regulatory and Development Authority of India, IRDAI) ఫిర్యాదుల పోర్టల్.
- బీమా అంబుడ్స్మన్ (Insurance Ombudsman)
- బీమా అంబుడ్స్మన్ నియమాలు, 2017 కింద ఏర్పాటైన ఫోరమ్; ఇది మధ్యవర్తిత్వం చేసి, బీమా సంస్థను కట్టుబడి ఉండేలా చేసే అవార్డులు ఇస్తుంది.
- కౌన్సిల్ ఫర్ ఇన్సూరెన్స్ అంబుడ్స్మెన్ (Council for Insurance Ombudsmen)
- అంబుడ్స్మన్ కార్యాలయాలను నిర్వహించే, ఆన్లైన్ ఫిర్యాదుల వ్యవస్థను నడిపే సంస్థ.
- సర్వేయర్ (Surveyor)
- జనరల్ బీమా క్లెయిమ్లో నష్టాన్ని అంచనా వేయడానికి నియమించిన వ్యక్తి; ఆ నివేదికే సాధారణంగా కేంద్ర పత్రం.
వివరంగా
బీమా క్లెయిమ్ తిరస్కరణ, ఆలస్యం
బీమా పాలసీ ఒక కాంట్రాక్టు, కానీ ప్రత్యేకమైనది. ప్రపోజర్ ముఖ్యమైన వాస్తవాలను వెల్లడించాలి; బీమా సంస్థ పాలసీని రూపొందించి, క్లెయిమ్ను నిర్ణయిస్తుంది. కోర్టులు ప్రతి పక్షాన్ని తన బాధ్యతకు కట్టుబడి ఉండేలా చేస్తాయి, బీమా సంస్థ షరతులను నిశితంగా చదువుతాయి.
తిరస్కరణకు సాధారణ కారణాలు
- ప్రపోజల్ ఫారంలో వెల్లడించకపోవడం లేదా తప్పుడు ప్రకటన, ఉదాహరణకు అంతకుముందు ఉన్న అనారోగ్యం లేదా ఇతర పాలసీల గురించి.
- పాలసీ పాఠంలోని మినహాయింపులు, ఉప పరిమితులు.
- షరతు ఉల్లంఘన, ఉదాహరణకు ఆలస్యంగా సమాచారం ఇవ్వడం, సహకరించకపోవడం, లేదా పర్మిట్ పరిధికి బయట వాహనాన్ని వాడడం.
- మోసం లేదా అతిశయోక్తి, లేదా నష్టం అసలు కవరేజీ పరిధిలోకే రాదనే వాదన.
కోర్టులు ఈ కారణాలను ఎలా పరీక్షిస్తాయి
Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 కేసులో సుప్రీంకోర్టు, మినహాయింపు క్లాజును ఇతర షరతుల కంటే భిన్నంగా చదవాలని తీర్పు ఇచ్చింది: దానిపై ఆధారపడే బీమా సంస్థపైనే రుజువు బాధ్యత, భారం రెండూ ఉంటాయి, అస్పష్టమైన క్లాజును దాన్ని రూపొందించిన బీమా సంస్థకు వ్యతిరేకంగా చదువుతారు. Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020 కేసులో 24/01/2020న త్రిసభ్య ధర్మాసనం, వాహనం దొంగతనమైన వెంటనే బీమాదారుడు FIR నమోదు చేసి, వాహనాన్ని గుర్తించలేక పోలీసులు తుది నివేదిక దాఖలు చేసి, బీమా సంస్థ సొంత ఇన్వెస్టిగేటర్ దొంగతనం నిజమైనదని తేల్చిన చోట, బీమా సంస్థకు తెలియజేయడంలో ఆలస్యం క్లెయిమ్ నిరాకరణకు కారణం కాదని తీర్పు ఇచ్చింది; ఇలాంటి సాంకేతిక కారణాలపై నిజమైన క్లెయిమ్లను తిరస్కరించడాన్ని అతి సాంకేతిక ధోరణిగా పేర్కొంది.
జీవిత బీమా పాలసీల విషయంలో, తప్పుడు ప్రకటన కారణంగా బీమా సంస్థ పాలసీని ప్రశ్నించగల కాలాన్ని బీమా చట్టం, 1938 (Insurance Act, 1938) సెక్షన్ 45 పరిమితం చేస్తుంది, బీమా సంస్థపై భారీ రుజువు భారం ఉంటుంది. Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024 కేసులో 10/04/2024న సుప్రీంకోర్టు, ఇతర పాలసీలను దాచారని ఆరోపించే బీమా సంస్థ ఆ వాస్తవాన్ని సాక్ష్యంతో రుజువు చేసి, దాని ప్రాముఖ్యతను, బీమాదారుడికి అది తెలిసి ఉండడాన్ని చూపాలని తీర్పు ఇచ్చింది; అఫిడవిట్లో కేవలం ఆరోపణ సరిపోదు.
సెటిల్మెంట్లో ఆలస్యం
ఆలస్యమే ఫిర్యాదుకు ఒక కారణం. IRDAI నిబంధనలు నిర్ణయించిన సమయాన్ని మించి సెటిల్మెంట్లో ఆలస్యాన్ని, ఫిర్యాదు చేయగల మొదటి కారణంగా బీమా అంబుడ్స్మన్ నియమాలు పేర్కొంటాయి (నియమం 13(1)(a)); క్లెయిమ్ను పరిష్కరించాల్సిన తేదీ నుంచి నిబంధనలు నిర్దేశించిన రేటు ప్రకారం అవార్డుపై వడ్డీ పడుతుంది (నియమం 17(7)).
మొదటి అడుగులు
- ఆధారపడిన క్లాజుతో సహా తిరస్కరణ లేదా పాక్షిక సెటిల్మెంట్ లేఖను, సర్వేయర్ లేదా ఇన్వెస్టిగేటర్ నివేదికను పొందండి.
- బీమా సంస్థ గ్రీవెన్స్ రిడ్రెసల్ ఆఫీసర్కు రాయండి, ప్రతి కారణానికి జవాబివ్వండి, పంపినట్లు రుజువు ఉంచుకోండి. ఫిర్యాదును బీమా భరోసాలో కూడా నమోదు చేయవచ్చు.
- పాలసీ, ప్రపోజల్ ఫారం, ప్రీమియం రసీదులు, క్లెయిమ్ ఫారం, వైద్య లేదా మరమ్మతు రికార్డులు, బిల్లులు, అవసరమైన చోట FIR, అన్ని ఉత్తరప్రత్యుత్తరాలను సేకరించండి.
- బయటి ఫోరమ్ను ఎంచుకోండి: అంబుడ్స్మన్ లేదా వినియోగదారుల కమిషన్.
బీమా అంబుడ్స్మన్
బీమా అంబుడ్స్మన్ నియమాలు, 2017 (Insurance Ombudsman Rules, 2017) IRDA Act, 1999 సెక్షన్ 24 కింద రూపొందించబడ్డాయి (25/04/2017 నాటి G.S.R. 413(E)); 2018లో, 2021లో రెండుసార్లు, 09/11/2023న (G.S.R. 828(E)) సవరించబడ్డాయి. అంబుడ్స్మన్ కార్యాలయాలను కౌన్సిల్ ఫర్ ఇన్సూరెన్స్ అంబుడ్స్మెన్ నిర్వహిస్తుంది.
ఎవరికి, దేనికి వర్తిస్తుంది
- వ్యక్తిగత బీమా, గ్రూప్ పాలసీలు, ఏకవ్యక్తి యాజమాన్య సంస్థలు, సూక్ష్మ సంస్థల పాలసీలపై (నియమాలు 2, 3) బీమా సంస్థలు, వాటి ఏజెంట్లు, మధ్యవర్తులు, బీమా బ్రోకర్లకు వ్యతిరేకంగా ఫిర్యాదులు.
- కారణాల్లో ఇవి ఉన్నాయి: సెటిల్మెంట్లో ఆలస్యం, పాక్షిక లేదా పూర్తి తిరస్కరణ, ప్రీమియం వివాదాలు, పాలసీ షరతుల తప్పుడు వివరణ, క్లెయిమ్ను ప్రభావితం చేసే విధంగా పాలసీ అర్థవివరణ, పాలసీ సర్వీసింగ్, ప్రపోజల్కు సరిపోలని పాలసీ, ప్రీమియం చెల్లించిన తర్వాత పాలసీ జారీ చేయకపోవడం, ఈ విషయాలపై IRDAI నిబంధనలు, సర్క్యులర్లను పాటించకపోవడం (నియమం 13(1)).
- బీమా సంస్థ శాఖ లేదా ఫిర్యాదుదారు నివాసం ఏ అంబుడ్స్మన్ ప్రాదేశిక పరిధిలో ఉంటే, ఆ అంబుడ్స్మన్ వద్దకు ఫిర్యాదు వెళ్తుంది (నియమం 14(1)).
షరతులు
- బీమా సంస్థకు లేదా బ్రోకర్కు ముందుగా లిఖితపూర్వక విజ్ఞప్తి (లేఖ, ఇమెయిల్ లేదా బీమా సంస్థ వెబ్సైట్ ద్వారా), దాని తర్వాత తిరస్కరణ, అది అందిన ఒక నెలలోగా జవాబు లేకపోవడం, లేదా సంతృప్తికరం కాని జవాబు, వీటిలో ఏదో ఒకటి (నియమం 14(3)(a)).
- తిరస్కరణ లేదా సంతృప్తికరం కాని నిర్ణయం నాటి నుంచి, లేదా జవాబు రాకపోతే విజ్ఞప్తి తర్వాత ఒక నెల ముగిసిన నాటి నుంచి ఒక సంవత్సరంలోగా ఫిర్యాదు (నియమం 14(3)(b)). బీమా సంస్థ వాదన విని, కారణాలు నమోదు చేసిన తర్వాత అంబుడ్స్మన్ ఆలస్యాన్ని మన్నించవచ్చు (నియమం 14(4)).
- ఏదైనా కోర్టు, వినియోగదారుల ఫోరమ్ లేదా ఆర్బిట్రేటర్ ముందు పెండింగ్లో ఉన్న, లేదా వారు నిర్ణయించిన విషయంపై ఫిర్యాదు చేయలేరు (నియమం 14(5)).
- వాస్తవాలు, పత్రాలు, నష్టం, కోరే ఉపశమనంతో ఫిర్యాదును కాగితంపై, ఇమెయిల్ ద్వారా లేదా కౌన్సిల్ వెబ్సైట్ ద్వారా ఆన్లైన్లో చేయవచ్చు (నియమం 14(2)). ఎలాంటి ఫీజు నిర్ణయించలేదు.
మధ్యవర్తిత్వం, విచారణ, అవార్డు
- పక్షాలు మధ్యవర్తిత్వానికి లిఖితపూర్వకంగా అంగీకరిస్తే, అంబుడ్స్మన్ ఒక నెలలోగా సిఫార్సు చేస్తారు; ఫిర్యాదుదారు 15 రోజుల్లోగా అంగీకరిస్తారు, ఆ అంగీకారం అందిన 15 రోజుల్లోగా బీమా సంస్థ పాటిస్తుంది (నియమం 16).
- లేకపోతే అంబుడ్స్మన్ ఇరుపక్షాల వాదనలు వింటారు, నిపుణుల అభిప్రాయం కోరవచ్చు, వీడియో కాన్ఫరెన్స్ ద్వారా విచారించవచ్చు (నియమం 15); ఫిర్యాదుదారు నుంచి అవసరమైనవన్నీ అందిన మూడు నెలల్లోగా కారణాలతో కూడిన అవార్డు ఇస్తారు (నియమం 17(4)).
- ప్రత్యక్షంగా కలిగిన నష్టాన్ని అవార్డు మించరాదు, ఖర్చులతో కలిపి Rs. 50 లక్షలను మించరాదు (09/11/2023న సవరించిన నియమం 17(3)).
- అవార్డు అందిన 30 రోజుల్లోగా బీమా సంస్థ పాటించాలి (నియమం 17(6)), అవార్డు బీమా సంస్థను కట్టుబడి ఉండేలా చేస్తుంది (నియమం 17(8)). నియమాలు అవార్డును బీమా సంస్థకు కట్టుబడి ఉండేలా చేస్తాయి; ఫిర్యాదుదారును అవి స్పష్టంగా కట్టుబడి ఉండేలా చేయవు.
బీమా సంస్థలపై వినియోగదారుల ఫిర్యాదులు
వినియోగదారుల రక్షణ చట్టం, 2019 (Consumer Protection Act, 2019) కింద బీమా ఒక సేవ; తప్పుడు తిరస్కరణ లేదా అసమంజసమైన ఆలస్యం సేవలో లోపం. అంబుడ్స్మన్ నియమాలే చట్టంలోని లోపం నిర్వచనాన్ని స్వీకరిస్తాయి (నియమం 13(1)కి వివరణ).
ఏ కమిషన్, ఎప్పుడు
- 2021 అధికార పరిధి నియమాల కింద, చెల్లించిన ప్రతిఫలం Rs. 50 లక్షలు మించని ఫిర్యాదులను జిల్లా కమిషన్, Rs. 50 లక్షలకు పైబడి Rs. 2 కోట్ల వరకు ఉన్నవాటిని రాష్ట్ర కమిషన్, Rs. 2 కోట్లకు పైబడినవాటిని జాతీయ కమిషన్ విచారిస్తాయి. బీమా కేసుల్లో ప్రతిఫలం అంటే చెల్లించిన ప్రీమియం; క్లెయిమ్ మొత్తం ఫోరమ్ను నిర్ణయించదు.
- బీమా సంస్థ వ్యాపారం చేసే లేదా శాఖ ఉన్న చోట, వ్యాజ్య కారణం తలెత్తిన చోట, లేదా ఫిర్యాదుదారు నివసించే లేదా స్వయంగా లాభం కోసం పనిచేసే చోట ఫిర్యాదు దాఖలు చేయవచ్చు (సెక్షన్ 34(2)).
- వ్యాజ్య కారణం తలెత్తిన నాటి నుంచి, సాధారణంగా తిరస్కరణ తేదీ నుంచి, రెండు సంవత్సరాల్లోగా దాఖలు చేయాలి; ఆలస్యమైన ఫిర్యాదుకు తగిన కారణం ఉండాలి, దాన్ని కమిషన్ నమోదు చేస్తుంది (సెక్షన్ 69).
- వినియోగదారుల వ్యవహారాల శాఖ e-Jagriti పోర్టల్లో ఫిర్యాదులను ఆన్లైన్లో దాఖలు చేస్తారు.
అప్పీళ్లు
జిల్లా కమిషన్ నుంచి రాష్ట్ర కమిషన్కు 45 రోజుల్లోగా, రాష్ట్ర కమిషన్ అసలు ఉత్తర్వు నుంచి జాతీయ కమిషన్కు 30 రోజుల్లోగా, జాతీయ కమిషన్ అసలు ఉత్తర్వు నుంచి సుప్రీంకోర్టుకు 30 రోజుల్లోగా అప్పీలు చేయవచ్చు; ప్రతి సందర్భంలోనూ చెల్లించాల్సిన అప్పీలుదారు ఆదేశించిన మొత్తంలో 50 శాతం డిపాజిట్ చేయాలి (సెక్షన్లు 41, 51, 67).
అంబుడ్స్మనా, కమిషనా
- మొత్తం. అంబుడ్స్మన్ Rs. 50 లక్షలకు మించి మంజూరు చేయలేరు; కమిషన్లకు గరిష్ఠ పరిమితి లేదు.
- తుదిత్వం. అంబుడ్స్మన్ అవార్డు బీమా సంస్థను కట్టుబడి ఉండేలా చేస్తుంది, నియమాల కింద దానికి అప్పీలు లేదు; కమిషన్ ఉత్తర్వు ఇరుపక్షాలనూ కట్టుబడి ఉండేలా చేస్తుంది, ఏ పక్షమైనా అప్పీలు చేయవచ్చు.
- వేగం, ఖర్చు. అంబుడ్స్మన్ ఎలాంటి ఫీజు వసూలు చేయరు, మూడు నెలల కాలవ్యవధి ఉంటుంది; కమిషన్ పూర్తి స్థాయి ప్లీడింగ్స్కు, సాక్ష్యానికి అవకాశం ఇస్తుంది, ఇది వివాదాస్పద వాస్తవాలకు తగినది.
- ఒకే మార్గం. వినియోగదారుల ఫోరమ్ ముందు పెండింగ్లో ఉన్న లేదా అది నిర్ణయించిన వ్యవహారాన్ని అంబుడ్స్మన్ విచారించలేరు కాబట్టి, ముందుగా కమిషన్ ముందు దాఖలు చేస్తే అంబుడ్స్మన్ మార్గం మూసుకుపోతుంది; అందువల్ల మొదట్లోనే ఎంపిక చేసుకోవాలి.
ఆరోగ్య, మోటారు, జీవిత, ఆస్తి క్లెయిమ్లు
ఆరోగ్య బీమా
వివాదాలు సాధారణంగా ముందే ఉన్న వ్యాధులు, వెయిటింగ్ పీరియడ్లు, కొన్ని చికిత్సలపై లేదా గది అద్దెపై ఉప పరిమితులు, ఒక చికిత్స "ప్రయోగాత్మకమా" అనే ప్రశ్న, నగదు రహిత అనుమతిలో ఆలస్యం చుట్టూ ఉంటాయి. పాలసీ పాఠాన్ని, ప్రపోజల్ ఫారాన్ని ఆరోగ్య బీమాపై IRDAI ప్రస్తుత నిబంధనలు, సర్క్యులర్లతో కలిపి చదవాలి; ఆ నిబంధనలు, సర్క్యులర్లను పాటించకపోవడమే అంబుడ్స్మన్కు ఫిర్యాదు చేయడానికి ఒక కారణం (నియమం 13(1)(i)). చికిత్స ఎందుకు అవసరమైందో చికిత్స చేసిన డాక్టర్ ఇచ్చే లిఖితపూర్వక వివరణ తరచుగా అత్యంత ఉపయోగకరమైన ఏకైక పత్రం. బీమా సంస్థలు, ఆధునిక చికిత్సపై కార్యాలయం రాసిన వ్యాసం ప్రయోగాత్మక చికిత్స ప్రశ్నను వివరంగా చర్చిస్తుంది.
మోటారు బీమా
సొంత నష్టం (own-damage) క్లెయిమ్ సర్వేయర్ అంచనా, మరమ్మతు బిల్లులు, డ్రైవర్, వాహన వినియోగంపై పాలసీ షరతులపై ఆధారపడి ఉంటుంది. దొంగతనం క్లెయిమ్ వెంటనే నమోదైన FIR, పోలీసు తుది నివేదిక, బీమా సంస్థ దర్యాప్తుపై ఆధారపడి ఉంటుంది; Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020, 24/01/2020న నిర్ణయించిన కేసు తర్వాత, ఆలస్యంగా సమాచారం ఇవ్వడం ఒక్కటే తిరస్కరణకు కారణం కాదు. వాహనం వల్ల గాయపడిన మూడో పక్షం చేసే క్లెయిమ్ అసలు పాలసీ వివాదమే కాదు: అది మోటారు ప్రమాద క్లెయిమ్ల ట్రిబ్యునల్కు వెళ్తుంది; దాన్ని మోటారు ప్రమాద క్లెయిమ్ల పేజీలో వివరించాం.
జీవిత బీమా
మరణ క్లెయిమ్లను చాలా తరచుగా అనారోగ్యాన్ని లేదా ఇతర పాలసీలను వెల్లడించలేదనే కారణంతో నిరాకరిస్తారు. పాలసీ తర్వాత ఎంతకాలంలోగా బీమా సంస్థ అలాంటి కారణాన్ని లేవనెత్తవచ్చో బీమా చట్టం సెక్షన్ 45 పరిమితం చేస్తుంది; Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024, 10/04/2024న నిర్ణయించిన కేసు దాచడం, ప్రాముఖ్యత, తెలిసి ఉండడం రుజువు చేసే భారాన్ని బీమా సంస్థపై ఉంచుతుంది.
ఆస్తి, అగ్ని బీమా
ఈ క్లెయిమ్లు సర్వేయర్ నివేదిక, బీమాదారుడి ఖాతా పుస్తకాలు, స్టాక్ రికార్డులు, మినహాయింపులపై ఆధారపడి ఉంటాయి. ఒక మినహాయింపు వర్తిస్తుందని బీమా సంస్థ రుజువు చేయాలని Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 కోరుతుంది, అస్పష్టమైన మినహాయింపును బీమాదారుడికి అనుకూలంగా చదువుతారు. ఏకవ్యక్తి యాజమాన్య సంస్థలు, సూక్ష్మ సంస్థల పాలసీలు అంబుడ్స్మన్ వద్దకు వెళ్లవచ్చు; ఇతర వ్యాపార పాలసీలు వినియోగదారుల కమిషన్కు, లేదా నష్ట పరిమాణంపై పాలసీ ఆర్బిట్రేషన్ను నిర్దేశించిన చోట ఆర్బిట్రేషన్కు వెళ్తాయి.
ప్రజలు అడిగే ప్రశ్నలు
నా బీమా క్లెయిమ్ను తిరస్కరించారు. ముందుగా నేను ఏం చేయాలి?
ఆధారపడిన పాలసీ క్లాజును స్పష్టంగా పేర్కొంటూ తిరస్కరణను లిఖితపూర్వకంగా ఇవ్వమని, సర్వేయర్ లేదా ఇన్వెస్టిగేటర్ నివేదికను ఇవ్వమని అడగండి. ఆ తర్వాత బీమా సంస్థ గ్రీవెన్స్ రిడ్రెసల్ ఆఫీసర్కు రాయండి, ప్రతి కారణానికి పత్రాలతో జవాబివ్వండి, పంపినట్లు రుజువు ఉంచుకోండి; ఫిర్యాదును IRDAI బీమా భరోసా (Bima Bharosa) పోర్టల్లో కూడా నమోదు చేయవచ్చు. బీమా సంస్థ ఫిర్యాదును తిరస్కరిస్తే, ఒక నెలలోగా జవాబివ్వకపోతే, లేదా సంతృప్తికరంగా జవాబివ్వకపోతే, మీరు ఒక సంవత్సరంలోగా బీమా అంబుడ్స్మన్ వద్దకు వెళ్లవచ్చు, లేదా వ్యాజ్య కారణం తలెత్తిన నాటి నుంచి రెండు సంవత్సరాల్లోగా వినియోగదారుల ఫిర్యాదు దాఖలు చేయవచ్చు.
బీమా అంబుడ్స్మన్ గరిష్ఠంగా ఎంత మొత్తం మంజూరు చేయగలరు?
09/11/2023న సవరించిన బీమా అంబుడ్స్మన్ నియమాలు, 2017 (Insurance Ombudsman Rules, 2017) లోని నియమం 17(3) కింద, సంబంధిత ఖర్చులతో కలిపి Rs. 50 లక్షలు. వ్యాజ్య కారణం వల్ల ప్రత్యక్షంగా కలిగిన నష్టాన్ని కూడా అవార్డు మించరాదు. పణంగా ఉన్న మొత్తం ఇంతకంటే ఎక్కువైతే, వినియోగదారుల కమిషనే వేదిక, ఎందుకంటే దానికి గరిష్ఠ పరిమితి లేదు. ఈ పరిమితి అంబుడ్స్మన్ మంజూరు చేసే మొత్తానికి సంబంధించినది, పాలసీ పరిమాణానికి కాదు; కాబట్టి పెద్ద పాలసీ ఉండి వివాదంలో ఉన్న క్లెయిమ్ చిన్నదైతే అది ఇప్పటికీ అంబుడ్స్మన్ వద్దకు వెళ్లవచ్చు.
బీమా అంబుడ్స్మన్ అవార్డు కట్టుబడి ఉండాల్సినదా?
అది బీమా సంస్థను లేదా బీమా బ్రోకర్ను కట్టుబడి ఉండేలా చేస్తుంది (నియమం 17(8)); వారు అది అందిన 30 రోజుల్లోగా పాటించి, పాటించినట్లు నివేదించాలి (నియమం 17(6)). నియమాలు బీమా సంస్థకు అప్పీలు అవకాశం ఇవ్వవు. క్లెయిమ్ను పరిష్కరించాల్సిన తేదీ నుంచి IRDAI నిబంధనలలోని రేటు ప్రకారం అవార్డుపై వడ్డీ పడుతుంది. బీమా సంస్థ పాటించని చోట, ఫిర్యాదుదారు ఆ ఉల్లంఘనను అంబుడ్స్మన్కు, IRDAIకి తెలియజేయవచ్చు.
ఫిర్యాదును నిర్ణయించడానికి బీమా అంబుడ్స్మన్కు ఎంత సమయం పడుతుంది?
ఫిర్యాదుదారు నుంచి అవసరమైనవన్నీ అందిన మూడు నెలల్లోగా అంబుడ్స్మన్ అవార్డు ఇవ్వాలని నియమాలు కోరుతాయి (నియమం 17(4)). పక్షాలు మధ్యవర్తిత్వానికి అంగీకరించిన చోట, వారి లిఖితపూర్వక సమ్మతి అందిన ఒక నెలలోగా అంబుడ్స్మన్ సిఫార్సు చేస్తారు, ఫిర్యాదుదారు 15 రోజుల్లోగా దాన్ని అంగీకరిస్తారు, ఆ అంగీకారం అందిన 15 రోజుల్లోగా బీమా సంస్థ పాటిస్తుంది (నియమం 16). కాబట్టి సమయం పాక్షికంగా దాఖలు చేసేటప్పుడు ఫిర్యాదు ఎంత పూర్తిగా ఉందనే దానిపై ఆధారపడి ఉంటుంది; ప్రతి పత్రాన్ని దానితో పాటే పంపితే ఆలస్యం తప్పుతుంది.
నేను వినియోగదారుల కోర్టుకు, బీమా అంబుడ్స్మన్కు ఒకేసారి వెళ్లవచ్చా?
లేదు. ఏదైనా కోర్టు, వినియోగదారుల ఫోరమ్ లేదా ఆర్బిట్రేటర్ ముందు పెండింగ్లో ఉన్న, లేదా వారు ఇప్పటికే నిర్ణయించిన విషయంపై అంబుడ్స్మన్కు ఫిర్యాదు చేయడాన్ని బీమా అంబుడ్స్మన్ నియమాలలోని నియమం 14(5) నిషేధిస్తుంది. కాబట్టి ముందుగా వినియోగదారుల కమిషన్ ముందు దాఖలు చేస్తే, అదే ఫిర్యాదుకు అంబుడ్స్మన్ మార్గం మూసుకుపోతుంది. మొత్తం ఎంత, వాస్తవాలు వివాదంలో ఉండి సాక్ష్యం అవసరమా, అప్పీలు అవసరం కావచ్చా అనే వాటిని పరిశీలించి, మొదట్లోనే ఈ ఎంపిక చేసుకోవాలి.
నేను ఆలస్యంగా తెలియజేశానని బీమా సంస్థ క్లెయిమ్ను తిరస్కరించవచ్చా?
ఆలస్యం వల్ల దానికి నిజమైన నష్టం జరగకుండా, క్లెయిమ్ నిజమైనదైతే తిరస్కరించలేదు. Gurshinder Singh v. Shriram General Insurance (2020) కేసులో సుప్రీంకోర్టు త్రిసభ్య ధర్మాసనం, వాహన దొంగతనానికి FIR వెంటనే నమోదై, పోలీసులు వాహనాన్ని గుర్తించలేకపోయి, బీమా సంస్థ సొంత ఇన్వెస్టిగేటర్ దొంగతనం నిజమైనదని తేల్చిన చోట, బీమా సంస్థకు తెలియజేయడంలో కేవలం ఆలస్యం క్లెయిమ్ నిరాకరణకు కారణం కాదని తీర్పు ఇచ్చింది. అయినప్పటికీ సమాచారాన్ని వీలైనంత త్వరగా, లిఖితపూర్వకంగా, ఏదైనా ఆలస్యం ఉంటే దాని కారణంతో ఇవ్వాలి.
పాలసీ ఇచ్చిన కొన్నేళ్ల తర్వాత, వివరాలు వెల్లడించలేదని బీమా సంస్థ జీవిత బీమా క్లెయిమ్ను తిరస్కరించవచ్చా?
తప్పుడు ప్రకటన లేదా వాస్తవాలను దాచడం కారణంగా జీవిత బీమా సంస్థ పాలసీని ప్రశ్నించగల కాలాన్ని బీమా చట్టం, 1938 (Insurance Act, 1938) సెక్షన్ 45 పరిమితం చేస్తుంది; ఆ కాలం తర్వాత ఆ కారణంపై పాలసీని ప్రశ్నించలేరు. ఆ కాలంలో కూడా బీమా సంస్థే తన వాదనను రుజువు చేయాలి. Mahakali Sujatha v. Future Generali India Life Insurance (2024) కేసులో, దాచిన వాస్తవాన్ని, దాని ప్రాముఖ్యతను, దాని గురించి బీమాదారుడికి తెలిసి ఉండడాన్ని బీమా సంస్థ సాక్ష్యంతో రుజువు చేయాలని, కేవలం ఆరోపణ సరిపోదని సుప్రీంకోర్టు తీర్పు ఇచ్చింది.
బీమా ఫిర్యాదును ఏ వినియోగదారుల కమిషన్ విచారిస్తుంది?
అది చెల్లించిన ప్రతిఫలంపై ఆధారపడి ఉంటుంది; బీమాలో అది ప్రీమియం, క్లెయిమ్ చేసిన మొత్తం కాదు. 2021 అధికార పరిధి నియమాల కింద జిల్లా కమిషన్ Rs. 50 లక్షల వరకు, రాష్ట్ర కమిషన్ Rs. 50 లక్షలకు పైబడి Rs. 2 కోట్ల వరకు, జాతీయ కమిషన్ Rs. 2 కోట్లకు పైబడిన ఫిర్యాదులను విచారిస్తాయి. ఫిర్యాదును బీమా సంస్థకు శాఖ ఉన్న చోట, వ్యాజ్య కారణం తలెత్తిన చోట, లేదా మీరు నివసించే లేదా పనిచేసే చోట, రెండు సంవత్సరాల్లోగా, e-Jagriti పోర్టల్లో ఆన్లైన్లో దాఖలు చేయవచ్చు.
ఒక వ్యాపార సంస్థ బీమా వివాదాన్ని బీమా అంబుడ్స్మన్ వద్దకు తీసుకెళ్లవచ్చా?
కొన్ని వ్యాపారాలు మాత్రమే. వ్యక్తిగత బీమా, గ్రూప్ బీమా, MSMED Act, 2006లో నిర్వచించిన ఏకవ్యక్తి యాజమాన్య సంస్థలు, సూక్ష్మ సంస్థలకు ఇచ్చిన పాలసీలకు నియమాలు వర్తిస్తాయి (నియమాలు 2, 3). సూక్ష్మ సంస్థ కాని కంపెనీ లేదా భాగస్వామ్య సంస్థ తన వాణిజ్య పాలసీల కోసం అంబుడ్స్మన్ను ఉపయోగించలేదు; దానికి మార్గాలు: వినియోగదారుల రక్షణ చట్టం దానికి వర్తించే చోట వినియోగదారుల కమిషన్, సివిల్ దావా, లేదా నష్టం మొత్తంపై పాలసీ ఆర్బిట్రేషన్ను నిర్దేశించిన చోట ఆర్బిట్రేషన్.
బీమా ఫిర్యాదుకు నాకు ఏ పత్రాలు అవసరం?
పాలసీ, షెడ్యూల్, ప్రపోజల్ ఫారం, ప్రీమియం రసీదులు, క్లెయిమ్ ఫారం, తిరస్కరణ లేదా సెటిల్మెంట్ లేఖ, సర్వేయర్ లేదా ఇన్వెస్టిగేటర్ నివేదిక, బీమా సంస్థకు మీరు రాసిన ఫిర్యాదు, దాని జవాబు, క్లెయిమ్కు సంబంధించిన ప్రత్యేక రికార్డులు: ఆరోగ్య బీమాకు ఆసుపత్రి రికార్డులు, డిశ్చార్జ్ సమ్మరీ, బిల్లులు; మోటారు బీమాకు FIR, తుది నివేదిక, మరమ్మతు అంచనాలు; జీవిత బీమాకు మరణ ధృవపత్రం, వైద్య చరిత్ర; ఆస్తి బీమాకు స్టాక్, ఖాతా రికార్డులు. పాలసీ కొన్న నాటి నుంచి చివరి లేఖ వరకు తేదీల చిన్న జాబితా ఫిర్యాదును సులభంగా అర్థమయ్యేలా చేస్తుంది.
ఈ సమాధానాలు అవగాహన కోసం ఇచ్చిన సారాంశాలు; ఏ వ్యక్తిగత వ్యవహారంపైనా ఇవి న్యాయ సలహా కావు.
ముఖ్యమైన ప్రశ్నకు శ్రద్ధగా చదివిన బ్రీఫ్ తగినది.
సమావేశాలు ముందస్తు అపాయింట్మెంట్తో G-46, Basement, Greater Kailash III, New Delhi లో జరుగుతాయి. ఉత్తరప్రత్యుత్తరాలను ప్రిన్సిపల్ స్వయంగా చదువుతారు.
ఈ పేజీ బార్ కౌన్సిల్ ఆఫ్ ఇండియా నియమాలు (Bar Council of India Rules) అనుమతించిన మేరకు Lokesh Bhardwaj Law Offices పని గురించి సాధారణ సమాచారం ఇస్తుంది. ఇది న్యాయ సలహా కాదు, దీనివల్ల న్యాయవాది-క్లయింట్ సంబంధం ఏర్పడదు. లిఖితపూర్వకంగా అంగీకరించిన ఎంగేజ్మెంట్ ఆధారంగా మాత్రమే LBLO ఒక వ్యవహారంలో పని చేస్తుంది.
16/11/2026 నాటి చట్టం ప్రకారం.