
Reclamaciones de seguros: rechazo, retraso y el Defensor del Asegurado
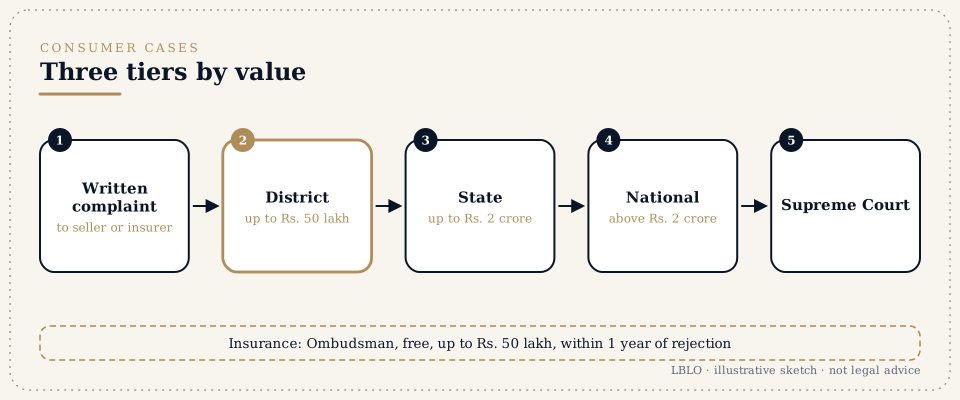
Cuando un asegurador rechaza una reclamación, paga solo una parte o simplemente no la resuelve, el asegurado tiene tres vías: una queja escrita al asegurador, el Defensor del Asegurado (Insurance Ombudsman) y la Comisión de Consumo.
En resumen
- Pida el rechazo por escrito, con la cláusula de la póliza en la que se basa. Las cláusulas de exclusión se interpretan estrictamente en contra del asegurador, y el asegurador debe probar que una exclusión es aplicable.
- El retraso en informar al asegurador no es, por sí solo, motivo para rechazar una reclamación genuina por robo cuando el FIR se presentó con prontitud, como sostuvo en 2020 una sala de tres jueces del Tribunal Supremo.
- El Defensor del Asegurado conoce de quejas sobre seguros personales, pólizas colectivas y pólizas de empresas individuales y microempresas, contra aseguradores, sus agentes e intermediarios, y corredores de seguros.
- Una queja ante el Defensor requiere una queja escrita previa al asegurador y debe presentarse dentro del año siguiente a su rechazo, o al transcurso de un mes sin respuesta; el Defensor puede dispensar el retraso.
- El Defensor puede conceder una indemnización de hasta Rs. 50 lakh, debe resolver dentro de los tres meses siguientes a recibir todo lo requerido, y su resolución vincula al asegurador, que debe cumplirla en un plazo de 30 días.
- Cabe una queja de consumo dentro de los dos años siguientes al hecho que la origina ante la Comisión de Distrito, la Estatal o la Nacional según la prima o contraprestación pagada; el Defensor no puede asumir un asunto que ya esté ante un tribunal o una comisión.
Términos que oirá
- Rechazo (repudiation)
- El rechazo por el asegurador de una reclamación, total o parcialmente.
- Cláusula de exclusión (exclusion clause)
- Una condición de la póliza que deja un riesgo fuera de la cobertura.
- Máxima buena fe (utmost good faith)
- El deber, tanto del solicitante como del asegurador, de revelar honestamente los hechos esenciales al celebrar el contrato.
- Hecho esencial (material fact)
- Un hecho que influiría en un asegurador prudente al decidir si acepta el riesgo y en qué condiciones.
- Funcionario de Atención de Quejas (Grievance Redressal Officer)
- El funcionario del asegurador que debe recibir y resolver las quejas antes de que se acuda a un foro externo.
- Bima Bharosa
- El portal de quejas de la Autoridad Reguladora y de Desarrollo de Seguros de la India (Insurance Regulatory and Development Authority of India, IRDAI).
- Defensor del Asegurado (Insurance Ombudsman)
- El foro creado por las Normas del Defensor del Asegurado de 2017, que media y dicta resoluciones vinculantes para el asegurador.
- Consejo de Defensores del Asegurado (Council for Insurance Ombudsmen)
- El organismo que administra las oficinas del Defensor y gestiona el sistema de quejas en línea.
- Perito (surveyor)
- La persona designada para evaluar la pérdida en una reclamación de seguro no de vida; su informe suele ser el documento central.
En detalle
Rechazo y retraso de reclamaciones de seguro
Una póliza de seguro es un contrato, pero un contrato especial. El solicitante debe revelar los hechos esenciales; el asegurador redacta la póliza y decide la reclamación. Los tribunales exigen a cada parte que cumpla con lo suyo, y examinan de cerca las condiciones del asegurador.
Los motivos habituales de rechazo
- Falta de declaración o declaración inexacta en el formulario de solicitud, por ejemplo de una enfermedad anterior o de otras pólizas.
- Exclusiones y sublímites en el texto de la póliza.
- Incumplimiento de una condición, como el aviso tardío, la falta de cooperación o el uso de un vehículo fuera del permiso de circulación.
- Fraude o exageración, o una pérdida que, según se dice, no entra en absoluto en la cobertura.
Cómo examinan los tribunales estos motivos
En Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428, el Tribunal Supremo sostuvo que una cláusula de exclusión debe interpretarse de forma distinta a las demás condiciones: tanto la carga como la obligación de probar recaen sobre el asegurador que la invoca, y una cláusula ambigua se interpreta en contra del asegurador que la redactó. En Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020, resuelto el 24/01/2020, una sala de tres jueces sostuvo que, cuando el asegurado presentó un FIR inmediatamente después del robo de un vehículo, la policía presentó un informe final tras no poder localizarlo y el propio investigador del asegurador consideró genuino el robo, el retraso en informar al asegurador no es motivo para denegar la reclamación; rechazar reclamaciones genuinas por esos motivos técnicos fue calificado de hipertécnico.
En los seguros de vida, la sección 45 de la Ley de Seguros de 1938 (Insurance Act, 1938) restringe el periodo dentro del cual un asegurador puede cuestionar una póliza por declaración inexacta, y el asegurador soporta una carga de la prueba pesada. En Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024, resuelto el 10/04/2024, el Tribunal Supremo sostuvo que el asegurador que alega la ocultación de otras pólizas debe probar el hecho con pruebas y demostrar su carácter esencial y que el asegurado lo conocía; una mera alegación en una declaración jurada no basta.
Retraso en la liquidación
El retraso es en sí mismo un motivo de queja. Las Normas del Defensor del Asegurado mencionan el retraso en la liquidación más allá del plazo fijado en los reglamentos del IRDAI como el primer motivo por el que puede presentarse una queja (regla 13(1)(a)), y la resolución devenga intereses al tipo que especifican los reglamentos, desde la fecha en que debió liquidarse la reclamación (regla 17(7)).
Primeros pasos
- Obtenga la carta de rechazo o de liquidación parcial, con la cláusula en la que se basa, y el informe del perito o del investigador.
- Escriba al Funcionario de Atención de Quejas del asegurador, respondiendo a cada motivo, y guarde la prueba del envío. La queja también puede registrarse en Bima Bharosa.
- Reúna la póliza y el formulario de solicitud, los recibos de la prima, el formulario de reclamación, los registros médicos o de reparación, las facturas, el FIR cuando corresponda y toda la correspondencia.
- Elija el foro externo: el Defensor o la Comisión de Consumo.
El Defensor del Asegurado
Las Normas del Defensor del Asegurado de 2017 se dictaron conforme a la sección 24 de la Ley IRDA de 1999 (IRDA Act, 1999) (G.S.R. 413(E) de 25/04/2017) y se modificaron en 2018, dos veces en 2021 y el 09/11/2023 (G.S.R. 828(E)). Las oficinas del Defensor las administra el Consejo de Defensores del Asegurado (Council for Insurance Ombudsmen).
A quién y qué cubre
- Quejas sobre seguros personales, pólizas colectivas y pólizas de empresas individuales y microempresas (reglas 2 y 3), contra aseguradores, sus agentes e intermediarios, y corredores de seguros.
- Los motivos incluyen el retraso en la liquidación, el rechazo parcial o total, las controversias sobre la prima, la presentación engañosa de las condiciones de la póliza, la interpretación de la póliza en lo que afecta a una reclamación, la gestión de la póliza, una póliza que no coincide con la solicitud, la no emisión de una póliza tras el pago de la prima y el incumplimiento de los reglamentos y circulares del IRDAI sobre estas materias (regla 13(1)).
- La queja se dirige al Defensor en cuyo territorio se encuentre la sucursal del asegurador o la residencia del reclamante (regla 14(1)).
Requisitos
- Una reclamación escrita previa al asegurador o al corredor (por carta, correo electrónico o el sitio web del asegurador), y su rechazo, la falta de respuesta dentro del mes siguiente a su recepción, o una respuesta insatisfactoria (regla 14(3)(a)).
- La queja dentro del año siguiente al rechazo o a la decisión insatisfactoria, o al final del mes posterior a la reclamación si no hubo respuesta (regla 14(3)(b)). El Defensor puede dispensar el retraso después de oír al asegurador y dejar constancia de sus razones (regla 14(4)).
- No cabe queja sobre un asunto pendiente ante un tribunal, un foro de consumo o un árbitro, o ya decidido por ellos (regla 14(5)).
- La queja puede presentarse en papel, por correo electrónico o en línea a través del sitio web del Consejo, con los hechos, los documentos, la pérdida y la reparación solicitada (regla 14(2)). No se establece ninguna tasa.
Mediación, audiencia y resolución
- Si las partes consienten por escrito la mediación, el Defensor formula una recomendación en el plazo de un mes; el reclamante la acepta en un plazo de 15 días, y el asegurador la cumple dentro de los 15 días siguientes a recibir la aceptación (regla 16).
- En otro caso, el Defensor oye a ambas partes, puede pedir la opinión de expertos y puede ver el asunto por videoconferencia (regla 15), y dicta una resolución motivada dentro de los tres meses siguientes a recibir del reclamante todo lo requerido (regla 17(4)).
- La resolución no puede superar la pérdida causada directamente, ni Rs. 50 lakh incluidos los gastos (regla 17(3), modificada el 09/11/2023).
- El asegurador debe cumplir dentro de los 30 días siguientes a recibir la resolución (regla 17(6)), y la resolución vincula al asegurador (regla 17(8)). Las Normas hacen la resolución vinculante para el asegurador; no dicen expresamente que vincule al reclamante.
Quejas de consumo contra aseguradores
El seguro es un servicio conforme a la Ley de Protección del Consumidor de 2019 (Consumer Protection Act, 2019), y un rechazo injustificado o un retraso irrazonable constituyen una deficiencia en el servicio. Las propias Normas del Defensor adoptan la definición de deficiencia de la Ley (explicación de la regla 13(1)).
Qué Comisión y cuándo
- La Comisión de Distrito conoce de las quejas en que la contraprestación pagada no supera Rs. 50 lakh, la Comisión Estatal de las de más de Rs. 50 lakh y hasta Rs. 2 crore, y la Comisión Nacional de las de más de Rs. 2 crore, conforme a las Reglas de Competencia de 2021. En los casos de seguros, la contraprestación es la prima pagada; el importe de la reclamación no determina el foro.
- La queja puede presentarse donde el asegurador ejerce su actividad o tiene una sucursal, donde surgió el hecho que la origina, o donde el reclamante reside o trabaja personalmente con fines lucrativos (sección 34(2)).
- Debe presentarse dentro de los dos años siguientes al hecho que la origina, normalmente la fecha del rechazo; una queja posterior requiere causa suficiente, que la Comisión hace constar (sección 69).
- Las quejas se presentan en línea en el portal e-Jagriti del Departamento de Asuntos del Consumidor (Department of Consumer Affairs).
Apelaciones
Cabe apelación de la Comisión de Distrito ante la Comisión Estatal en un plazo de 45 días, de una resolución originaria de la Comisión Estatal ante la Comisión Nacional en un plazo de 30 días, y de una resolución originaria de la Comisión Nacional ante el Tribunal Supremo en un plazo de 30 días, en cada caso con un depósito del 50 por ciento de la cantidad ordenada por parte del apelante que deba pagar (secciones 41, 51 y 67).
Defensor o Comisión
- Cantidad. El Defensor no puede conceder más de Rs. 50 lakh; las Comisiones no tienen límite.
- Firmeza. La resolución del Defensor vincula al asegurador, que no tiene apelación conforme a las Normas; una resolución de la Comisión vincula a ambas partes y cualquiera de ellas puede apelarla.
- Rapidez y coste. El Defensor no cobra tasas y tiene un plazo de tres meses; la Comisión permite escritos y pruebas más completos, lo que conviene cuando los hechos son discutidos.
- Una sola vía. Como el Defensor no puede conocer de un asunto pendiente ante un foro de consumo o ya decidido por él, acudir primero a la Comisión cierra la vía del Defensor, por lo que la elección debe hacerse desde el principio.
Reclamaciones de salud, automóviles, vida y daños materiales
Seguro de salud
Los conflictos suelen referirse a enfermedades preexistentes y periodos de carencia, a los sublímites para determinados tratamientos o para el precio de la habitación, a si un tratamiento es "experimental" y al retraso en la autorización sin pago previo. El texto de la póliza y el formulario de solicitud deben leerse junto con los reglamentos y circulares vigentes del IRDAI sobre seguros de salud; el incumplimiento de esos reglamentos y circulares es en sí mismo un motivo de queja ante el Defensor (regla 13(1)(i)). La explicación escrita del médico que trató al paciente sobre por qué era necesario el tratamiento suele ser el documento más útil. El artículo del Despacho sobre las aseguradoras y los tratamientos modernos analiza en detalle la cuestión de los tratamientos experimentales.
Seguro de automóviles
Una reclamación por daños propios depende de la valoración del perito, las facturas de reparación y las condiciones de la póliza sobre el conductor y el uso del vehículo. Una reclamación por robo depende de un FIR rápido, del informe final de la policía y de la investigación del asegurador; tras Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020, resuelto el 24/01/2020, el aviso tardío por sí solo no es motivo de rechazo. La reclamación de un tercero herido por el vehículo no es en absoluto un conflicto sobre la póliza: va al Tribunal de Reclamaciones por Accidentes de Vehículos de Motor, como se explica en la página sobre reclamaciones por accidentes de tráfico.
Seguro de vida
Las reclamaciones por fallecimiento se rechazan con mayor frecuencia por no haberse declarado una enfermedad u otras pólizas. La sección 45 de la Ley de Seguros limita cuánto tiempo después de la póliza puede el asegurador alegar ese motivo, y Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024, resuelto el 10/04/2024, impone al asegurador la carga de probar la ocultación, su carácter esencial y el conocimiento del asegurado.
Seguros de daños materiales y de incendio
Estas reclamaciones dependen del informe del perito, de los libros y registros de existencias del asegurado y de las exclusiones. Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 exige al asegurador probar que una exclusión es aplicable, y una exclusión ambigua se interpreta a favor del asegurado. Las pólizas de empresas individuales y microempresas pueden ir al Defensor; las demás pólizas de empresas van a la Comisión de Consumo, o al arbitraje cuando la póliza lo prevea para la cuantía.
Preguntas habituales
Han rechazado mi reclamación de seguro. ¿Qué debo hacer primero?
Pida el rechazo por escrito con la cláusula exacta de la póliza en la que se basa, y el informe del perito o del investigador. Después escriba al Funcionario de Atención de Quejas (Grievance Redressal Officer) del asegurador, respondiendo a cada motivo con documentos, y guarde la prueba del envío; la queja también puede registrarse en el portal Bima Bharosa del IRDAI. Si el asegurador rechaza la queja, no responde en el plazo de un mes o responde de forma insatisfactoria, puede acudir al Defensor del Asegurado en el plazo de un año, o presentar una queja de consumo dentro de los dos años siguientes al hecho que la origina.
¿Cuál es la cantidad máxima que puede conceder el Defensor del Asegurado?
Rs. 50 lakh, incluidos los gastos pertinentes, conforme a la regla 17(3) de las Normas del Defensor del Asegurado de 2017 (Insurance Ombudsman Rules, 2017), modificadas el 09/11/2023. La resolución tampoco puede superar la pérdida sufrida como consecuencia directa del hecho que la origina. Si la cantidad en juego es mayor, el foro es la Comisión de Consumo, que no tiene límite. El tope se refiere a lo que concede el Defensor, no al importe de la póliza, de modo que una póliza grande con una reclamación en disputa menor puede ir igualmente al Defensor.
¿Es vinculante la resolución del Defensor del Asegurado?
Es vinculante para el asegurador o el corredor de seguros (regla 17(8)), que debe cumplirla dentro de los 30 días siguientes a recibirla e informar de su cumplimiento (regla 17(6)). Las Normas no prevén una apelación para el asegurador. La resolución devenga intereses, al tipo fijado en los reglamentos del IRDAI, desde la fecha en que debió liquidarse la reclamación. Si el asegurador no cumple, el reclamante puede comunicar el incumplimiento al Defensor y al IRDAI.
¿Cuánto tarda el Defensor del Asegurado en decidir una queja?
Las Normas exigen que el Defensor dicte su resolución dentro de los tres meses siguientes a recibir del reclamante todo lo requerido (regla 17(4)). Si las partes aceptan la mediación, el Defensor formula una recomendación dentro del mes siguiente a su consentimiento por escrito, el reclamante la acepta en un plazo de 15 días y el asegurador la cumple dentro de los 15 días siguientes a recibir la aceptación (regla 16). Por eso el tiempo depende en parte de lo completa que esté la queja al presentarla; enviar todos los documentos con ella evita retrasos.
¿Puedo acudir a la vez a la comisión de consumo y al Defensor del Asegurado?
No. La regla 14(5) de las Normas del Defensor del Asegurado impide presentar ante el Defensor una queja sobre una materia en la que haya un procedimiento pendiente ante un tribunal, un foro de consumo o un árbitro, o que ya haya sido decidida por ellos. Por eso, acudir primero a la Comisión de Consumo cierra la vía del Defensor para el mismo agravio. La elección debe hacerse al principio, teniendo en cuenta la cantidad, si los hechos son discutidos y requieren prueba, y si puede ser necesaria una apelación.
¿Puede un asegurador rechazar una reclamación porque le informé tarde?
No, si el retraso no le causó un perjuicio real y la reclamación es genuina. En Gurshinder Singh v. Shriram General Insurance (2020), una sala de tres jueces del Tribunal Supremo sostuvo que, cuando el FIR por el robo de un vehículo se presentó de inmediato, la policía no pudo localizar el vehículo y el investigador del asegurador consideró genuino el robo, el mero retraso en informar al asegurador no puede ser motivo para denegar la reclamación. Aun así, el aviso debe darse lo antes posible, por escrito, indicando la razón de cualquier retraso.
¿Puede un asegurador rechazar una reclamación de seguro de vida por falta de declaración años después de emitida la póliza?
La sección 45 de la Ley de Seguros de 1938 (Insurance Act, 1938) limita el periodo dentro del cual un asegurador de vida puede cuestionar una póliza por declaración inexacta u ocultación, y pasado ese periodo la póliza no puede cuestionarse por ese motivo. Incluso dentro del periodo, el asegurador debe probar lo que alega. En Mahakali Sujatha v. Future Generali India Life Insurance (2024) el Tribunal Supremo sostuvo que el asegurador debe probar con pruebas el hecho ocultado, su carácter esencial y que el asegurado lo conocía; una simple alegación no basta.
¿Qué comisión de consumo conoce de una queja sobre seguros?
Depende de la contraprestación pagada, que en los seguros es la prima, no la suma reclamada. Conforme a las Reglas de Competencia de 2021, la Comisión de Distrito conoce de las quejas de hasta Rs. 50 lakh, la Comisión Estatal de las de más de Rs. 50 lakh y hasta Rs. 2 crore, y la Comisión Nacional de las de más de Rs. 2 crore. La queja puede presentarse donde el asegurador tenga una sucursal, donde surgió el hecho que la origina o donde usted vive o trabaja, dentro de los dos años, y se presenta en línea en el portal e-Jagriti.
¿Puede una empresa llevar un conflicto de seguros al Defensor del Asegurado?
Solo algunas empresas. Las Normas se aplican a los seguros personales, a los seguros colectivos y a las pólizas emitidas a empresas individuales y a microempresas según la definición de la Ley MSMED de 2006 (MSMED Act, 2006) (reglas 2 y 3). Una sociedad o una sociedad colectiva que no sea microempresa no puede acudir al Defensor por sus pólizas comerciales; sus vías son la Comisión de Consumo cuando la Ley de Protección del Consumidor le sea aplicable, una demanda civil, o el arbitraje cuando la póliza lo prevea para el importe de la pérdida.
¿Qué documentos necesito para una queja sobre seguros?
La póliza y sus condiciones particulares, el formulario de solicitud, los recibos de la prima, el formulario de reclamación, la carta de rechazo o de liquidación, el informe del perito o del investigador, su queja escrita al asegurador y su respuesta, y los documentos propios de la reclamación: historia clínica del hospital, informe de alta y facturas en salud; FIR, informe final y presupuestos de reparación en automóviles; certificado de defunción e historial médico en vida; registros de existencias y cuentas en daños materiales. Una lista breve de fechas desde la contratación de la póliza hasta la última carta hace que la queja sea fácil de seguir.
Estas respuestas son resúmenes educativos; no constituyen asesoramiento jurídico sobre ningún asunto concreto.
Una cuestión seria merece un expediente leído.
Las reuniones se celebran con cita previa en G-46, Basement, Greater Kailash III, New Delhi. El titular del Despacho lee la correspondencia.
Esta página ofrece información general sobre el trabajo de Lokesh Bhardwaj Law Offices, según lo permitido por las Normas del Colegio de Abogados de la India (Bar Council of India Rules). No es asesoramiento jurídico y no crea una relación entre abogado y cliente. LBLO actúa en un asunto solo con un encargo acordado por escrito.
Derecho vigente a 16/11/2026.