
बीमा दावे: नामंज़ूरी, देरी और बीमा लोकपाल
जब बीमाकर्ता दावा नामंज़ूर कर दे, उसका कुछ हिस्सा ही चुकाए या उस पर फ़ैसला ही न करे, तो पॉलिसीधारक के पास तीन रास्ते हैं: बीमाकर्ता को लिखित शिकायत, बीमा लोकपाल, और उपभोक्ता आयोग।
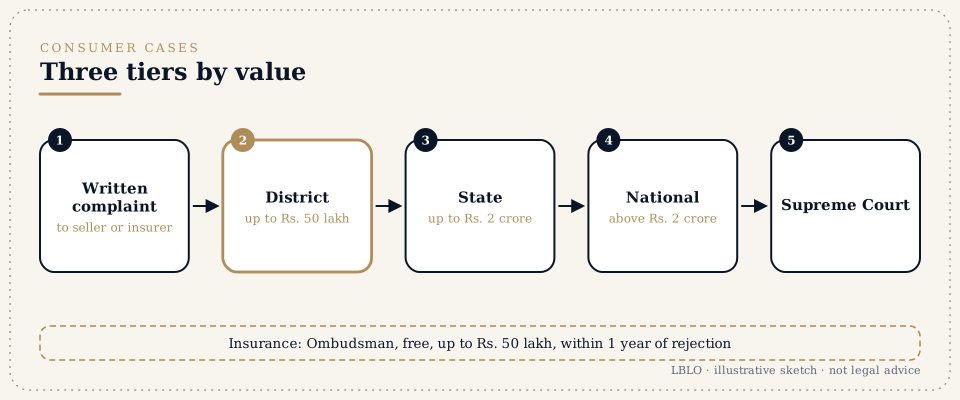
संक्षेप में
- नामंज़ूरी लिखित में माँगें, जिसमें पॉलिसी का वह खंड बताया गया हो जिस पर भरोसा किया गया है। अपवर्जन खंड (Exclusion clause) बीमाकर्ता के ख़िलाफ़ सख़्ती से पढ़े जाते हैं, और बीमाकर्ता को साबित करना होता है कि अपवर्जन लागू होता है।
- जहाँ FIR तुरंत दर्ज कराई गई हो, वहाँ बीमाकर्ता को सूचना देने में देरी अपने आप में चोरी के सच्चे दावे को नामंज़ूर करने का आधार नहीं है, जैसा सुप्रीम कोर्ट की तीन जजों की पीठ ने 2020 में माना।
- बीमा लोकपाल व्यक्तिगत बीमा, ग्रुप पॉलिसियों और एकल स्वामित्व वाली फ़र्मों तथा सूक्ष्म उद्यमों की पॉलिसियों से जुड़ी शिकायतें सुनता है, जो बीमाकर्ताओं, उनके एजेंटों और मध्यवर्तियों, और बीमा ब्रोकरों के ख़िलाफ़ हों।
- लोकपाल के पास शिकायत से पहले बीमाकर्ता को लिखित शिकायत देना ज़रूरी है, और शिकायत उसकी नामंज़ूरी के, या बिना जवाब के एक महीना बीत जाने के, एक साल के भीतर करनी होती है; लोकपाल देरी माफ़ कर सकता है।
- लोकपाल Rs. 50 लाख तक का मुआवज़ा दिला सकता है, उसे सभी ज़रूरी चीज़ें मिलने के तीन महीने के भीतर फ़ैसला करना चाहिए, और उसका अवार्ड बीमाकर्ता पर बाध्यकारी है, जिसे 30 दिन के भीतर उसका पालन करना होता है।
- उपभोक्ता शिकायत वाद कारण के दो साल के भीतर ज़िला, राज्य या राष्ट्रीय आयोग के सामने होती है, जो चुकाए गए प्रीमियम या प्रतिफल के अनुसार तय होता है; लोकपाल ऐसा मामला नहीं ले सकता जो पहले से किसी अदालत या आयोग के सामने हो।
वे शब्द जो आप सुनेंगे
- दावे की नामंज़ूरी (Repudiation)
- बीमाकर्ता द्वारा दावे को पूरी तरह या आंशिक रूप से नामंज़ूर करना।
- अपवर्जन खंड (Exclusion clause)
- पॉलिसी की वह शर्त जो किसी जोखिम को कवर से बाहर कर देती है।
- परम सद्भाव (Utmost good faith)
- अनुबंध करते समय प्रस्तावक और बीमाकर्ता दोनों का कर्तव्य कि वे महत्वपूर्ण तथ्य ईमानदारी से बताएँ।
- महत्वपूर्ण तथ्य (Material fact)
- ऐसा तथ्य जो एक समझदार बीमाकर्ता के इस फ़ैसले को प्रभावित करे कि जोखिम स्वीकार किया जाए या नहीं, और किन शर्तों पर।
- शिकायत निवारण अधिकारी (Grievance Redressal Officer)
- बीमाकर्ता का वह अधिकारी जिसे किसी बाहरी मंच के पास जाने से पहले शिकायतें लेनी और उनका फ़ैसला करना होता है।
- Bima Bharosa (बीमा भरोसा)
- भारतीय बीमा विनियामक और विकास प्राधिकरण (Insurance Regulatory and Development Authority of India, IRDAI) का शिकायत पोर्टल।
- बीमा लोकपाल (Insurance Ombudsman)
- बीमा लोकपाल नियम, 2017 के तहत बना मंच, जो मध्यस्थता करता है और ऐसे अवार्ड देता है जो बीमाकर्ता पर बाध्यकारी होते हैं।
- बीमा लोकपाल परिषद (Council for Insurance Ombudsmen)
- वह संस्था जो लोकपाल कार्यालयों का प्रशासन करती है और ऑनलाइन शिकायत प्रणाली चलाती है।
- सर्वेयर (Surveyor)
- सामान्य बीमा के दावे में नुकसान का आकलन करने के लिए नियुक्त व्यक्ति; उसकी रिपोर्ट आम तौर पर सबसे अहम दस्तावेज़ होती है।
विस्तार से
बीमा दावे की नामंज़ूरी और देरी
बीमा पॉलिसी एक अनुबंध है, पर ख़ास तरह का। प्रस्तावक को महत्वपूर्ण तथ्य बताने होते हैं; बीमाकर्ता पॉलिसी का मसौदा बनाता है और दावे का फ़ैसला करता है। अदालतें हर पक्ष को उसकी ज़िम्मेदारी पर कायम रखती हैं, और बीमाकर्ता की शर्तों को बारीकी से पढ़ती हैं।
नामंज़ूरी के आम आधार
- प्रस्ताव फ़ॉर्म में जानकारी न देना या ग़लत बयान, उदाहरण के लिए किसी पुरानी बीमारी या दूसरी पॉलिसियों के बारे में।
- पॉलिसी की शब्दावली में अपवर्जन और उप-सीमाएँ।
- किसी शर्त का उल्लंघन, जैसे देर से सूचना, सहयोग न करना, या परमिट के बाहर वाहन का इस्तेमाल।
- धोखाधड़ी या बढ़ा-चढ़ाकर दावा, या ऐसा नुकसान जिसके बारे में कहा जाए कि वह कवर में आता ही नहीं।
अदालतें इन आधारों को कैसे परखती हैं
Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 में सुप्रीम कोर्ट ने माना कि अपवर्जन खंड को दूसरी शर्तों से अलग ढंग से पढ़ा जाना चाहिए: उस पर भरोसा करने वाले बीमाकर्ता पर ही दायित्व और सबूत का भार दोनों होते हैं, और अस्पष्ट खंड को उसका मसौदा बनाने वाले बीमाकर्ता के ख़िलाफ़ पढ़ा जाता है। Gurshinder Singh v. Shriram General Insurance Co. Ltd., 2020 की सिविल अपील संख्या 653, जिसका फ़ैसला 24/01/2020 को हुआ, में तीन जजों की पीठ ने माना कि जहाँ बीमित व्यक्ति ने वाहन चोरी होने के तुरंत बाद FIR दर्ज कराई, पुलिस ने उसका पता न लगा पाने पर अंतिम रिपोर्ट दाखिल की, और बीमाकर्ता के अपने जाँचकर्ता ने चोरी को सच्चा पाया, वहाँ बीमाकर्ता को सूचना देने में देरी दावा नामंज़ूर करने का आधार नहीं है; ऐसे तकनीकी आधारों पर सच्चे दावे नामंज़ूर करने को अति-तकनीकी कहा गया।
जीवन पॉलिसियों के लिए, बीमा अधिनियम, 1938 की धारा 45 वह अवधि सीमित करती है जिसके भीतर बीमाकर्ता ग़लत बयान के आधार पर पॉलिसी पर सवाल उठा सकता है, और बीमाकर्ता पर सबूत का भारी भार होता है। Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., 2024 की सिविल अपील संख्या 3821, जिसका फ़ैसला 10/04/2024 को हुआ, में सुप्रीम कोर्ट ने माना कि दूसरी पॉलिसियाँ छिपाने का आरोप लगाने वाले बीमाकर्ता को वह तथ्य सबूत से साबित करना होगा और उसकी महत्ता तथा बीमित व्यक्ति की जानकारी दिखानी होगी; हलफ़नामे में केवल आरोप काफ़ी नहीं है।
निपटारे में देरी
देरी अपने आप में शिकायत का आधार है। बीमा लोकपाल नियम IRDAI के विनियमों में तय समय से ज़्यादा निपटारे में देरी को उस पहले आधार के रूप में गिनाते हैं जिस पर शिकायत की जा सकती है (नियम 13(1)(a)), और अवार्ड पर विनियमों में तय दर से ब्याज मिलता है, उस तारीख़ से जब दावे का निपटारा हो जाना चाहिए था (नियम 17(7))।
पहले कदम
- नामंज़ूरी या आंशिक निपटारे का पत्र, जिस खंड पर भरोसा किया गया उसके साथ, और सर्वेयर या जाँचकर्ता की रिपोर्ट प्राप्त करें।
- बीमाकर्ता के शिकायत निवारण अधिकारी को लिखें, हर आधार का जवाब दें, और भेजने का सबूत रखें। शिकायत Bima Bharosa पर भी दर्ज कराई जा सकती है।
- पॉलिसी और प्रस्ताव फ़ॉर्म, प्रीमियम की रसीदें, दावा फ़ॉर्म, मेडिकल या मरम्मत के रिकॉर्ड, बिल, जहाँ ज़रूरी हो वहाँ FIR, और पूरा पत्राचार इकट्ठा करें।
- बाहरी मंच चुनें: लोकपाल या उपभोक्ता आयोग।
बीमा लोकपाल
बीमा लोकपाल नियम, 2017, बीमा विनियामक और विकास प्राधिकरण अधिनियम, 1999 (IRDA Act, 1999) की धारा 24 के तहत बनाए गए (25/04/2017 का G.S.R. 413(E)), और इनमें 2018 में, 2021 में दो बार, और 09/11/2023 को (G.S.R. 828(E)) संशोधन हुआ। लोकपाल कार्यालयों का प्रशासन बीमा लोकपाल परिषद करती है।
यह किसे और किन बातों को कवर करता है
- व्यक्तिगत बीमा, ग्रुप पॉलिसियों, और एकल स्वामित्व वाली फ़र्मों तथा सूक्ष्म उद्यमों की पॉलिसियों से जुड़ी शिकायतें (नियम 2 और 3), जो बीमाकर्ताओं, उनके एजेंटों और मध्यवर्तियों, और बीमा ब्रोकरों के ख़िलाफ़ हों।
- आधारों में शामिल हैं: निपटारे में देरी, आंशिक या पूरी नामंज़ूरी, प्रीमियम के विवाद, पॉलिसी की शर्तों को ग़लत तरीके से बताना, दावे पर असर डालने वाली पॉलिसी की व्याख्या, पॉलिसी से जुड़ी सेवाएँ, प्रस्ताव से मेल न खाने वाली पॉलिसी, प्रीमियम चुकाने के बाद पॉलिसी जारी न करना, और इन मामलों पर IRDAI के विनियमों और परिपत्रों का पालन न करना (नियम 13(1))।
- शिकायत उस लोकपाल के पास जाती है जिसके क्षेत्र में बीमाकर्ता की शाखा या शिकायतकर्ता का निवास है (नियम 14(1))।
शर्तें
- बीमाकर्ता या ब्रोकर को पहले लिखित प्रतिवेदन (पत्र, ईमेल या बीमाकर्ता की वेबसाइट से), और फिर या तो उसकी नामंज़ूरी, या उसके मिलने के एक महीने के भीतर कोई जवाब न आना, या असंतोषजनक जवाब (नियम 14(3)(a))।
- शिकायत नामंज़ूरी या असंतोषजनक फ़ैसले के एक साल के भीतर, या, अगर कोई जवाब नहीं आया, तो प्रतिवेदन के बाद एक महीना पूरा होने के एक साल के भीतर (नियम 14(3)(b))। लोकपाल बीमाकर्ता को सुनने और कारण दर्ज करने के बाद देरी माफ़ कर सकता है (नियम 14(4))।
- जो मामला किसी अदालत, उपभोक्ता मंच या मध्यस्थ (arbitrator) के सामने लंबित है, या जिसका उनके द्वारा फ़ैसला हो चुका है, उस पर कोई शिकायत नहीं हो सकती (नियम 14(5))।
- शिकायत काग़ज़ पर, ईमेल से या परिषद की वेबसाइट के ज़रिए ऑनलाइन की जा सकती है, जिसमें तथ्य, दस्तावेज़, नुकसान और माँगी गई राहत बताई जाए (नियम 14(2))। कोई फ़ीस तय नहीं है।
मध्यस्थता, सुनवाई और अवार्ड
- अगर पक्षकार मध्यस्थता (mediation) के लिए लिखित सहमति दें, तो लोकपाल एक महीने के भीतर सिफ़ारिश करता है; शिकायतकर्ता 15 दिन के भीतर उसे स्वीकार करता है, और बीमाकर्ता स्वीकृति मिलने के 15 दिन के भीतर उसका पालन करता है (नियम 16)।
- नहीं तो लोकपाल दोनों पक्षों को सुनता है, विशेषज्ञ की राय ले सकता है और वीडियो कॉन्फ़्रेंस से मामले की सुनवाई कर सकता है (नियम 15), और शिकायतकर्ता से सभी ज़रूरी चीज़ें मिलने के तीन महीने के भीतर कारणों सहित अवार्ड पारित करता है (नियम 17(4))।
- अवार्ड सीधे हुए नुकसान से ज़्यादा नहीं हो सकता, और ख़र्च मिलाकर Rs. 50 लाख से ज़्यादा नहीं हो सकता (नियम 17(3), जैसा वह 09/11/2023 को संशोधित हुआ)।
- बीमाकर्ता को अवार्ड मिलने के 30 दिन के भीतर उसका पालन करना होता है (नियम 17(6)), और अवार्ड बीमाकर्ता पर बाध्यकारी है (नियम 17(8))। नियम अवार्ड को बीमाकर्ता पर बाध्यकारी बनाते हैं; वे स्पष्ट शब्दों में शिकायतकर्ता को उससे नहीं बाँधते।
बीमाकर्ताओं के ख़िलाफ़ उपभोक्ता शिकायतें
उपभोक्ता संरक्षण अधिनियम, 2019 के तहत बीमा एक सेवा है, और दावे की ग़लत नामंज़ूरी या अनुचित देरी सेवा में कमी है। लोकपाल नियम ख़ुद सेवा में कमी की अधिनियम वाली परिभाषा अपनाते हैं (नियम 13(1) का स्पष्टीकरण)।
कौन सा आयोग और कब
- 2021 के अधिकार क्षेत्र नियमों के तहत, ज़िला आयोग वे शिकायतें सुनता है जिनमें चुकाया गया प्रतिफल Rs. 50 लाख से ज़्यादा न हो, राज्य आयोग Rs. 50 लाख से ऊपर Rs. 2 करोड़ तक, और राष्ट्रीय आयोग Rs. 2 करोड़ से ऊपर। बीमा के मामलों में प्रतिफल चुकाया गया प्रीमियम है; दावे की राशि से मंच तय नहीं होता।
- शिकायत वहाँ दायर की जा सकती है जहाँ बीमाकर्ता कारोबार करता है या उसकी शाखा है, जहाँ वाद कारण पैदा हुआ, या जहाँ शिकायतकर्ता रहता है या ख़ुद कमाई के लिए काम करता है (धारा 34(2))।
- शिकायत वाद कारण के दो साल के भीतर दायर करनी होगी, जो आम तौर पर नामंज़ूरी की तारीख़ होती है; बाद में की गई शिकायत के लिए पर्याप्त कारण चाहिए, जिसे आयोग दर्ज करता है (धारा 69)।
- शिकायतें उपभोक्ता मामले विभाग के e-Jagriti पोर्टल पर ऑनलाइन दायर की जाती हैं।
अपीलें
ज़िला आयोग के आदेश के ख़िलाफ़ राज्य आयोग में 45 दिन के भीतर, राज्य आयोग के मूल आदेश के ख़िलाफ़ राष्ट्रीय आयोग में 30 दिन के भीतर, और राष्ट्रीय आयोग के मूल आदेश के ख़िलाफ़ सुप्रीम कोर्ट में 30 दिन के भीतर अपील होती है, और हर मामले में जिस अपीलकर्ता को भुगतान करना है उसे आदेशित राशि का 50 प्रतिशत जमा करना होता है (धारा 41, 51 और 67)।
लोकपाल या आयोग
- राशि। लोकपाल Rs. 50 लाख से ज़्यादा नहीं दिला सकता; आयोगों की कोई ऊपरी सीमा नहीं है।
- अंतिमता। लोकपाल का अवार्ड बीमाकर्ता पर बाध्यकारी है, जिसके पास नियमों के तहत कोई अपील नहीं है; आयोग का आदेश दोनों पक्षों पर बाध्यकारी है और कोई भी पक्ष उसके ख़िलाफ़ अपील कर सकता है।
- रफ़्तार और ख़र्च। लोकपाल कोई फ़ीस नहीं लेता और उसकी समय-सीमा तीन महीने की है; आयोग में ज़्यादा विस्तृत अभिवचन और सबूत दिए जा सकते हैं, जो विवादित तथ्यों के लिए ठीक है।
- एक ही रास्ता। क्योंकि लोकपाल ऐसा मामला नहीं सुन सकता जो किसी उपभोक्ता मंच के सामने लंबित हो या जिसका उसने फ़ैसला कर दिया हो, पहले आयोग में दायर करने से लोकपाल का रास्ता बंद हो जाता है, इसलिए चुनाव शुरुआत में ही कर लेना चाहिए।
स्वास्थ्य, मोटर, जीवन और संपत्ति के दावे
स्वास्थ्य बीमा
विवाद आम तौर पर पहले से मौजूद बीमारियों और प्रतीक्षा अवधि, किसी ख़ास इलाज या कमरे के किराए पर उप-सीमाओं, इस बात पर कि कोई इलाज "प्रायोगिक" है या नहीं, और कैशलेस मंज़ूरी में देरी से जुड़े होते हैं। पॉलिसी की शब्दावली और प्रस्ताव फ़ॉर्म को स्वास्थ्य बीमा पर IRDAI के मौजूदा विनियमों और परिपत्रों के साथ पढ़ना चाहिए; उन विनियमों और परिपत्रों का पालन न करना अपने आप में लोकपाल के पास शिकायत का आधार है (नियम 13(1)(i))। इलाज करने वाले डॉक्टर का लिखित स्पष्टीकरण कि इलाज क्यों ज़रूरी था, अक्सर सबसे उपयोगी अकेला दस्तावेज़ होता है। कार्यालय का लेख बीमाकर्ता और आधुनिक इलाज प्रायोगिक इलाज के सवाल पर विस्तार से चर्चा करता है।
मोटर बीमा
अपने वाहन के नुकसान (own-damage) का दावा सर्वेयर के आकलन, मरम्मत के बिलों और ड्राइवर तथा वाहन के इस्तेमाल से जुड़ी पॉलिसी की शर्तों पर निर्भर करता है। चोरी का दावा तुरंत दर्ज FIR, पुलिस की अंतिम रिपोर्ट और बीमाकर्ता की जाँच पर निर्भर करता है; Gurshinder Singh v. Shriram General Insurance Co. Ltd., 2020 की सिविल अपील संख्या 653, जिसका फ़ैसला 24/01/2020 को हुआ, के बाद केवल देर से सूचना देना नामंज़ूरी का आधार नहीं है। वाहन से घायल हुए किसी तीसरे पक्ष का दावा पॉलिसी का विवाद है ही नहीं: वह मोटर दुर्घटना दावा अधिकरण में जाता है, जिसे मोटर दुर्घटना दावों वाले पृष्ठ पर समझाया गया है।
जीवन बीमा
मृत्यु के दावे सबसे ज़्यादा बीमारी या दूसरी पॉलिसियों की जानकारी न देने के आधार पर नामंज़ूर किए जाते हैं। बीमा अधिनियम की धारा 45 सीमित करती है कि पॉलिसी के कितने समय बाद तक बीमाकर्ता ऐसा आधार उठा सकता है, और Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., 2024 की सिविल अपील संख्या 3821, जिसका फ़ैसला 10/04/2024 को हुआ, तथ्य छिपाने, उसकी महत्ता और जानकारी को साबित करने का भार बीमाकर्ता पर डालता है।
संपत्ति और अग्नि बीमा
ये दावे सर्वेयर की रिपोर्ट, बीमित व्यक्ति के बही-खातों और स्टॉक रिकॉर्ड, और अपवर्जनों पर टिके होते हैं। Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 के अनुसार बीमाकर्ता को साबित करना होता है कि अपवर्जन लागू होता है, और अस्पष्ट अपवर्जन को बीमित व्यक्ति के पक्ष में पढ़ा जाता है। एकल स्वामित्व वाली फ़र्मों और सूक्ष्म उद्यमों की पॉलिसियाँ लोकपाल के पास जा सकती हैं; दूसरी व्यावसायिक पॉलिसियाँ उपभोक्ता आयोग में जाती हैं, या, जहाँ पॉलिसी में नुकसान की राशि पर इसका प्रावधान हो, वहाँ मध्यस्थता (arbitration) में।
लोग जो सवाल पूछते हैं
मेरा बीमा दावा नामंज़ूर हो गया है। सबसे पहले मुझे क्या करना चाहिए?
नामंज़ूरी लिखित में माँगें, जिसमें पॉलिसी का वह सटीक खंड बताया गया हो जिस पर भरोसा किया गया है, और सर्वेयर या जाँचकर्ता की रिपोर्ट भी माँगें। फिर बीमाकर्ता के शिकायत निवारण अधिकारी को लिखें, हर आधार का जवाब दस्तावेज़ों के साथ दें, और भेजने का सबूत रखें; शिकायत IRDAI के Bima Bharosa पोर्टल पर भी दर्ज कराई जा सकती है। अगर बीमाकर्ता शिकायत नामंज़ूर कर दे, एक महीने के भीतर जवाब न दे, या असंतोषजनक जवाब दे, तो आप एक साल के भीतर बीमा लोकपाल के पास जा सकते हैं, या वाद कारण पैदा होने के दो साल के भीतर उपभोक्ता शिकायत दायर कर सकते हैं।
बीमा लोकपाल ज़्यादा से ज़्यादा कितनी राशि दिला सकता है?
बीमा लोकपाल नियम, 2017 (Insurance Ombudsman Rules, 2017) के नियम 17(3) के तहत, जैसा वह 09/11/2023 को संशोधित हुआ, Rs. 50 लाख, जिसमें संबंधित ख़र्च शामिल हैं। अवार्ड उस नुकसान से भी ज़्यादा नहीं हो सकता जो वाद कारण के सीधे नतीजे के रूप में हुआ। अगर दाँव पर लगी राशि इससे ज़्यादा है, तो सही मंच उपभोक्ता आयोग है, क्योंकि उसकी कोई ऊपरी सीमा नहीं है। यह सीमा इस पर है कि लोकपाल कितना दिलाता है, पॉलिसी के आकार पर नहीं, इसलिए बड़ी पॉलिसी के तहत कम राशि का विवादित दावा भी लोकपाल के पास जा सकता है।
क्या बीमा लोकपाल का अवार्ड बाध्यकारी है?
यह बीमाकर्ता या बीमा ब्रोकर पर बाध्यकारी है (नियम 17(8)), जिसे अवार्ड मिलने के 30 दिन के भीतर उसका पालन करना होता है और पालन की सूचना देनी होती है (नियम 17(6))। नियम बीमाकर्ता को अपील का कोई अधिकार नहीं देते। अवार्ड पर ब्याज मिलता है, IRDAI के विनियमों में तय दर से, उस तारीख़ से जब दावे का निपटारा हो जाना चाहिए था। जहाँ बीमाकर्ता पालन न करे, वहाँ शिकायतकर्ता इसकी सूचना लोकपाल और IRDAI को दे सकता है।
बीमा लोकपाल शिकायत का फ़ैसला करने में कितना समय लेता है?
नियमों के अनुसार लोकपाल को शिकायतकर्ता से सभी ज़रूरी चीज़ें मिलने के तीन महीने के भीतर अवार्ड पारित करना होता है (नियम 17(4))। जहाँ पक्षकार मध्यस्थता (mediation) के लिए सहमत हों, वहाँ लोकपाल उनकी लिखित सहमति के एक महीने के भीतर सिफ़ारिश करता है, शिकायतकर्ता 15 दिन के भीतर उसे स्वीकार करता है, और बीमाकर्ता स्वीकृति मिलने के 15 दिन के भीतर उसका पालन करता है (नियम 16)। इसलिए समय कुछ हद तक इस पर निर्भर करता है कि दायर करते समय शिकायत कितनी पूरी है; हर दस्तावेज़ उसके साथ भेजने से देरी नहीं होती।
क्या मैं एक ही समय में उपभोक्ता अदालत और बीमा लोकपाल दोनों के पास जा सकता हूँ?
नहीं। बीमा लोकपाल नियमों का नियम 14(5) उस विषय पर लोकपाल के पास शिकायत करने से रोकता है जिस पर किसी अदालत, उपभोक्ता मंच या मध्यस्थ (arbitrator) के सामने कार्यवाही लंबित है या जिसका फ़ैसला हो चुका है। इसलिए पहले उपभोक्ता आयोग में दायर करने से उसी शिकायत के लिए लोकपाल का रास्ता बंद हो जाता है। चुनाव शुरुआत में ही करना चाहिए, यह देखकर कि राशि कितनी है, क्या तथ्य विवादित हैं और उनके लिए सबूत चाहिए, और क्या अपील की ज़रूरत पड़ सकती है।
क्या बीमाकर्ता इस वजह से दावा नामंज़ूर कर सकता है कि मैंने उसे देर से सूचना दी?
नहीं, अगर देरी से उसे कोई वास्तविक नुकसान नहीं हुआ और दावा सच्चा है। Gurshinder Singh v. Shriram General Insurance (2020) में सुप्रीम कोर्ट की तीन जजों की पीठ ने माना कि जहाँ वाहन चोरी की FIR तुरंत दर्ज कराई गई, पुलिस वाहन का पता नहीं लगा सकी, और बीमाकर्ता के जाँचकर्ता ने चोरी को सच्चा पाया, वहाँ बीमाकर्ता को सूचना देने में केवल देरी दावा नामंज़ूर करने का आधार नहीं हो सकती। फिर भी सूचना जितनी जल्दी हो सके, लिखित में, और किसी भी देरी का कारण बताते हुए देनी चाहिए।
क्या बीमाकर्ता पॉलिसी जारी होने के कई साल बाद जानकारी छिपाने के आधार पर जीवन बीमा दावा नामंज़ूर कर सकता है?
बीमा अधिनियम, 1938 (Insurance Act, 1938) की धारा 45 वह अवधि सीमित करती है जिसके भीतर जीवन बीमाकर्ता ग़लत बयान या तथ्य छिपाने के आधार पर पॉलिसी पर सवाल उठा सकता है, और उसके बाद उस आधार पर पॉलिसी पर सवाल नहीं उठाया जा सकता। उस अवधि के भीतर भी बीमाकर्ता को अपना मामला साबित करना होता है। Mahakali Sujatha v. Future Generali India Life Insurance (2024) में सुप्रीम कोर्ट ने माना कि बीमाकर्ता को छिपाया गया तथ्य सबूत से साबित करना होगा, साथ ही उसकी महत्ता और यह कि बीमित व्यक्ति को उसकी जानकारी थी; केवल आरोप लगाना काफ़ी नहीं है।
बीमा से जुड़ी शिकायत कौन सा उपभोक्ता आयोग सुनता है?
यह चुकाए गए प्रतिफल पर निर्भर करता है, जो बीमा में प्रीमियम होता है, दावा की गई राशि नहीं। 2021 के अधिकार क्षेत्र नियमों के तहत ज़िला आयोग Rs. 50 लाख तक की शिकायतें सुनता है, राज्य आयोग Rs. 50 लाख से ऊपर Rs. 2 करोड़ तक, और राष्ट्रीय आयोग Rs. 2 करोड़ से ऊपर। शिकायत वहाँ दायर की जा सकती है जहाँ बीमाकर्ता की शाखा है, जहाँ वाद कारण पैदा हुआ, या जहाँ आप रहते हैं या काम करते हैं, दो साल के भीतर, और यह e-Jagriti पोर्टल पर ऑनलाइन दायर की जाती है।
क्या कोई कारोबार बीमा विवाद को बीमा लोकपाल के पास ले जा सकता है?
केवल कुछ कारोबार। नियम व्यक्तिगत बीमा, ग्रुप बीमा, और एकल स्वामित्व वाली फ़र्मों तथा सूक्ष्म, लघु और मध्यम उद्यम विकास अधिनियम, 2006 (MSMED Act, 2006) में परिभाषित सूक्ष्म उद्यमों को जारी पॉलिसियों पर लागू होते हैं (नियम 2 और 3)। जो कंपनी या साझेदारी फ़र्म सूक्ष्म उद्यम नहीं है, वह अपनी व्यावसायिक पॉलिसियों के लिए लोकपाल का इस्तेमाल नहीं कर सकती; उसके रास्ते हैं उपभोक्ता आयोग, जहाँ उपभोक्ता संरक्षण अधिनियम, 2019 (Consumer Protection Act, 2019) उस पर लागू होता हो, सिविल वाद, या नुकसान की राशि पर मध्यस्थता (arbitration), जहाँ पॉलिसी में इसका प्रावधान हो।
बीमा शिकायत के लिए मुझे किन दस्तावेज़ों की ज़रूरत होगी?
पॉलिसी और उसकी अनुसूची, प्रस्ताव फ़ॉर्म, प्रीमियम की रसीदें, दावा फ़ॉर्म, नामंज़ूरी या निपटारे का पत्र, सर्वेयर या जाँचकर्ता की रिपोर्ट, बीमाकर्ता को दी गई आपकी लिखित शिकायत और उसका जवाब, और दावे से जुड़े ख़ास रिकॉर्ड: स्वास्थ्य बीमा में अस्पताल के रिकॉर्ड, डिस्चार्ज सारांश और बिल; मोटर बीमा में FIR, अंतिम रिपोर्ट और मरम्मत के अनुमान; जीवन बीमा में मृत्यु प्रमाण पत्र और चिकित्सा इतिहास; संपत्ति बीमा में स्टॉक और खातों के रिकॉर्ड। पॉलिसी ख़रीदने से लेकर आख़िरी पत्र तक की तारीख़ों की छोटी सूची से शिकायत समझना आसान हो जाता है।
ये जवाब जानकारी के लिए दिए गए शैक्षिक सार हैं; ये किसी व्यक्तिगत मामले पर कानूनी सलाह नहीं हैं।
गंभीर सवाल का हक है कि उसके कागज़ पढ़े जाएँ।
परामर्श पहले से समय लेकर G-46, Basement, Greater Kailash III, New Delhi में होते हैं। पत्राचार प्रिंसिपल ख़ुद पढ़ते हैं।
यह पृष्ठ बार काउंसिल ऑफ़ इंडिया नियमावली (Bar Council of India Rules) के तहत अनुमति के अनुसार Lokesh Bhardwaj Law Offices के काम के बारे में सामान्य जानकारी देता है। यह कानूनी सलाह नहीं है, और इससे एडवोकेट और मुवक्किल का संबंध नहीं बनता। LBLO किसी मामले में केवल लिखित में तय नियुक्ति (engagement) पर ही काम करता है।
16/11/2026 की स्थिति के अनुसार कानून।