
காப்பீட்டுக் கோரிக்கைகள்: கோரிக்கை மறுப்பு, தாமதம் மற்றும் காப்பீட்டுக் குறைதீர்ப்பாளர்
காப்பீட்டு நிறுவனம் ஒரு கோரிக்கையை நிராகரிக்கும்போது, அதன் ஒரு பகுதியை மட்டும் செலுத்தும்போது, அல்லது அதைத் தீர்மானிக்காமலேயே விடும்போது, பாலிசிதாரருக்கு மூன்று வழிகள் உள்ளன: காப்பீட்டு நிறுவனத்துக்கு எழுத்துமூலப் புகார், காப்பீட்டுக் குறைதீர்ப்பாளர், நுகர்வோர் ஆணையம்.
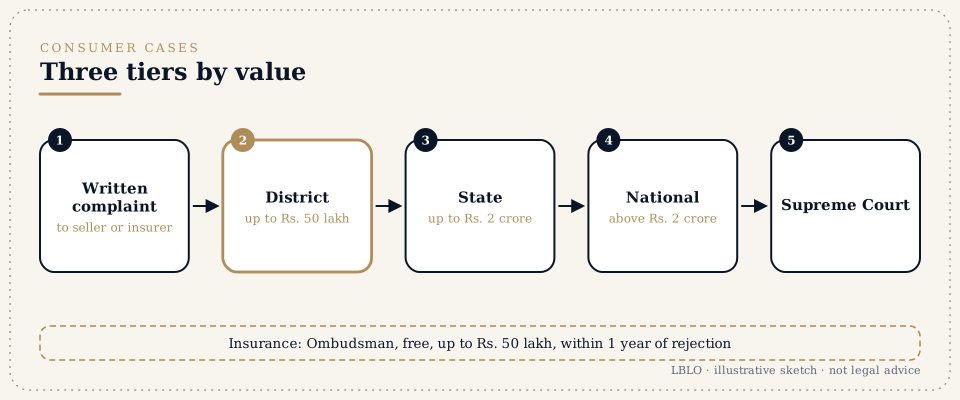
சுருக்கமாக
- நிராகரிப்பை, ஆதாரமாகக் கொள்ளப்பட்ட பாலிசி விதியுடன் எழுத்து மூலமாகக் கேளுங்கள். விலக்கு விதிகள் காப்பீட்டு நிறுவனத்துக்கு எதிராகக் கண்டிப்பாகப் பொருள்கொள்ளப்படுகின்றன; ஒரு விலக்கு பொருந்துகிறது என்பதைக் காப்பீட்டு நிறுவனமே நிரூபிக்க வேண்டும்.
- FIR உடனடியாகப் பதிவு செய்யப்பட்ட இடத்தில், காப்பீட்டு நிறுவனத்துக்குத் தெரிவிப்பதில் ஏற்பட்ட தாமதம் மட்டுமே உண்மையான திருட்டுக் கோரிக்கையை நிராகரிப்பதற்கான காரணம் அல்ல என்று 2020-இல் உச்ச நீதிமன்றத்தின் மூன்று நீதிபதிகள் அமர்வு தீர்ப்பளித்தது.
- தனிநபர் காப்பீடுகள், குழுப் பாலிசிகள், தனி உரிமையாளர் நிறுவனங்கள் மற்றும் குறு நிறுவனங்களின் பாலிசிகள் குறித்து, காப்பீட்டு நிறுவனங்கள், அவற்றின் முகவர்கள் மற்றும் இடைத்தரகர்கள், காப்பீட்டுத் தரகர்கள் ஆகியோருக்கு எதிரான புகார்களைக் காப்பீட்டுக் குறைதீர்ப்பாளர் விசாரிக்கிறார்.
- குறைதீர்ப்பாளரிடம் புகார் செய்வதற்கு முன், காப்பீட்டு நிறுவனத்திடம் எழுத்துமூலப் புகார் செய்திருக்க வேண்டும்; அது நிராகரிக்கப்பட்டதிலிருந்து, அல்லது பதில் இல்லாமல் ஒரு மாதம் கடந்ததிலிருந்து, ஓராண்டுக்குள் புகார் செய்யப்பட வேண்டும்; குறைதீர்ப்பாளர் தாமதத்தை மன்னிக்கலாம்.
- குறைதீர்ப்பாளர் ரூ. 50 லட்சம் வரை இழப்பீடு வழங்கலாம்; தேவையானவை அனைத்தையும் பெற்ற மூன்று மாதங்களுக்குள் தீர்மானிக்க வேண்டும்; அவரது தீர்வு காப்பீட்டு நிறுவனத்தைக் கட்டுப்படுத்தும்; அது 30 நாட்களுக்குள் இணங்க வேண்டும்.
- செலுத்தப்பட்ட பிரீமியம் அல்லது பிரதிபலனுக்கு ஏற்ப, மாவட்ட, மாநில அல்லது தேசிய ஆணையத்தின் முன், வழக்கு மூலம் எழுந்ததிலிருந்து இரண்டு ஆண்டுகளுக்குள் நுகர்வோர் புகார் செய்யலாம்; ஏற்கெனவே ஒரு நீதிமன்றம் அல்லது ஆணையத்தின் முன் உள்ள விவகாரத்தைக் குறைதீர்ப்பாளர் எடுத்துக்கொள்ள முடியாது.
நீங்கள் கேட்கப்போகும் சொற்கள்
- கோரிக்கை மறுப்பு (Repudiation)
- காப்பீட்டு நிறுவனம் ஒரு கோரிக்கையை முழுமையாகவோ பகுதியாகவோ நிராகரித்தல்.
- விலக்கு விதி (Exclusion clause)
- ஓர் அபாயத்தைக் காப்பீட்டுப் பாதுகாப்புக்கு வெளியே வைக்கும் பாலிசியின் ஒரு நிபந்தனை.
- உச்சபட்ச நல்லெண்ணம் (Utmost good faith)
- ஒப்பந்தம் செய்யப்படும்போது முக்கியமான உண்மைகளை நேர்மையாக வெளிப்படுத்த, முன்மொழிபவர், காப்பீட்டு நிறுவனம் இருவருக்கும் உள்ள கடமை.
- முக்கியமான உண்மை (Material fact)
- ஓர் அபாயத்தை ஏற்பதா, எந்த நிபந்தனைகளில் ஏற்பது என்று தீர்மானிப்பதில் விவேகமுள்ள காப்பீட்டு நிறுவனத்தைப் பாதிக்கக்கூடிய உண்மை.
- குறைதீர்ப்பு அலுவலர் (Grievance Redressal Officer)
- வெளி மன்றம் ஒன்றை அணுகுவதற்கு முன், புகார்களைப் பெற்றுத் தீர்மானிக்க வேண்டிய காப்பீட்டு நிறுவனத்தின் அலுவலர்.
- Bima Bharosa
- இந்தியக் காப்பீட்டு ஒழுங்குமுறை மற்றும் மேம்பாட்டு ஆணையத்தின் (Insurance Regulatory and Development Authority of India, IRDAI) குறைதீர்ப்புத் தளம்.
- காப்பீட்டுக் குறைதீர்ப்பாளர் (Insurance Ombudsman)
- காப்பீட்டுக் குறைதீர்ப்பாளர் விதிகள், 2017-இன் கீழான மன்றம்; அது மத்தியஸ்தம் செய்கிறது, காப்பீட்டு நிறுவனத்தைக் கட்டுப்படுத்தும் தீர்வுகளை வழங்குகிறது.
- காப்பீட்டுக் குறைதீர்ப்பாளர்கள் கவுன்சில் (Council for Insurance Ombudsmen)
- குறைதீர்ப்பாளர் அலுவலகங்களை நிர்வகித்து, ஆன்லைன் புகார் அமைப்பை நடத்தும் அமைப்பு.
- மதிப்பீட்டாளர் (Surveyor)
- பொதுக் காப்பீட்டுக் கோரிக்கையில் இழப்பை மதிப்பிட நியமிக்கப்படுபவர்; அவரது அறிக்கையே பொதுவாக மைய ஆவணம்.
விரிவாக
காப்பீட்டுக் கோரிக்கை மறுப்பும் தாமதமும்
காப்பீட்டுப் பாலிசி ஓர் ஒப்பந்தம், ஆனால் ஒரு சிறப்பு ஒப்பந்தம். முன்மொழிபவர் முக்கியமான உண்மைகளை வெளிப்படுத்த வேண்டும்; காப்பீட்டு நிறுவனம் பாலிசியை வரைந்து கோரிக்கையைத் தீர்மானிக்கிறது. நீதிமன்றங்கள் ஒவ்வொரு தரப்பையும் அதன் பங்குக்குப் பொறுப்பாக்குகின்றன; காப்பீட்டு நிறுவனத்தின் நிபந்தனைகளை உன்னிப்பாகப் படிக்கின்றன.
நிராகரிப்பின் வழக்கமான காரணங்கள்
- முன்மொழிவுப் படிவத்தில் வெளிப்படுத்தாமை அல்லது தவறான கூற்று, எடுத்துக்காட்டாக முன்பு இருந்த நோய் அல்லது பிற பாலிசிகள் பற்றி.
- பாலிசி வாசகத்தில் உள்ள விலக்குகளும் உள்வரம்புகளும்.
- நிபந்தனை மீறல், எடுத்துக்காட்டாகத் தாமதமான தகவல், ஒத்துழைக்கத் தவறுதல், அல்லது அனுமதிக்கு அப்பால் வாகனத்தைப் பயன்படுத்துதல்.
- மோசடி அல்லது மிகைப்படுத்தல், அல்லது காப்பீட்டுப் பாதுகாப்புக்குள் வரவே வராது எனக் கூறப்படும் இழப்பு.
நீதிமன்றங்கள் இந்தக் காரணங்களை எப்படிச் சோதிக்கின்றன
Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 வழக்கில், விலக்கு விதி மற்ற நிபந்தனைகளிலிருந்து வேறுபட்ட முறையில் படிக்கப்பட வேண்டும் என்று உச்ச நீதிமன்றம் தீர்ப்பளித்தது: அதை ஆதாரமாகக் கொள்ளும் காப்பீட்டு நிறுவனத்தின் மீதே நிரூபணப் பொறுப்பும் சுமையும் உள்ளன; தெளிவற்ற விதி, அதை வரைந்த காப்பீட்டு நிறுவனத்துக்கு எதிராகப் பொருள்கொள்ளப்படுகிறது. Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020 வழக்கில் 24/01/2020 அன்று, வாகனம் திருடப்பட்ட உடனேயே காப்பீடு செய்தவர் FIR பதிவு செய்து, அதைக் கண்டுபிடிக்க முடியாததால் காவல்துறை இறுதி அறிக்கை தாக்கல் செய்து, காப்பீட்டு நிறுவனத்தின் சொந்தப் புலனாய்வாளரே திருட்டு உண்மையானது என்று கண்டறிந்த இடத்தில், காப்பீட்டு நிறுவனத்துக்குத் தெரிவிப்பதில் ஏற்பட்ட தாமதம் கோரிக்கையை மறுப்பதற்கான காரணம் அல்ல என்று மூன்று நீதிபதிகள் அமர்வு தீர்ப்பளித்தது; இத்தகைய தொழில்நுட்பக் காரணங்களுக்காக உண்மையான கோரிக்கைகளை நிராகரிப்பது மிகை தொழில்நுட்பமானது (hyper-technical) என்று கூறப்பட்டது.
ஆயுள் பாலிசிகளைப் பொறுத்தவரை, தவறான கூற்றுக்காக ஒரு பாலிசியைக் காப்பீட்டு நிறுவனம் கேள்விக்குள்ளாக்கக்கூடிய காலத்தைக் காப்பீட்டுச் சட்டம், 1938-இன் பிரிவு 45 கட்டுப்படுத்துகிறது; காப்பீட்டு நிறுவனத்தின் மீது கனமான சுமை உள்ளது. Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024 வழக்கில் 10/04/2024 அன்று, பிற பாலிசிகள் மறைக்கப்பட்டதாகக் குற்றம் சாட்டும் காப்பீட்டு நிறுவனம், அந்த உண்மையைச் சான்றுகளால் நிரூபித்து, அதன் முக்கியத்துவத்தையும் காப்பீடு செய்தவருக்கு அது தெரிந்திருந்ததையும் காட்ட வேண்டும்; பிரமாணப் பத்திரத்தில் உள்ள வெறும் குற்றச்சாட்டு போதாது என்று உச்ச நீதிமன்றம் தீர்ப்பளித்தது.
தீர்வில் தாமதம்
தாமதமே ஒரு புகார்க் காரணம். IRDAI விதிமுறைகளில் நிர்ணயிக்கப்பட்ட காலத்துக்கு அப்பால் தீர்வில் ஏற்படும் தாமதத்தை, புகார் செய்யக்கூடிய முதல் காரணமாகக் காப்பீட்டுக் குறைதீர்ப்பாளர் விதிகள் பட்டியலிடுகின்றன (விதி 13(1)(a)); கோரிக்கை தீர்க்கப்பட்டிருக்க வேண்டிய தேதியிலிருந்து, விதிமுறைகள் குறிப்பிடும் விகிதத்தில் தீர்வுத் தொகைக்கு வட்டி உண்டு (விதி 17(7)).
முதல் படிகள்
- நிராகரிப்பு அல்லது பகுதித் தீர்வுக் கடிதத்தை, ஆதாரமாகக் கொள்ளப்பட்ட விதியுடன் பெறுங்கள்; மதிப்பீட்டாளர் அல்லது புலனாய்வாளரின் அறிக்கையையும் பெறுங்கள்.
- காப்பீட்டு நிறுவனத்தின் குறைதீர்ப்பு அலுவலருக்கு எழுதி, ஒவ்வொரு காரணத்துக்கும் பதிலளியுங்கள்; அனுப்பியதற்கான சான்றை வைத்திருங்கள். Bima Bharosa-விலும் புகாரைப் பதிவு செய்யலாம்.
- பாலிசி, முன்மொழிவுப் படிவம், பிரீமியம் ரசீதுகள், கோரிக்கைப் படிவம், மருத்துவ அல்லது பழுதுபார்ப்புப் பதிவுகள், கட்டணச் சீட்டுகள், தொடர்புடைய இடத்தில் FIR, அனைத்துக் கடிதப் போக்குவரத்து ஆகியவற்றைச் சேகரியுங்கள்.
- வெளி மன்றத்தைத் தேர்ந்தெடுங்கள்: குறைதீர்ப்பாளர் அல்லது நுகர்வோர் ஆணையம்.
காப்பீட்டுக் குறைதீர்ப்பாளர்
காப்பீட்டுக் குறைதீர்ப்பாளர் விதிகள், 2017, IRDA சட்டம், 1999 (IRDA Act, 1999)-இன் பிரிவு 24-இன் கீழ் உருவாக்கப்பட்டு (25/04/2017 தேதியிட்ட G.S.R. 413(E)), 2018-இலும், 2021-இல் இருமுறையும், 09/11/2023 அன்றும் (G.S.R. 828(E)) திருத்தப்பட்டன. குறைதீர்ப்பாளர் அலுவலகங்களைக் காப்பீட்டுக் குறைதீர்ப்பாளர்கள் கவுன்சில் நிர்வகிக்கிறது.
யாரை, எதை உள்ளடக்குகிறது
- தனிநபர் காப்பீடுகள், குழுப் பாலிசிகள், தனி உரிமையாளர் நிறுவனங்கள் மற்றும் குறு நிறுவனங்களின் பாலிசிகள் (விதிகள் 2 மற்றும் 3) குறித்து, காப்பீட்டு நிறுவனங்கள், அவற்றின் முகவர்கள் மற்றும் இடைத்தரகர்கள், காப்பீட்டுத் தரகர்கள் ஆகியோருக்கு எதிரான புகார்கள்.
- தீர்வில் தாமதம், பகுதி அல்லது முழுக் கோரிக்கை மறுப்பு, பிரீமியம் தகராறுகள், பாலிசி நிபந்தனைகளைத் தவறாகச் சித்தரித்தல், கோரிக்கையைப் பாதிக்கும் வகையில் பாலிசிக்குப் பொருள்கொள்ளுதல், பாலிசி சேவை, முன்மொழிவுக்குப் பொருந்தாத பாலிசி, பிரீமியம் செலுத்திய பிறகும் பாலிசி வழங்காமை, இந்த விவகாரங்கள் குறித்த IRDAI விதிமுறைகள் மற்றும் சுற்றறிக்கைகளைப் பின்பற்றாமை ஆகியவை காரணங்களில் அடங்கும் (விதி 13(1)).
- காப்பீட்டு நிறுவனத்தின் கிளை அல்லது புகார்தாரரின் வசிப்பிடம் அமைந்துள்ள எல்லைக்குரிய குறைதீர்ப்பாளரிடம் புகார் செல்கிறது (விதி 14(1)).
நிபந்தனைகள்
- காப்பீட்டு நிறுவனம் அல்லது தரகருக்கு முன்கூட்டியே எழுத்துமூல முறையீடு (கடிதம், மின்னஞ்சல் அல்லது காப்பீட்டு நிறுவனத்தின் இணையதளம் மூலம்), மற்றும் அது நிராகரிக்கப்படுதல், அது கிடைத்த ஒரு மாதத்துக்குள் பதில் இல்லாமை, அல்லது திருப்தியற்ற பதில், இவற்றில் ஒன்று (விதி 14(3)(a)).
- நிராகரிப்பு அல்லது திருப்தியற்ற முடிவிலிருந்து, அல்லது பதில் வராவிட்டால் முறையீட்டுக்குப் பின் ஒரு மாதம் முடிந்ததிலிருந்து, ஓராண்டுக்குள் புகார் (விதி 14(3)(b)). காப்பீட்டு நிறுவனத்தை விசாரித்து, காரணங்களைப் பதிவு செய்த பிறகு குறைதீர்ப்பாளர் தாமதத்தை மன்னிக்கலாம் (விதி 14(4)).
- ஒரு நீதிமன்றம், நுகர்வோர் மன்றம் அல்லது நடுவர் முன் நிலுவையில் உள்ள, அல்லது அவர்களால் தீர்மானிக்கப்பட்ட விவகாரம் குறித்துப் புகார் செய்ய முடியாது (விதி 14(5)).
- உண்மைகள், ஆவணங்கள், இழப்பு, கோரப்படும் நிவாரணம் ஆகியவற்றுடன், காகிதத்தில், மின்னஞ்சலில், அல்லது கவுன்சிலின் இணையதளம் மூலம் ஆன்லைனில் புகார் செய்யலாம் (விதி 14(2)). எந்தக் கட்டணமும் பரிந்துரைக்கப்படவில்லை.
மத்தியஸ்தம், விசாரணை மற்றும் தீர்வு
- தரப்பினர் மத்தியஸ்தத்துக்கு எழுத்து மூலம் ஒப்புக்கொண்டால், குறைதீர்ப்பாளர் ஒரு மாதத்துக்குள் பரிந்துரை செய்கிறார்; புகார்தாரர் 15 நாட்களுக்குள் ஏற்கிறார்; ஏற்பைப் பெற்ற 15 நாட்களுக்குள் காப்பீட்டு நிறுவனம் இணங்குகிறது (விதி 16).
- இல்லையெனில், குறைதீர்ப்பாளர் இரு தரப்பையும் விசாரிக்கிறார், நிபுணர் கருத்தைக் கோரலாம், காணொலி மூலமும் விசாரிக்கலாம் (விதி 15); புகார்தாரரிடமிருந்து தேவையானவை அனைத்தையும் பெற்ற மூன்று மாதங்களுக்குள் காரணங்களுடன் கூடிய தீர்வை வழங்குகிறார் (விதி 17(4)).
- தீர்வுத் தொகை நேரடியாக ஏற்பட்ட இழப்பைத் தாண்ட முடியாது; செலவுகள் உட்பட ரூ. 50 லட்சத்தையும் தாண்ட முடியாது (09/11/2023 அன்று திருத்தப்பட்ட விதி 17(3)).
- தீர்வைப் பெற்ற 30 நாட்களுக்குள் காப்பீட்டு நிறுவனம் இணங்க வேண்டும் (விதி 17(6)); தீர்வு காப்பீட்டு நிறுவனத்தைக் கட்டுப்படுத்தும் (விதி 17(8)). விதிகள் தீர்வைக் காப்பீட்டு நிறுவனத்தைக் கட்டுப்படுத்துவதாக ஆக்குகின்றன; புகார்தாரரைக் கட்டுப்படுத்துவதாக அவை வெளிப்படையாகக் கூறவில்லை.
காப்பீட்டு நிறுவனங்களுக்கு எதிரான நுகர்வோர் புகார்கள்
நுகர்வோர் பாதுகாப்புச் சட்டம், 2019 (Consumer Protection Act, 2019)-இன் கீழ் காப்பீடு ஒரு சேவை; தவறான நிராகரிப்பு அல்லது நியாயமற்ற தாமதம் சேவைக் குறைபாடு ஆகும். குறைதீர்ப்பாளர் விதிகளே குறைபாடு என்பதற்குச் சட்டத்தின் வரையறையை ஏற்றுக்கொள்கின்றன (விதி 13(1)-க்கான விளக்கம்).
எந்த ஆணையம், எப்போது
- 2021 அதிகார வரம்பு விதிகளின் கீழ், செலுத்தப்பட்ட பிரதிபலன் ரூ. 50 லட்சத்தைத் தாண்டாத புகார்களை மாவட்ட ஆணையமும், ரூ. 50 லட்சத்துக்கு மேல் ரூ. 2 கோடி வரையிலானவற்றை மாநில ஆணையமும், ரூ. 2 கோடிக்கு மேலானவற்றைத் தேசிய ஆணையமும் விசாரிக்கின்றன. காப்பீட்டு வழக்குகளில் பிரதிபலன் என்பது செலுத்தப்பட்ட பிரீமியம்; கோரிக்கைத் தொகை மன்றத்தைத் தீர்மானிப்பதில்லை.
- காப்பீட்டு நிறுவனம் தொழில் நடத்தும் அல்லது கிளை வைத்திருக்கும் இடம், வழக்கு மூலம் எழுந்த இடம், அல்லது புகார்தாரர் வசிக்கும் அல்லது ஊதியத்துக்காகத் தனிப்பட்ட முறையில் பணிபுரியும் இடத்தில் புகாரைத் தாக்கல் செய்யலாம் (பிரிவு 34(2)).
- வழக்கு மூலம் எழுந்ததிலிருந்து, வழக்கமாக நிராகரிப்புத் தேதியிலிருந்து, இரண்டு ஆண்டுகளுக்குள் அது தாக்கல் செய்யப்பட வேண்டும்; பிந்தைய புகாருக்குப் போதுமான காரணம் தேவை; அதை ஆணையம் பதிவு செய்கிறது (பிரிவு 69).
- நுகர்வோர் விவகாரத் துறையின் e-Jagriti தளத்தில் புகார்கள் ஆன்லைனில் தாக்கல் செய்யப்படுகின்றன.
மேல்முறையீடுகள்
மாவட்ட ஆணையத்திலிருந்து மாநில ஆணையத்துக்கு 45 நாட்களுக்குள், மாநில ஆணையத்தின் மூல உத்தரவிலிருந்து தேசிய ஆணையத்துக்கு 30 நாட்களுக்குள், தேசிய ஆணையத்தின் மூல உத்தரவிலிருந்து உச்ச நீதிமன்றத்துக்கு 30 நாட்களுக்குள் மேல்முறையீடு செல்லும்; ஒவ்வொரு நிலையிலும், பணம் செலுத்த வேண்டிய மேல்முறையீட்டாளர் உத்தரவிடப்பட்ட தொகையில் 50 சதவீதத்தை வைப்புச் செய்ய வேண்டும் (பிரிவுகள் 41, 51 மற்றும் 67).
குறைதீர்ப்பாளரா, ஆணையமா
- தொகை. குறைதீர்ப்பாளர் ரூ. 50 லட்சத்துக்கு மேல் வழங்க முடியாது; ஆணையங்களுக்கு உச்சவரம்பு இல்லை.
- இறுதித்தன்மை. குறைதீர்ப்பாளரின் தீர்வு காப்பீட்டு நிறுவனத்தைக் கட்டுப்படுத்தும்; விதிகளின் கீழ் அதற்கு மேல்முறையீடு இல்லை; ஆணையத்தின் உத்தரவு இரு தரப்பையும் கட்டுப்படுத்தும், இரு தரப்புமே மேல்முறையீடு செய்யலாம்.
- வேகமும் செலவும். குறைதீர்ப்பாளர் எந்தக் கட்டணமும் வசூலிப்பதில்லை, மூன்று மாதக் காலவரிசை உண்டு; ஆணையம் விரிவான வாதுரைகளையும் சான்றுகளையும் அனுமதிக்கிறது, இது சர்ச்சைக்குரிய உண்மைகளுக்குப் பொருத்தமானது.
- ஒரே வழி. நுகர்வோர் மன்றத்தின் முன் நிலுவையில் உள்ள அல்லது அதனால் தீர்மானிக்கப்பட்ட விவகாரத்தைக் குறைதீர்ப்பாளர் விசாரிக்க முடியாது என்பதால், முதலில் ஆணையத்தில் தாக்கல் செய்வது குறைதீர்ப்பாளர் வழியை மூடிவிடும்; எனவே தொடக்கத்திலேயே தேர்வு செய்ய வேண்டும்.
உடல்நலம், மோட்டார், ஆயுள் மற்றும் சொத்துக் காப்பீட்டுக் கோரிக்கைகள்
உடல்நலக் காப்பீடு
தகராறுகள் பொதுவாக முன்பே இருக்கும் நோய்கள் மற்றும் காத்திருப்புக் காலங்கள், குறிப்பிட்ட சிகிச்சைகள் அல்லது அறை வாடகைக்கான உள்வரம்புகள், ஒரு சிகிச்சை "சோதனை நிலையிலானதா" என்பது, பணமில்லா அங்கீகாரத்தில் தாமதம் ஆகியவை குறித்தவை. பாலிசி வாசகமும் முன்மொழிவுப் படிவமும், உடல்நலக் காப்பீடு குறித்த IRDAI-இன் தற்போதைய விதிமுறைகள் மற்றும் சுற்றறிக்கைகளுடன் சேர்த்துப் படிக்கப்பட வேண்டும்; அந்த விதிமுறைகளையும் சுற்றறிக்கைகளையும் பின்பற்றாமையே குறைதீர்ப்பாளரிடம் புகார் செய்வதற்கான ஒரு காரணம் (விதி 13(1)(i)). சிகிச்சை ஏன் தேவைப்பட்டது என்பது குறித்துச் சிகிச்சை அளித்த மருத்துவரின் எழுத்துமூல விளக்கமே பெரும்பாலும் மிகப் பயனுள்ள ஒற்றை ஆவணம். காப்பீட்டு நிறுவனங்களும் நவீன சிகிச்சையும் குறித்த அலுவலகத்தின் கட்டுரை, சோதனை நிலைச் சிகிச்சை பற்றிய கேள்வியை விரிவாக விவாதிக்கிறது.
மோட்டார் காப்பீடு
சொந்தச் சேதக் கோரிக்கை, மதிப்பீட்டாளரின் மதிப்பீடு, பழுதுபார்ப்புக் கட்டணச் சீட்டுகள், ஓட்டுநர் மற்றும் வாகனப் பயன்பாடு குறித்த பாலிசி நிபந்தனைகள் ஆகியவற்றைப் பொறுத்தது. திருட்டுக் கோரிக்கை, உடனடி FIR, காவல்துறை இறுதி அறிக்கை, காப்பீட்டு நிறுவனத்தின் புலனாய்வு ஆகியவற்றைப் பொறுத்தது; Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020 வழக்கில் 24/01/2020 அன்று வந்த தீர்ப்புக்குப் பிறகு, தாமதமான தகவல் மட்டுமே நிராகரிப்புக்கான காரணம் அல்ல. வாகனத்தால் காயமடைந்த மூன்றாம் தரப்பினரின் கோரிக்கை பாலிசித் தகராறே அல்ல: அது மோட்டார் விபத்து இழப்பீட்டுக் கோரிக்கைத் தீர்ப்பாயத்துக்குச் செல்கிறது; இது மோட்டார் விபத்து இழப்பீட்டுக் கோரிக்கைகள் பக்கத்தில் விளக்கப்பட்டுள்ளது.
ஆயுள் காப்பீடு
நோய் அல்லது பிற பாலிசிகளை வெளிப்படுத்தாததற்காகவே மரணக் கோரிக்கைகள் பெரும்பாலும் மறுக்கப்படுகின்றன. பாலிசி வழங்கப்பட்டு எவ்வளவு காலத்துக்குப் பிறகுவரை காப்பீட்டு நிறுவனம் அத்தகைய காரணத்தை எழுப்பலாம் என்பதைக் காப்பீட்டுச் சட்டத்தின் பிரிவு 45 வரம்புக்குட்படுத்துகிறது; Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024 வழக்கில் 10/04/2024 அன்று வந்த தீர்ப்பு, மறைப்பு, முக்கியத்துவம், அறிவு ஆகியவற்றை நிரூபிக்கும் சுமையைக் காப்பீட்டு நிறுவனத்தின் மீது வைக்கிறது.
சொத்து மற்றும் தீக் காப்பீடு
இந்தக் கோரிக்கைகள் மதிப்பீட்டாளரின் அறிக்கை, காப்பீடு செய்தவரின் கணக்குப் புத்தகங்கள் மற்றும் சரக்குப் பதிவுகள், விலக்குகள் ஆகியவற்றைச் சார்ந்தவை. Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 தீர்ப்பின்படி, ஒரு விலக்கு பொருந்துகிறது என்பதைக் காப்பீட்டு நிறுவனம் நிரூபிக்க வேண்டும்; தெளிவற்ற விலக்கு காப்பீடு செய்தவருக்குச் சாதகமாகப் பொருள்கொள்ளப்படுகிறது. தனி உரிமையாளர் நிறுவனங்கள் மற்றும் குறு நிறுவனங்களின் பாலிசிகள் குறைதீர்ப்பாளரிடம் செல்லலாம்; பிற வணிகப் பாலிசிகள் நுகர்வோர் ஆணையத்துக்கு, அல்லது இழப்புத் தொகை குறித்துப் பாலிசி நடுவர் மன்றத்தை வழங்கும் இடத்தில் நடுவர் மன்றத்துக்குச் செல்கின்றன.
மக்கள் கேட்கும் கேள்விகள்
என் காப்பீட்டுக் கோரிக்கை நிராகரிக்கப்பட்டுவிட்டது. முதலில் நான் என்ன செய்ய வேண்டும்?
நிராகரிப்பை, அதற்கு ஆதாரமாகக் கொள்ளப்பட்ட பாலிசியின் சரியான விதியுடன் எழுத்து மூலமாகக் கேளுங்கள்; மதிப்பீட்டாளர் அல்லது புலனாய்வாளரின் அறிக்கையையும் கேளுங்கள். பின்னர் காப்பீட்டு நிறுவனத்தின் குறைதீர்ப்பு அலுவலருக்கு (Grievance Redressal Officer) எழுதி, ஒவ்வொரு காரணத்துக்கும் ஆவணங்களுடன் பதிலளியுங்கள்; அனுப்பியதற்கான சான்றை வைத்திருங்கள்; IRDAI-இன் Bima Bharosa தளத்திலும் புகாரைப் பதிவு செய்யலாம். காப்பீட்டு நிறுவனம் புகாரை நிராகரித்தால், ஒரு மாதத்துக்குள் பதிலளிக்காவிட்டால், அல்லது திருப்தியற்ற பதில் அளித்தால், நீங்கள் ஓராண்டுக்குள் காப்பீட்டுக் குறைதீர்ப்பாளரிடம் (Insurance Ombudsman) செல்லலாம், அல்லது வழக்கு மூலம் எழுந்ததிலிருந்து இரண்டு ஆண்டுகளுக்குள் நுகர்வோர் புகார் தாக்கல் செய்யலாம்.
காப்பீட்டுக் குறைதீர்ப்பாளர் வழங்கக்கூடிய அதிகபட்சத் தொகை எவ்வளவு?
09/11/2023 அன்று திருத்தப்பட்ட காப்பீட்டுக் குறைதீர்ப்பாளர் விதிகள், 2017 (Insurance Ombudsman Rules, 2017)-இன் விதி 17(3)-இன் கீழ், தொடர்புடைய செலவுகள் உட்பட ரூ. 50 லட்சம். வழக்கு மூலத்தின் நேரடி விளைவாக ஏற்பட்ட இழப்பையும் தீர்வுத் தொகை தாண்ட முடியாது. சம்பந்தப்பட்ட தொகை அதைவிட அதிகமாக இருந்தால், உச்சவரம்பு இல்லாத நுகர்வோர் ஆணையமே மன்றம். இந்த உச்சவரம்பு குறைதீர்ப்பாளர் வழங்கும் தொகையைப் பற்றியது, பாலிசியின் அளவைப் பற்றியது அல்ல; எனவே சிறிய சர்ச்சைக்குரிய கோரிக்கை உள்ள பெரிய பாலிசியும் குறைதீர்ப்பாளரிடம் செல்லலாம்.
காப்பீட்டுக் குறைதீர்ப்பாளரின் தீர்வு கட்டுப்படுத்துமா?
அது காப்பீட்டு நிறுவனத்தை அல்லது காப்பீட்டுத் தரகரைக் கட்டுப்படுத்தும் (விதி 17(8)); அவர்கள் அதைப் பெற்ற 30 நாட்களுக்குள் இணங்கி, இணக்கத்தைத் தெரிவிக்க வேண்டும் (விதி 17(6)). விதிகள் காப்பீட்டு நிறுவனத்துக்கு மேல்முறையீட்டு வாய்ப்பைத் தரவில்லை. கோரிக்கை தீர்க்கப்பட்டிருக்க வேண்டிய தேதியிலிருந்து, IRDAI விதிமுறைகளில் உள்ள விகிதத்தில் தீர்வுத் தொகைக்கு வட்டி உண்டு. காப்பீட்டு நிறுவனம் இணங்காத இடத்தில், புகார்தாரர் அந்த இணங்காமையைக் குறைதீர்ப்பாளருக்கும் IRDAI-க்கும் தெரிவிக்கலாம்.
ஒரு புகாரைத் தீர்மானிக்கக் காப்பீட்டுக் குறைதீர்ப்பாளர் எவ்வளவு காலம் எடுத்துக்கொள்வார்?
புகார்தாரரிடமிருந்து தேவையானவை அனைத்தையும் பெற்ற மூன்று மாதங்களுக்குள் குறைதீர்ப்பாளர் தீர்வு வழங்க வேண்டும் என்று விதிகள் கோருகின்றன (விதி 17(4)). தரப்பினர் மத்தியஸ்தத்துக்கு ஒப்புக்கொள்ளும் இடத்தில், அவர்களின் எழுத்துமூல ஒப்புதலிலிருந்து ஒரு மாதத்துக்குள் குறைதீர்ப்பாளர் பரிந்துரை செய்கிறார்; புகார்தாரர் அதை 15 நாட்களுக்குள் ஏற்கிறார்; ஏற்பைப் பெற்ற 15 நாட்களுக்குள் காப்பீட்டு நிறுவனம் இணங்குகிறது (விதி 16). எனவே தாக்கல் செய்யும்போது புகார் எவ்வளவு முழுமையாக உள்ளது என்பதைப் பொறுத்தும் காலம் அமைகிறது; ஒவ்வொரு ஆவணத்தையும் புகாருடன் அனுப்புவது தாமதத்தைத் தவிர்க்கும்.
நுகர்வோர் நீதிமன்றத்திலும் காப்பீட்டுக் குறைதீர்ப்பாளரிடமும் ஒரே நேரத்தில் செல்ல முடியுமா?
முடியாது. ஒரு நீதிமன்றம், நுகர்வோர் மன்றம் அல்லது நடுவர் முன் நடவடிக்கைகள் நிலுவையில் உள்ள, அல்லது அவர்களால் தீர்மானிக்கப்பட்ட பொருள் குறித்துக் குறைதீர்ப்பாளரிடம் புகார் செய்வதைக் காப்பீட்டுக் குறைதீர்ப்பாளர் விதிகளின் விதி 14(5) தடுக்கிறது. எனவே முதலில் நுகர்வோர் ஆணையத்தில் தாக்கல் செய்வது, அதே குறைக்காகக் குறைதீர்ப்பாளர் வழியை மூடிவிடுகிறது. தொகை, உண்மைகள் சர்ச்சைக்குரியவையா, சான்று தேவையா, மேல்முறையீடு தேவைப்படலாமா என்பவற்றைக் கருத்தில் கொண்டு, தொடக்கத்திலேயே தேர்வு செய்ய வேண்டும்.
நான் தாமதமாகத் தெரிவித்தேன் என்பதற்காகக் காப்பீட்டு நிறுவனம் கோரிக்கையை நிராகரிக்க முடியுமா?
தாமதம் அதற்கு உண்மையான பாதிப்பை ஏற்படுத்தவில்லை என்றால், கோரிக்கை உண்மையானது என்றால், முடியாது. Gurshinder Singh v. Shriram General Insurance (2020) வழக்கில், வாகனத் திருட்டுக்கான FIR உடனடியாகப் பதிவு செய்யப்பட்டு, காவல்துறையால் வாகனத்தைக் கண்டுபிடிக்க முடியாமல், காப்பீட்டு நிறுவனத்தின் புலனாய்வாளரே திருட்டு உண்மையானது என்று கண்டறிந்த இடத்தில், காப்பீட்டு நிறுவனத்துக்குத் தெரிவிப்பதில் ஏற்பட்ட வெறும் தாமதம் கோரிக்கையை மறுப்பதற்கான காரணமாக இருக்க முடியாது என்று உச்ச நீதிமன்றத்தின் மூன்று நீதிபதிகள் அமர்வு தீர்ப்பளித்தது. இருப்பினும், தகவலை இயன்றவரை விரைவில், எழுத்து மூலமாக, தாமதம் ஏதேனும் இருந்தால் அதற்கான காரணத்துடன் தர வேண்டும்.
பாலிசி வழங்கப்பட்டுப் பல ஆண்டுகளுக்குப் பிறகு, தகவலை வெளிப்படுத்தவில்லை என்பதற்காக ஆயுள் காப்பீட்டுக் கோரிக்கையைக் காப்பீட்டு நிறுவனம் நிராகரிக்க முடியுமா?
காப்பீட்டுச் சட்டம், 1938 (Insurance Act, 1938)-இன் பிரிவு 45, தவறான கூற்று அல்லது மறைப்பு என்ற காரணத்தின் அடிப்படையில் ஆயுள் காப்பீட்டு நிறுவனம் ஒரு பாலிசியைக் கேள்விக்குள்ளாக்கக்கூடிய காலத்தை வரம்புக்குட்படுத்துகிறது; அதன் பிறகு அந்தக் காரணத்துக்காகப் பாலிசியைக் கேள்விக்குள்ளாக்க முடியாது. அந்தக் காலத்துக்குள்ளும், காப்பீட்டு நிறுவனம் தன் வாதத்தை நிரூபிக்க வேண்டும். மறைக்கப்பட்ட உண்மையையும், அதன் முக்கியத்துவத்தையும், காப்பீடு செய்தவருக்கு அது தெரிந்திருந்ததையும் காப்பீட்டு நிறுவனம் சான்றுகளால் நிரூபிக்க வேண்டும்; வெறும் குற்றச்சாட்டு போதாது என்று Mahakali Sujatha v. Future Generali India Life Insurance (2024) வழக்கில் உச்ச நீதிமன்றம் தீர்ப்பளித்தது.
காப்பீட்டுப் புகாரை எந்த நுகர்வோர் ஆணையம் விசாரிக்கும்?
அது செலுத்தப்பட்ட பிரதிபலனைப் பொறுத்தது; காப்பீட்டில் அது பிரீமியம், கோரப்படும் தொகை அல்ல. 2021 அதிகார வரம்பு விதிகளின் கீழ், மாவட்ட ஆணையம் ரூ. 50 லட்சம் வரையிலான புகார்களையும், மாநில ஆணையம் ரூ. 50 லட்சத்துக்கு மேல் ரூ. 2 கோடி வரையிலானவற்றையும், தேசிய ஆணையம் ரூ. 2 கோடிக்கு மேலானவற்றையும் விசாரிக்கின்றன. காப்பீட்டு நிறுவனத்துக்குக் கிளை உள்ள இடம், வழக்கு மூலம் எழுந்த இடம், அல்லது நீங்கள் வசிக்கும் அல்லது பணிபுரியும் இடத்தில், இரண்டு ஆண்டுகளுக்குள் புகாரைத் தாக்கல் செய்யலாம்; அது e-Jagriti தளத்தில் ஆன்லைனில் தாக்கல் செய்யப்படுகிறது.
ஒரு வணிக நிறுவனம் காப்பீட்டுத் தகராறைக் காப்பீட்டுக் குறைதீர்ப்பாளரிடம் கொண்டு செல்ல முடியுமா?
சில நிறுவனங்கள் மட்டுமே. தனிநபர் காப்பீடுகள், குழுக் காப்பீடு, மற்றும் MSMED சட்டம், 2006 (MSMED Act, 2006)-இல் வரையறுக்கப்பட்டுள்ள தனி உரிமையாளர் நிறுவனங்களுக்கும் குறு நிறுவனங்களுக்கும் வழங்கப்பட்ட பாலிசிகளுக்கு விதிகள் பொருந்துகின்றன (விதிகள் 2 மற்றும் 3). குறு நிறுவனமாக இல்லாத ஒரு நிறுமம் அல்லது கூட்டாண்மை, தன் வணிகப் பாலிசிகளுக்குக் குறைதீர்ப்பாளரைப் பயன்படுத்த முடியாது; நுகர்வோர் பாதுகாப்புச் சட்டம் அதற்குப் பொருந்தும் இடத்தில் நுகர்வோர் ஆணையம், உரிமையியல் வழக்கு, அல்லது இழப்புத் தொகை குறித்துப் பாலிசி நடுவர் மன்றத்தை வழங்கும் இடத்தில் நடுவர் மன்றம் ஆகியவையே அதன் வழிகள்.
காப்பீட்டுப் புகாருக்கு எனக்கு என்ன ஆவணங்கள் தேவை?
பாலிசியும் அட்டவணையும், முன்மொழிவுப் படிவம், பிரீமியம் ரசீதுகள், கோரிக்கைப் படிவம், நிராகரிப்பு அல்லது தீர்வுக் கடிதம், மதிப்பீட்டாளர் அல்லது புலனாய்வாளரின் அறிக்கை, காப்பீட்டு நிறுவனத்துக்கு நீங்கள் எழுதிய புகாரும் அதன் பதிலும், கோரிக்கைக்கே உரிய பதிவுகள்: உடல்நலக் காப்பீட்டுக்கு மருத்துவமனைப் பதிவுகள், வெளியேற்றச் சுருக்கம், கட்டணச் சீட்டுகள்; மோட்டார் காப்பீட்டுக்கு FIR, இறுதி அறிக்கை, பழுதுபார்ப்பு மதிப்பீடுகள்; ஆயுள் காப்பீட்டுக்கு இறப்புச் சான்றிதழும் மருத்துவ வரலாறும்; சொத்துக் காப்பீட்டுக்குச் சரக்கு மற்றும் கணக்குப் பதிவுகள். பாலிசி வாங்கியதிலிருந்து கடைசிக் கடிதம் வரையிலான தேதிகளின் சிறு பட்டியல், புகாரை எளிதில் பின்பற்ற உதவும்.
இந்தப் பதில்கள் கல்வி நோக்கிலான சுருக்கங்கள்; எந்தத் தனிப்பட்ட விவகாரத்துக்கும் இவை சட்ட ஆலோசனை அல்ல.
ஒரு முக்கியமான கேள்விக்கு முழுமையாகப் படிக்கப்பட்ட வழக்குக் கோப்பு தேவை.
கலந்தாய்வுகள் முன்பதிவின் பேரில் G-46, Basement, Greater Kailash III, New Delhi என்ற முகவரியில் நடைபெறும். கடிதப் போக்குவரத்தை முதன்மை வழக்கறிஞரே படிக்கிறார்.
இந்தப் பக்கம், இந்திய பார் கவுன்சில் விதிகள் (Bar Council of India Rules) அனுமதிக்கும் வகையில், Lokesh Bhardwaj Law Offices-இன் பணி குறித்த பொதுத் தகவலைத் தருகிறது. இது சட்ட ஆலோசனை அல்ல; வழக்கறிஞர்-கட்சிக்காரர் உறவையும் இது உருவாக்காது. எழுத்தில் ஒப்புக்கொள்ளப்பட்ட பணி ஒப்படைப்பின் பேரில் மட்டுமே LBLO ஒரு விவகாரத்தில் செயல்படுகிறது.
16/11/2026 நிலவரப்படியான சட்டம்.