
વીમાના દાવા: અસ્વીકાર, વિલંબ અને વીમા લોકપાલ
વીમા કંપની દાવો નકારે, તેનો અમુક ભાગ જ ચૂકવે, અથવા તેનો નિર્ણય જ ન કરે, ત્યારે પોલિસીધારક પાસે ત્રણ માર્ગ છે: વીમા કંપનીને લેખિત ફરિયાદ, વીમા લોકપાલ, અને ગ્રાહક પંચ.
ટૂંકમાં
- અસ્વીકાર લેખિતમાં માગો, જેમાં પોલિસીની કઈ શરતનો આધાર લેવાયો છે તે લખેલું હોય. બાકાતીની શરતો વીમા કંપની વિરુદ્ધ કડક રીતે વંચાય છે, અને બાકાતી લાગુ પડે છે તે વીમા કંપનીએ સાબિત કરવું પડે.
- FIR તરત નોંધાવાઈ હોય ત્યાં, વીમા કંપનીને જાણ કરવામાં થયેલો વિલંબ, માત્ર એ કારણે, ચોરીનો સાચો દાવો નકારવાનું કારણ નથી, એમ સુપ્રીમ કોર્ટની ત્રણ ન્યાયાધીશોની બેન્ચે 2020 માં ઠરાવ્યું.
- વીમા લોકપાલ વ્યક્તિગત વીમા, જૂથ પોલિસીઓ અને એકમાલિકીની પેઢીઓ તથા સૂક્ષ્મ ઉદ્યોગોની પોલિસીઓ અંગે, વીમા કંપનીઓ, તેમના એજન્ટો અને મધ્યસ્થીઓ, અને વીમા બ્રોકરો સામેની ફરિયાદો સાંભળે છે.
- લોકપાલને ફરિયાદ કરતાં પહેલાં વીમા કંપનીને લેખિત ફરિયાદ કરેલી હોવી જોઈએ, અને તે ફરિયાદ નકારાયાના, અથવા જવાબ વગર એક મહિનો વીત્યાના, એક વર્ષની અંદર લોકપાલને ફરિયાદ કરવી જ પડે; લોકપાલ વિલંબ માફ કરી શકે છે.
- લોકપાલ Rs. 50 લાખ સુધીનું વળતર આપી શકે છે, તેણે બધી જરૂરી બાબતો મળ્યાના ત્રણ મહિનામાં નિર્ણય કરવો જોઈએ, અને તેનો એવોર્ડ વીમા કંપની પર બંધનકર્તા છે, જેણે 30 દિવસમાં તેનું પાલન કરવું પડે.
- ચૂકવેલા પ્રીમિયમ કે અવેજ મુજબ જિલ્લા, રાજ્ય કે રાષ્ટ્રીય પંચ સમક્ષ, દાવાનું કારણ ઊભું થયાના બે વર્ષની અંદર ગ્રાહક ફરિયાદ થઈ શકે છે; જે મામલો પહેલેથી અદાલત કે પંચ સમક્ષ હોય તે લોકપાલ હાથ પર લઈ શકતો નથી.
તમે સાંભળશો તેવા શબ્દો
- દાવાનો અસ્વીકાર (Repudiation)
- વીમા કંપની દ્વારા દાવો પૂરેપૂરો કે અંશતઃ નકારવો.
- બાકાતીની શરત (Exclusion clause)
- પોલિસીની એવી શરત જે કોઈ જોખમને વીમાના કવરમાંથી બહાર રાખે છે.
- પરમ સદ્ભાવ (Utmost good faith)
- કરાર થાય ત્યારે મહત્ત્વની હકીકતો પ્રામાણિકપણે જાહેર કરવાની પ્રપોઝર અને વીમા કંપની બંનેની ફરજ.
- મહત્ત્વની હકીકત (Material fact)
- એવી હકીકત જે કોઈ વિવેકી વીમા કંપનીને જોખમ સ્વીકારવું કે નહીં અને કઈ શરતો પર, તે નક્કી કરવામાં પ્રભાવિત કરે.
- ફરિયાદ નિવારણ અધિકારી (Grievance Redressal Officer)
- વીમા કંપનીનો અધિકારી, જેણે બહારના કોઈ ફોરમમાં જતાં પહેલાં ફરિયાદો સ્વીકારવી અને તેનો નિર્ણય કરવો પડે.
- Bima Bharosa (બીમા ભરોસા)
- ભારતીય વીમા નિયમનકારી અને વિકાસ સત્તામંડળ (Insurance Regulatory and Development Authority of India, IRDAI) નું ફરિયાદ પોર્ટલ.
- વીમા લોકપાલ (Insurance Ombudsman)
- વીમા લોકપાલ નિયમો, 2017 હેઠળનું ફોરમ, જે મધ્યસ્થી કરે છે અને વીમા કંપની પર બંધનકર્તા એવોર્ડ આપે છે.
- વીમા લોકપાલ પરિષદ (Council for Insurance Ombudsmen)
- લોકપાલ કચેરીઓનો વહીવટ કરતી અને ઓનલાઇન ફરિયાદ વ્યવસ્થા ચલાવતી સંસ્થા.
- સર્વેયર (Surveyor)
- સામાન્ય વીમાના દાવામાં નુકસાનનું મૂલ્યાંકન કરવા નિમાયેલી વ્યક્તિ; તેનો રિપોર્ટ સામાન્ય રીતે મુખ્ય દસ્તાવેજ હોય છે.
વિગતવાર
વીમા દાવાનો અસ્વીકાર અને વિલંબ
વીમા પોલિસી એક કરાર છે, પણ ખાસ પ્રકારનો. પ્રપોઝરે મહત્ત્વની હકીકતો જાહેર કરવી પડે; પોલિસીનો મુસદ્દો વીમા કંપની ઘડે છે અને દાવાનો નિર્ણય પણ તે જ કરે છે. અદાલતો દરેક પક્ષને તેની ફરજ પાળવા બંધાયેલો ગણે છે, અને વીમા કંપનીની શરતો ઝીણવટથી વાંચે છે.
અસ્વીકારનાં સામાન્ય કારણો
- પ્રપોઝલ ફોર્મમાં માહિતી છુપાવવી કે ખોટું નિવેદન, ઉદાહરણ તરીકે અગાઉની બીમારી કે બીજી પોલિસીઓ વિશે.
- પોલિસીના લખાણમાં બાકાતીઓ અને પેટા-મર્યાદાઓ.
- કોઈ શરતનો ભંગ, જેમ કે મોડી જાણ, સહકાર ન આપવો, અથવા પરમિટની બહાર વાહનનો ઉપયોગ.
- છેતરપિંડી કે અતિશયોક્તિ, અથવા એવું નુકસાન જે કવરમાં બિલકુલ આવતું ન હોવાનું કહેવાય.
અદાલતો આ કારણોને કેવી રીતે ચકાસે છે
Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 માં સુપ્રીમ કોર્ટે ઠરાવ્યું કે બાકાતીની શરત બીજી શરતો કરતાં જુદી રીતે વાંચવી જોઈએ: તેનો આધાર લેનાર વીમા કંપની પર જ સાબિત કરવાની જવાબદારી અને ભાર બંને છે, અને અસ્પષ્ટ શરત તેનો મુસદ્દો ઘડનાર વીમા કંપની વિરુદ્ધ વંચાય છે. Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020, 24/01/2020 ના રોજ નિર્ણિત, માં ત્રણ ન્યાયાધીશોની બેન્ચે ઠરાવ્યું કે વાહન ચોરાયા પછી તરત વીમાધારકે FIR નોંધાવી હોય, પોલીસે વાહન શોધી ન શકતાં ફાઇનલ રિપોર્ટ દાખલ કર્યો હોય, અને વીમા કંપનીના પોતાના તપાસકર્તાને ચોરી સાચી જણાઈ હોય, ત્યાં વીમા કંપનીને જાણ કરવામાં વિલંબ દાવો નકારવાનું કારણ નથી; આવાં ટેકનિકલ કારણોસર સાચા દાવા નકારવાને અતિ-ટેકનિકલ ગણાવાયું.
જીવન વીમા પોલિસીઓ માટે, વીમા અધિનિયમ, 1938 ની કલમ 45 એ સમયગાળો મર્યાદિત કરે છે જેમાં વીમા કંપની ખોટા નિવેદનના આધારે પોલિસી પર સવાલ ઉઠાવી શકે, અને વીમા કંપની પર ભારે બોજ રહે છે. Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024, 10/04/2024 ના રોજ નિર્ણિત, માં સુપ્રીમ કોર્ટે ઠરાવ્યું કે બીજી પોલિસીઓ છુપાવ્યાનો આક્ષેપ કરતી વીમા કંપનીએ તે હકીકત પુરાવાથી સાબિત કરવી પડે અને તેની મહત્ત્વતા તથા વીમાધારકને તેની જાણ હતી તે દર્શાવવું પડે; સોગંદનામામાં માત્ર આક્ષેપ પૂરતો નથી.
પતાવટમાં વિલંબ
વિલંબ પોતે જ ફરિયાદનું કારણ છે. વીમા લોકપાલ નિયમો, IRDAI ના રેગ્યુલેશન્સમાં નક્કી સમયથી વધુ પતાવટમાં વિલંબને એવા પહેલા કારણ તરીકે ગણાવે છે જેના પર ફરિયાદ થઈ શકે (નિયમ 13(1)(a)), અને એવોર્ડ પર, દાવો જે તારીખે પતાવવો જોઈતો હતો ત્યારથી, રેગ્યુલેશન્સમાં નિર્દિષ્ટ દરે વ્યાજ મળે છે (નિયમ 17(7)).
પહેલાં પગલાં
- અસ્વીકાર કે આંશિક પતાવટનો પત્ર, આધાર લેવાયેલી શરત સાથે, અને સર્વેયર કે તપાસકર્તાનો રિપોર્ટ મેળવો.
- વીમા કંપનીના ફરિયાદ નિવારણ અધિકારીને લખો, દરેક કારણનો જવાબ આપો, અને મોકલ્યાનો પુરાવો રાખો. ફરિયાદ Bima Bharosa પર પણ નોંધાવી શકાય છે.
- પોલિસી અને પ્રપોઝલ ફોર્મ, પ્રીમિયમની રસીદો, દાવા ફોર્મ, તબીબી કે રિપેરના રેકોર્ડ, બિલ, લાગુ પડતું હોય ત્યાં FIR, અને બધો પત્રવ્યવહાર ભેગો કરો.
- બહારનું ફોરમ પસંદ કરો: લોકપાલ કે ગ્રાહક પંચ.
વીમા લોકપાલ
વીમા લોકપાલ નિયમો, 2017, વીમા નિયમનકારી અને વિકાસ સત્તામંડળ અધિનિયમ, 1999 (IRDA Act, 1999) ની કલમ 24 હેઠળ ઘડાયા હતા (25/04/2017 નું G.S.R. 413(E)) અને 2018 માં, 2021 માં બે વાર અને 09/11/2023 ના રોજ (G.S.R. 828(E)) સુધારાયા. લોકપાલ કચેરીઓનો વહીવટ વીમા લોકપાલ પરિષદ કરે છે.
તે કોને અને શું આવરી લે છે
- વ્યક્તિગત વીમા, જૂથ પોલિસીઓ, અને એકમાલિકીની પેઢીઓ તથા સૂક્ષ્મ ઉદ્યોગોની પોલિસીઓ અંગેની ફરિયાદો (નિયમ 2 અને 3), વીમા કંપનીઓ, તેમના એજન્ટો અને મધ્યસ્થીઓ, અને વીમા બ્રોકરો સામે.
- કારણોમાં સમાવેશ થાય છે: પતાવટમાં વિલંબ, આંશિક કે સંપૂર્ણ અસ્વીકાર, પ્રીમિયમના વિવાદો, પોલિસીની શરતો વિશે ખોટી રજૂઆત, દાવાને અસર કરે તે રીતે પોલિસીનું અર્થઘટન, પોલિસી સર્વિસિંગ, પ્રપોઝલ સાથે મેળ ન ખાતી પોલિસી, પ્રીમિયમ ચૂકવ્યા પછી પણ પોલિસી ન આપવી, અને આ બાબતો પર IRDAI ના રેગ્યુલેશન્સ અને પરિપત્રોનું પાલન ન કરવું (નિયમ 13(1)).
- ફરિયાદ એ લોકપાલ પાસે જાય છે જેના પ્રદેશમાં વીમા કંપનીની શાખા કે ફરિયાદીનું રહેઠાણ આવેલું હોય (નિયમ 14(1)).
શરતો
- વીમા કંપની કે બ્રોકરને અગાઉ લેખિત રજૂઆત (પત્ર, ઇમેઇલ કે વીમા કંપનીની વેબસાઇટ દ્વારા), અને તેનો અસ્વીકાર, તે મળ્યાના એક મહિનામાં જવાબ ન મળવો, અથવા અસંતોષકારક જવાબ (નિયમ 14(3)(a)).
- અસ્વીકાર કે અસંતોષકારક નિર્ણયના, અથવા જવાબ ન આવ્યો હોય તો રજૂઆત પછી એક મહિનો પૂરો થયાના, એક વર્ષની અંદર ફરિયાદ (નિયમ 14(3)(b)). લોકપાલ વીમા કંપનીને સાંભળીને અને કારણો નોંધીને વિલંબ માફ કરી શકે છે (નિયમ 14(4)).
- કોઈ અદાલત, ગ્રાહક ફોરમ કે લવાદ સમક્ષ ચાલુ હોય, અથવા તેમણે નિર્ણય કરી દીધો હોય, એવા મામલા પર ફરિયાદ થઈ શકતી નથી (નિયમ 14(5)).
- ફરિયાદ કાગળ પર, ઇમેઇલથી અથવા પરિષદની વેબસાઇટ મારફતે ઓનલાઇન, હકીકતો, દસ્તાવેજો, નુકસાન અને માગેલી રાહત સાથે કરી શકાય છે (નિયમ 14(2)). કોઈ ફી નિર્ધારિત નથી.
મધ્યસ્થી, સુનાવણી અને એવોર્ડ
- પક્ષકારો મધ્યસ્થી માટે લેખિતમાં સંમતિ આપે, તો લોકપાલ એક મહિનાની અંદર ભલામણ કરે છે; ફરિયાદી 15 દિવસમાં તે સ્વીકારે છે, અને વીમા કંપની સ્વીકૃતિ મળ્યાના 15 દિવસની અંદર તેનું પાલન કરે છે (નિયમ 16).
- અન્યથા લોકપાલ બંને પક્ષને સાંભળે છે, નિષ્ણાતનો અભિપ્રાય માગી શકે છે અને વીડિયો કોન્ફરન્સ દ્વારા સુનાવણી કરી શકે છે (નિયમ 15), અને ફરિયાદી પાસેથી બધી જરૂરી બાબતો મળ્યાના ત્રણ મહિનાની અંદર કારણો સહિતનો એવોર્ડ આપે છે (નિયમ 17(4)).
- એવોર્ડ સીધા થયેલા નુકસાનથી વધુ ન હોઈ શકે, અને ખર્ચ સહિત Rs. 50 લાખથી વધુ ન હોઈ શકે (નિયમ 17(3), 09/11/2023 ના રોજ સુધારાયા મુજબ).
- વીમા કંપનીએ એવોર્ડ મળ્યાના 30 દિવસની અંદર તેનું પાલન કરવું પડે (નિયમ 17(6)), અને એવોર્ડ વીમા કંપની પર બંધનકર્તા છે (નિયમ 17(8)). નિયમો એવોર્ડને વીમા કંપની પર બંધનકર્તા બનાવે છે; તે સ્પષ્ટ શબ્દોમાં ફરિયાદીને બાંધતા નથી.
વીમા કંપનીઓ સામે ગ્રાહક ફરિયાદો
ગ્રાહક સુરક્ષા અધિનિયમ, 2019 (Consumer Protection Act, 2019) હેઠળ વીમો એક સેવા છે, અને ખોટો અસ્વીકાર કે ગેરવાજબી વિલંબ સેવામાં ખામી છે. લોકપાલ નિયમો પોતે જ ખામીની અધિનિયમની વ્યાખ્યા અપનાવે છે (નિયમ 13(1) નું સ્પષ્ટીકરણ).
કયું પંચ અને ક્યારે
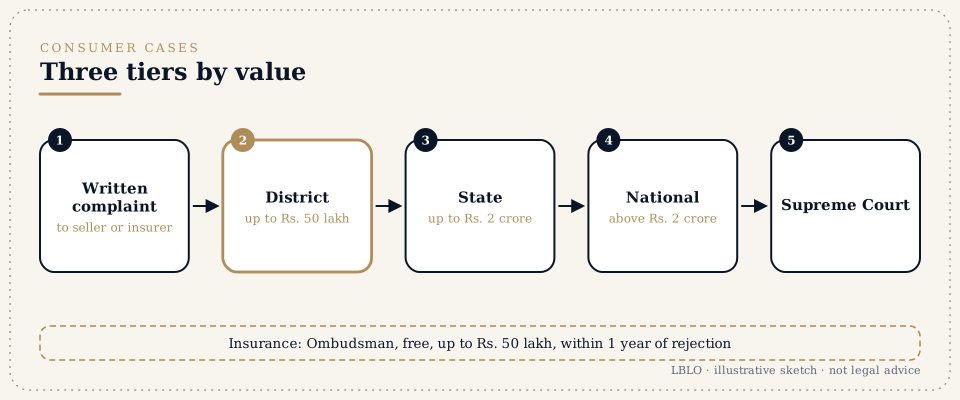
- 2021 ના અધિકારક્ષેત્ર નિયમો હેઠળ, ચૂકવેલો અવેજ Rs. 50 લાખથી વધુ ન હોય ત્યાં જિલ્લા પંચ ફરિયાદો સાંભળે છે, Rs. 50 લાખથી વધુ અને Rs. 2 કરોડ સુધી રાજ્ય પંચ, અને Rs. 2 કરોડથી વધુ હોય ત્યાં રાષ્ટ્રીય પંચ. વીમાના કેસોમાં અવેજ એટલે ચૂકવેલું પ્રીમિયમ; દાવાની રકમ ફોરમ નક્કી કરતી નથી.
- ફરિયાદ જ્યાં વીમા કંપની વ્યવસાય કરતી હોય કે તેની શાખા હોય, જ્યાં દાવાનું કારણ ઊભું થયું હોય, અથવા જ્યાં ફરિયાદી રહેતો હોય કે કમાણી માટે જાતે કામ કરતો હોય ત્યાં દાખલ કરી શકાય છે (કલમ 34(2)).
- તે દાવાનું કારણ ઊભું થયાના બે વર્ષની અંદર દાખલ કરવી જ પડે, જે સામાન્ય રીતે અસ્વીકારની તારીખ હોય છે; તે પછીની ફરિયાદ માટે પૂરતું કારણ જોઈએ, જે પંચ નોંધે છે (કલમ 69).
- ફરિયાદો ગ્રાહક બાબતોના વિભાગ (Department of Consumer Affairs) ના e-Jagriti પોર્ટલ પર ઓનલાઇન દાખલ થાય છે.
અપીલ
જિલ્લા પંચથી રાજ્ય પંચમાં 45 દિવસની અંદર, રાજ્ય પંચના મૂળ આદેશથી રાષ્ટ્રીય પંચમાં 30 દિવસની અંદર, અને રાષ્ટ્રીય પંચના મૂળ આદેશથી સુપ્રીમ કોર્ટમાં 30 દિવસની અંદર અપીલ થઈ શકે છે; દરેક કિસ્સામાં, જેણે રકમ ચૂકવવાની હોય તેવા અપીલકર્તાએ આદેશ કરાયેલી રકમના 50 ટકા જમા કરાવવા પડે (કલમ 41, 51 અને 67).
લોકપાલ કે પંચ
- રકમ. લોકપાલ Rs. 50 લાખથી વધુનો એવોર્ડ આપી શકતો નથી; પંચો માટે કોઈ ઉપલી મર્યાદા નથી.
- અંતિમતા. લોકપાલનો એવોર્ડ વીમા કંપની પર બંધનકર્તા છે, જેને નિયમો હેઠળ અપીલનો હક નથી; પંચનો આદેશ બંને પક્ષ પર બંધનકર્તા છે અને કોઈ પણ પક્ષ તેની સામે અપીલ કરી શકે છે.
- ઝડપ અને ખર્ચ. લોકપાલ કોઈ ફી લેતો નથી અને તેની સમયમર્યાદા ત્રણ મહિનાની છે; પંચ વધુ વિગતવાર પ્લીડિંગ્સ અને પુરાવાની છૂટ આપે છે, જે વિવાદિત હકીકતો માટે યોગ્ય છે.
- એક જ માર્ગ. ગ્રાહક ફોરમ સમક્ષ ચાલુ હોય કે તેણે નિર્ણય કર્યો હોય તેવો મામલો લોકપાલ સાંભળી શકતો નથી, તેથી પહેલાં પંચ સમક્ષ ફરિયાદ કરવાથી લોકપાલનો માર્ગ બંધ થઈ જાય છે, એટલે પસંદગી શરૂઆતમાં જ કરવી જોઈએ.
આરોગ્ય, મોટર, જીવન અને મિલકત વીમાના દાવા
આરોગ્ય વીમો
વિવાદો સામાન્ય રીતે પહેલેથી હોય તેવી બીમારીઓ અને પ્રતીક્ષા અવધિ, અમુક સારવાર કે રૂમ ભાડા પરની પેટા-મર્યાદાઓ, કોઈ સારવાર "પ્રાયોગિક" છે કે નહીં, અને કેશલેસ મંજૂરીમાં વિલંબ અંગે હોય છે. પોલિસીનું લખાણ અને પ્રપોઝલ ફોર્મ આરોગ્ય વીમા અંગેના IRDAI ના વર્તમાન રેગ્યુલેશન્સ અને પરિપત્રો સાથે વાંચવાં જોઈએ; તે રેગ્યુલેશન્સ અને પરિપત્રોનું પાલન ન કરવું પોતે જ લોકપાલને ફરિયાદ કરવાનું કારણ છે (નિયમ 13(1)(i)). સારવાર શા માટે જરૂરી હતી તે અંગે સારવાર કરનાર ડૉક્ટરનું લેખિત સ્પષ્ટીકરણ ઘણી વાર સૌથી ઉપયોગી એકમાત્ર દસ્તાવેજ હોય છે. વીમા કંપનીઓ અને આધુનિક સારવાર અંગેનો ઑફિસનો લેખ પ્રાયોગિક સારવારના પ્રશ્નની વિગતવાર ચર્ચા કરે છે.
મોટર વીમો
પોતાના વાહનના નુકસાન (own-damage) નો દાવો સર્વેયરના મૂલ્યાંકન, રિપેરનાં બિલ અને ડ્રાઇવર તથા વાહનના ઉપયોગ અંગેની પોલિસીની શરતો પર આધાર રાખે છે. ચોરીનો દાવો તરત નોંધાવેલી FIR, પોલીસના ફાઇનલ રિપોર્ટ અને વીમા કંપનીની તપાસ પર આધાર રાખે છે; Gurshinder Singh v. Shriram General Insurance Co. Ltd., Civil Appeal No. 653 of 2020, 24/01/2020 ના રોજ નિર્ણિત, પછી માત્ર મોડી જાણ અસ્વીકારનું કારણ નથી. વાહનથી ઘાયલ થયેલા ત્રાહિત પક્ષનો દાવો પોલિસીનો વિવાદ જ નથી: તે મોટર અકસ્માત દાવા ટ્રિબ્યુનલ (Motor Accidents Claims Tribunal) માં જાય છે, જે મોટર અકસ્માતના દાવા અંગેના પાના પર સમજાવ્યું છે.
જીવન વીમો
મૃત્યુના દાવા મોટે ભાગે બીમારી કે બીજી પોલિસીઓ છુપાવવાના કારણે નકારાય છે. વીમા અધિનિયમની કલમ 45 મર્યાદિત કરે છે કે પોલિસી પછી કેટલા સમય સુધી વીમા કંપની આવું કારણ ઉઠાવી શકે, અને Mahakali Sujatha v. Branch Manager, Future Generali India Life Insurance Co. Ltd., Civil Appeal No. 3821 of 2024, 10/04/2024 ના રોજ નિર્ણિત, છુપાવવું, મહત્ત્વતા અને જાણ સાબિત કરવાનો બોજ વીમા કંપની પર મૂકે છે.
મિલકત અને આગ વીમો
આ દાવા સર્વેયરના રિપોર્ટ, વીમાધારકના હિસાબી ચોપડા અને સ્ટોકના રેકોર્ડ, અને બાકાતીઓ પર આધાર રાખે છે. Texco Marketing Pvt. Ltd. v. TATA AIG General Insurance Co. Ltd., (2023) 1 SCC 428 મુજબ બાકાતી લાગુ પડે છે તે વીમા કંપનીએ સાબિત કરવું પડે, અને અસ્પષ્ટ બાકાતી વીમાધારકની તરફેણમાં વંચાય છે. એકમાલિકીની પેઢીઓ અને સૂક્ષ્મ ઉદ્યોગોની પોલિસીઓ લોકપાલ પાસે જઈ શકે છે; બીજી વ્યાવસાયિક પોલિસીઓ ગ્રાહક પંચમાં જાય છે, અથવા પોલિસીમાં નુકસાનની રકમ અંગે લવાદની જોગવાઈ હોય ત્યાં લવાદમાં.
લોકો પૂછે છે તેવા પ્રશ્નો
મારો વીમાનો દાવો નકારાયો છે. મારે સૌથી પહેલાં શું કરવું જોઈએ?
અસ્વીકાર લેખિતમાં માગો, જેમાં પોલિસીની કઈ ચોક્કસ શરતનો આધાર લેવાયો છે તે લખેલું હોય, અને સર્વેયર કે તપાસકર્તાનો રિપોર્ટ પણ માગો. પછી વીમા કંપનીના ફરિયાદ નિવારણ અધિકારી (Grievance Redressal Officer) ને લખો, દરેક કારણનો દસ્તાવેજો સાથે જવાબ આપો, અને મોકલ્યાનો પુરાવો રાખો; ફરિયાદ IRDAI ના Bima Bharosa પોર્ટલ પર પણ નોંધાવી શકાય છે. વીમા કંપની ફરિયાદ નકારે, એક મહિનામાં જવાબ ન આપે, અથવા અસંતોષકારક જવાબ આપે, તો તમે એક વર્ષની અંદર વીમા લોકપાલ પાસે જઈ શકો છો, અથવા દાવાનું કારણ ઊભું થયાના બે વર્ષની અંદર ગ્રાહક ફરિયાદ દાખલ કરી શકો છો.
વીમા લોકપાલ વધુમાં વધુ કેટલી રકમનો એવોર્ડ આપી શકે?
વીમા લોકપાલ નિયમો, 2017 (Insurance Ombudsman Rules, 2017), જે 09/11/2023 ના રોજ સુધારાયા, તેના નિયમ 17(3) હેઠળ સંબંધિત ખર્ચ સહિત Rs. 50 લાખ. એવોર્ડ દાવાના કારણના સીધા પરિણામરૂપે થયેલા નુકસાનથી વધુ પણ ન હોઈ શકે. દાવ પરની રકમ વધુ હોય, તો ગ્રાહક પંચ યોગ્ય ફોરમ છે, કારણ કે તેના માટે કોઈ ઉપલી મર્યાદા નથી. આ મર્યાદા લોકપાલ જે એવોર્ડ આપે તેને લાગુ પડે છે, પોલિસીના કદને નહીં, એટલે મોટી પોલિસી હોય પણ વિવાદિત દાવો નાનો હોય તો પણ મામલો લોકપાલ પાસે જઈ શકે.
શું વીમા લોકપાલનો એવોર્ડ બંધનકર્તા છે?
તે વીમા કંપની કે વીમા બ્રોકર પર બંધનકર્તા છે (નિયમ 17(8)), જેણે તે મળ્યાના 30 દિવસની અંદર તેનું પાલન કરવું પડે અને પાલનની જાણ કરવી પડે (નિયમ 17(6)). નિયમોમાં વીમા કંપની માટે અપીલની જોગવાઈ નથી. એવોર્ડ પર, દાવો જે તારીખે પતાવવો જોઈતો હતો ત્યારથી, IRDAI ના રેગ્યુલેશન્સમાં નક્કી દરે વ્યાજ મળે છે. વીમા કંપની પાલન ન કરે ત્યાં, ફરિયાદી આ પાલન ન થયાની જાણ લોકપાલને અને IRDAI ને કરી શકે છે.
વીમા લોકપાલ ફરિયાદનો નિર્ણય કરવામાં કેટલો સમય લે છે?
નિયમો મુજબ લોકપાલે ફરિયાદી પાસેથી બધી જરૂરી બાબતો મળ્યાના ત્રણ મહિનાની અંદર એવોર્ડ આપવો પડે (નિયમ 17(4)). પક્ષકારો મધ્યસ્થી માટે સંમત થાય ત્યાં, લોકપાલ તેમની લેખિત સંમતિના એક મહિનાની અંદર ભલામણ કરે છે, ફરિયાદી 15 દિવસમાં તે સ્વીકારે છે, અને વીમા કંપની સ્વીકૃતિ મળ્યાના 15 દિવસની અંદર તેનું પાલન કરે છે (નિયમ 16). તેથી સમય અંશતઃ એ વાત પર આધાર રાખે છે કે દાખલ કરતી વખતે ફરિયાદ કેટલી સંપૂર્ણ છે; દરેક દસ્તાવેજ તેની સાથે મોકલવાથી વિલંબ ટળે છે.
શું હું એક જ સમયે ગ્રાહક અદાલત અને વીમા લોકપાલ બંને પાસે જઈ શકું?
ના. વીમા લોકપાલ નિયમોનો નિયમ 14(5) એવા વિષય પર લોકપાલને ફરિયાદ કરવાની મનાઈ કરે છે જેના પર કોઈ અદાલત, ગ્રાહક ફોરમ કે લવાદ સમક્ષ કાર્યવાહી ચાલુ હોય, અથવા જેનો તેમણે નિર્ણય કરી દીધો હોય. તેથી પહેલાં ગ્રાહક પંચ સમક્ષ ફરિયાદ કરવાથી એ જ ફરિયાદ માટે લોકપાલનો માર્ગ બંધ થઈ જાય છે. પસંદગી શરૂઆતમાં જ કરવી જોઈએ, જેમાં રકમ, હકીકતો વિવાદિત છે અને પુરાવા જોઈશે કે નહીં, અને અપીલની જરૂર પડી શકે કે નહીં, તે ધ્યાનમાં લેવું.
મેં મોડી જાણ કરી તે કારણે વીમા કંપની દાવો નકારી શકે?
જો વિલંબથી તેને કોઈ વાસ્તવિક નુકસાન ન થયું હોય અને દાવો સાચો હોય, તો ના. Gurshinder Singh v. Shriram General Insurance (2020) માં સુપ્રીમ કોર્ટની ત્રણ ન્યાયાધીશોની બેન્ચે ઠરાવ્યું કે વાહનચોરીની FIR તરત નોંધાવાઈ હોય, પોલીસ વાહન શોધી ન શકી હોય, અને વીમા કંપનીના તપાસકર્તાને ચોરી સાચી જણાઈ હોય, ત્યાં વીમા કંપનીને જાણ કરવામાં થયેલો માત્ર વિલંબ દાવો નકારવાનું કારણ ન બની શકે. તેમ છતાં જાણ શક્ય તેટલી વહેલી, લેખિતમાં, અને કોઈ વિલંબ હોય તો તેના કારણ સાથે કરવી જોઈએ.
પોલિસી આપ્યાનાં વર્ષો પછી વીમા કંપની માહિતી છુપાવવાના કારણે જીવન વીમાનો દાવો નકારી શકે?
વીમા અધિનિયમ, 1938 (Insurance Act, 1938) ની કલમ 45 એ સમયગાળો મર્યાદિત કરે છે જેમાં જીવન વીમા કંપની ખોટા નિવેદન કે માહિતી છુપાવવાના આધારે પોલિસી પર સવાલ ઉઠાવી શકે, અને તે પછી એ આધારે પોલિસી પર સવાલ ઉઠાવી શકાતો નથી. એ સમયગાળાની અંદર પણ વીમા કંપનીએ પોતાનો કેસ સાબિત કરવો પડે. Mahakali Sujatha v. Future Generali India Life Insurance (2024) માં સુપ્રીમ કોર્ટે ઠરાવ્યું કે વીમા કંપનીએ છુપાવેલી હકીકત પુરાવાથી, તેની મહત્ત્વતા અને વીમાધારકને તેની જાણ હતી તે સાબિત કરવું પડે; માત્ર આક્ષેપ પૂરતો નથી.
વીમાની ફરિયાદ કયું ગ્રાહક પંચ સાંભળે છે?
તે ચૂકવેલા અવેજ પર આધાર રાખે છે, જે વીમામાં પ્રીમિયમ છે, દાવાની રકમ નહીં. 2021 ના અધિકારક્ષેત્ર નિયમો હેઠળ જિલ્લા પંચ Rs. 50 લાખ સુધીની ફરિયાદો સાંભળે છે, રાજ્ય પંચ Rs. 50 લાખથી વધુ અને Rs. 2 કરોડ સુધીની, અને રાષ્ટ્રીય પંચ Rs. 2 કરોડથી વધુની. ફરિયાદ જ્યાં વીમા કંપનીની શાખા હોય, જ્યાં દાવાનું કારણ ઊભું થયું હોય, અથવા જ્યાં તમે રહો છો કે કામ કરો છો ત્યાં, બે વર્ષની અંદર દાખલ કરી શકાય છે, અને તે e-Jagriti પોર્ટલ પર ઓનલાઇન દાખલ થાય છે.
શું કોઈ વેપાર વ્યવસાય વીમાનો વિવાદ વીમા લોકપાલ પાસે લઈ જઈ શકે?
માત્ર કેટલાક વ્યવસાયો. નિયમો વ્યક્તિગત વીમા, જૂથ વીમા, અને સૂક્ષ્મ, લઘુ અને મધ્યમ ઉદ્યોગ વિકાસ અધિનિયમ, 2006 (MSMED Act, 2006) માં વ્યાખ્યાયિત એકમાલિકીની પેઢીઓ અને સૂક્ષ્મ ઉદ્યોગોને આપેલી પોલિસીઓને લાગુ પડે છે (નિયમ 2 અને 3). જે કંપની કે ભાગીદારી પેઢી સૂક્ષ્મ ઉદ્યોગ નથી તે પોતાની વાણિજ્યિક પોલિસીઓ માટે લોકપાલનો ઉપયોગ કરી શકતી નથી; તેના માર્ગો છે: ગ્રાહક સુરક્ષા અધિનિયમ તેને લાગુ પડતો હોય ત્યાં ગ્રાહક પંચ, દીવાની દાવો, અથવા પોલિસીમાં નુકસાનની રકમ અંગે લવાદની જોગવાઈ હોય ત્યાં લવાદ.
વીમાની ફરિયાદ માટે મારે કયા દસ્તાવેજો જોઈએ?
પોલિસી અને શેડ્યૂલ, પ્રપોઝલ ફોર્મ, પ્રીમિયમની રસીદો, દાવા ફોર્મ, અસ્વીકાર કે પતાવટનો પત્ર, સર્વેયર કે તપાસકર્તાનો રિપોર્ટ, વીમા કંપનીને કરેલી તમારી લેખિત ફરિયાદ અને તેનો જવાબ, અને દાવાને લગતા ખાસ રેકોર્ડ: આરોગ્ય વીમા માટે હોસ્પિટલના રેકોર્ડ, ડિસ્ચાર્જ સમરી અને બિલ; મોટર વીમા માટે FIR, ફાઇનલ રિપોર્ટ અને રિપેરના અંદાજ; જીવન વીમા માટે મરણ પ્રમાણપત્ર અને તબીબી ઇતિહાસ; મિલકત વીમા માટે સ્ટોક અને હિસાબના રેકોર્ડ. પોલિસી ખરીદ્યાથી છેલ્લા પત્ર સુધીની તારીખોની ટૂંકી યાદી ફરિયાદ સમજવામાં સરળ બનાવે છે.
આ જવાબો શૈક્ષણિક સારાંશ છે; તે કોઈ પણ વ્યક્તિગત બાબત અંગેની કાનૂની સલાહ નથી.
ગંભીર પ્રશ્ન માટે કાગળો પૂરેપૂરા વંચાય તે જરૂરી છે.
રૂબરૂ મુલાકાત (કોન્ફરન્સ) અગાઉથી સમય લઈને G-46, Basement, Greater Kailash III, New Delhi ખાતે થાય છે. પત્રવ્યવહાર પ્રિન્સિપાલ પોતે વાંચે છે.
આ પાનું બાર કાઉન્સિલ ઑફ ઇન્ડિયાના નિયમો (Bar Council of India Rules) હેઠળ મંજૂર હોય તે રીતે Lokesh Bhardwaj Law Offices ના કામ વિશે સામાન્ય માહિતી આપે છે. તે કાનૂની સલાહ નથી, અને તેનાથી વકીલ અને અસીલ વચ્ચે સંબંધ સ્થપાતો નથી. LBLO કોઈ પણ મામલામાં માત્ર લેખિતમાં નક્કી થયેલી નિમણૂક પર જ કામ કરે છે.
16/11/2026 ના રોજનો કાયદો દર્શાવ્યો છે.