
Temples, fondations religieuses et droits héréditaires
En droit indien, une divinité est une personne juridique qui peut être propriétaire de biens.
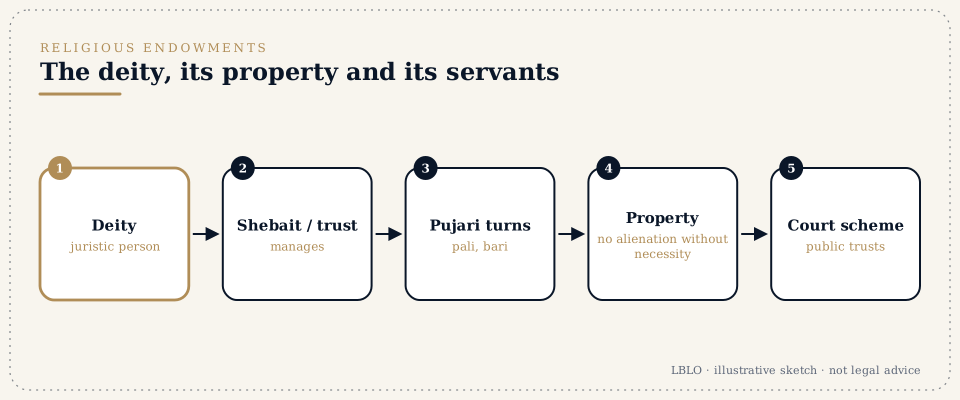
En bref
- En droit indien, une divinité est une personne juridique (deity as a juristic person) qui peut être propriétaire de biens. Les biens sont gérés pour son compte par un shebait (gestionnaire des affaires de la divinité), un gestionnaire ou un trust.
- La Constitution. L'article 25 protège la liberté de conscience et le droit de professer, de pratiquer et de propager une religion, et permet à l'État de réglementer l'activité séculière liée à la pratique religieuse. L'article 26 donne à chaque confession religieuse le droit de gérer ses propres affaires en matière de religion et d'administrer ses biens conformément à la loi. Selon l'article 13, une loi qui supprime ou restreint ces droits est nulle dans cette mesure.
- Litiges types :
- qui gère le temple ;
- les droits héréditaires des prêtres (pujaris et shebaits) de célébrer le culte et de recevoir les offrandes à tour de rôle (le tour, turn : pali ou bari) ;
- l'aliénation des biens du temple ;
- les comptes ;
- les empiétements ;
- l'établissement d'un schéma d'administration.
- Public ou privé ? Il importe de savoir si le temple est une fondation religieuse publique ou privée. Les fondations publiques sont soumises à un contrôle plus étendu des tribunaux. Dans de nombreux États, des organismes créés par la loi les contrôlent aussi.
- Schémas fixés par le tribunal. Les tribunaux peuvent établir un schéma d'administration pour un trust religieux public dans une action engagée au titre des dispositions sur les œuvres publiques de bienfaisance, comme l'article 92 du Code de procédure civile (CPC). Une telle action est engagée par l'Advocate-General, ou par deux personnes ou plus ayant un intérêt dans le trust et ayant obtenu l'autorisation du tribunal.
- Preuves. Les droits héréditaires se prouvent par des écrits : documents anciens, jugements, inscriptions dans les registres fonciers, histoire du système des tours, et pratique constante.
Les termes que vous entendrez
- Divinité (idole) personne juridique (deity as a juristic person)
- la divinité est titulaire de biens en droit. Ses intérêts sont représentés par le shebait ou par un représentant ad hoc (next friend).
- Shebait, mahant, pujari, trustee
-
- shebait : le gestionnaire des affaires de la divinité ;
- mahant : le chef d'un math (une institution religieuse) ;
- pujari : le prêtre qui célèbre le culte ;
- trustee : le gestionnaire désigné par un acte de trust.
- Pali, bari (tour de culte, turn)
- la rotation entre les familles titulaires de droits héréditaires.
- Chadhava (offrandes)
- les dons en espèces et en nature reçus au sanctuaire. Le droit d'en recevoir une part est souvent le cœur du litige.
- Trust religieux public et fondation privée (public religious trust, private endowment)
- voués au public, ou au culte d'une famille.
- Action en établissement d'un schéma (scheme suit)
- une action tendant à l'établissement d'un schéma de gestion.
- Biens debutter (debutter property)
- biens voués à une divinité.
- Confession religieuse (religious denomination)
- un groupe de personnes ayant une foi commune, une organisation spirituelle commune et un nom distinctif. L'article 26 protège ses droits.
- Pratique religieuse essentielle (essential religious practice)
- le critère qu'appliquent les tribunaux pour décider si une pratique est une partie essentielle ou intégrante d'une religion, et donc protégée en tant que matière religieuse.
En détail
1. Le cadre constitutionnel.
L'article 25(1) garantit la liberté de conscience et le droit de professer, de pratiquer et de propager librement une religion, sous réserve de l'ordre public, de la moralité, de la santé et des autres droits fondamentaux. L'article 25(2)(a) permet à l'État de réglementer ou de restreindre l'activité économique, financière, politique ou toute autre activité séculière liée à la pratique religieuse. L'article 25(2)(b) permet d'adopter des lois de protection sociale et de réforme, et d'ouvrir à toutes les classes et catégories d'hindous les institutions religieuses hindoues de caractère public. L'article 26, sous réserve de l'ordre public, de la moralité et de la santé, donne à chaque confession religieuse, ou à toute fraction de celle-ci, le droit :
- de fonder et d'entretenir des institutions à des fins religieuses et charitables ;
- de gérer ses propres affaires en matière de religion ;
- de posséder et d'acquérir des biens meubles et immeubles ;
- d'administrer ces biens conformément à la loi.
L'article 13 rend une loi nulle dans la mesure où elle supprime ou restreint ces droits. Les lois des États sur les fondations religieuses et charitables, qui prévoient un contrôle, des comptes et des schémas d'administration, sont examinées au regard des articles 25 et 26 dans le cadre de procédures de writ.
2. Ce qu'a jugé la Cour suprême.
- Dans Commissioner, Hindu Religious Endowments, Madras v. Sri Lakshmindra Thirtha Swamiar of Sri Shirur Mutt, AIR 1954 SC 282, la Cour a jugé que la religion couvre non seulement la doctrine mais aussi les rites, observances, cérémonies et modes de culte qui en font partie intégrante ; que ce qui est essentiel à une religion doit être établi d'abord à partir des doctrines de cette religion elle-même ; et qu'une loi qui retire entièrement à une confession le droit d'administration pour le confier à une autre autorité viole l'article 26(d).
- Dans Ratilal Panachand Gandhi v. State of Bombay, AIR 1954 SC 388, la Cour a distingué la réglementation des activités économiques, commerciales ou politiques liées à la pratique religieuse, que l'État peut entreprendre, d'une loi qui retire entièrement à la confession le droit d'administration, laquelle viole l'article 26.
- Dans Durgah Committee, Ajmer v. Syed Hussain Ali, AIR 1961 SC 1402, la Cour a jugé que la protection s'étend aux pratiques essentielles et intégrantes de la religion, et a relevé que certaines pratiques, bien que religieuses dans leur forme, peuvent être des ajouts séculiers ou étrangers qui en sortent.
- Dans Seshammal v. State of Tamil Nadu, (1972) 2 SCC 11, la Cour a jugé que la nomination d'un archaka (prêtre) par le trustee est un acte séculier et a validé une loi mettant fin à la succession héréditaire dans cette fonction (l'office héréditaire, hereditary office), tout en reconnaissant que les rites accomplis par l'archaka relèvent de la religion.
- Dans Pannalal Bansilal Pitti v. State of Andhra Pradesh, (1996) 2 SCC 498, la Cour a validé la suppression de la fonction héréditaire de trustee des institutions religieuses hindoues au titre de leur administration séculière, et a jugé que les lois ne doivent pas nécessairement s'appliquer uniformément à toutes les religions en même temps.
Chaque contestation dépend de la loi en cause, du caractère de l'institution et de son histoire.
3. Déterminer le caractère de l'institution.
Lisez les actes de dédicace, l'histoire, les conditions d'accès du public, l'origine des fonds et toute inscription prévue par la loi. Les droits et la juridiction compétente en dépendent.
4. Les affaires de droits héréditaires.
Établissez l'arbre généalogique et l'histoire des tours. Rassemblez les anciens jugements et transactions. Démontrez l'exercice constant du droit. Les contestations portent souvent sur l'exclusion d'une branche, la vente ou l'hypothèque d'un tour, ou un litige entre le trust et les prêtres héréditaires.
5. Les biens.
Une divinité est une entité juridique capable de détenir des biens, par l'intermédiaire des shebaits à qui leur possession et leur gestion sont confiées (Yogendra Nath Naskar v. Commissioner of Income-tax, (1969) 1 SCC 555). Les biens d'un temple ne peuvent en général être vendus ou hypothéqués qu'en cas de nécessité légale ou dans l'intérêt de la divinité, avec l'autorisation requise. Les empiétements se combattent par des actions en possession et en injonction au nom de la divinité.
6. Les litiges de gestion.
Les litiges relatifs aux élections du trust, aux comptes et aux détournements relèvent du tribunal civil ou de l'autorité prévue par la loi. Des administrateurs provisoires ou des séquestres (receivers) peuvent être nommés dans les cas graves.
7. Les writs.
Lorsqu'un organisme créé par la loi ou le gouvernement intervient dans les affaires d'un temple, un writ peut permettre de contrôler cette mesure au regard des articles 25 et 26 et de la loi sur laquelle elle se fonde. Les lois sur les fondations prévoient en général leurs propres recours, qui sont en principe exercés d'abord, sauf si la contestation vise la loi elle-même ou si l'autorité a agi sans compétence.
Les questions que l'on pose
Le droit d'un pujari peut-il se transmettre par héritage ?
Les droits héréditaires reconnus par la coutume ou par des documents peuvent se transmettre dans la famille, sous réserve des règles de l'institution et de la loi.
Le trust du temple peut-il vendre des terres du temple ?
Seulement dans des limites strictes, en cas de nécessité légale ou dans l'intérêt de la divinité, avec l'autorisation requise.
Qui agit en justice au nom de la divinité ?
Le shebait ou le gestionnaire, ou un représentant ad hoc (next friend) lorsque l'intérêt du gestionnaire est en conflit avec celui de la divinité.
Les fidèles peuvent-ils contester une mauvaise gestion ?
Dans un trust religieux public, deux personnes ou plus ayant un intérêt dans le trust peuvent agir au titre de l'article 92 du CPC avec l'autorisation du tribunal, y compris pour faire établir un schéma de gestion.
Le tour de notre famille a été attribué à une autre branche. Que pouvons-nous faire ?
Une action en déclaration et en injonction, fondée sur les registres du système des tours.
Ces réponses sont des résumés à visée éducative ; elles ne constituent pas un avis juridique sur une affaire particulière.
Une question sérieuse mérite un dossier lu.
Les consultations ont lieu sur rendez-vous au G-46, Basement, Greater Kailash III, New Delhi. L'avocat principal lit la correspondance.
Cette page donne des informations générales sur l'activité de Lokesh Bhardwaj Law Offices, comme le permettent les règles du Conseil du barreau de l'Inde (Bar Council of India Rules). Elle ne constitue pas un avis juridique et ne crée pas de relation entre avocat et client. LBLO n'intervient dans une affaire que sur la base d'une mission convenue par écrit.
État du droit au 15/11/2026.