
મંદિરો, ધાર્મિક એન્ડોવમેન્ટ અને વારસાગત હકો
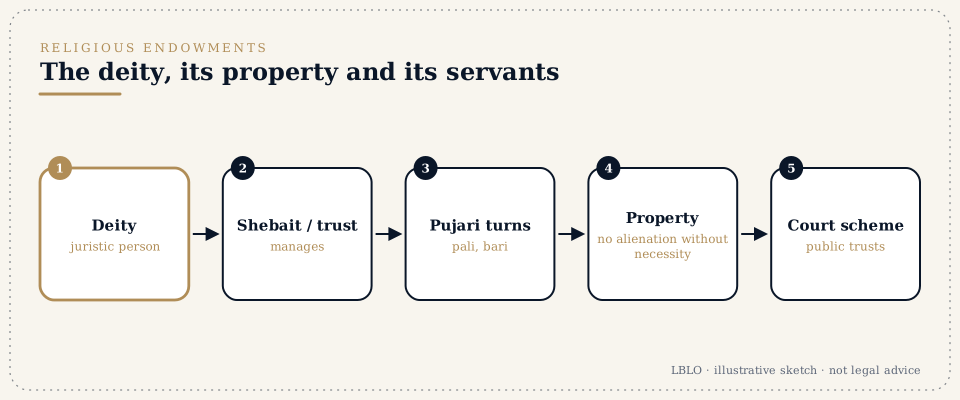
ભારતીય કાયદામાં દેવતા ન્યાયિક વ્યક્તિ (deity as a juristic person) છે, જે મિલકતની માલિકી ધરાવી શકે છે.
ટૂંકમાં
- ભારતીય કાયદામાં દેવતા ન્યાયિક વ્યક્તિ (deity as a juristic person) છે, જે મિલકતની માલિકી ધરાવી શકે છે. મિલકતનો વહીવટ દેવતા વતી સેવાયત, વ્યવસ્થાપક કે ટ્રસ્ટ કરે છે.
- બંધારણ. અનુચ્છેદ 25 અંતરાત્માની સ્વતંત્રતા અને ધર્મ પાળવા, આચરવા અને તેનો પ્રચાર કરવાના હકનું રક્ષણ કરે છે, અને ધાર્મિક આચરણ સાથે સંકળાયેલી બિનધાર્મિક (secular) પ્રવૃત્તિનું નિયમન કરવાની રાજ્યને છૂટ આપે છે. અનુચ્છેદ 26 દરેક ધાર્મિક સંપ્રદાયને ધર્મની બાબતોમાં પોતાની બાબતોનો વહીવટ કરવાનો અને કાયદા પ્રમાણે પોતાની મિલકતનો વહીવટ કરવાનો હક આપે છે. અનુચ્છેદ 13 હેઠળ, આ હકો છીનવી લેતો કે ઘટાડતો કાયદો તેટલા પ્રમાણમાં રદબાતલ છે.
- સામાન્ય વિવાદો:
- મંદિરનો વહીવટ કોણ કરે;
- વારા (પાલી કે બારી, pali or bari) પ્રમાણે પૂજા કરવાના અને ચઢાવો મેળવવાના પૂજારીઓ (પૂજારી અને સેવાયત) ના વારસાગત હકો;
- મંદિરની મિલકતની તબદીલી;
- હિસાબો;
- અતિક્રમણ;
- વહીવટ માટેની યોજના ઘડવી.
- જાહેર કે ખાનગી? મંદિર જાહેર ધાર્મિક એન્ડોવમેન્ટ છે કે ખાનગી, તે મહત્ત્વનું છે. જાહેર એન્ડોવમેન્ટ પર અદાલતની વધુ વ્યાપક દેખરેખ રહે છે. ઘણાં રાજ્યોમાં કાયદાથી રચાયેલી સંસ્થાઓ પણ તેની દેખરેખ રાખે છે.
- અદાલતી યોજનાઓ. કલમ 92 CPC જેવી જાહેર સખાવતો અંગેની જોગવાઈઓ હેઠળ કરાયેલા દાવામાં અદાલતો જાહેર ધાર્મિક ટ્રસ્ટ માટે વહીવટની યોજના ઘડી શકે છે. આવો દાવો એડવોકેટ-જનરલ, અથવા અદાલતની રજા મેળવનાર, ટ્રસ્ટમાં હિત ધરાવતી બે કે વધુ વ્યક્તિઓ કરે છે.
- પુરાવા. વારસાગત હકો રેકોર્ડ પરથી સાબિત થાય છે: જૂના દસ્તાવેજો, અદાલતી હુકમનામાં, મહેસૂલી નોંધો, વારાની વ્યવસ્થાનો ઇતિહાસ, અને સતત ચાલી આવતી પ્રથા.
તમે સાંભળશો તે શબ્દો
- ન્યાયિક વ્યક્તિ તરીકે દેવતા (મૂર્તિ) (Deity (idol) as juristic person)
- કાયદામાં દેવતા મિલકત ધરાવે છે. તેનાં હિતોનું પ્રતિનિધિત્વ સેવાયત કે નેક્સ્ટ ફ્રેન્ડ કરે છે.
- સેવાયત, મહંત, પૂજારી, ટ્રસ્ટી (Shebait, mahant, pujari, trustee)
-
- સેવાયત (shebait): દેવતાની બાબતોનો વ્યવસ્થાપક;
- મહંત (mahant): મઠ (એક ધાર્મિક સંસ્થા) ના વડા;
- પૂજારી (pujari): પૂજા કરનાર પૂજારી;
- ટ્રસ્ટી (trustee): ટ્રસ્ટ ડીડ હેઠળનો વ્યવસ્થાપક.
- પાલી, બારી (પૂજાનો વારો) (Pali, bari, turn of worship)
- વારસાગત હકો ધરાવતાં કુટુંબો વચ્ચેનો વારાફરતીનો ક્રમ.
- ચઢાવો (Chadhava, offerings)
- મંદિરમાં મળતી રોકડ અને વસ્તુઓ. તેમાં ભાગ મેળવવાના હકો ઘણી વાર વિવાદનું મૂળ હોય છે.
- જાહેર ધાર્મિક ટ્રસ્ટ અને ખાનગી એન્ડોવમેન્ટ (Public religious trust and private endowment)
- જાહેર જનતાને, અથવા કોઈ કુટુંબની પૂજા માટે, સમર્પિત.
- યોજના માટેનો દાવો (Scheme suit)
- વહીવટની યોજના ઘડાવવા માટેનો દાવો.
- દેવોત્તર મિલકત (Debutter property)
- દેવતાને સમર્પિત મિલકત.
- ધાર્મિક સંપ્રદાય (Religious denomination)
- સમાન શ્રદ્ધા, સમાન આધ્યાત્મિક સંગઠન અને આગવું નામ ધરાવતો વ્યક્તિઓનો સમૂહ. અનુચ્છેદ 26 તેના હકોનું રક્ષણ કરે છે.
- આવશ્યક ધાર્મિક પ્રથા (Essential religious practice)
- કોઈ પ્રથા ધર્મનો આવશ્યક કે અભિન્ન ભાગ છે કે નહીં, અને તેથી ધર્મની બાબત તરીકે સુરક્ષિત છે કે નહીં, તે નક્કી કરવા અદાલતો લાગુ કરે તે કસોટી.
વિગતવાર
1. બંધારણીય માળખું.
અનુચ્છેદ 25(1) જાહેર વ્યવસ્થા, નૈતિકતા, આરોગ્ય અને બીજા મૂળભૂત હકોને આધીન, અંતરાત્માની સ્વતંત્રતા અને મુક્તપણે ધર્મ પાળવા, આચરવા અને તેનો પ્રચાર કરવાના હકની ખાતરી આપે છે. અનુચ્છેદ 25(2)(a) ધાર્મિક આચરણ સાથે સંકળાયેલી આર્થિક, નાણાકીય, રાજકીય કે બીજી બિનધાર્મિક પ્રવૃત્તિનું નિયમન કે નિયંત્રણ કરવાની રાજ્યને છૂટ આપે છે. અનુચ્છેદ 25(2)(b) સામાજિક કલ્યાણ અને સુધારણા માટે, અને જાહેર સ્વરૂપની હિંદુ ધાર્મિક સંસ્થાઓ હિંદુઓના તમામ વર્ગો અને વિભાગો માટે ખુલ્લી મૂકવા માટે કાયદાની છૂટ આપે છે. અનુચ્છેદ 26, જાહેર વ્યવસ્થા, નૈતિકતા અને આરોગ્યને આધીન, દરેક ધાર્મિક સંપ્રદાયને, કે તેના કોઈ વિભાગને, આ હક આપે છે:
- ધાર્મિક અને સખાવતી હેતુઓ માટે સંસ્થાઓ સ્થાપવાનો અને ચલાવવાનો;
- ધર્મની બાબતોમાં પોતાની બાબતોનો વહીવટ કરવાનો;
- જંગમ અને સ્થાવર મિલકતની માલિકી ધરાવવાનો અને તે પ્રાપ્ત કરવાનો;
- આવી મિલકતનો કાયદા પ્રમાણે વહીવટ કરવાનો.
અનુચ્છેદ 13 આ હકો છીનવી લેતા કે ઘટાડતા કાયદાને તેટલા પ્રમાણમાં રદબાતલ બનાવે છે. દેખરેખ, હિસાબો અને વહીવટની યોજનાઓની જોગવાઈ કરતા, ધાર્મિક અને સખાવતી એન્ડોવમેન્ટ અંગેના રાજ્યોના કાયદાઓની રિટ કાર્યવાહીમાં અનુચ્છેદ 25 અને 26 સામે ચકાસણી થાય છે.
2. સુપ્રીમ કોર્ટે શું ઠરાવ્યું છે.
- Commissioner, Hindu Religious Endowments, Madras v. Sri Lakshmindra Thirtha Swamiar of Sri Shirur Mutt, AIR 1954 SC 282 માં અદાલતે ઠરાવ્યું કે ધર્મમાં ફક્ત સિદ્ધાંત જ નહીં, પણ તેના અભિન્ન ભાગ હોય તેવી વિધિઓ, આચરણો, સમારંભો અને પૂજાની રીતો પણ આવે છે; કે ધર્મ માટે શું આવશ્યક છે તે મુખ્યત્વે તે ધર્મના પોતાના સિદ્ધાંતો પરથી નક્કી કરવાનું છે; અને કે જે કાયદો સંપ્રદાય પાસેથી વહીવટનો હક સંપૂર્ણપણે છીનવીને બીજા સત્તાધિકારીને સોંપે છે તે અનુચ્છેદ 26(d) નો ભંગ કરે છે.
- Ratilal Panachand Gandhi v. State of Bombay, AIR 1954 SC 388 માં અદાલતે ધાર્મિક આચરણ સાથે સંકળાયેલી આર્થિક, વાણિજ્યિક કે રાજકીય પ્રવૃત્તિઓનું નિયમન, જે રાજ્ય કરી શકે છે, અને સંપ્રદાય પાસેથી વહીવટનો હક સંપૂર્ણપણે છીનવી લેતો કાયદો, જે અનુચ્છેદ 26 નો ભંગ કરે છે, તે બંને વચ્ચે ભેદ પાડ્યો.
- Durgah Committee, Ajmer v. Syed Hussain Ali, AIR 1961 SC 1402 માં અદાલતે ઠરાવ્યું કે રક્ષણ ધર્મ માટે આવશ્યક અને અભિન્ન હોય તેવી પ્રથાઓ સુધી વિસ્તરે છે, અને નોંધ્યું કે કેટલીક પ્રથાઓ, સ્વરૂપે ધાર્મિક હોવા છતાં, બિનધાર્મિક કે બહારથી ઉમેરાયેલી હોઈ શકે જે તેની બહાર પડે છે.
- Seshammal v. State of Tamil Nadu, (1972) 2 SCC 11 માં અદાલતે ઠરાવ્યું કે ટ્રસ્ટી દ્વારા અર્ચક (પૂજારી) ની નિમણૂક બિનધાર્મિક કૃત્ય છે, અને વારસાગત હોદ્દા (hereditary office) પરના વારસાગત ઉત્તરાધિકારનો અંત લાવતા કાયદાને માન્ય રાખ્યો, સાથે માન્યું કે અર્ચક જે વિધિઓ કરે છે તે ધર્મની બાબતો છે.
- Pannalal Bansilal Pitti v. State of Andhra Pradesh, (1996) 2 SCC 498 માં અદાલતે હિંદુ ધાર્મિક સંસ્થાઓના બિનધાર્મિક વહીવટના ભાગ રૂપે તેના વારસાગત ટ્રસ્ટીપદની નાબૂદીને માન્ય રાખી, અને ઠરાવ્યું કે કાયદા એક જ સમયે બધા ધર્મોને એકસરખા લાગુ પડે તેવા બનાવવા જરૂરી નથી.
દરેક પડકાર સંબંધિત કાયદા, સંસ્થાના સ્વરૂપ અને તેના ઇતિહાસ પર આધાર રાખે છે.
3. સંસ્થાનું સ્વરૂપ ઓળખો.
સમર્પણના દસ્તાવેજો, ઇતિહાસ, જાહેર પ્રવેશ, ભંડોળનો સ્ત્રોત અને કાયદા હેઠળની કોઈ નોંધણી વાંચો. હકો અને ફોરમ તેના પર આધાર રાખે છે.
4. વારસાગત હકોના કેસો.
કુટુંબ વૃક્ષ અને વારાઓનો ઇતિહાસ તૈયાર કરો. જૂનાં હુકમનામાં અને સમાધાનો એકઠાં કરો. હકનો સતત ઉપયોગ બતાવો. પડકારોમાં ઘણી વાર કોઈ શાખાને બાકાત રાખવી, વારાનું વેચાણ કે ગીરો, અથવા ટ્રસ્ટ અને વારસાગત પૂજારીઓ વચ્ચેનો વિવાદ સામેલ હોય છે.
5. મિલકત.
દેવતા મિલકત ધરાવવા સક્ષમ ન્યાયિક એકમ છે, જે તેના કબજા અને વહીવટ માટે જેમને સોંપાયેલું છે તે સેવાયતો મારફત મિલકત ધરાવે છે (Yogendra Nath Naskar v. Commissioner of Income-tax, (1969) 1 SCC 555). મંદિરની મિલકત સામાન્ય રીતે કાનૂની જરૂરિયાત કે દેવતાના લાભ માટે, યોગ્ય સત્તા સાથે, સિવાય વેચી કે ગીરો મૂકી શકાતી નથી. અતિક્રમણનો સામનો દેવતા વતી કબજા અને મનાઈહુકમના દાવાઓથી થાય છે.
6. વહીવટના વિવાદો.
ટ્રસ્ટની ચૂંટણીઓ, હિસાબો અને ઉચાપત અંગેના વિવાદો દીવાની અદાલત કે કાયદાથી રચાયેલા સત્તાધિકારી પાસે જાય છે. ગંભીર કેસોમાં વચગાળાના વહીવટદારો કે રિસીવરની નિમણૂક થઈ શકે છે.
7. રિટ.
કાયદાથી રચાયેલી સંસ્થા કે સરકાર મંદિરની બાબતોમાં પગલું ભરે ત્યાં, તે પગલાની અનુચ્છેદ 25 અને 26 સામે અને જે કાયદા હેઠળ તે લેવાયું તેની સામે ચકાસણી માટે રિટ થઈ શકે છે. એન્ડોવમેન્ટના કાયદાઓ સામાન્ય રીતે પોતાના ઉપાયો આપે છે, જે સામાન્ય રીતે પહેલાં અજમાવાય છે, સિવાય કે પડકાર કાયદા સામે જ હોય કે સત્તાધિકારીએ અધિકારક્ષેત્ર વિના પગલું ભર્યું હોય.
લોકો પૂછે છે તે પ્રશ્નો
શું પૂજારીનો હક વારસામાં મળી શકે?
રિવાજ કે દસ્તાવેજોથી માન્ય વારસાગત હકો, સંસ્થાના નિયમો અને કાયદાને આધીન, કુટુંબમાં ઊતરી શકે છે.
શું મંદિરનું ટ્રસ્ટ મંદિરની જમીન વેચી શકે?
ફક્ત કડક મર્યાદામાં, કાનૂની જરૂરિયાત કે દેવતાના લાભ માટે, યોગ્ય સત્તા સાથે.
દેવતા વતી દાવો કોણ કરે?
સેવાયત (shebait) કે વ્યવસ્થાપક, અથવા વ્યવસ્થાપકનું હિત દેવતાના હિત સાથે ટકરાતું હોય ત્યાં નેક્સ્ટ ફ્રેન્ડ (next friend).
શું ભક્તો ગેરવહીવટને પડકારી શકે?
જાહેર ધાર્મિક ટ્રસ્ટમાં, ટ્રસ્ટમાં હિત ધરાવતી બે કે વધુ વ્યક્તિઓ અદાલતની રજાથી કલમ 92 CPC હેઠળ દાવો કરી શકે છે, જેમાં વહીવટની યોજના નક્કી કરાવવાનો દાવો પણ સામેલ છે.
અમારા કુટુંબનો વારો (turn) બીજી શાખાને આપી દેવાયો. અમે શું કરી શકીએ?
વારાની વ્યવસ્થાના રેકોર્ડના આધારે, જાહેરાત અને મનાઈહુકમનો દાવો.
આ જવાબો શૈક્ષણિક સારાંશ છે; તે કોઈ પણ વ્યક્તિગત બાબત અંગેની કાનૂની સલાહ નથી.
ગંભીર પ્રશ્ન માટે કાગળો પૂરેપૂરા વંચાય તે જરૂરી છે.
રૂબરૂ મુલાકાત (કોન્ફરન્સ) અગાઉથી સમય લઈને G-46, Basement, Greater Kailash III, New Delhi ખાતે થાય છે. પત્રવ્યવહાર પ્રિન્સિપાલ પોતે વાંચે છે.
આ પાનું Lokesh Bhardwaj Law Offices ના કામ વિશે, બાર કાઉન્સિલ ઑફ ઇન્ડિયાના નિયમો (Bar Council of India Rules) હેઠળ માન્ય હોય તે રીતે, સામાન્ય માહિતી આપે છે. તે કાનૂની સલાહ નથી, અને તે વકીલ અને અસીલનો સંબંધ ઊભો કરતું નથી. LBLO કોઈ બાબતમાં ફક્ત લેખિતમાં નક્કી થયેલી નિમણૂક (engagement) પર જ કામ કરે છે.
15/11/2026 ના રોજનો કાયદો દર્શાવ્યો છે.