
കോർപ്പറേറ്റ് ഇൻസോൾവൻസി തുടങ്ങൽ: വകുപ്പുകൾ 7, 9, 10, മൊറട്ടോറിയം
ഇൻസോൾവൻസി ആൻഡ് ബാങ്ക്റപ്റ്റ്സി കോഡ്, 2016 (Insolvency and Bankruptcy Code, 2016) (IBC) പ്രകാരമുള്ള കോർപ്പറേറ്റ് ഇൻസോൾവൻസി റെസല്യൂഷൻ പ്രക്രിയ ഒരു ഫിനാൻഷ്യൽ ക്രെഡിറ്റർക്കോ, ഡിമാൻഡ് നോട്ടീസിനു ശേഷം ഒരു ഓപ്പറേഷണൽ ക്രെഡിറ്റർക്കോ, കമ്പനിക്കു തന്നെയോ തുടങ്ങാം. നാഷണൽ കമ്പനി ലോ ട്രൈബ്യൂണൽ അപേക്ഷ സ്വീകരിക്കുമ്പോൾ മാത്രമേ അത് ആരംഭിക്കുന്നുള്ളൂ; അഡ്മിഷനോടൊപ്പം മൊറട്ടോറിയവും വരുന്നു.
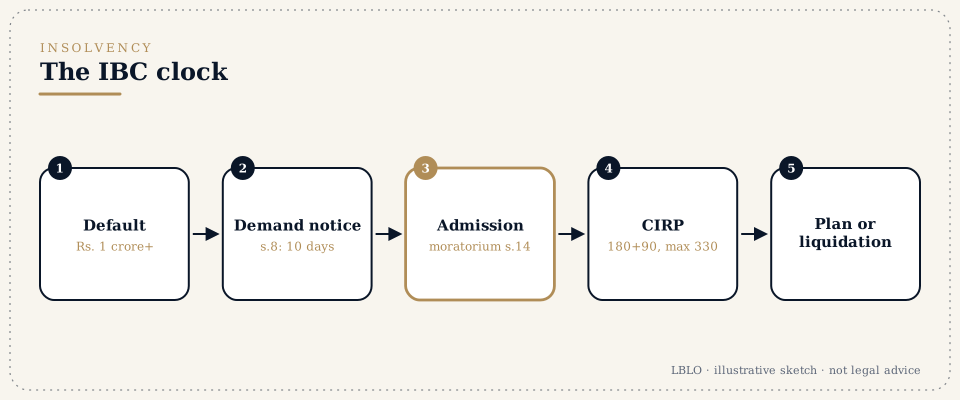
ചുരുക്കത്തിൽ
- പരിധിയും ഫോറവും. വീഴ്ച കുറഞ്ഞത് 1 കോടി രൂപയെങ്കിലും ആകുമ്പോഴാണ് IBC-യുടെ ഭാഗം II ബാധകമാകുന്നത്. കമ്പനിയുടെ രജിസ്റ്റേർഡ് ഓഫീസിന്മേൽ അധികാരപരിധിയുള്ള നാഷണൽ കമ്പനി ലോ ട്രൈബ്യൂണൽ (NCLT) ബെഞ്ചിലാണ് അപേക്ഷ നൽകേണ്ടത്.
- മൂന്നു വാതിലുകൾ. വീഴ്ചയുണ്ടായാൽ ഫിനാൻഷ്യൽ ക്രെഡിറ്റർ വകുപ്പ് 7 പ്രകാരം അപേക്ഷിക്കുന്നു. ഓപ്പറേഷണൽ ക്രെഡിറ്റർ ആദ്യം വകുപ്പ് 8 പ്രകാരം ഡിമാൻഡ് നോട്ടീസ് നൽകുന്നു; 10 ദിവസത്തിനകം കമ്പനി പണം നൽകുകയോ തർക്കം ചൂണ്ടിക്കാണിക്കുകയോ ചെയ്യാത്തപക്ഷം മാത്രം വകുപ്പ് 9 പ്രകാരം അപേക്ഷിക്കുന്നു. കമ്പനി തന്നെ വകുപ്പ് 10 പ്രകാരം അപേക്ഷിക്കുന്നു.
- 2026-ലെ മാറ്റങ്ങൾ. IBC (ഭേദഗതി) നിയമം, 2026-ന്റെ ഭൂരിഭാഗവും 26/05/2026-ന് പ്രാബല്യത്തിൽ വന്നു. വീഴ്ച കാണിക്കപ്പെട്ടാൽ, പൂർണ്ണമായ ഒരു വകുപ്പ് 7 അപേക്ഷ 14 ദിവസത്തിനകം ട്രൈബ്യൂണൽ ഇപ്പോൾ സ്വീകരിക്കുക തന്നെ വേണം; മറ്റൊരു കാരണത്താലും അതിനെ പരാജയപ്പെടുത്താനാവില്ല.
- മൊറട്ടോറിയം. അഡ്മിഷനോടെ, കമ്പനിക്കെതിരായ കേസുകൾ, എക്സിക്യൂഷൻ, സെക്യൂരിറ്റി നടപ്പാക്കൽ, വസ്തു വീണ്ടെടുക്കൽ എന്നിവയ്ക്ക് വകുപ്പ് 14 പ്രകാരം മൊറട്ടോറിയം നിലവിൽ വരുന്നു. അതിന്റെ വാക്കുകൾ പ്രകാരം അത് ജാമ്യക്കാരനെ സംരക്ഷിക്കുന്നില്ല.
- സമയപരിധി. വകുപ്പ് 7, വകുപ്പ് 9 അപേക്ഷകൾ വീഴ്ച സംഭവിച്ച തീയതി മുതൽ മൂന്നു വർഷത്തിനകം ഫയൽ ചെയ്യണം; കമ്പനി ബാധ്യത സമ്മതിച്ചിട്ടുണ്ടെങ്കിൽ അതിനു വിധേയമായി.
- കോർട്ട് ഫീ. 2016-ലെ അപേക്ഷാ ചട്ടങ്ങളുടെ ഷെഡ്യൂൾ പ്രകാരം, ഫിനാൻഷ്യൽ ക്രെഡിറ്റർക്കോ കമ്പനിക്കോ 25,000 രൂപ, ഓപ്പറേഷണൽ ക്രെഡിറ്റർക്ക് 2,000 രൂപ.
നിങ്ങൾ കേൾക്കാനിടയുള്ള പദങ്ങൾ
- ഫിനാൻഷ്യൽ ക്രെഡിറ്റർ (Financial creditor)
- ഫിനാൻഷ്യൽ കടം, അതായത് പണത്തിന്റെ സമയമൂല്യത്തിനുള്ള പ്രതിഫലത്തിനെതിരെ വിതരണം ചെയ്ത പണം, കിട്ടാനുള്ള വ്യക്തി. ഒരു വീടു വാങ്ങുന്നയാൾ ഡെവലപ്പർക്ക് നൽകുന്ന പണം വകുപ്പ് 5(8)(f) പ്രകാരം ഫിനാൻഷ്യൽ കടമായി കണക്കാക്കുന്നു.
- ഓപ്പറേഷണൽ ക്രെഡിറ്റർ (Operational creditor)
- ഓപ്പറേഷണൽ കടം കിട്ടാനുള്ള വ്യക്തി: തൊഴിൽ ഉൾപ്പെടെയുള്ള ചരക്കുകൾക്കോ സേവനങ്ങൾക്കോ ഉള്ള ക്ലെയിം, അല്ലെങ്കിൽ സർക്കാരിനോ തദ്ദേശ സ്ഥാപനത്തിനോ നൽകേണ്ട നിയമപരമായ കുടിശ്ശിക (വകുപ്പ് 5(21)).
- കോർപ്പറേറ്റ് അപേക്ഷകൻ (Corporate applicant)
- കമ്പനി തന്നെ, അല്ലെങ്കിൽ കമ്പനിക്കു വേണ്ടി അപേക്ഷിക്കാൻ അധികാരപ്പെടുത്തിയ അംഗം, പങ്കാളി, മാനേജർ, അല്ലെങ്കിൽ അതിന്റെ സാമ്പത്തിക കാര്യങ്ങളുടെ നിയന്ത്രണമുള്ള വ്യക്തി (വകുപ്പ് 5(5)).
- വീഴ്ച (Default)
- കടം കൊടുക്കേണ്ടതും അടയ്ക്കേണ്ടതുമായിത്തീർന്ന ശേഷം അത് പൂർണ്ണമായോ ഭാഗികമായോ അടയ്ക്കാതിരിക്കൽ. വീഴ്ച കുറഞ്ഞത് 1 കോടി രൂപയെങ്കിലും ആകുമ്പോൾ മാത്രമാണ് ഭാഗം II ബാധകമാകുന്നത്.
- ഡിമാൻഡ് നോട്ടീസ് (Demand notice)
- വകുപ്പ് 9 പ്രകാരം അപേക്ഷിക്കുന്നതിനു മുമ്പ് ഓപ്പറേഷണൽ ക്രെഡിറ്റർ നൽകേണ്ട, ഫോം 3-ലെ നോട്ടീസ്, അല്ലെങ്കിൽ ഫോം 4-ലെ നോട്ടീസ് സഹിതമുള്ള ഇൻവോയ്സ്.
- മുമ്പേ നിലവിലുള്ള തർക്കം (Pre-existing dispute)
- ഡിമാൻഡ് നോട്ടീസ് ലഭിക്കുന്നതിനു മുമ്പേ നിലനിന്നിരുന്ന, കടത്തെയോ ചരക്കുകളെയോ സേവനങ്ങളെയോ വാറന്റിയെയോ കുറിച്ചുള്ള യഥാർത്ഥ തർക്കം. അത് ഒരു വകുപ്പ് 9 അപേക്ഷയെ പരാജയപ്പെടുത്തുന്നു.
- ഇടക്കാല റെസല്യൂഷൻ പ്രൊഫഷണൽ (Interim resolution professional, IRP)
- അഡ്മിഷനോടെ നിയമിക്കപ്പെടുന്ന ഇൻസോൾവൻസി പ്രൊഫഷണൽ; ക്രെഡിറ്റർമാരുടെ കമ്മിറ്റി ഒരു റെസല്യൂഷൻ പ്രൊഫഷണലിനെ നിയമിക്കുന്നതുവരെ കമ്പനിയുടെ മാനേജ്മെന്റ് ഏറ്റെടുക്കുന്നത് ഇദ്ദേഹമാണ്.
- മൊറട്ടോറിയം (Moratorium)
- പ്രക്രിയ നടക്കുന്ന സമയത്ത്, കമ്പനിക്കെതിരായ കേസുകൾ, എക്സിക്യൂഷൻ, സെക്യൂരിറ്റി നടപ്പാക്കൽ, വസ്തു വീണ്ടെടുക്കൽ എന്നിവയ്ക്ക് വകുപ്പ് 14 പ്രകാരമുള്ള നിയമപരമായ മരവിപ്പിക്കൽ.
വിശദമായി
ഫയൽ ചെയ്യുന്നതിനു മുമ്പ്: പരിധി, ഫോറം, 2026-ലെ ഭേദഗതികൾ
വീഴ്ചയുടെ കുറഞ്ഞ തുക 1 കോടി രൂപയാകുമ്പോഴാണ് IBC-യുടെ ഭാഗം II-ലെ കോർപ്പറേറ്റ് ഇൻസോൾവൻസി വ്യവസ്ഥകൾ ബാധകമാകുന്നത് (വകുപ്പ് 4, തുക 1 ലക്ഷം രൂപയിൽ നിന്ന് ഉയർത്തിയ 24/03/2020-ലെ വിജ്ഞാപനത്തോടു ചേർത്തു വായിക്കുമ്പോൾ). അഡ്ജുഡിക്കേറ്റിംഗ് അതോറിറ്റിയായി പ്രവർത്തിക്കുന്ന NCLT ആണ് ഫോറം. കമ്പനിയുടെ രജിസ്റ്റേർഡ് ഓഫീസ് സ്ഥിതി ചെയ്യുന്ന സ്ഥലത്തിന്മേൽ പ്രാദേശിക അധികാരപരിധിയുള്ള ബെഞ്ചാണ് അത് (വകുപ്പ് 60(1)).
06/04/2026-ന് അംഗീകാരം ലഭിച്ച ഇൻസോൾവൻസി ആൻഡ് ബാങ്ക്റപ്റ്റ്സി കോഡ് (ഭേദഗതി) നിയമം, 2026 (Insolvency and Bankruptcy Code (Amendment) Act, 2026) (2026-ലെ 6-ാം നിയമം) കോഡിനെ ഗണ്യമായി ഭേദഗതി ചെയ്തു. 22/05/2026 തീയതിയിലെ S.O. 2625(E) വിജ്ഞാപനം അതിലെ ഭൂരിഭാഗം വ്യവസ്ഥകളും 26/05/2026-ന് പ്രാബല്യത്തിൽ കൊണ്ടുവന്നു. ഈ പേജിൽ വിവരിക്കുന്ന, വകുപ്പുകൾ 7, 9, 10, 12A, 14, 16 എന്നിവയിലെ മാറ്റങ്ങൾ അതിൽ ഉൾപ്പെടുന്നു.
ക്രെഡിറ്റർ ആരംഭിക്കുന്ന ഇൻസോൾവൻസി റെസല്യൂഷൻ പ്രക്രിയ (പുതിയ അധ്യായം IV-A), ഗ്രൂപ്പ് ഇൻസോൾവൻസി (അധ്യായം VA), അതിർത്തി കടന്നുള്ള കാര്യങ്ങൾക്ക് ചട്ടങ്ങൾ ഉണ്ടാക്കാനുള്ള അധികാരം (വകുപ്പ് 240C) എന്നിവ ഒഴിവാക്കപ്പെട്ടു; ഈ പേജിന്റെ തീയതി വരെ അവയെ പ്രാബല്യത്തിൽ കൊണ്ടുവരുന്ന പിൽക്കാല വിജ്ഞാപനമൊന്നും കണ്ടെത്തിയിട്ടില്ല.
മെറിറ്റിലേക്കു കടക്കുന്നതിനു മുമ്പ് മൂന്നു ചോദ്യങ്ങളുണ്ട്. ഇൻസോൾവൻസിയാണോ ശരിയായ ഉപകരണം? IBC ഒരു കൂട്ടായ പ്രക്രിയയാണ്, പണം ഈടാക്കാനുള്ള കേസല്ല. അപേക്ഷ സമയത്തിനകമാണോ? വകുപ്പ് 238A വഴി ബാധകമാക്കിയ ലിമിറ്റേഷൻ ആക്ട്, 1963 (Limitation Act, 1963)-ലെ ആർട്ടിക്കിൾ 137 പ്രകാരം, വീഴ്ച മുതൽ മൂന്നു വർഷത്തിനകം അത് ഫയൽ ചെയ്യണം; കമ്പനി ബാധ്യത രേഖാമൂലം സമ്മതിച്ചാൽ കാലാവധി വീണ്ടും തുടങ്ങുന്നു (IBC-യുടെ ലിമിറ്റേഷൻ പേജ് കാണുക). അത് സദുദ്ദേശ്യത്തോടെയാണോ? 26/05/2026 മുതൽ, നിസ്സാരമോ ശല്യപ്പെടുത്താനുള്ളതോ ആയ നടപടിക്ക് ട്രൈബ്യൂണലിന് 1 ലക്ഷം രൂപ മുതൽ 2 കോടി രൂപ വരെ പിഴ ചുമത്താം (വകുപ്പ് 64A).
ഫിനാൻഷ്യൽ ക്രെഡിറ്റർമാരുടെ വകുപ്പ് 7 അപേക്ഷകൾ
ആർക്ക് അപേക്ഷിക്കാം
വീഴ്ച സംഭവിച്ചുകഴിഞ്ഞാൽ, ഒരു ഫിനാൻഷ്യൽ ക്രെഡിറ്റർക്ക് ഒറ്റയ്ക്കോ മറ്റു ഫിനാൻഷ്യൽ ക്രെഡിറ്റർമാരോടൊപ്പം കൂട്ടായോ അപേക്ഷിക്കാം. അപേക്ഷകനോടുള്ള വീഴ്ച മാത്രമല്ല, കമ്പനിയുടെ ഏതൊരു ഫിനാൻഷ്യൽ ക്രെഡിറ്റർക്കുമുള്ള കടത്തിലെ വീഴ്ചയും മതി (വകുപ്പ് 7(1)-ന്റെ വിശദീകരണം).
ഒരു റിയൽ എസ്റ്റേറ്റ് പ്രോജക്ടിലെ അലോട്ടിയിൽ നിന്ന് സമാഹരിച്ച തുകയ്ക്ക് വായ്പയുടെ വാണിജ്യ ഫലമുണ്ടെന്ന് കണക്കാക്കപ്പെടുന്നു (വകുപ്പ് 5(8)(f)-ന്റെ വിശദീകരണം). അതിനാൽ വീടു വാങ്ങുന്നവർ ഫിനാൻഷ്യൽ ക്രെഡിറ്റർമാരാണ്. എന്നാൽ അലോട്ടികളും, നിക്ഷേപകർ പോലുള്ള ഒരു വിഭാഗത്തിലെ ക്രെഡിറ്റർമാരും കൂട്ടായി അപേക്ഷിക്കണം: ഒരേ പ്രോജക്ടിലെയോ വിഭാഗത്തിലെയോ കുറഞ്ഞത് 100 ക്രെഡിറ്റർമാർ, അല്ലെങ്കിൽ അവരിൽ 10%, ഏതാണോ കുറവ് അത് (വകുപ്പ് 7(1)-ന്റെ പ്രൊവിസോകൾ).
എന്താണ് ഫയൽ ചെയ്യുന്നത്
- ഇൻസോൾവൻസി ആൻഡ് ബാങ്ക്റപ്റ്റ്സി (അഡ്ജുഡിക്കേറ്റിംഗ് അതോറിറ്റിക്കുള്ള അപേക്ഷ) ചട്ടങ്ങൾ, 2016-ലെ ചട്ടം 4 പ്രകാരം, ഫോം 1-ലുള്ള അപേക്ഷ, 25,000 രൂപ ഫീസ് സഹിതം.
- ഒരു ഇൻഫർമേഷൻ യൂട്ടിലിറ്റിയിൽ നിന്നുള്ള വീഴ്ചയുടെ രേഖ, അല്ലെങ്കിൽ വീഴ്ചയുടെ മറ്റു തെളിവ്. IBBI-യുടെ റെസല്യൂഷൻ പ്രക്രിയാ റെഗുലേഷനുകളിലെ റെഗുലേഷൻ 2A, ബാങ്കേഴ്സ് ബുക്കിലെ എൻട്രികളുടെ സാക്ഷ്യപ്പെടുത്തിയ പകർപ്പുകളോ, പണം നൽകാത്തതിനെക്കുറിച്ച് തീരുമാനിക്കുകയും അപ്പീൽ സമയം കഴിയുകയും ചെയ്ത കോടതിയുടെയോ ട്രൈബ്യൂണലിന്റെയോ ഉത്തരവോ അനുവദിക്കുന്നു.
- ഭാഗിക പേയ്മെന്റുകൾ, അവസാനത്തെ ബാധ്യതാ സമ്മതം, ബാധകമായ സമയപരിധി എന്നിവ ഉൾപ്പെടെ കടത്തിന്റെയും വീഴ്ചയുടെയും കാലക്രമം (റെഗുലേഷൻ 2D), ക്രെഡിറ്ററുടെ PAN, ഇമെയിൽ വിലാസം (റെഗുലേഷൻ 2C).
- IRP ആയി നിർദ്ദേശിക്കുന്ന ഇൻസോൾവൻസി പ്രൊഫഷണലിന്റെ പേര്, ആ വ്യക്തിയുടെ ഫോം 2-ലുള്ള രേഖാമൂലമുള്ള സമ്മതം സഹിതം (ചട്ടം 9).
- ഫയൽ ചെയ്യുന്നതിനു മുമ്പ് കമ്പനിക്കും IBBI-ക്കും പകർപ്പ് നൽകിയതിന്റെ തെളിവ് (ചട്ടം 4(3)).
ട്രൈബ്യൂണൽ എന്തു തീരുമാനിക്കുന്നു, എത്ര സമയത്തിനകം
26/05/2026 മുതൽ, വകുപ്പ് 7(5) പറയുന്നത്, അപേക്ഷ ലഭിച്ച് 14 ദിവസത്തിനകം, മൂന്നു കാര്യങ്ങൾ കാണിക്കപ്പെട്ടാൽ ട്രൈബ്യൂണൽ അത് സ്വീകരിക്കുക തന്നെ വേണം എന്നാണ്: വീഴ്ച സംഭവിച്ചിട്ടുണ്ട്, അപേക്ഷ പൂർണ്ണമാണ്, നിർദ്ദേശിക്കപ്പെട്ട റെസല്യൂഷൻ പ്രൊഫഷണലിനെതിരെ അച്ചടക്ക നടപടി നിലവിലില്ല. ഇവയിൽ ഏതെങ്കിലും പരാജയപ്പെട്ടാൽ അപേക്ഷ തള്ളുന്നു. ഒരു ന്യൂനതയുടെ പേരിൽ തള്ളുന്നതിനു മുമ്പ്, അതു പരിഹരിക്കാൻ അപേക്ഷകന് ഏഴു ദിവസം നൽകണം. 14 ദിവസത്തിനകം തീരുമാനിക്കുന്നില്ലെങ്കിൽ, കാലതാമസത്തിന്റെ കാരണങ്ങൾ രേഖപ്പെടുത്തണം.
രണ്ടു വിശദീകരണങ്ങൾ കൂട്ടിച്ചേർത്തു. മൂന്നു നിബന്ധനകളും പാലിക്കപ്പെട്ടാൽ, അപേക്ഷ തള്ളാൻ മറ്റൊരു കാരണവും പരിഗണിക്കാനാവില്ല (വിശദീകരണം I). ഒരു ധനകാര്യ സ്ഥാപനം ഇൻഫർമേഷൻ യൂട്ടിലിറ്റിയിൽ നിന്നുള്ള വീഴ്ചയുടെ രേഖ ഫയൽ ചെയ്യുന്നിടത്ത്, വീഴ്ചയുണ്ടെന്ന് കണ്ടെത്താൻ ട്രൈബ്യൂണലിന് ആ രേഖ മതി (വിശദീകരണം II).
ട്രൈബ്യൂണൽ കടത്തിന്മേൽ വിചാരണ നടത്തുന്നില്ല. ബാക്കിയുള്ള പ്രതിരോധങ്ങൾ നിയമം അനുവദിക്കുന്നവ മാത്രം: ഫിനാൻഷ്യൽ കടമില്ല, വീഴ്ചയില്ല, വീഴ്ച 1 കോടി രൂപയിൽ താഴെ, സമയപരിധി കഴിഞ്ഞു, അല്ലെങ്കിൽ അപേക്ഷ അപൂർണ്ണം. കുറഞ്ഞത് പരിധിത്തുകയെങ്കിലും ഉള്ള വീഴ്ച കാണിക്കപ്പെട്ട അപേക്ഷയ്ക്ക്, തുകയെക്കുറിച്ചു മാത്രമുള്ള തർക്കം മറുപടിയാകുന്നില്ല.
പ്രക്രിയ എപ്പോൾ തുടങ്ങുന്നു
അഡ്മിഷൻ തീയതിയിൽ, അതായത് ഇൻസോൾവൻസി ആരംഭ തീയതിയിൽ (insolvency commencement date), പ്രക്രിയ തുടങ്ങുന്നു (വകുപ്പ് 7(6)). അഡ്മിഷൻ ഉത്തരവ് മൊറട്ടോറിയം പ്രഖ്യാപിക്കുകയും പൊതു അറിയിപ്പിന് നിർദ്ദേശിക്കുകയും IRP-യെ നിയമിക്കുകയും ചെയ്യുന്നു (വകുപ്പ് 13). ഫിനാൻഷ്യൽ ക്രെഡിറ്റർ അപേക്ഷിക്കുന്നിടത്ത്, അത് നിർദ്ദേശിച്ച പ്രൊഫഷണലിനെതിരെ അച്ചടക്ക നടപടികളൊന്നും നിലവിലില്ലെങ്കിൽ, ആ വ്യക്തിയെ IRP ആയി നിയമിക്കുന്നു (വകുപ്പ് 16(2)).
നിയമനം ലഭിച്ച് മൂന്നു ദിവസത്തിനകം IRP അറിയിപ്പ് പ്രസിദ്ധീകരിക്കണം. ക്ലെയിമുകൾക്കുള്ള അവസാന തീയതി അറിയിപ്പ് നിശ്ചയിക്കുന്നു; അത് IRP-യുടെ നിയമനം മുതൽ 14 ദിവസമാണ് (റെഗുലേഷൻ 6).
കമ്പനിക്കെതിരെ ഒന്നിലധികം അപേക്ഷകൾ നിലവിലുള്ളിടത്ത്, ആദ്യത്തേതിന്റെ തീയതിയാണ് "initiation date" (ആരംഭ തീയതി) (വകുപ്പ് 5(11)-ലെ പുതിയ പ്രൊവിസോ); ഒഴിവാക്കാവുന്ന ഇടപാടുകൾക്കുള്ള പിന്നോട്ടുള്ള പരിശോധനാ കാലയളവുകൾ (look-back periods) ഇപ്പോൾ ആ തീയതി മുതൽ പിന്നോട്ടു കണക്കാക്കുകയും അഡ്മിഷൻ വരെ നീളുകയും ചെയ്യുന്നു.
അഡ്മിഷനു മുമ്പ്, ട്രൈബ്യൂണലിന്റെ അനുമതിയോടെ അപേക്ഷകന് പിൻവലിക്കാം (ചട്ടം 8).
ഡിമാൻഡ് നോട്ടീസുകളും വകുപ്പ് 9 അപേക്ഷകളും
ഡിമാൻഡ് നോട്ടീസ്
ചരക്കുകളോ സേവനങ്ങളോ നൽകുന്നയാൾ, ഒരു ജീവനക്കാരൻ, അല്ലെങ്കിൽ നിയമപരമായ കുടിശ്ശിക കിട്ടാനുള്ള സർക്കാർ അതോറിറ്റി ആണ് ഓപ്പറേഷണൽ ക്രെഡിറ്റർ. അതിന് ഉടൻ ഫയൽ ചെയ്യാനാവില്ല. വീഴ്ചയുണ്ടായാൽ ഫോം 3-ലുള്ള ഡിമാൻഡ് നോട്ടീസ്, അല്ലെങ്കിൽ ഫോം 4-ലെ നോട്ടീസ് സഹിതം അടയ്ക്കാത്ത ഇൻവോയ്സിന്റെ പകർപ്പ് അത് നൽകണം (വകുപ്പ് 8(1); ചട്ടം 5(1)).
നോട്ടീസ് രജിസ്റ്റേർഡ് ഓഫീസിൽ നേരിട്ടോ, അക്നോളജ്മെന്റ് ഡ്യൂ സഹിതം രജിസ്റ്റേർഡ് പോസ്റ്റിലോ സ്പീഡ് പോസ്റ്റിലോ, അല്ലെങ്കിൽ ഒരു മുഴുവൻ സമയ ഡയറക്ടർക്കോ നിയുക്ത പങ്കാളിക്കോ പ്രധാന മാനേജീരിയൽ വ്യക്തിക്കോ ഇമെയിൽ വഴിയോ നൽകുന്നു (ചട്ടം 5(2)). ഇൻഫർമേഷൻ യൂട്ടിലിറ്റി ഉണ്ടെങ്കിൽ ഒരു പകർപ്പ് അതിലും ഫയൽ ചെയ്യുന്നു (ചട്ടം 5(3)).
നോട്ടീസ് ലഭിച്ച് പത്തു ദിവസത്തിനകം കമ്പനി രണ്ടിലൊന്ന് ചെയ്യണം (വകുപ്പ് 8(2)). ഒരു തർക്കമോ, നോട്ടീസ് ലഭിക്കുന്നതിനു മുമ്പ് ഫയൽ ചെയ്ത കേസോ ആർബിട്രേഷനോ ചൂണ്ടിക്കാണിക്കാം. അല്ലെങ്കിൽ ഇലക്ട്രോണിക് ട്രാൻസ്ഫറിന്റെ രേഖയുടെയോ തങ്ങളുടെ ചെക്ക് മാറിയതിന്റെയോ സാക്ഷ്യപ്പെടുത്തിയ പകർപ്പിലൂടെ പണം നൽകിയെന്നു തെളിയിക്കാം.
മുമ്പേ നിലവിലുള്ള തർക്കം
കടത്തുകയുടെ നിലനിൽപ്പ്, ചരക്കുകളുടെയോ സേവനങ്ങളുടെയോ ഗുണനിലവാരം, അല്ലെങ്കിൽ ഒരു പ്രാതിനിധ്യത്തിന്റെയോ വാറന്റിയുടെയോ ലംഘനം എന്നിവയെക്കുറിച്ചുള്ള കേസോ ആർബിട്രേഷനോ "തർക്കം" എന്നതിൽ ഉൾപ്പെടുന്നു (വകുപ്പ് 5(6)).
Mobilox Innovations Private Limited v. Kirusa Software Private Limited, (2018) 1 SCC 353 കേസിൽ, കൂടുതൽ അന്വേഷണം ആവശ്യമുള്ള ന്യായമായ ഒരു വാദം ഉണ്ടോ എന്നു മാത്രമാണ് ട്രൈബ്യൂണൽ നോക്കുന്നതെന്ന് സുപ്രീം കോടതി വിധിച്ചു. തർക്കം പ്രത്യക്ഷത്തിൽത്തന്നെ ദുർബലമായ നിയമവാദമോ തെളിവിന്റെ പിൻബലമില്ലാത്ത വസ്തുതാവാദമോ ആകരുത്. ട്രൈബ്യൂണൽ നെല്ലും പതിരും വേർതിരിക്കുന്നു; എന്നാൽ പ്രതിരോധം വിജയിക്കാൻ സാധ്യതയുണ്ടെന്ന് അതിന് ബോധ്യപ്പെടേണ്ടതില്ല.
നോട്ടീസ് എത്തുന്നതിനു മുമ്പേ തർക്കം നിലനിന്നിരിക്കണം; മറുപടിയിൽ ആദ്യമായി ഉന്നയിക്കുന്ന എതിർപ്പുകളേക്കാൾ വളരെയധികം ഭാരം ആ തീയതിക്കു മുമ്പുള്ള കത്തിടപാടുകൾക്കുണ്ട്.
അപേക്ഷ
നോട്ടീസ് നൽകി പത്തു ദിവസത്തിനു ശേഷവും ക്രെഡിറ്റർക്ക് പണം ലഭിക്കുകയോ തർക്കത്തിന്റെ നോട്ടീസ് ലഭിക്കുകയോ ചെയ്തിട്ടില്ലെങ്കിൽ, വകുപ്പ് 9(1) പ്രകാരം അപേക്ഷിക്കാം. അപേക്ഷ ഫോം 5-ൽ (ചട്ടം 6), 2,000 രൂപ ഫീസ് സഹിതം നൽകുന്നു; അതോടൊപ്പം ഫയൽ ചെയ്യേണ്ടവ:
- ഡിമാൻഡ് നോട്ടീസിന്റെയോ ഇൻവോയ്സിന്റെയോ പകർപ്പ്, തർക്കത്തിന്റെ നോട്ടീസ് ഒന്നും ലഭിച്ചില്ലെന്ന സത്യവാങ്മൂലം (വകുപ്പ് 9(3));
- കമ്പനി ക്രെഡിറ്റ് ചെയ്ത തുകകളെക്കുറിച്ച് ക്രെഡിറ്ററുടെ ബാങ്കിൽ നിന്നുള്ള ഫോം 5A-ലെ സർട്ടിഫിക്കറ്റ്, ലഭ്യമാണെങ്കിൽ പണം നൽകാത്തതിന്റെ ഇൻഫർമേഷൻ യൂട്ടിലിറ്റി രേഖ;
- 02/06/2026 മുതൽ, പകരം ചേർത്ത റെഗുലേഷൻ 2B പ്രകാരം: GST ബാധകമാകുന്നിടത്ത് GST റിട്ടേൺ ഭാഗങ്ങളും ഇ-വേ ബില്ലുകളും, ഭാഗിക പേയ്മെന്റുകൾ, ഏതെങ്കിലും അസൈൻമെന്റോ ഗ്യാരന്റിയോ, അക്കൗണ്ട് സ്റ്റേറ്റ്മെന്റ്, ക്രെഡിറ്റർ ബന്ധപ്പെട്ട കക്ഷി (related party) ആണോ എന്നത്, നിലവിലുള്ള മറ്റു വസൂലാക്കൽ നടപടികൾ;
- റെഗുലേഷൻ 2D പ്രകാരം കടത്തിന്റെയും വീഴ്ചയുടെയും കാലക്രമം, കമ്പനിക്കും IBBI-ക്കും പകർപ്പുകൾ നൽകിയതിന്റെ തെളിവ് (ചട്ടം 6(2)).
26/05/2026 മുതൽ, വകുപ്പ് 9 അപേക്ഷ ഫയൽ ചെയ്യുന്നതിനു മുമ്പ് ഓപ്പറേഷണൽ ക്രെഡിറ്റർ തന്റെ സാമ്പത്തിക വിവരങ്ങൾ ഒരു ഇൻഫർമേഷൻ യൂട്ടിലിറ്റിക്ക് സമർപ്പിക്കണമെന്ന് വകുപ്പ് 215(3) നിഷ്കർഷിക്കുന്നു. IBBI നിശ്ചയിക്കുന്ന സമയത്തിനകം കമ്പനി ആ വിവരങ്ങൾ സാക്ഷ്യപ്പെടുത്തണം; ഇല്ലെങ്കിൽ അവ സാക്ഷ്യപ്പെടുത്തിയതായി കണക്കാക്കും (വകുപ്പ് 215(4)).
അഡ്മിഷനോ തള്ളലോ
അഞ്ചു നിബന്ധനകൾ പാലിക്കപ്പെട്ടാൽ ട്രൈബ്യൂണൽ 14 ദിവസത്തിനകം അപേക്ഷ സ്വീകരിക്കുന്നു: അപേക്ഷ പൂർണ്ണമാണ്, കടം അടച്ചിട്ടില്ല, നോട്ടീസ് നൽകിയിട്ടുണ്ട്, തർക്കത്തിന്റെ നോട്ടീസ് ലഭിച്ചിട്ടില്ല, ഇൻഫർമേഷൻ യൂട്ടിലിറ്റിയിൽ തർക്കമൊന്നും രേഖപ്പെടുത്തിയിട്ടില്ല, നിർദ്ദേശിക്കപ്പെട്ട IRP-ക്കെതിരെ അച്ചടക്ക നടപടി നിലവിലില്ല. അല്ലാത്തപക്ഷം, അപൂർണ്ണമായ അപേക്ഷ പരിഹരിക്കാൻ ഏഴു ദിവസം നൽകിയ ശേഷം, അത് തള്ളുന്നു. 14 ദിവസത്തിലധികം എടുത്താൽ കാരണങ്ങൾ രേഖപ്പെടുത്തുന്നു (വകുപ്പ് 9(5)).
കമ്പനി ഉന്നയിച്ച തർക്കമോ, പൂർണ്ണവും അന്തിമവുമായ പേയ്മെന്റോ മറച്ചുവെക്കുന്ന ഓപ്പറേഷണൽ ക്രെഡിറ്റർക്ക് 1 ലക്ഷം രൂപ മുതൽ 2 കോടി രൂപ വരെ പിഴ നേരിടേണ്ടിവരും (വകുപ്പ് 67C).
കമ്പനിയുടെ വകുപ്പ് 10 അപേക്ഷകൾ
വീഴ്ച വരുത്തിയ കമ്പനിക്ക് ഒരു കോർപ്പറേറ്റ് അപേക്ഷകൻ മുഖേന സ്വന്തം ഇൻസോൾവൻസിക്കായി അപേക്ഷിക്കാം (വകുപ്പ് 10(1)). അത് കമ്പനി തന്നെയോ, അധികാരപ്പെടുത്തിയ അംഗമോ പങ്കാളിയോ, അതിന്റെ പ്രവർത്തനങ്ങൾ കൈകാര്യം ചെയ്യുന്ന വ്യക്തിയോ, അതിന്റെ സാമ്പത്തിക കാര്യങ്ങളുടെ നിയന്ത്രണമുള്ള വ്യക്തിയോ ആകാം (വകുപ്പ് 5(5)).
അപേക്ഷയോടൊപ്പം അതിന്റെ കണക്കുപുസ്തകങ്ങളെക്കുറിച്ചുള്ള വിവരങ്ങളും നിശ്ചയിച്ച മറ്റു വിവരങ്ങളും ഫയൽ ചെയ്യുന്നു. ഫയലിംഗ് അംഗീകരിക്കുന്ന, ഓഹരിയുടമകളുടെ സ്പെഷ്യൽ റെസല്യൂഷനോ പങ്കാളികളിൽ കുറഞ്ഞത് നാലിൽ മൂന്നു പേരുടെ പ്രമേയമോ കൂടി ഫയൽ ചെയ്യുന്നു (വകുപ്പ് 10(3)).
02/06/2026 മുതൽ, റെഗുലേഷൻ 2E വിവരങ്ങൾ വിശദമായി പട്ടികപ്പെടുത്തുന്നു: ബാങ്ക് അക്കൗണ്ടുകൾ, മൂന്നു വർഷത്തെ ആസ്തികളും കിട്ടാനുള്ള തുകകളും, ക്രെഡിറ്റർമാർ, വ്യവഹാരങ്ങൾ, ജീവനക്കാരുടെ കുടിശ്ശിക, ഗ്യാരന്റികൾ, ബന്ധപ്പെട്ട കക്ഷി ഇടപാടുകൾ, ലൈസൻസുകൾ, നികുതി ഡിമാൻഡുകൾ, എൻഫോഴ്സ്മെന്റ് ഏജൻസികളുടെ കണ്ടുകെട്ടലുകൾ, ഡെവലപ്പറാണെങ്കിൽ അതിന്റെ അലോട്ടികൾ.
ഫോം 6 രണ്ടു വർഷത്തെ ഓഡിറ്റ് ചെയ്ത കണക്കുകളും സമീപകാലത്തെ സ്റ്റേറ്റ്മെന്റ് ഓഫ് അഫയേഴ്സും കൂടി ആവശ്യപ്പെടുന്നു. ഫീസ് 25,000 രൂപയാണ്; ഫയൽ ചെയ്യുന്നതിനു മുമ്പ് ഒരു പകർപ്പ് IBBI-ക്ക് നൽകുന്നു (ചട്ടം 7).
2026-ലെ രണ്ടു മാറ്റങ്ങൾ പ്രധാനമാണ്. കമ്പനി ഇനി സ്വന്തം IRP-യെ നിർദ്ദേശിക്കുന്നില്ല. ട്രൈബ്യൂണൽ വിഷയം IBBI-ക്ക് റഫർ ചെയ്യുന്നു, IBBI ഒരാളെ ശുപാർശ ചെയ്യുന്നു (പുതിയ വകുപ്പ് 16(3A); വകുപ്പ് 10(3)(b) ഒഴിവാക്കി). കൂടാതെ, ട്രൈബ്യൂണൽ 14 ദിവസത്തിനകം തീരുമാനിക്കണം: പൂർണ്ണമായ അപേക്ഷ സ്വീകരിക്കുകയും, പരിഹരിക്കാൻ ഏഴു ദിവസം നൽകിയ ശേഷം അപൂർണ്ണമായത് തള്ളുകയും ചെയ്യണം; വൈകിയാൽ കാരണങ്ങൾ സഹിതം (വകുപ്പ് 10(4)).
വകുപ്പ് 11 ചില അപേക്ഷകൾ വിലക്കുന്നു. ഇതിനകം ഒരു റെസല്യൂഷൻ പ്രക്രിയയിലോ പ്രീ-പാക്കേജ്ഡ് പ്രക്രിയയിലോ ആയിരിക്കുമ്പോൾ കമ്പനിക്ക് അപേക്ഷിക്കാനാവില്ല. ഒരു റെസല്യൂഷൻ പ്രക്രിയ പൂർത്തിയാക്കി, അല്ലെങ്കിൽ ഒരു പ്രീ-പാക്കേജ്ഡ് പ്ലാൻ അംഗീകരിക്കപ്പെട്ട്, പന്ത്രണ്ടു മാസത്തിനകവും അപേക്ഷിക്കാനാവില്ല. കഴിഞ്ഞ പന്ത്രണ്ടു മാസത്തിനകം അംഗീകരിച്ച പ്ലാൻ ലംഘിച്ച കമ്പനിക്കോ ഫിനാൻഷ്യൽ ക്രെഡിറ്റർക്കോ വിലക്കുണ്ട്; ലിക്വിഡേഷൻ ഉത്തരവ് പുറപ്പെടുവിക്കപ്പെട്ട കമ്പനിക്കും. തനിക്ക് പണം നൽകാനുള്ള മറ്റൊരു കമ്പനിക്കെതിരെ അപേക്ഷിക്കുന്നതിൽ നിന്ന് ഈ വിലക്കുകളൊന്നും കമ്പനിയെ തടയുന്നില്ല (വിശദീകരണം II).
ഫയൽ ചെയ്യുന്ന കമ്പനിക്ക് അഡ്മിഷനോടെ ബോർഡിന്റെ അധികാരങ്ങൾ നഷ്ടപ്പെടുന്നു (വകുപ്പ് 17); വഞ്ചനാപരമായ വ്യാപാരത്തിനോ തെറ്റായ വ്യാപാരത്തിനോ (fraudulent or wrongful trading) വേണ്ടി അതിന്റെ ഡയറക്ടർമാരുടെ മുൻകാല പെരുമാറ്റം പരിശോധനയ്ക്കു വിധേയമാകുന്നു (വകുപ്പ് 66).
25/03/2020-ന് ആരംഭിച്ചതും ഒരു വർഷം കവിയാൻ പാടില്ലാത്തതുമായ, വകുപ്പ് 10A പ്രകാരം നിർത്തിവെച്ച കാലയളവിൽ ഉണ്ടായ വീഴ്ചയ്ക്ക് ഒരിക്കലും അപേക്ഷ ഫയൽ ചെയ്യാനാവില്ല.
മൊറട്ടോറിയവും ഇടക്കാല ആശ്വാസവും
മൊറട്ടോറിയം എന്തെല്ലാം തടയുന്നു
ഇൻസോൾവൻസി ആരംഭ തീയതിയിൽ ട്രൈബ്യൂണൽ വകുപ്പ് 14(1) പ്രകാരം മൊറട്ടോറിയം പ്രഖ്യാപിക്കുന്നു. അത് നാലു കാര്യങ്ങൾ വിലക്കുന്നു:
- കമ്പനിക്കെതിരെ കേസുകളും നടപടികളും തുടങ്ങുന്നതും തുടരുന്നതും, ഒരു കോടതിയുടെയോ ട്രൈബ്യൂണലിന്റെയോ ആർബിട്രൽ ട്രൈബ്യൂണലിന്റെയോ മറ്റ് അതോറിറ്റിയുടെയോ ഏതെങ്കിലും വിധിയോ ഡിക്രിയോ ഉത്തരവോ നടപ്പാക്കുന്നത് ഉൾപ്പെടെ;
- കമ്പനി തന്റെ ആസ്തികൾ കൈമാറുന്നതും, ബാധ്യതപ്പെടുത്തുന്നതും, വിനിയോഗിക്കുന്നതും;
- SARFAESI നിയമം, 2002 (SARFAESI Act, 2002) പ്രകാരം ഉൾപ്പെടെ, അതിന്റെ വസ്തുവിന്മേലുള്ള സെക്യൂരിറ്റി ഇന്ററസ്റ്റ് നടപ്പാക്കാനുള്ള ഏതൊരു നടപടിയും;
- കമ്പനി കൈവശം വെച്ചിരിക്കുന്ന വസ്തു അതിന്റെ ഉടമയോ പാട്ടത്തിനു നൽകിയയാളോ വീണ്ടെടുക്കുന്നത്.
നിലവിലെ കുടിശ്ശിക അടച്ചിട്ടുണ്ടെങ്കിൽ, ഇൻസോൾവൻസിയുടെ കാരണത്താൽ ഒരു സർക്കാർ ലൈസൻസോ കൺസഷനോ സസ്പെൻഡ് ചെയ്യാനോ അവസാനിപ്പിക്കാനോ ആവില്ല (വകുപ്പ് 14(1)-ന്റെ വിശദീകരണം). IBBI നിശ്ചയിക്കുന്ന അവശ്യ വിതരണങ്ങളും, IRP നിർണായകമെന്ന് കരുതി പണം നൽകുന്ന വിതരണങ്ങളും നിർത്തലാക്കാനാവില്ല (വകുപ്പ് 14(2), (2A)).
അത് എന്തെല്ലാം തടയുന്നില്ല
ഒരു ധനകാര്യ മേഖലാ റെഗുലേറ്ററുമായി കൂടിയാലോചിച്ച് കേന്ദ്ര സർക്കാർ വിജ്ഞാപനം ചെയ്യുന്ന ഇടപാടുകൾക്ക് മൊറട്ടോറിയം ബാധകമല്ല. കമ്പനിക്കുള്ള ഗ്യാരന്റി കരാറിലെ ജാമ്യക്കാരനും (surety) അത് ബാധകമല്ല (വകുപ്പ് 14(3)); അതിനാൽ വായ്പയ്ക്ക് ഗ്യാരന്റി നിന്ന പ്രൊമോട്ടർക്കെതിരെ വായ്പ നൽകിയയാൾക്ക് തുടർന്നും നീങ്ങാം (വ്യക്തിഗത ജാമ്യക്കാരുടെ ഇൻസോൾവൻസി കാണുക).
2026-ലെ ഒരു വിശദീകരണം എതിർദിശയിലുള്ള വഴി അടയ്ക്കുന്നു: മൊറട്ടോറിയം കാലത്ത് ഗ്യാരന്റിയുടെ അടിസ്ഥാനത്തിൽ കമ്പനിക്കെതിരെ നടപടി തുടങ്ങാനോ തുടരാനോ ജാമ്യക്കാരന് കഴിയില്ല. ട്രൈബ്യൂണൽ റെസല്യൂഷൻ പ്ലാൻ അംഗീകരിക്കുകയോ ലിക്വിഡേഷന് ഉത്തരവിടുകയോ ചെയ്യുന്നതുവരെ മൊറട്ടോറിയം നിലനിൽക്കുന്നു (വകുപ്പ് 14(4)). ലിക്വിഡേഷന് ഇപ്പോൾ അതിന്റേതായ മൊറട്ടോറിയമുണ്ട് (വകുപ്പ് 33(1)(b)(iv)).
IBBI-യുടെയോ കേന്ദ്ര സർക്കാരിന്റെയോ അപേക്ഷയിൽ, മൊറട്ടോറിയം ലംഘിക്കുന്ന ഉദ്യോഗസ്ഥനോ, ഒരു ക്രെഡിറ്ററുടെ ലംഘനത്തിന് അനുമതി നൽകുന്ന ഏതൊരാൾക്കോ ട്രൈബ്യൂണലിന് 1 ലക്ഷം രൂപ മുതൽ 2 കോടി രൂപ വരെ പിഴ ചുമത്താം (വകുപ്പ് 67B).
മാനേജ്മെന്റ്, സമയക്രമങ്ങൾ, പിൻവലിക്കൽ
IRP-യുടെ നിയമനം മുതൽ കമ്പനിയുടെ മാനേജ്മെന്റ് IRP-യിൽ നിക്ഷിപ്തമാകുകയും ബോർഡിന്റെ അധികാരങ്ങൾ സസ്പെൻഡ് ചെയ്യപ്പെടുകയും ചെയ്യുന്നു (വകുപ്പ് 17). പ്രക്രിയ 180 ദിവസത്തിനകം പൂർത്തിയാക്കണം. വോട്ടിംഗ് വിഹിതത്തിന്റെ 66% പാസാക്കിയ ക്രെഡിറ്റർമാരുടെ കമ്മിറ്റിയുടെ പ്രമേയത്തിന്മേൽ ട്രൈബ്യൂണലിന് ഇത് ഒരിക്കൽ, 90 ദിവസം വരെ, നീട്ടാം. വ്യവഹാരത്തിൽ ചെലവായ സമയം ഉൾപ്പെടെ പരമാവധി പരിധി 330 ദിവസമാണ് (വകുപ്പ് 12).
26/05/2026 മുതൽ, സ്വീകരിക്കപ്പെട്ട അപേക്ഷ പകരം ചേർത്ത വകുപ്പ് 12A പ്രകാരം പിൻവലിക്കാനാകുന്നത്, ക്രെഡിറ്റർമാരുടെ കമ്മിറ്റിയുടെ വോട്ടിംഗ് വിഹിതത്തിന്റെ 90% അംഗീകരിച്ച, റെസല്യൂഷൻ പ്രൊഫഷണലിന്റെ അപേക്ഷയിൽ മാത്രമാണ്. കമ്മിറ്റി രൂപീകരിക്കുന്നതിനു മുമ്പോ റെസല്യൂഷൻ പ്ലാനുകൾക്കായുള്ള ആദ്യ ക്ഷണം പുറപ്പെടുവിച്ച ശേഷമോ പിൻവലിക്കൽ അനുവദനീയമല്ല. ട്രൈബ്യൂണൽ 30 ദിവസത്തിനകം തീരുമാനിക്കണം.
അഡ്മിഷനു മുമ്പ്
ഫയലിംഗിനും അഡ്മിഷനുമിടയിൽ കോഡ് കമ്പനിക്ക് മൊറട്ടോറിയം നൽകുന്നില്ല. അതുവരെ, ഒരു കോടതിയോ ട്രൈബ്യൂണലോ പ്രത്യേക ഉത്തരവിടാത്തപക്ഷം, കേസുകളും നടപ്പാക്കലും തുടരുന്നു; അതുകൊണ്ടാണ് ഒത്തുതീർപ്പു ചർച്ചകൾ സാധാരണയായി അഡ്മിഷൻ ഹിയറിംഗിനു മുമ്പ് നടക്കുന്നത്.
സാധാരണ പറ്റുന്ന തെറ്റുകൾ
- 1 കോടി രൂപയിൽ താഴെയുള്ള വീഴ്ചയ്ക്കോ, ബാധ്യതാ സമ്മതമില്ലാതെ മൂന്നു വർഷത്തിലധികം പഴക്കമുള്ള വീഴ്ചയ്ക്കോ ഫയൽ ചെയ്യൽ.
- ചട്ടം 5 അനുവദിക്കാത്ത രീതിയിൽ ഡിമാൻഡ് നോട്ടീസ് നൽകൽ, അല്ലെങ്കിൽ നോട്ടീസ് നൽകി പത്തു ദിവസം തികയുന്നതിനു മുമ്പ് ഫയൽ ചെയ്യൽ.
- കമ്പനിയുടെ ഭാഗത്ത്, ഡിമാൻഡ് നോട്ടീസിനുള്ള മറുപടിയിൽ ആദ്യമായി തർക്കം ഉന്നയിക്കൽ.
- വീഴ്ചയുടെ കാലക്രമം, GST രേഖകൾ, അല്ലെങ്കിൽ കമ്പനിക്കും IBBI-ക്കും നൽകിയതിന്റെ തെളിവ് ഇല്ലാതെ ഫയൽ ചെയ്യൽ.
ആളുകൾ ചോദിക്കുന്ന ചോദ്യങ്ങൾ
ഇന്ത്യയിൽ ഒരു കമ്പനിക്കെതിരെ ഇൻസോൾവൻസി ഫയൽ ചെയ്യാൻ വേണ്ട കുറഞ്ഞ വീഴ്ച എത്ര?
ഇൻസോൾവൻസി ആൻഡ് ബാങ്ക്റപ്റ്റ്സി കോഡ്, 2016 (Insolvency and Bankruptcy Code, 2016)-ന്റെ ഭാഗം II ബാധകമാകുന്നത് വീഴ്ച കുറഞ്ഞത് 1 കോടി രൂപയെങ്കിലും ആകുമ്പോഴാണ്. വകുപ്പ് 4 നിശ്ചയിക്കുന്നത് 1 ലക്ഷം രൂപയാണ്; എന്നാൽ 1 കോടി രൂപ വരെയുള്ള ഉയർന്ന തുക വിജ്ഞാപനം ചെയ്യാൻ സർക്കാരിനെ അത് അനുവദിക്കുന്നു, 24/03/2020-ലെ വിജ്ഞാപനത്തിലൂടെ സർക്കാർ 1 കോടി രൂപ തിരഞ്ഞെടുത്തു. കമ്പനിയുടെ ഏതൊരു ഫിനാൻഷ്യൽ ക്രെഡിറ്റർക്കുമുള്ള വീഴ്ച ഒരു ഫിനാൻഷ്യൽ ക്രെഡിറ്റർക്ക് കണക്കിലെടുക്കാം. ഇതിൽ കുറഞ്ഞ തുക കിട്ടാനുള്ള ക്രെഡിറ്റർ മറ്റൊരു പരിഹാരം ഉപയോഗിക്കണം: വാണിജ്യ കേസ്, ആർബിട്രേഷൻ, അല്ലെങ്കിൽ രജിസ്റ്റർ ചെയ്ത മൈക്രോ, ചെറുകിട സംരംഭമാണെങ്കിൽ MSME ഫെസിലിറ്റേഷൻ കൗൺസിൽ.
ഒരു വകുപ്പ് 7 അപേക്ഷ സ്വീകരിക്കാൻ NCLT എത്ര സമയമെടുക്കും?
അപേക്ഷ ലഭിച്ച് 14 ദിവസത്തിനകം ട്രൈബ്യൂണൽ തീരുമാനമെടുക്കണമെന്ന് കോഡ് പറയുന്നു; 26/05/2026 മുതൽ, അതിലധികം സമയമെടുത്താൽ അതിന്റെ കാരണങ്ങൾ ട്രൈബ്യൂണൽ രേഖാമൂലം രേഖപ്പെടുത്തണം. ഒരു ന്യൂനതയുടെ പേരിൽ അപേക്ഷ തള്ളുന്നതിനു മുമ്പ്, അതു പരിഹരിക്കാൻ ക്രെഡിറ്റർക്ക് ഏഴു ദിവസം നൽകണം. പ്രായോഗികമായി, സമയം ബെഞ്ചിന്റെ കേസ് പട്ടികയെയും കമ്പനിക്ക് നോട്ടീസ് എത്തിക്കുന്നതിനെയും ഉന്നയിക്കപ്പെടുന്ന എതിർപ്പുകളെയും ആശ്രയിച്ചിരിക്കുന്നു. ഔദ്യോഗിക ശരാശരി ഒന്നും പ്രസിദ്ധീകരിച്ചിട്ടില്ല; അതിനാൽ 14 ദിവസം ഒരു ഉറപ്പായല്ല, നിയമം വെക്കുന്ന ലക്ഷ്യമായാണ് മനസ്സിലാക്കേണ്ടത്.
കമ്പനിക്ക് കടം വീട്ടാൻ ശേഷിയുണ്ടെന്ന് (solvent) കാണിച്ച് ഒരു വകുപ്പ് 7 അപേക്ഷയെ പരാജയപ്പെടുത്താനാകുമോ?
26/05/2026 മുതൽ ഇല്ല. വീഴ്ച സംഭവിച്ചിട്ടുണ്ട്, അപേക്ഷ പൂർണ്ണമാണ്, നിർദ്ദേശിക്കപ്പെട്ട റെസല്യൂഷൻ പ്രൊഫഷണലിനെതിരെ അച്ചടക്ക നടപടി നിലവിലില്ല എന്നിവയുള്ളപ്പോൾ അപേക്ഷ സ്വീകരിക്കാൻ വകുപ്പ് 7(5) ഇപ്പോൾ ട്രൈബ്യൂണലിനോട് നിർദ്ദേശിക്കുന്നു. ഇവ പാലിക്കപ്പെട്ടാൽ മറ്റൊരു കാരണവും പരിഗണിക്കാനാവില്ലെന്ന് വിശദീകരണം I കൂട്ടിച്ചേർക്കുന്നു. ബാക്കിയുള്ള മറുപടികൾ നിയമം അനുവദിക്കുന്നവ മാത്രമാണ്: ഫിനാൻഷ്യൽ കടമില്ല, വീഴ്ചയില്ല, വീഴ്ച 1 കോടി രൂപയിൽ താഴെയാണ്, ക്ലെയിം കാലഹരണപ്പെട്ടു, അല്ലെങ്കിൽ അപേക്ഷ അപൂർണ്ണമാണ്.
IBC ഡിമാൻഡ് നോട്ടീസ് ലഭിച്ചാൽ ഒരു കമ്പനി എന്തു ചെയ്യണം?
വകുപ്പ് 8(2) പ്രകാരം, ലഭിച്ച് പത്തു ദിവസത്തിനകം രേഖാമൂലം മറുപടി നൽകുക. തുക, ചരക്കുകളുടെയോ സേവനങ്ങളുടെയോ ഗുണനിലവാരം, അല്ലെങ്കിൽ വാറന്റി എന്നിവയെക്കുറിച്ച് നോട്ടീസിനു മുമ്പേ നിലനിന്നിരുന്ന യഥാർത്ഥ തർക്കമുണ്ടെങ്കിൽ, മുൻകാല കത്തിടപാടുകൾ സഹിതം അത് വ്യക്തമാക്കുക, അല്ലെങ്കിൽ നേരത്തേ ഫയൽ ചെയ്ത കേസോ ആർബിട്രേഷനോ ചൂണ്ടിക്കാണിക്കുക. കടം അടച്ചുതീർത്തിട്ടുണ്ടെങ്കിൽ, ബാങ്ക് ട്രാൻസ്ഫറിന്റെയോ ചെക്ക് മാറിയതിന്റെയോ സാക്ഷ്യപ്പെടുത്തിയ രേഖ അയയ്ക്കുക. മൗനം പാലിക്കുന്നതോ നോട്ടീസിനു ശേഷം കെട്ടിച്ചമച്ച തർക്കമോ സാധാരണയായി അപേക്ഷ സ്വീകരിക്കുന്നതിലേക്കാണ് നയിക്കുക.
IBC പ്രകാരം മുമ്പേ നിലവിലുള്ള തർക്കം (pre-existing dispute) എന്നു കണക്കാക്കുന്നത് എന്ത്?
Mobilox Innovations v. Kirusa Software കേസിൽ സുപ്രീം കോടതി വിധിച്ചത്, കൂടുതൽ അന്വേഷണം ആവശ്യമുള്ള ന്യായമായ ഒരു വാദം (plausible contention) ഉണ്ടോ എന്നു മാത്രമാണ് ട്രൈബ്യൂണൽ പരിശോധിക്കുന്നത് എന്നാണ്; അത് പ്രത്യക്ഷത്തിൽത്തന്നെ ദുർബലമായ നിയമവാദമോ തെളിവിന്റെ പിൻബലമില്ലാത്ത വസ്തുതാവാദമോ ആകരുത്. ആരാണ് ശരി എന്ന് ട്രൈബ്യൂണൽ തീരുമാനിക്കുന്നില്ല. ഡിമാൻഡ് നോട്ടീസ് ലഭിക്കുന്നതിനു മുമ്പേ തർക്കം നിലനിൽക്കണം. നിരസിക്കൽ കുറിപ്പുകൾ, ഗുണനിലവാര പരാതികൾ, ഡെബിറ്റ് നോട്ടുകൾ, അക്കാലത്ത് എഴുതിയ ഇമെയിലുകൾ എന്നിവയും നേരത്തേ ഫയൽ ചെയ്ത കേസോ ആർബിട്രേഷനോ ഉണ്ടെങ്കിൽ അതും ആണ് സാധാരണ തെളിവ്.
ഡിമാൻഡ് നോട്ടീസ് അയയ്ക്കാതെ ഒരു ഓപ്പറേഷണൽ ക്രെഡിറ്റർക്ക് വകുപ്പ് 9 പ്രകാരം ഫയൽ ചെയ്യാനാകുമോ?
ഇല്ല. വകുപ്പ് 8 പ്രകാരമുള്ള ഡിമാൻഡ് നോട്ടീസോ ഇൻവോയ്സോ നൽകി പത്തു ദിവസം കഴിഞ്ഞ ശേഷം മാത്രമേ വകുപ്പ് 9(1) അപേക്ഷ അനുവദിക്കുന്നുള്ളൂ; നോട്ടീസ് നൽകിയിട്ടില്ലാത്തിടത്ത് ട്രൈബ്യൂണൽ അപേക്ഷ തള്ളുന്നു. നോട്ടീസ് ഫോം 3-ൽ ആയിരിക്കണം, അല്ലെങ്കിൽ ഫോം 4-ലെ നോട്ടീസ് സഹിതമുള്ള ഇൻവോയ്സ്; ചട്ടം 5 വ്യവസ്ഥ ചെയ്യുന്നതുപോലെ രജിസ്റ്റേർഡ് ഓഫീസിലോ ഒരു ഡയറക്ടർക്കോ പ്രധാന മാനേജീരിയൽ വ്യക്തിക്കോ ഇമെയിൽ വഴിയോ എത്തിക്കണം. 26/05/2026 മുതൽ, ഫയൽ ചെയ്യുന്നതിനു മുമ്പ് ക്രെഡിറ്റർ തന്റെ സാമ്പത്തിക വിവരങ്ങൾ ഒരു ഇൻഫർമേഷൻ യൂട്ടിലിറ്റിക്ക് സമർപ്പിക്കുകയും വേണം.
NCLT-യിലെ ഇൻസോൾവൻസി അപേക്ഷയ്ക്കുള്ള കോർട്ട് ഫീ എത്ര?
ഇൻസോൾവൻസി ആൻഡ് ബാങ്ക്റപ്റ്റ്സി (അഡ്ജുഡിക്കേറ്റിംഗ് അതോറിറ്റിക്കുള്ള അപേക്ഷ) ചട്ടങ്ങൾ, 2016 (Insolvency and Bankruptcy (Application to Adjudicating Authority) Rules, 2016)-ന്റെ ഷെഡ്യൂൾ നിശ്ചയിക്കുന്നത്: ഒറ്റയ്ക്കോ കൂട്ടായോ ഫിനാൻഷ്യൽ ക്രെഡിറ്റർ നൽകുന്ന അപേക്ഷയ്ക്ക് 25,000 രൂപ, ഓപ്പറേഷണൽ ക്രെഡിറ്റർ നൽകുന്ന അപേക്ഷയ്ക്ക് 2,000 രൂപ, കമ്പനി തന്നെ നൽകുന്ന അപേക്ഷയ്ക്ക് 25,000 രൂപ. മറ്റു ചെലവുകൾ പിന്നീടാണ് വരിക: അപേക്ഷകൻ വഹിക്കുകയും ക്രെഡിറ്റർമാരുടെ കമ്മിറ്റി തിരികെ നൽകിയേക്കാവുന്നതുമായ പൊതു അറിയിപ്പിന്റെ ചെലവുകൾ, ഇൻസോൾവൻസി പ്രൊഫഷണലിന്റെ ഫീസ് തുടങ്ങിയവ.
ഒരു കമ്പനിക്ക് സ്വന്തം ഇൻസോൾവൻസിക്കായി ഫയൽ ചെയ്യാനാകുമോ, പിന്നീട് അത് നടത്തുന്നത് ആര്?
ആകും. കമ്പനി വീഴ്ച വരുത്തിക്കഴിഞ്ഞാൽ, ഓഹരിയുടമകളുടെ സ്പെഷ്യൽ റെസല്യൂഷനോ പങ്കാളികളിൽ നാലിൽ മൂന്നു പേരുടെ പ്രമേയമോ സഹിതം, വകുപ്പ് 10 പ്രകാരം ഒരു കോർപ്പറേറ്റ് അപേക്ഷകന് അപേക്ഷിക്കാം. 26/05/2026 മുതൽ കമ്പനി സ്വന്തം ഇടക്കാല റെസല്യൂഷൻ പ്രൊഫഷണലിനെ നിർദ്ദേശിക്കുന്നില്ല; ഒരാളെ ശുപാർശ ചെയ്യാൻ ട്രൈബ്യൂണൽ IBBI-യോട് ആവശ്യപ്പെടുന്നു. അപേക്ഷ സ്വീകരിക്കുന്നതോടെ ബോർഡിന്റെ അധികാരങ്ങൾ സസ്പെൻഡ് ചെയ്യപ്പെടുകയും ഇടക്കാല റെസല്യൂഷൻ പ്രൊഫഷണൽ കമ്പനി നടത്തുകയും ചെയ്യുന്നു; തുടർന്ന് ക്രെഡിറ്റർമാരുടെ കമ്മിറ്റി നിയമിക്കുന്ന റെസല്യൂഷൻ പ്രൊഫഷണൽ.
മൊറട്ടോറിയം ഡയറക്ടർമാരെയും ജാമ്യക്കാരെയും സംരക്ഷിക്കുമോ?
ഇല്ല. വകുപ്പ് 14 പ്രകാരമുള്ള മൊറട്ടോറിയം കോർപ്പറേറ്റ് ഡെറ്ററെയും അതിന്റെ ആസ്തികളെയുമാണ് സംരക്ഷിക്കുന്നത്. കമ്പനിക്കുള്ള ഗ്യാരന്റി കരാറിലെ ജാമ്യക്കാരന് (surety) അത് ബാധകമല്ലെന്ന് വകുപ്പ് 14(3)(b) പറയുന്നു; അതിനാൽ വ്യക്തിഗത ഗ്യാരന്റി നൽകിയ ഡയറക്ടർക്കോ പ്രൊമോട്ടർക്കോ എതിരെ, ആ വ്യക്തിക്കെതിരായ ഇൻസോൾവൻസി നടപടികളിലൂടെ ഉൾപ്പെടെ, ബാങ്കിന് തുടർന്നും നീങ്ങാം. എന്നാൽ 26/05/2026 മുതൽ, മൊറട്ടോറിയം നിലനിൽക്കുന്നിടത്തോളം ഗ്യാരന്റിയുടെ അടിസ്ഥാനത്തിൽ ജാമ്യക്കാരന് കമ്പനിക്കെതിരെ കേസ് കൊടുക്കാനാവില്ല. ഡയറക്ടർമാർക്കെതിരെ അവരുടെ വ്യക്തിപരമായ നിലയിലുള്ള നടപടികളും മൊറട്ടോറിയത്തിനു പുറത്താണ്.
NCLT സ്വീകരിച്ച ശേഷം ഒരു ഇൻസോൾവൻസി അപേക്ഷ പിൻവലിക്കാനാകുമോ?
ഇടുങ്ങിയ പരിധികൾക്കുള്ളിൽ മാത്രം. 26/05/2026 മുതൽ പ്രാബല്യത്തിലുള്ള, പകരം ചേർത്ത വകുപ്പ് 12A പ്രകാരം, ക്രെഡിറ്റർമാരുടെ കമ്മിറ്റിയുടെ വോട്ടിംഗ് വിഹിതത്തിന്റെ 90% അംഗീകാരത്തോടെ റെസല്യൂഷൻ പ്രൊഫഷണലാണ് പിൻവലിക്കലിന് അപേക്ഷിക്കുന്നത്. കമ്മിറ്റി രൂപീകരിക്കുന്നതിനു മുമ്പും റെസല്യൂഷൻ പ്ലാനുകൾക്കായുള്ള ആദ്യ ക്ഷണം പുറപ്പെടുവിച്ച ശേഷവും പിൻവലിക്കൽ വിലക്കപ്പെട്ടിരിക്കുന്നു; ട്രൈബ്യൂണൽ 30 ദിവസത്തിനകം തീരുമാനിക്കണം. അപേക്ഷ സ്വീകരിക്കുന്നതിനു മുമ്പാണെങ്കിൽ, 2016-ലെ ചട്ടങ്ങളിലെ ചട്ടം 8 പ്രകാരം ട്രൈബ്യൂണലിന്റെ അനുമതിയോടെ അപേക്ഷകന് പിൻവലിക്കാം.
ഈ ഉത്തരങ്ങൾ വിജ്ഞാനപരമായ സംഗ്രഹങ്ങളാണ്; ഏതെങ്കിലും വ്യക്തിഗത കേസിനെക്കുറിച്ചുള്ള നിയമോപദേശമല്ല.
ഗൗരവമുള്ള ചോദ്യത്തിന് വേണ്ടത് വായിച്ചു പഠിച്ച ബ്രീഫ് ആണ്.
കോൺഫറൻസുകൾ മുൻകൂട്ടി നിശ്ചയിച്ച സമയത്ത്, G-46, Basement, Greater Kailash III, New Delhi എന്ന വിലാസത്തിലാണ്. കത്തിടപാടുകൾ പ്രിൻസിപ്പൽ തന്നെ വായിക്കുന്നു.
ബാർ കൗൺസിൽ ഓഫ് ഇന്ത്യ ചട്ടങ്ങൾ അനുവദിക്കുന്ന പ്രകാരം, Lokesh Bhardwaj Law Offices-ന്റെ ജോലിയെക്കുറിച്ചുള്ള പൊതുവിവരങ്ങളാണ് ഈ പേജ് നൽകുന്നത്. ഇത് നിയമോപദേശമല്ല; ഇത് അഭിഭാഷക-കക്ഷി ബന്ധം സൃഷ്ടിക്കുന്നുമില്ല. രേഖാമൂലം സമ്മതിച്ച എൻഗേജ്മെന്റിന്റെ അടിസ്ഥാനത്തിൽ മാത്രമേ LBLO ഒരു വിഷയത്തിൽ പ്രവർത്തിക്കൂ.
16/11/2026-ലെ നിയമസ്ഥിതി പ്രകാരം.