
NCLT-യിലും NCLAT-യിലും ഇൻസോൾവൻസി: ക്രെഡിറ്റർമാർ, പ്രൊമോട്ടർമാർ, ബിഡർമാർ
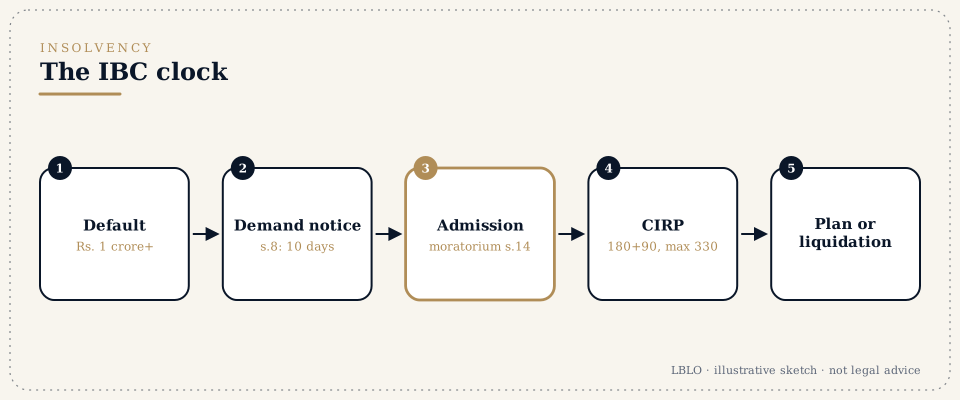
ഒരു കമ്പനി Rs. 1 കോടിയോ അതിലധികമോ ഉള്ള കടത്തിൽ വീഴ്ച വരുത്തുമ്പോൾ, കോർപ്പറേറ്റ് ഇൻസോൾവൻസി റെസലൂഷൻ പ്രോസസ് (CIRP) തുടങ്ങാൻ ഒരു ക്രെഡിറ്റർക്ക് നാഷണൽ കമ്പനി ലോ ട്രൈബ്യൂണലിൽ (NCLT) അപേക്ഷിക്കാം.
ചുരുക്കത്തിൽ
- ഇത് എന്താണ്. ഒരു കമ്പനി Rs. 1 കോടിയോ അതിലധികമോ ഉള്ള കടത്തിൽ വീഴ്ച വരുത്തുമ്പോൾ, കോർപ്പറേറ്റ് ഇൻസോൾവൻസി റെസലൂഷൻ പ്രോസസ് (CIRP) തുടങ്ങാൻ ഒരു ക്രെഡിറ്റർക്ക് നാഷണൽ കമ്പനി ലോ ട്രൈബ്യൂണലിൽ (NCLT) അപേക്ഷിക്കാം.
- രണ്ടു തരം ക്രെഡിറ്റർമാർ:
- ഫിനാൻഷ്യൽ ക്രെഡിറ്റർമാർക്ക് (ബാങ്കുകൾ, വായ്പാദാതാക്കൾ, ബോണ്ട് ഉടമകൾ) വീഴ്ച ഉണ്ടായാൽ നേരിട്ട് അപേക്ഷിക്കാം.
- ഓപ്പറേഷണൽ ക്രെഡിറ്റർമാർ (സപ്ലയർമാർ, സേവനദാതാക്കൾ, ജീവനക്കാർ) ആദ്യം ഡിമാൻഡ് നോട്ടീസ് അയയ്ക്കണം. 10 ദിവസത്തിനകം കമ്പനി പണം നൽകുകയോ നിലവിലുള്ള യഥാർഥ തർക്കം ഉന്നയിക്കുകയോ ചെയ്യുന്നില്ലെങ്കിൽ, അവർക്ക് അപേക്ഷിക്കാം.
- അപേക്ഷ സ്വീകരിക്കുമ്പോൾ:
- ഒരു മൊറട്ടോറിയം തുടങ്ങുന്നു: കമ്പനിക്കെതിരായ വ്യവഹാരങ്ങൾ, ഈടാക്കൽ, നടപ്പാക്കൽ എന്നിവ നിൽക്കുന്നു;
- ഒരു ഇടക്കാല റെസലൂഷൻ പ്രൊഫഷണൽ മാനേജ്മെന്റ് ഏറ്റെടുക്കുന്നു;
- ക്രെഡിറ്റർമാരുടെ കമ്മിറ്റി കമ്പനിയുടെ ഭാവി തീരുമാനിക്കുന്നു.
- സമയപരിധി. നടപടിക്രമം 180 ദിവസത്തിനകം പൂർത്തിയാക്കണം; 90 ദിവസം കൂടി നീട്ടാം; വ്യവഹാരത്തിൽ ചെലവഴിച്ച സമയം ഉൾപ്പെടെ 330 ദിവസമാണ് പരമാവധി പരിധി. ഒരു റെസലൂഷൻ പ്ലാനും അംഗീകരിക്കപ്പെടുന്നില്ലെങ്കിൽ കമ്പനി ലിക്വിഡേഷനിലേക്കു പോകുന്നു.
- അപ്പീൽ. NCLT-യുടെ ഉത്തരവുകൾക്കെതിരെ NCLAT-യിലും തുടർന്ന് സുപ്രീം കോടതിയിലും അപ്പീൽ നൽകാം.
- ഇത് ആരെ ബാധിക്കുന്നു:
- ഹർജികളും ക്ലെയിമുകളും ഫയൽ ചെയ്യുന്ന ക്രെഡിറ്റർമാർ;
- ഹർജികളെ പ്രതിരോധിക്കുന്ന കമ്പനികളും പ്രൊമോട്ടർമാരും;
- റെസലൂഷൻ അപേക്ഷകർ (ബിഡർമാർ).
- തയ്യാറാക്കി വെക്കുക:
- വായ്പ അല്ലെങ്കിൽ സപ്ലൈ കരാറുകൾ;
- ഇൻവോയ്സുകളും ലെഡ്ജറുകളും;
- ഡിമാൻഡ് നോട്ടീസും മറുപടിയും;
- വീഴ്ചയുടെ തെളിവ്;
- പ്രതിരോധത്തിന്, നോട്ടീസിനു മുമ്പേ നിലനിന്നിരുന്ന തർക്കത്തിന്റെ തെളിവ്.
നിങ്ങൾ കേൾക്കാനിടയുള്ള പദങ്ങൾ
- കോർപ്പറേറ്റ് ഡെറ്റർ, ഫിനാൻഷ്യൽ ക്രെഡിറ്റർ, ഓപ്പറേഷണൽ ക്രെഡിറ്റർ (Corporate debtor, financial creditor, operational creditor)
- കമ്പനി, അതിനു വായ്പ നൽകിയവർ, അതിന്റെ സപ്ലയർമാരോ ജീവനക്കാരോ.
- വീഴ്ചയുടെ പരിധി (Default threshold)
- നടപടിക്രമം തുടങ്ങാനുള്ള ഏറ്റവും കുറഞ്ഞ വീഴ്ചത്തുക, Rs. 1 കോടി.
- വകുപ്പ് 8 പ്രകാരമുള്ള ഡിമാൻഡ് നോട്ടീസ് (Section 8 demand notice)
- ഓപ്പറേഷണൽ ക്രെഡിറ്ററുടെ നോട്ടീസ്. പണം അടയ്ക്കാനോ മുമ്പേ നിലവിലുള്ള തർക്കം കാണിക്കാനോ കടക്കാരന് 10 ദിവസമുണ്ട്.
- അപേക്ഷ സ്വീകരിക്കൽ, മൊറട്ടോറിയം (Admission, moratorium) (വകുപ്പ് 14)
- നടപടിക്രമത്തിന്റെ തുടക്കവും, കേസുകൾക്കും തുക ഈടാക്കലിനുമുള്ള മരവിപ്പും.
- IRP, RP
- ഇന്ററിം റെസലൂഷൻ പ്രൊഫഷണലും റെസലൂഷൻ പ്രൊഫഷണലും; നടപടിക്രമം നടക്കുമ്പോൾ ഇവരാണ് കമ്പനി നടത്തുന്നത്.
- ക്രെഡിറ്റർമാരുടെ കമ്മിറ്റി (Committee of Creditors) (CoC)
- പ്ലാനിൽ വോട്ട് ചെയ്യുന്ന ഫിനാൻഷ്യൽ ക്രെഡിറ്റർമാർ.
- റെസലൂഷൻ പ്ലാനും റെസലൂഷൻ അപേക്ഷകനും (Resolution plan and resolution applicant)
- കമ്പനിയെ പുനരുജ്ജീവിപ്പിക്കാനുള്ള ബിഡും ബിഡ് നൽകുന്നയാളും.
- 180 ദിവസവും 90 ദിവസവും, 330 ദിവസം
- നടപടിക്രമത്തിന്റെ സമയക്രമവും അതിന്റെ പുറം പരിധിയും.
- ലിക്വിഡേഷൻ (Liquidation)
- ഒരു പ്ലാനും അംഗീകരിക്കപ്പെടുന്നില്ലെങ്കിൽ ആസ്തികളുടെ വിൽപന.
വിശദമായി
ഘട്ടം 1: IBC ആണോ ശരിയായ വഴി?
- പരിധി. ഏറ്റവും കുറഞ്ഞ വീഴ്ചത്തുക Rs. 1 കോടിയാണ്.
- IBC എന്തിനുള്ളതാണ്. അതൊരു പരിഹാര നടപടിക്രമമാണ്, പണം ഈടാക്കാനുള്ള വ്യവഹാരമല്ല. ഒരു കമ്പനിയുടെ കാര്യത്തിൽ അപേക്ഷ സ്വീകരിച്ചു കഴിഞ്ഞാൽ, എല്ലാ ക്രെഡിറ്റർമാരെയും അതു ബാധിക്കുന്നു.
- ബദലുകൾ. പണം മാത്രം ആവശ്യമുള്ള ഒരു ക്രെഡിറ്റർക്ക് വാണിജ്യ വ്യവഹാരമോ ആർബിട്രേഷനോ ആയിരിക്കും കൂടുതൽ നല്ലത്. കമ്പനിക്ക് യഥാർഥത്തിൽ പണം നൽകാൻ കഴിവില്ലാത്തിടത്തോ, വിശ്വസനീയമായ ഒരു ഹർജി ഒത്തുതീർപ്പിലേക്കു നയിക്കാൻ സാധ്യതയുള്ളിടത്തോ ആണ് ഇൻസോൾവൻസി ശരിയായ ഉപകരണം.
ഘട്ടം 2: അപേക്ഷ
- ഫിനാൻഷ്യൽ ക്രെഡിറ്റർ (വകുപ്പ് 7). ഫിനാൻഷ്യൽ കടത്തിന്റെയും വീഴ്ചയുടെയും തെളിവ്, ലഭ്യമായിടത്ത് വീഴ്ചയുടെ രേഖ സഹിതം, ഫയൽ ചെയ്യുന്നു.
- ഓപ്പറേഷണൽ ക്രെഡിറ്റർ (വകുപ്പുകൾ 8, 9).
- ഡിമാൻഡ് നോട്ടീസോ ഇൻവോയ്സോ നൽകുന്നു.
- പണം നൽകാനോ നിലവിലുള്ള തർക്കം ചൂണ്ടിക്കാട്ടാനോ കമ്പനിക്ക് 10 ദിവസമുണ്ട്.
- രണ്ടും ചെയ്യുന്നില്ലെങ്കിൽ, അപേക്ഷ ഫയൽ ചെയ്യുന്നു.
ഘട്ടം 3: പ്രതിരോധം
| ഹർജി | സാധാരണ ഉയരുന്ന പ്രതിരോധങ്ങൾ |
|---|---|
| ഓപ്പറേഷണൽ ക്രെഡിറ്റർ | ഡിമാൻഡ് നോട്ടീസിനു മുമ്പേ നിലനിന്നിരുന്ന യഥാർഥ തർക്കം; ഉദാഹരണത്തിന് ഗുണനിലവാരം, കുറഞ്ഞ സപ്ലൈ, അല്ലെങ്കിൽ സെറ്റ്-ഓഫ് സംബന്ധിച്ചത്. അത്തരമൊരു തർക്കം കാണിച്ചാൽ NCLT അപേക്ഷ നിരസിക്കുന്നു |
| ഫിനാൻഷ്യൽ ക്രെഡിറ്റർ | ഫിനാൻഷ്യൽ കടം ഉണ്ടോ എന്നുതന്നെ, വീഴ്ച സംഭവിച്ചിട്ടുണ്ടോ, കാലഹരണം |
അപേക്ഷ സ്വീകരിക്കുന്നതിനു മുമ്പുള്ള ഒത്തുതീർപ്പിലൂടെയും ഏതു തരം ഹർജിയെയും നേരിടാം.
ഘട്ടം 4: അപേക്ഷ സ്വീകരിച്ച ശേഷം
- മൊറട്ടോറിയം പ്രാബല്യത്തിൽ വരുന്നു.
- ഒരു പൊതു അറിയിപ്പ് ക്ലെയിമുകൾ ക്ഷണിക്കുന്നു.
- ക്രെഡിറ്റർമാരുടെ കമ്മിറ്റി രൂപീകരിക്കുന്നു.
- റെസലൂഷൻ പ്രൊഫഷണൽ റെസലൂഷൻ പ്ലാനുകൾ ക്ഷണിക്കുന്നു.
കോഡിന്റെ വകുപ്പ് 29A-യിലെ യോഗ്യതാ നിയമങ്ങൾ പ്രകാരം പ്രൊമോട്ടർമാർക്ക് ബിഡ് ചെയ്യുന്നതിൽ വിലക്കുണ്ടാകാം; ഇതു നേരത്തേ പരിശോധിക്കണം.
ഘട്ടം 5: ക്ലെയിമുകളും റെസലൂഷൻ പ്ലാനുകളും
ക്രെഡിറ്റർമാർ സമയത്ത്, അനുബന്ധ രേഖകൾ സഹിതം, ക്ലെയിമുകൾ ഫയൽ ചെയ്യണം. റെസലൂഷൻ അപേക്ഷകർ യോഗ്യതാ ഉപാധികൾ പാലിക്കുകയും കമ്മിറ്റി വിലയിരുത്തുന്ന പ്ലാനുകൾ സമർപ്പിക്കുകയും വേണം. ക്ലെയിമുകൾ സ്വീകരിക്കുന്നതിനെയും പ്ലാൻ അംഗീകാരത്തെയും സംബന്ധിച്ച തർക്കങ്ങൾ NCLT-യിലേക്കു പോകുന്നു.
ഘട്ടം 6: അപ്പീൽ
കോഡ് അനുവദിക്കുന്ന സമയത്തിനകം NCLT ഉത്തരവുകൾക്കെതിരെ NCLAT-യിലും, അവിടെ നിന്ന് നിയമപ്രശ്നങ്ങളിൽ സുപ്രീം കോടതിയിലും അപ്പീൽ നൽകാം.
സാധാരണ സംഭവിക്കുന്ന പിഴവുകൾ
- ഓപ്പറേഷണൽ ക്രെഡിറ്റർമാർക്ക്:
- ന്യൂനതയുള്ള ഡിമാൻഡ് നോട്ടീസ് അയയ്ക്കൽ;
- വ്യക്തമായ മുൻ തർക്കമുള്ളപ്പോൾ ഫയൽ ചെയ്യൽ.
- കമ്പനികൾക്ക്:
- നോട്ടീസ് ലഭിച്ച ശേഷം മാത്രം ആദ്യമായി തർക്കം ഉന്നയിക്കൽ;
- നോട്ടീസ് പൂർണമായി അവഗണിക്കൽ.
- അപേക്ഷ സ്വീകരിച്ച ശേഷം ക്രെഡിറ്റർമാർക്ക്: വൈകിയോ അനുബന്ധ രേഖകളില്ലാതെയോ ക്ലെയിമുകൾ ഫയൽ ചെയ്യൽ.
- പ്രൊമോട്ടർമാർക്ക്: ബിഡ് ചെയ്യാനുള്ള യോഗ്യത സമയത്ത് പരിശോധിക്കാതിരിക്കൽ.
LBLO ഇൻസോൾവൻസി വിഷയങ്ങൾ കൈകാര്യം ചെയ്യുന്ന വിധം
- ഫയൽ ചെയ്യുന്നതിനു മുമ്പ്, ഹർജിയുടെ ബലവും ബദലുകളും (വ്യവഹാരം, ആർബിട്രേഷൻ, ഒത്തുതീർപ്പ്) വിലയിരുത്തുന്നു.
- പ്രതിരോധത്തിൽ, മുൻ തർക്കത്തിന്റെ രേഖ ആദ്യം സമാഹരിക്കുന്നു; കാരണം പലപ്പോഴും അതാണ് അപേക്ഷ സ്വീകരിക്കണോ എന്നു തീരുമാനിക്കുന്നത്.
- അപേക്ഷ സ്വീകരിച്ച ശേഷം, ക്ലെയിമുകൾ, എതിർപ്പുകൾ, അപ്പീലുകൾ എന്നിവ കോഡിന്റെ സമയക്രമങ്ങളുമായി ഒത്തുനോക്കി പിന്തുടരുന്നു.
ആളുകൾ ചോദിക്കുന്ന ചോദ്യങ്ങൾ
ഒരു സപ്ലയർ ഞങ്ങൾക്ക് IBC ഡിമാൻഡ് നോട്ടീസ് അയച്ചിട്ടുണ്ട്. ഞങ്ങൾ എന്തു ചെയ്യണം?
10 ദിവസത്തിനകം മറുപടി നൽകുക. നോട്ടീസിനു മുമ്പേ നിലനിന്നിരുന്ന യഥാർഥ തർക്കമുണ്ടെങ്കിൽ, രേഖകൾ സഹിതം അതു വ്യക്തമാക്കുക. മൗനം അപേക്ഷ സ്വീകരിക്കുന്നതിലേക്ക് (admission) നയിക്കാം.
ഹർജി ഫയൽ ചെയ്ത ശേഷം ഒത്തുതീർപ്പാക്കാമോ?
ആകാം. അപേക്ഷ സ്വീകരിക്കുന്നതിനു മുമ്പ് ഒത്തുതീർപ്പ് സാധ്യമാണ്. സ്വീകരിച്ച ശേഷം, പിൻവലിക്കാൻ കോഡ് (IBC) ആവശ്യപ്പെടുന്ന അംഗീകാരം വേണം.
അപേക്ഷ സ്വീകരിച്ചാൽ കമ്പനി അടച്ചുപൂട്ടുമെന്നാണോ?
അല്ല. ക്രെഡിറ്റർമാർ അംഗീകരിക്കുന്ന ഒരു പ്ലാനിലൂടെയുള്ള പരിഹാരമാണ് (resolution) ലക്ഷ്യം. സമയത്തിനകം ഒരു പ്ലാനും അംഗീകരിക്കപ്പെടാതിരിക്കുകയോ, പ്ലാൻ നിരസിക്കപ്പെടുകയോ, ലിക്വിഡേറ്റ് ചെയ്യാൻ കമ്മിറ്റി ഓഫ് ക്രെഡിറ്റേഴ്സ് പ്രമേയം പാസാക്കുകയോ ചെയ്താൽ ലിക്വിഡേഷനിലേക്കു പോകുന്നു.
ഈ ഉത്തരങ്ങൾ വിജ്ഞാനപരമായ സംഗ്രഹങ്ങളാണ്; ഏതെങ്കിലും വ്യക്തിഗത കേസിനെക്കുറിച്ചുള്ള നിയമോപദേശമല്ല.
ഗൗരവമുള്ള ചോദ്യത്തിന് വേണ്ടത് വായിച്ചു പഠിച്ച ബ്രീഫ് ആണ്.
കോൺഫറൻസുകൾ മുൻകൂട്ടി നിശ്ചയിച്ച സമയത്ത്, G-46, Basement, Greater Kailash III, New Delhi എന്ന വിലാസത്തിലാണ്. കത്തിടപാടുകൾ പ്രിൻസിപ്പൽ തന്നെ വായിക്കുന്നു.
ബാർ കൗൺസിൽ ഓഫ് ഇന്ത്യ ചട്ടങ്ങൾ അനുവദിക്കുന്ന പ്രകാരം, Lokesh Bhardwaj Law Offices-ന്റെ ജോലിയെക്കുറിച്ചുള്ള പൊതുവിവരമാണ് ഈ പേജ് നൽകുന്നത്. ഇത് നിയമോപദേശമല്ല; ഇത് അഭിഭാഷക-കക്ഷി ബന്ധം സൃഷ്ടിക്കുന്നുമില്ല. രേഖാമൂലം അംഗീകരിച്ച എൻഗേജ്മെന്റിന്റെ അടിസ്ഥാനത്തിൽ മാത്രമേ LBLO ഒരു വിഷയത്തിൽ പ്രവർത്തിക്കൂ.
അവസാനം പരിശോധിച്ചത്: 14/11/2026. Lokesh Bhardwaj Law Offices.
14/11/2026-ലെ നിയമസ്ഥിതി.