
Insolvência perante o NCLT e o NCLAT: credores, promotores e licitantes
Quando uma sociedade falta ao pagamento de uma dívida de Rs. 1 crore ou mais, um credor pode requerer ao Tribunal Nacional de Direito das Sociedades (National Company Law Tribunal, NCLT) a abertura de um processo de resolução da insolvência societária (corporate insolvency resolution process, CIRP).
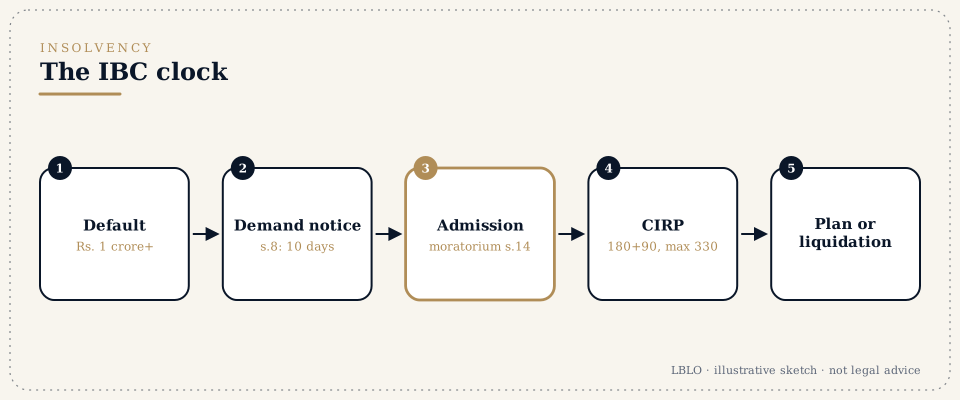
Em resumo
- O que é. Quando uma sociedade falta ao pagamento de uma dívida de Rs. 1 crore ou mais, um credor pode requerer ao Tribunal Nacional de Direito das Sociedades (National Company Law Tribunal, NCLT) a abertura de um processo de resolução da insolvência societária (corporate insolvency resolution process, CIRP), ao abrigo do Código da Insolvência e Falência, 2016 (Insolvency and Bankruptcy Code, 2016, IBC).
- Há dois tipos de credor:
- Os credores financeiros (bancos, mutuantes, obrigacionistas) podem apresentar o pedido diretamente, logo que haja incumprimento.
- Os credores operacionais (fornecedores, prestadores de serviços, trabalhadores) têm primeiro de enviar uma notificação de pagamento. Se a sociedade não pagar, nem invocar um litígio genuíno já existente, no prazo de 10 dias, podem apresentar o pedido.
- Com a admissão:
- começa uma moratória: as ações, a cobrança e a execução contra a sociedade ficam suspensas;
- um profissional de resolução provisório (interim resolution professional) assume a gestão;
- a comissão de credores (committee of creditors) decide o futuro da sociedade.
- Prazo. O processo deve ser concluído em 180 dias, prorrogáveis por 90 dias, com um limite máximo de 330 dias, incluindo o tempo gasto em litígios. Se nenhum plano de resolução for aprovado, a sociedade entra em liquidação.
- Recurso. As decisões do NCLT são recorríveis para o NCLAT e, depois, para o Supremo Tribunal (Supreme Court).
- A quem diz respeito:
- credores que apresentam pedidos e reclamações de créditos;
- sociedades e promotores que se defendem de pedidos;
- proponentes de planos de resolução (licitantes).
- Tenha à mão:
- os contratos de empréstimo ou de fornecimento;
- as faturas e os extratos contabilísticos;
- a notificação de pagamento e a resposta;
- a prova do incumprimento;
- para a defesa, a prova de um litígio que já existia antes da notificação.
Termos que vai ouvir
- Devedor societário, credor financeiro, credor operacional (corporate debtor, financial creditor, operational creditor)
- a sociedade, os seus financiadores e os seus fornecedores ou trabalhadores.
- Limiar de incumprimento (default threshold)
- o incumprimento mínimo para iniciar o processo, Rs. 1 crore.
- Notificação de pagamento da Secção 8 (Section 8 demand notice)
- a notificação do credor operacional. O devedor tem 10 dias para pagar ou demonstrar um litígio preexistente.
- Admissão, moratória (Secção 14) (admission, moratorium)
- o início do processo e o congelamento das ações e da cobrança.
- IRP e RP
- o administrador provisório de insolvência (interim resolution professional) e o administrador de insolvência (resolution professional), que gerem a sociedade durante o processo.
- Comité de Credores (Committee of Creditors, CoC)
- os credores financeiros que votam o plano.
- Plano de resolução e candidato à resolução (resolution plan and resolution applicant)
- a proposta para recuperar a sociedade e o proponente.
- 180 mais 90 dias, 330 dias
- o calendário do processo e o seu limite máximo.
- Liquidação (liquidation)
- a venda dos bens se nenhum plano for aprovado.
Em pormenor
Passo 1: O IBC é a via certa?
- Limiar. O incumprimento mínimo é de Rs. 1 crore.
- Para que serve o IBC. É um processo de resolução, não uma ação de cobrança. Admitida a sociedade, todos os credores são afetados.
- As alternativas. Um credor que só quer ser pago pode sair-se melhor com uma ação comercial ou com uma arbitragem. A insolvência é o instrumento adequado quando a sociedade está realmente impossibilitada de pagar, ou quando um pedido credível tem boas probabilidades de levar a um acordo.
Passo 2: O pedido
- Credor financeiro (Secção 7). Apresenta-se a prova da dívida financeira e do incumprimento, com o registo do incumprimento, quando exista.
- Credor operacional (Secções 8 e 9).
- É entregue uma notificação de pagamento ou uma fatura.
- A sociedade tem 10 dias para pagar ou para indicar um litígio já existente.
- Se não fizer nem uma coisa nem outra, o pedido é apresentado.
Passo 3: A defesa
| Pedido | Defesas que surgem com frequência |
|---|---|
| Credor operacional | Um litígio real que já existia antes da notificação de pagamento, por exemplo sobre a qualidade, entregas em falta ou compensação. O NCLT rejeita o pedido quando esse litígio é demonstrado |
| Credor financeiro | Se existe de todo uma dívida financeira, se ocorreu incumprimento, e a prescrição |
Qualquer dos dois tipos de pedido pode também terminar por acordo antes da admissão.
Passo 4: Depois da admissão
- A moratória produz efeitos.
- Um anúncio público convida à reclamação de créditos.
- É constituída a comissão de credores.
- O profissional de resolução (resolution professional) convida à apresentação de planos de resolução.
Os promotores podem estar impedidos de licitar pelas regras de elegibilidade da Secção 29A do Código, que têm de ser verificadas cedo.
Passo 5: Reclamações de créditos e planos de resolução
Os credores têm de reclamar os seus créditos a tempo e com os documentos de suporte. Os proponentes de planos de resolução têm de cumprir as condições de elegibilidade e apresentar planos que a comissão avalia. Os litígios sobre a admissão dos créditos e sobre a aprovação do plano vão ao NCLT.
Passo 6: Recurso
As decisões do NCLT são recorríveis para o NCLAT no prazo que o Código permite e, daí, para o Supremo Tribunal em questões de direito.
Erros comuns
- Dos credores operacionais:
- enviar uma notificação de pagamento com vícios;
- apresentar o pedido quando existe um litígio anterior evidente.
- Das sociedades:
- invocar um litígio pela primeira vez só depois de chegar a notificação;
- ignorar por completo a notificação.
- Dos credores, depois da admissão: reclamar os créditos fora de prazo ou sem documentos de suporte.
- Dos promotores: não verificar a tempo a elegibilidade para licitar.
Como a LBLO trata os assuntos de insolvência
- Antes do pedido, avaliam-se a solidez do pedido e as alternativas (ação, arbitragem, acordo).
- Na defesa, reúne-se primeiro o registo do litígio anterior, porque muitas vezes é ele que decide a admissão.
- Depois da admissão, as reclamações de créditos, as oposições e os recursos são acompanhados à luz dos prazos do Código.
Perguntas que as pessoas fazem
Um fornecedor enviou-nos uma notificação de pagamento (demand notice) ao abrigo do IBC. O que devemos fazer?
Responda no prazo de 10 dias. Se existir um litígio genuíno anterior à notificação, exponha-o com documentos. O silêncio pode levar à admissão do pedido.
Podemos chegar a acordo depois de apresentado o pedido?
Sim. O acordo é possível antes da admissão. Depois da admissão, a desistência exige a aprovação que o Código impõe.
A admissão significa que a sociedade vai ser encerrada?
Não. O objetivo é a recuperação através de um plano aprovado pelos credores. A liquidação só se segue se nenhum plano for aprovado.
Estas respostas são resumos de caráter educativo; não constituem aconselhamento jurídico sobre qualquer caso individual.
Uma questão séria merece um dossiê lido.
As reuniões realizam-se mediante marcação em G-46, Basement, Greater Kailash III, New Delhi. O advogado principal lê a correspondência.
Esta página dá informação geral sobre o trabalho de Lokesh Bhardwaj Law Offices, conforme permitido pelas Regras do Bar Council of India (Bar Council of India Rules). Não constitui aconselhamento jurídico e não cria uma relação advogado-cliente. A LBLO só atua num assunto com base num mandato acordado por escrito.
Última revisão: 14/11/2026. Lokesh Bhardwaj Law Offices.
Direito em vigor em 14/11/2026.