
Insolvenz vor NCLT und NCLAT: Gläubiger, Promoter und Bieter
Gerät eine Gesellschaft mit einer Schuld von Rs. 1 crore oder mehr in Verzug, kann ein Gläubiger beim National Company Law Tribunal (NCLT) die Einleitung eines Insolvenz- und Sanierungsverfahrens für Gesellschaften (corporate insolvency resolution process, CIRP) beantragen.
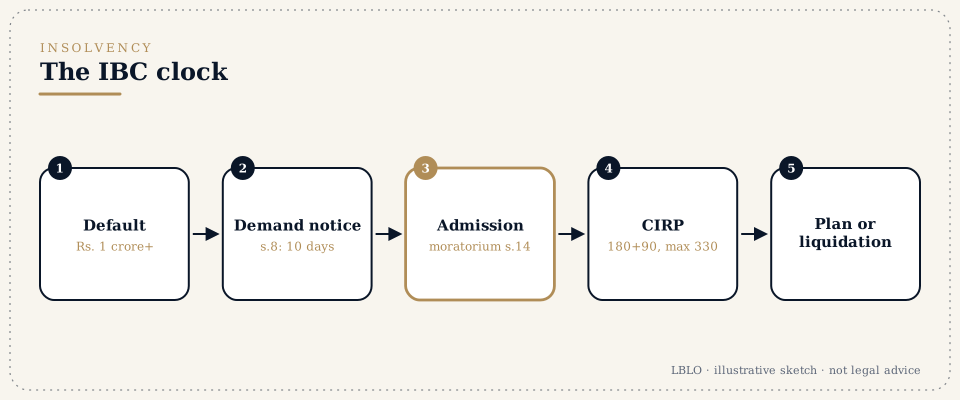
Kurz gefasst
- Worum es geht. Gerät eine Gesellschaft mit einer Schuld von Rs. 1 crore oder mehr in Verzug, kann ein Gläubiger beim National Company Law Tribunal (NCLT) die Einleitung eines Insolvenz- und Sanierungsverfahrens für Gesellschaften (CIRP) beantragen.
- Zwei Arten von Gläubigern:
- Finanzielle Gläubiger (Banken, Darlehensgeber, Anleiheinhaber) können bei Verzug unmittelbar den Antrag stellen.
- Operative Gläubiger (Lieferanten, Dienstleister, Beschäftigte) müssen zuerst eine Zahlungsaufforderung senden. Zahlt die Gesellschaft nicht binnen 10 Tagen oder macht sie in dieser Zeit keinen echten, bereits bestehenden Streit geltend, können sie den Antrag stellen.
- Mit der Zulassung:
- beginnt ein Moratorium: Klagen, Beitreibung und Vollstreckung gegen die Gesellschaft werden gestoppt;
- übernimmt ein vorläufiger Insolvenzverwalter (interim resolution professional) die Geschäftsführung;
- entscheidet der Gläubigerausschuss (committee of creditors) über die Zukunft der Gesellschaft.
- Frist. Das Verfahren ist binnen 180 Tagen abzuschließen, verlängerbar um 90 Tage, mit einer Höchstgrenze von 330 Tagen einschließlich der Zeit, die auf Rechtsstreitigkeiten entfällt. Wird kein Sanierungsplan genehmigt, geht die Gesellschaft in die Liquidation.
- Rechtsmittel. Gegen Entscheidungen des NCLT ist ein Rechtsmittel zum NCLAT und danach zum Obersten Gerichtshof (Supreme Court) möglich.
- Wen es betrifft:
- Gläubiger, die Anträge und Forderungsanmeldungen einreichen;
- Gesellschaften und Promoter, die sich gegen Anträge verteidigen;
- Sanierungsinteressenten (resolution applicants, Bieter).
- Halten Sie bereit:
- Darlehens- oder Lieferverträge;
- Rechnungen und Kontenblätter;
- die Zahlungsaufforderung und die Antwort;
- den Nachweis des Verzugs;
- zur Verteidigung den Nachweis eines Streits, der schon vor der Aufforderung bestand.
Begriffe, die Sie hören werden
- Unternehmensschuldner, Finanzgläubiger, operativer Gläubiger (corporate debtor, financial creditor, operational creditor)
- das Unternehmen, seine Darlehensgeber und seine Lieferanten oder Beschäftigten.
- Verzugsschwelle (default threshold)
- der Mindestverzug für die Einleitung des Verfahrens, Rs. 1 crore.
- Zahlungsaufforderung nach Abschnitt 8 (Section 8 demand notice)
- die Mitteilung des operativen Gläubigers. Der Schuldner hat 10 Tage, um zu zahlen oder einen vorher bestehenden Streit nachzuweisen.
- Zulassung, Moratorium (admission, moratorium, Abschnitt 14)
- der Beginn des Verfahrens und der Stillstand von Klagen und Beitreibung.
- IRP und RP
- der vorläufige Insolvenzverwalter (interim resolution professional) und der Insolvenzverwalter (resolution professional), die das Unternehmen während des Verfahrens führen.
- Gläubigerausschuss (Committee of Creditors, CoC)
- die Finanzgläubiger, die über den Plan abstimmen.
- Sanierungsplan und Bieter (resolution plan and resolution applicant)
- das Angebot zur Wiederbelebung des Unternehmens und der Bieter.
- 180 plus 90 Tage, 330 Tage
- der Zeitplan des Verfahrens und seine äußerste Grenze.
- Liquidation (liquidation)
- der Verkauf des Vermögens, wenn kein Plan genehmigt wird.
Im Einzelnen
Schritt 1: Ist das IBC der richtige Weg?
- Schwelle. Der Mindestverzug beträgt Rs. 1 crore.
- Wozu das IBC dient. Es ist ein Sanierungsverfahren, keine Zahlungsklage. Sobald eine Gesellschaft zugelassen ist, sind alle Gläubiger betroffen.
- Die Alternativen. Ein Gläubiger, der nur Zahlung will, fährt mit einer Handelsklage oder einem Schiedsverfahren möglicherweise besser. Die Insolvenz ist das richtige Mittel, wenn die Gesellschaft wirklich zahlungsunfähig ist oder ein glaubwürdiger Antrag voraussichtlich zu einem Vergleich führt.
Schritt 2: Der Antrag
- Finanzieller Gläubiger (Abschnitt 7). Der Nachweis der Finanzschuld und des Verzugs wird eingereicht, wo verfügbar mit der Aufzeichnung des Verzugs (record of default).
- Operativer Gläubiger (Abschnitte 8 und 9).
- Eine Zahlungsaufforderung oder Rechnung wird zugestellt.
- Die Gesellschaft hat 10 Tage Zeit, zu zahlen oder auf einen bestehenden Streit hinzuweisen.
- Tut sie weder das eine noch das andere, wird der Antrag eingereicht.
Schritt 3: Die Verteidigung
| Antrag | Häufige Einwendungen |
|---|---|
| Operativer Gläubiger | Ein echter Streit, der schon vor der Zahlungsaufforderung bestand, zum Beispiel über Qualität, Minderlieferung oder Aufrechnung. Das NCLT weist den Antrag zurück, wenn ein solcher Streit dargetan wird |
| Finanzieller Gläubiger | Ob überhaupt eine Finanzschuld besteht, ob Verzug eingetreten ist, und Verjährung |
Beiden Arten von Anträgen kann auch mit einem Vergleich vor der Zulassung begegnet werden.
Schritt 4: Nach der Zulassung
- Das Moratorium tritt in Kraft.
- Eine öffentliche Bekanntmachung fordert zur Anmeldung von Forderungen auf.
- Der Gläubigerausschuss wird gebildet.
- Der Insolvenzverwalter (resolution professional) fordert zur Vorlage von Sanierungsplänen auf.
Promoter können durch die Eignungsregeln in Abschnitt 29A des Code vom Bieten ausgeschlossen sein; das muss früh geprüft werden.
Schritt 5: Forderungen und Sanierungspläne
Gläubiger müssen ihre Forderungen rechtzeitig mit Belegen anmelden. Sanierungsinteressenten müssen die Eignungsvoraussetzungen erfüllen und Pläne vorlegen, die der Ausschuss bewertet. Streitigkeiten über die Anerkennung von Forderungen und über die Genehmigung des Plans gehen an das NCLT.
Schritt 6: Rechtsmittel
Gegen Entscheidungen des NCLT ist innerhalb der vom Code zugelassenen Frist ein Rechtsmittel zum NCLAT möglich und von dort bei Rechtsfragen zum Obersten Gerichtshof.
Häufige Fehler
- Bei operativen Gläubigern:
- eine fehlerhafte Zahlungsaufforderung senden;
- einen Antrag stellen, obwohl ein offensichtlicher früherer Streit besteht.
- Bei Gesellschaften:
- einen Streit erst geltend machen, nachdem die Aufforderung eingegangen ist;
- die Aufforderung ganz ignorieren.
- Bei Gläubigern nach der Zulassung: Forderungen verspätet oder ohne Belege anmelden.
- Bei Promotern: die Bietereignung nicht rechtzeitig prüfen.
Wie LBLO Insolvenzsachen bearbeitet
- Vor der Einreichung werden die Erfolgsaussichten des Antrags und die Alternativen (Klage, Schiedsverfahren, Vergleich) beurteilt.
- Bei der Verteidigung wird zuerst der Nachweis des früheren Streits zusammengestellt, weil er oft über die Zulassung entscheidet.
- Nach der Zulassung werden Forderungen, Einwendungen und Rechtsmittel an den Fristen des Code überwacht.
Fragen, die gestellt werden
Ein Lieferant hat uns eine Zahlungsaufforderung (demand notice) nach dem IBC geschickt. Was sollten wir tun?
Antworten Sie binnen 10 Tagen. Besteht ein echter Streit, der schon vor der Aufforderung bestand, legen Sie ihn mit Unterlagen dar. Schweigen kann zur Zulassung des Antrags führen.
Können wir uns nach Einreichung des Antrags noch vergleichen?
Ja. Ein Vergleich ist vor der Zulassung möglich. Nach der Zulassung bedarf die Rücknahme der Zustimmung, die der Code verlangt.
Bedeutet die Zulassung, dass die Gesellschaft geschlossen wird?
Nein. Ziel ist die Sanierung durch einen von den Gläubigern genehmigten Plan. Die Liquidation folgt nur, wenn kein Plan genehmigt wird.
Diese Antworten sind Zusammenfassungen zur Information; sie sind keine Rechtsberatung in einer einzelnen Angelegenheit.
Eine ernsthafte Frage verdient eine gelesene Akte.
Besprechungen finden nach Terminvereinbarung statt, in G-46, Basement, Greater Kailash III, New Delhi. Der Kanzleiinhaber liest die Korrespondenz selbst.
Diese Seite gibt allgemeine Informationen über die Arbeit von Lokesh Bhardwaj Law Offices, wie es die Regeln des Bar Council of India (Bar Council of India Rules) erlauben. Sie ist keine Rechtsberatung und begründet kein Mandatsverhältnis zwischen Anwalt und Mandant. LBLO wird in einer Sache nur aufgrund eines schriftlich vereinbarten Mandats tätig.
Zuletzt überprüft: 14/11/2026. Lokesh Bhardwaj Law Offices.
Rechtsstand: 14/11/2026.