
NCLT ಮತ್ತು NCLAT ಮುಂದೆ ದಿವಾಳಿತನ: ಸಾಲದಾತರು, ಪ್ರವರ್ತಕರು ಮತ್ತು ಬಿಡ್ದಾರರು
ಕಂಪನಿಯೊಂದು ರೂ. 1 ಕೋಟಿ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಸಾಲ ಮರುಪಾವತಿಯಲ್ಲಿ ಸುಸ್ತಿ ಮಾಡಿದಾಗ, ಸಾಲದಾತರು ಕಾರ್ಪೊರೇಟ್ ದಿವಾಳಿತನ ಪರಿಹಾರ ಪ್ರಕ್ರಿಯೆ (CIRP) ಆರಂಭಿಸಲು ರಾಷ್ಟ್ರೀಯ ಕಂಪನಿ ಕಾನೂನು ನ್ಯಾಯಮಂಡಳಿಗೆ (NCLT) ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು.
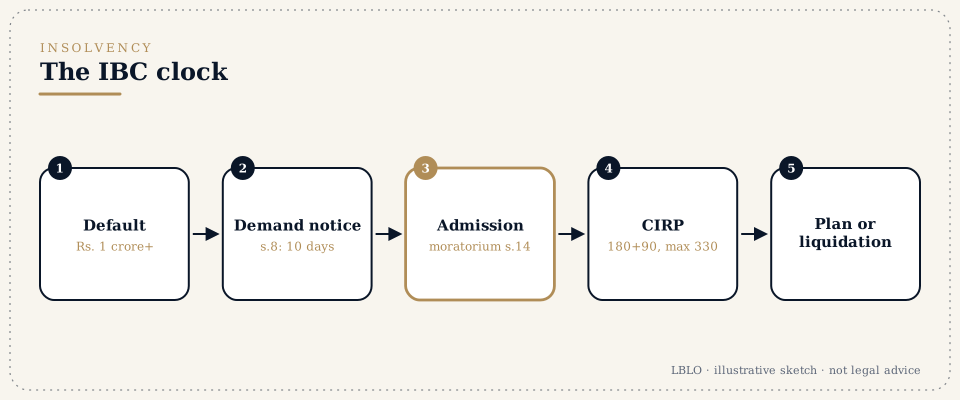
ಸಂಕ್ಷಿಪ್ತವಾಗಿ
- ಇದು ಏನು. ಕಂಪನಿಯೊಂದು ರೂ. 1 ಕೋಟಿ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಸಾಲ ಮರುಪಾವತಿಯಲ್ಲಿ ಸುಸ್ತಿ ಮಾಡಿದಾಗ, ಸಾಲದಾತರು ದಿವಾಳಿತನ ಮತ್ತು ಪಾಪರ್ ಸಂಹಿತೆ, 2016 (Insolvency and Bankruptcy Code, 2016) ರ ಅಡಿಯಲ್ಲಿ ಕಾರ್ಪೊರೇಟ್ ದಿವಾಳಿತನ ಪರಿಹಾರ ಪ್ರಕ್ರಿಯೆ (corporate insolvency resolution process, CIRP) ಆರಂಭಿಸಲು ರಾಷ್ಟ್ರೀಯ ಕಂಪನಿ ಕಾನೂನು ನ್ಯಾಯಮಂಡಳಿಗೆ (National Company Law Tribunal, NCLT) ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು.
- ಎರಡು ಬಗೆಯ ಸಾಲದಾತರು:
- ಹಣಕಾಸು ಸಾಲದಾತರು (financial creditors) (ಬ್ಯಾಂಕುಗಳು, ಸಾಲ ನೀಡುವವರು, ಬಾಂಡ್ದಾರರು) ಸುಸ್ತಿಯಾದ ಕೂಡಲೇ ನೇರವಾಗಿ ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು.
- ಆಪರೇಷನಲ್ ಕ್ರೆಡಿಟರ್ಗಳು (ವ್ಯವಹಾರಿಕ ಸಾಲದಾತರು) (ಪೂರೈಕೆದಾರರು, ಸೇವಾ ಪೂರೈಕೆದಾರರು, ನೌಕರರು) ಮೊದಲು ಬೇಡಿಕೆ ನೋಟಿಸ್ ಕಳುಹಿಸಲೇಬೇಕು. ಕಂಪನಿಯು 10 ದಿನಗಳೊಳಗೆ ಪಾವತಿಸದಿದ್ದರೆ, ಅಥವಾ ಈಗಾಗಲೇ ಇರುವ ನೈಜ ವಿವಾದವನ್ನು ಎತ್ತದಿದ್ದರೆ, ಅವರು ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು.
- ಅರ್ಜಿ ಅಂಗೀಕಾರವಾದಾಗ:
- ಮೊರಟೋರಿಯಂ ಆರಂಭವಾಗುತ್ತದೆ: ಕಂಪನಿಯ ವಿರುದ್ಧದ ದಾವೆಗಳು, ವಸೂಲಿ ಮತ್ತು ಜಾರಿ ಕ್ರಮಗಳು ನಿಲ್ಲುತ್ತವೆ;
- ಮಧ್ಯಂತರ ಪರಿಹಾರ ವೃತ್ತಿಪರರು (interim resolution professional) ಆಡಳಿತವನ್ನು ವಹಿಸಿಕೊಳ್ಳುತ್ತಾರೆ;
- ಸಾಲದಾತರ ಸಮಿತಿಯು ಕಂಪನಿಯ ಭವಿಷ್ಯವನ್ನು ತೀರ್ಮಾನಿಸುತ್ತದೆ.
- ಕಾಲಮಿತಿ. ಪ್ರಕ್ರಿಯೆಯನ್ನು 180 ದಿನಗಳೊಳಗೆ ಪೂರ್ಣಗೊಳಿಸಬೇಕು; ಇದನ್ನು 90 ದಿನಗಳವರೆಗೆ ವಿಸ್ತರಿಸಬಹುದು, ಮತ್ತು ವ್ಯಾಜ್ಯದಲ್ಲಿ ಕಳೆದ ಸಮಯವೂ ಸೇರಿ ಗರಿಷ್ಠ ಮಿತಿ 330 ದಿನಗಳು. ಯಾವುದೇ ಪರಿಹಾರ ಯೋಜನೆ ಅನುಮೋದನೆಯಾಗದಿದ್ದರೆ, ಕಂಪನಿ ಸಮಾಪನಕ್ಕೆ ಹೋಗುತ್ತದೆ.
- ಮೇಲ್ಮನವಿ. NCLT ಆದೇಶಗಳ ವಿರುದ್ಧ NCLAT ಗೆ, ನಂತರ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ಗೆ ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಬಹುದು.
- ಇದು ಯಾರಿಗೆ ಸಂಬಂಧಿಸಿದ್ದು:
- ಅರ್ಜಿಗಳನ್ನು ಮತ್ತು ಕ್ಲೇಮ್ಗಳನ್ನು ಸಲ್ಲಿಸುವ ಸಾಲದಾತರು;
- ಅರ್ಜಿಗಳನ್ನು ಎದುರಿಸುತ್ತಿರುವ ಕಂಪನಿಗಳು ಮತ್ತು ಪ್ರವರ್ತಕರು;
- ಪರಿಹಾರ ಅರ್ಜಿದಾರರು (ಬಿಡ್ದಾರರು).
- ಸಿದ್ಧವಾಗಿಟ್ಟುಕೊಳ್ಳಿ:
- ಸಾಲ ಅಥವಾ ಪೂರೈಕೆ ಒಪ್ಪಂದಗಳು;
- ಇನ್ವಾಯ್ಸ್ಗಳು ಮತ್ತು ಲೆಡ್ಜರ್ಗಳು;
- ಬೇಡಿಕೆ ನೋಟಿಸ್ ಮತ್ತು ಅದಕ್ಕೆ ನೀಡಿದ ಉತ್ತರ;
- ಸುಸ್ತಿಯ ಪುರಾವೆ;
- ಪ್ರತಿವಾದಕ್ಕಾಗಿ, ನೋಟಿಸ್ಗೆ ಮೊದಲೇ ಇದ್ದ ವಿವಾದದ ಪುರಾವೆ.
ನೀವು ಕೇಳುವ ಪದಗಳು
- ಕಾರ್ಪೊರೇಟ್ ಸಾಲಗಾರ, ಹಣಕಾಸು ಸಾಲದಾತ, ಕಾರ್ಯಾಚರಣಾ ಸಾಲದಾತ (Corporate debtor, financial creditor, operational creditor)
- ಕಂಪನಿ, ಅದರ ಸಾಲದಾತರು, ಮತ್ತು ಅದರ ಪೂರೈಕೆದಾರರು ಅಥವಾ ನೌಕರರು.
- ಬಾಕಿ ಮಿತಿ (Default threshold)
- ಪ್ರಕ್ರಿಯೆಯನ್ನು ಆರಂಭಿಸಲು ಬೇಕಾದ ಕನಿಷ್ಠ ಬಾಕಿ, ರೂ. 1 ಕೋಟಿ.
- ಸೆಕ್ಷನ್ 8 ರ ಬೇಡಿಕೆ ನೋಟಿಸ್ (Section 8 demand notice)
- ಕಾರ್ಯಾಚರಣಾ ಸಾಲದಾತರ ನೋಟಿಸ್. ಪಾವತಿಸಲು ಅಥವಾ ಮೊದಲೇ ಇದ್ದ ವಿವಾದವನ್ನು ತೋರಿಸಲು ಸಾಲಗಾರನಿಗೆ 10 ದಿನಗಳಿವೆ.
- ಅರ್ಜಿ ಸ್ವೀಕಾರ, ತಾತ್ಕಾಲಿಕ ನಿಷೇಧ (Admission, moratorium, ಸೆಕ್ಷನ್ 14)
- ಪ್ರಕ್ರಿಯೆಯ ಆರಂಭ, ಮತ್ತು ದಾವೆಗಳು ಹಾಗೂ ವಸೂಲಾತಿಯ ಮೇಲಿನ ಸ್ಥಗಿತ.
- IRP ಮತ್ತು RP (IRP and RP)
- ಪ್ರಕ್ರಿಯೆಯ ಅವಧಿಯಲ್ಲಿ ಕಂಪನಿಯನ್ನು ನಡೆಸುವ ಮಧ್ಯಂತರ ಪರಿಹಾರ ವೃತ್ತಿಪರರು ಮತ್ತು ಪರಿಹಾರ ವೃತ್ತಿಪರರು.
- ಸಾಲದಾತರ ಸಮಿತಿ (Committee of Creditors, CoC)
- ಯೋಜನೆಯ ಮೇಲೆ ಮತ ಚಲಾಯಿಸುವ ಹಣಕಾಸು ಸಾಲದಾತರು.
- ಪರಿಹಾರ ಯೋಜನೆ ಮತ್ತು ಪರಿಹಾರ ಅರ್ಜಿದಾರ (Resolution plan and resolution applicant)
- ಕಂಪನಿಯನ್ನು ಪುನಶ್ಚೇತನಗೊಳಿಸುವ ಬಿಡ್, ಮತ್ತು ಬಿಡ್ ಸಲ್ಲಿಸುವವರು.
- 180 ಜೊತೆಗೆ 90 ದಿನಗಳು, 330 ದಿನಗಳು (180 plus 90 days, 330 days)
- ಪ್ರಕ್ರಿಯೆಯ ಕಾಲಮಿತಿ ಮತ್ತು ಅದರ ಗರಿಷ್ಠ ಮಿತಿ.
- ದಿವಾಳಿ ವಿಸರ್ಜನೆ (Liquidation)
- ಯಾವುದೇ ಯೋಜನೆ ಅನುಮೋದನೆಯಾಗದಿದ್ದರೆ ಆಸ್ತಿಗಳ ಮಾರಾಟ.
ವಿವರವಾಗಿ
ಹಂತ 1: IBC ಸರಿಯಾದ ಮಾರ್ಗವೇ?
- ಮಿತಿ. ಕನಿಷ್ಠ ಸುಸ್ತಿ ಮೊತ್ತ ರೂ. 1 ಕೋಟಿ.
- IBC ಯಾವುದಕ್ಕಾಗಿ. ಇದು ಪರಿಹಾರ ಪ್ರಕ್ರಿಯೆ, ವಸೂಲಿ ದಾವೆಯಲ್ಲ. ಕಂಪನಿಯ ವಿರುದ್ಧ ಅರ್ಜಿ ಅಂಗೀಕಾರವಾದ ನಂತರ, ಎಲ್ಲಾ ಸಾಲದಾತರ ಮೇಲೂ ಪರಿಣಾಮವಾಗುತ್ತದೆ.
- ಪರ್ಯಾಯಗಳು. ಪಾವತಿ ಮಾತ್ರ ಬಯಸುವ ಸಾಲದಾತರಿಗೆ ವಾಣಿಜ್ಯ ದಾವೆ ಅಥವಾ ಮಧ್ಯಸ್ಥಗಾರಿಕೆ ಹೆಚ್ಚು ಉಪಯುಕ್ತವಾಗಬಹುದು. ಕಂಪನಿ ನಿಜವಾಗಿಯೂ ಪಾವತಿಸಲು ಅಸಮರ್ಥವಾಗಿರುವಲ್ಲಿ, ಅಥವಾ ವಿಶ್ವಾಸಾರ್ಹ ಅರ್ಜಿಯು ರಾಜಿಗೆ ದಾರಿ ಮಾಡುವ ಸಾಧ್ಯತೆಯಿರುವಲ್ಲಿ ದಿವಾಳಿತನವೇ ಸರಿಯಾದ ಸಾಧನ.
ಹಂತ 2: ಅರ್ಜಿ
- ಹಣಕಾಸು ಸಾಲದಾತರು (ಸೆಕ್ಷನ್ 7). ಹಣಕಾಸು ಸಾಲದ ಮತ್ತು ಸುಸ್ತಿಯ ಪುರಾವೆಯನ್ನು, ಲಭ್ಯವಿದ್ದಲ್ಲಿ ಸುಸ್ತಿಯ ದಾಖಲೆಯೊಂದಿಗೆ, ಸಲ್ಲಿಸಲಾಗುತ್ತದೆ.
- ಆಪರೇಷನಲ್ ಕ್ರೆಡಿಟರ್ (ಸೆಕ್ಷನ್ 8 ಮತ್ತು 9).
- ಬೇಡಿಕೆ ನೋಟಿಸ್ ಅಥವಾ ಇನ್ವಾಯ್ಸ್ ತಲುಪಿಸಲಾಗುತ್ತದೆ.
- ಪಾವತಿಸಲು ಅಥವಾ ಈಗಾಗಲೇ ಇರುವ ವಿವಾದವನ್ನು ತೋರಿಸಲು ಕಂಪನಿಗೆ 10 ದಿನಗಳಿವೆ.
- ಅದು ಈ ಎರಡರಲ್ಲಿ ಯಾವುದನ್ನೂ ಮಾಡದಿದ್ದರೆ, ಅರ್ಜಿ ಸಲ್ಲಿಸಲಾಗುತ್ತದೆ.
ಹಂತ 3: ಪ್ರತಿವಾದ
| ಅರ್ಜಿ | ಸಾಮಾನ್ಯವಾಗಿ ಎದುರಾಗುವ ಪ್ರತಿವಾದಗಳು |
|---|---|
| ಆಪರೇಷನಲ್ ಕ್ರೆಡಿಟರ್ | ಬೇಡಿಕೆ ನೋಟಿಸ್ಗೆ ಮೊದಲೇ ಇದ್ದ ನೈಜ ವಿವಾದ, ಉದಾಹರಣೆಗೆ ಗುಣಮಟ್ಟ, ಕಡಿಮೆ ಪೂರೈಕೆ ಅಥವಾ ಹೊಂದಾಣಿಕೆ (set-off) ಕುರಿತು. ಅಂತಹ ವಿವಾದವನ್ನು ತೋರಿಸಿದಲ್ಲಿ NCLT ಅರ್ಜಿಯನ್ನು ತಿರಸ್ಕರಿಸುತ್ತದೆ |
| ಹಣಕಾಸು ಸಾಲದಾತ | ಹಣಕಾಸು ಸಾಲ ಇದೆಯೇ ಇಲ್ಲವೇ, ಸುಸ್ತಿ ಸಂಭವಿಸಿದೆಯೇ, ಮತ್ತು ಕಾಲಮಿತಿ |
ಯಾವುದೇ ಬಗೆಯ ಅರ್ಜಿಯನ್ನು ಅಂಗೀಕಾರಕ್ಕೆ ಮೊದಲು ರಾಜಿಯ ಮೂಲಕವೂ ಎದುರಿಸಬಹುದು.
ಹಂತ 4: ಅಂಗೀಕಾರದ ನಂತರ
- ಮೊರಟೋರಿಯಂ ಜಾರಿಗೆ ಬರುತ್ತದೆ.
- ಸಾರ್ವಜನಿಕ ಪ್ರಕಟಣೆಯು ಕ್ಲೇಮ್ಗಳನ್ನು ಆಹ್ವಾನಿಸುತ್ತದೆ.
- ಸಾಲದಾತರ ಸಮಿತಿ ರಚನೆಯಾಗುತ್ತದೆ.
- ಪರಿಹಾರ ವೃತ್ತಿಪರರು ಪರಿಹಾರ ಯೋಜನೆಗಳನ್ನು ಆಹ್ವಾನಿಸುತ್ತಾರೆ.
ಸಂಹಿತೆಯ ಸೆಕ್ಷನ್ 29A ಯ ಅರ್ಹತಾ ನಿಯಮಗಳು ಪ್ರವರ್ತಕರನ್ನು ಬಿಡ್ ಮಾಡುವುದರಿಂದ ತಡೆಯಬಹುದು; ಇದನ್ನು ಬೇಗನೆ ಪರಿಶೀಲಿಸಲೇಬೇಕು.
ಹಂತ 5: ಕ್ಲೇಮ್ಗಳು ಮತ್ತು ಪರಿಹಾರ ಯೋಜನೆಗಳು
ಸಾಲದಾತರು ಪೂರಕ ದಾಖಲೆಗಳೊಂದಿಗೆ ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಕ್ಲೇಮ್ಗಳನ್ನು ಸಲ್ಲಿಸಲೇಬೇಕು. ಪರಿಹಾರ ಅರ್ಜಿದಾರರು ಅರ್ಹತಾ ಷರತ್ತುಗಳನ್ನು ಪೂರೈಸಿ, ಸಮಿತಿಯು ಮೌಲ್ಯಮಾಪನ ಮಾಡುವ ಯೋಜನೆಗಳನ್ನು ಸಲ್ಲಿಸಲೇಬೇಕು. ಕ್ಲೇಮ್ಗಳ ಸ್ವೀಕಾರ ಮತ್ತು ಯೋಜನೆಯ ಅನುಮೋದನೆಯ ಕುರಿತ ವಿವಾದಗಳು NCLT ಗೆ ಹೋಗುತ್ತವೆ.
ಹಂತ 6: ಮೇಲ್ಮನವಿ
NCLT ಆದೇಶಗಳ ವಿರುದ್ಧ ಸಂಹಿತೆ ಅನುಮತಿಸುವ ಕಾಲಾವಧಿಯೊಳಗೆ NCLAT ಗೆ, ಮತ್ತು ಅಲ್ಲಿಂದ ಕಾನೂನಿನ ಪ್ರಶ್ನೆಗಳ ಮೇಲೆ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ಗೆ ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಬಹುದು.
ಸಾಮಾನ್ಯ ತಪ್ಪುಗಳು
- ಆಪರೇಷನಲ್ ಕ್ರೆಡಿಟರ್ಗಳಿಗೆ:
- ದೋಷಪೂರಿತ ಬೇಡಿಕೆ ನೋಟಿಸ್ ಕಳುಹಿಸುವುದು;
- ಸ್ಪಷ್ಟವಾದ ಹಿಂದಿನ ವಿವಾದವಿದ್ದರೂ ಅರ್ಜಿ ಸಲ್ಲಿಸುವುದು.
- ಕಂಪನಿಗಳಿಗೆ:
- ನೋಟಿಸ್ ಬಂದ ನಂತರವೇ ಮೊದಲ ಬಾರಿಗೆ ವಿವಾದವನ್ನು ಎತ್ತುವುದು;
- ನೋಟಿಸ್ ಅನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಕಡೆಗಣಿಸುವುದು.
- ಅಂಗೀಕಾರದ ನಂತರ ಸಾಲದಾತರಿಗೆ: ತಡವಾಗಿ ಅಥವಾ ಪೂರಕ ದಾಖಲೆಗಳಿಲ್ಲದೆ ಕ್ಲೇಮ್ಗಳನ್ನು ಸಲ್ಲಿಸುವುದು.
- ಪ್ರವರ್ತಕರಿಗೆ: ಬಿಡ್ ಮಾಡುವ ಅರ್ಹತೆಯನ್ನು ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಪರಿಶೀಲಿಸದಿರುವುದು.
LBLO ದಿವಾಳಿತನ ಪ್ರಕರಣಗಳನ್ನು ಹೇಗೆ ನಿರ್ವಹಿಸುತ್ತದೆ
- ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮೊದಲು, ಅರ್ಜಿಯ ಬಲವನ್ನು ಮತ್ತು ಪರ್ಯಾಯಗಳನ್ನು (ದಾವೆ, ಮಧ್ಯಸ್ಥಗಾರಿಕೆ, ರಾಜಿ) ಮೌಲ್ಯಮಾಪನ ಮಾಡಲಾಗುತ್ತದೆ.
- ಪ್ರತಿವಾದದಲ್ಲಿ, ಹಿಂದಿನ ವಿವಾದದ ದಾಖಲೆಯನ್ನು ಮೊದಲು ಕ್ರೋಡೀಕರಿಸಲಾಗುತ್ತದೆ, ಏಕೆಂದರೆ ಹಲವು ಬಾರಿ ಅದೇ ಅಂಗೀಕಾರವನ್ನು ನಿರ್ಧರಿಸುತ್ತದೆ.
- ಅಂಗೀಕಾರದ ನಂತರ, ಕ್ಲೇಮ್ಗಳು, ಆಕ್ಷೇಪಣೆಗಳು ಮತ್ತು ಮೇಲ್ಮನವಿಗಳನ್ನು ಸಂಹಿತೆಯ ಕಾಲಮಿತಿಗಳೊಂದಿಗೆ ತಾಳೆ ನೋಡುತ್ತಾ ನಿಗಾ ಇಡಲಾಗುತ್ತದೆ.
ಜನರು ಕೇಳುವ ಪ್ರಶ್ನೆಗಳು
ಪೂರೈಕೆದಾರರೊಬ್ಬರು ನಮಗೆ IBC ಬೇಡಿಕೆ ನೋಟಿಸ್ ಕಳುಹಿಸಿದ್ದಾರೆ. ನಾವು ಏನು ಮಾಡಬೇಕು?
10 ದಿನಗಳೊಳಗೆ ಉತ್ತರಿಸಿ. ನೋಟಿಸ್ಗೆ ಮೊದಲೇ ಇದ್ದ ನೈಜ ವಿವಾದವಿದ್ದರೆ, ಅದನ್ನು ದಾಖಲೆಗಳೊಂದಿಗೆ ವಿವರಿಸಿ. ಮೌನವಾಗಿದ್ದರೆ ಅರ್ಜಿ ಅಂಗೀಕಾರವಾಗಬಹುದು.
ಅರ್ಜಿ ಸಲ್ಲಿಸಿದ ನಂತರ ನಾವು ರಾಜಿ ಮಾಡಿಕೊಳ್ಳಬಹುದೇ?
ಹೌದು. ಅಂಗೀಕಾರಕ್ಕೆ ಮೊದಲು ರಾಜಿ ಸಾಧ್ಯ. ಅಂಗೀಕಾರದ ನಂತರ, ಅರ್ಜಿ ಹಿಂಪಡೆಯಲು ಸಂಹಿತೆ ಕಡ್ಡಾಯಗೊಳಿಸುವ ಅನುಮೋದನೆ ಬೇಕು.
ಅರ್ಜಿ ಅಂಗೀಕಾರವಾದರೆ ಕಂಪನಿ ಮುಚ್ಚಲ್ಪಡುತ್ತದೆ ಎಂದರ್ಥವೇ?
ಇಲ್ಲ. ಸಾಲದಾತರು ಅನುಮೋದಿಸಿದ ಯೋಜನೆಯ ಮೂಲಕ ಪರಿಹಾರವೇ ಗುರಿ. ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಯಾವುದೇ ಯೋಜನೆ ಅನುಮೋದನೆಯಾಗದಿದ್ದರೆ, ಯೋಜನೆ ತಿರಸ್ಕೃತವಾದರೆ, ಅಥವಾ ಸಾಲದಾತರ ಸಮಿತಿ ಸಮಾಪನಕ್ಕೆ ನಿರ್ಣಯ ಕೈಗೊಂಡರೆ ಸಮಾಪನ (liquidation) ನಡೆಯುತ್ತದೆ.
ಈ ಉತ್ತರಗಳು ತಿಳಿವಳಿಕೆಗಾಗಿ ನೀಡಿರುವ ಸಾರಾಂಶಗಳು; ಇವು ಯಾವುದೇ ವೈಯಕ್ತಿಕ ಪ್ರಕರಣದ ಕುರಿತ ಕಾನೂನು ಸಲಹೆಯಲ್ಲ.
ಗಂಭೀರ ಪ್ರಶ್ನೆಗೆ ಪೂರ್ತಿ ಓದಿದ ಕಡತ ಬೇಕು.
ಸಮಾಲೋಚನೆಗಳು ಪೂರ್ವನಿಗದಿತ ಭೇಟಿಯ ಮೂಲಕ ಮಾತ್ರ, G-46, Basement, Greater Kailash III, New Delhi ಇಲ್ಲಿ ನಡೆಯುತ್ತವೆ. ಪತ್ರವ್ಯವಹಾರವನ್ನು ಕಚೇರಿಯ ಮುಖ್ಯಸ್ಥರೇ ಓದುತ್ತಾರೆ.
ಈ ಪುಟವು ಭಾರತೀಯ ವಕೀಲರ ಪರಿಷತ್ತಿನ ನಿಯಮಗಳ (Bar Council of India Rules) ಅಡಿಯಲ್ಲಿ ಅನುಮತಿಸಿರುವಂತೆ, Lokesh Bhardwaj Law Offices ನ ಕೆಲಸದ ಕುರಿತು ಸಾಮಾನ್ಯ ಮಾಹಿತಿ ನೀಡುತ್ತದೆ. ಇದು ಕಾನೂನು ಸಲಹೆಯಲ್ಲ, ಮತ್ತು ಇದರಿಂದ ವಕೀಲ ಮತ್ತು ಕಕ್ಷಿದಾರ ಸಂಬಂಧ ಉಂಟಾಗುವುದಿಲ್ಲ. ಲಿಖಿತವಾಗಿ ಒಪ್ಪಿದ ಎಂಗೇಜ್ಮೆಂಟ್ ಇದ್ದಾಗ ಮಾತ್ರ LBLO ಯಾವುದೇ ಪ್ರಕರಣದಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ.
ಕೊನೆಯ ಪರಿಷ್ಕರಣೆ: 14/11/2026. Lokesh Bhardwaj Law Offices.
14/11/2026 ರಂದು ಇದ್ದ ಕಾನೂನಿನ ಪ್ರಕಾರ.