
NCLT, NCLAT ముందు దివాలా: రుణదాతలు, ప్రమోటర్లు, బిడ్డర్లు
ఒక కంపెనీ రూ. 1 కోటి లేదా అంతకంటే ఎక్కువ రుణం చెల్లింపులో డిఫాల్ట్ అయినప్పుడు, కార్పొరేట్ దివాలా పరిష్కార ప్రక్రియ (CIRP) ప్రారంభించమని రుణదాత నేషనల్ కంపెనీ లా ట్రిబ్యునల్ (NCLT) కు దరఖాస్తు చేయవచ్చు.
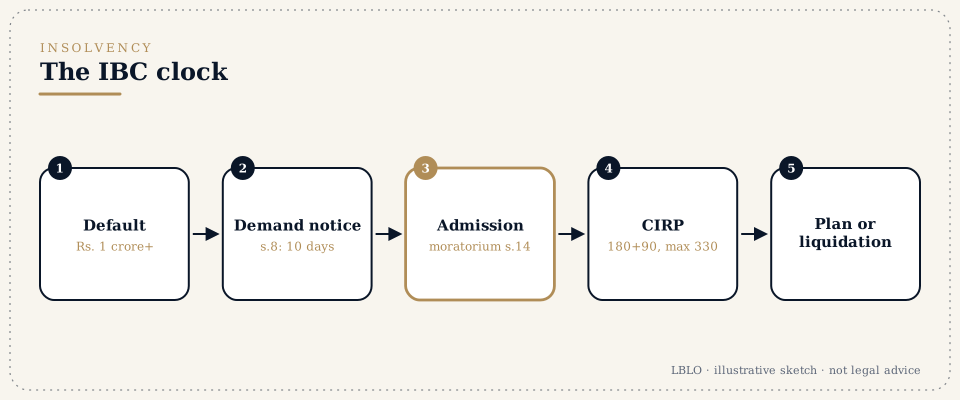
క్లుప్తంగా
- ఇది ఏమిటి. ఒక కంపెనీ రూ. 1 కోటి లేదా అంతకంటే ఎక్కువ రుణం చెల్లింపులో డిఫాల్ట్ అయినప్పుడు, కార్పొరేట్ దివాలా పరిష్కార ప్రక్రియ (CIRP) ప్రారంభించమని రుణదాత నేషనల్ కంపెనీ లా ట్రిబ్యునల్ (NCLT) కు దరఖాస్తు చేయవచ్చు.
- రెండు రకాల రుణదాతలు:
- ఫైనాన్షియల్ క్రెడిటర్లు (బ్యాంకులు, రుణదాతలు, బాండ్హోల్డర్లు) డిఫాల్ట్ జరిగిన వెంటనే నేరుగా దరఖాస్తు చేయవచ్చు.
- ఆపరేషనల్ క్రెడిటర్లు (సరఫరాదారులు, సర్వీస్ ప్రొవైడర్లు, ఉద్యోగులు) ముందుగా డిమాండ్ నోటీసు పంపాలి. 10 రోజుల్లోగా కంపెనీ చెల్లించకపోతే, లేదా ఇప్పటికే ఉన్న నిజమైన వివాదాన్ని లేవనెత్తకపోతే, వారు దరఖాస్తు చేయవచ్చు.
- అడ్మిషన్ జరిగినప్పుడు:
- మారటోరియం మొదలవుతుంది: కంపెనీపై దావాలు, వసూలు, అమలు చర్యలు ఆగిపోతాయి;
- ఇంటెరిమ్ రిజల్యూషన్ ప్రొఫెషనల్ నిర్వహణను చేపడతారు;
- కంపెనీ భవిష్యత్తును కమిటీ ఆఫ్ క్రెడిటర్స్ నిర్ణయిస్తుంది.
- కాలపరిమితి. ప్రక్రియను 180 రోజుల్లోగా పూర్తి చేయాలి, దాన్ని 90 రోజులు పొడిగించవచ్చు; వ్యాజ్యాల్లో గడిచిన సమయంతో సహా గరిష్ఠ పరిమితి 330 రోజులు. ఏ రిజల్యూషన్ ప్లానూ ఆమోదం పొందకపోతే, కంపెనీ లిక్విడేషన్లోకి వెళ్తుంది.
- అప్పీలు. NCLT ఉత్తర్వులపై NCLAT కు, ఆ తర్వాత సుప్రీంకోర్టుకు అప్పీలు చేయవచ్చు.
- ఇది ఎవరికి సంబంధించినది:
- పిటిషన్లు, క్లెయిమ్లు దాఖలు చేసే రుణదాతలు;
- పిటిషన్లను ఎదుర్కొనే కంపెనీలు, ప్రమోటర్లు;
- రిజల్యూషన్ అప్లికెంట్లు (బిడ్డర్లు).
- సిద్ధంగా ఉంచుకోండి:
- రుణ లేదా సరఫరా ఒప్పందాలు;
- ఇన్వాయిస్లు, లెడ్జర్లు;
- డిమాండ్ నోటీసు, జవాబు;
- డిఫాల్ట్కు రుజువు;
- ప్రతివాదన కోసం, నోటీసుకు ముందే ఉన్న వివాదానికి రుజువు.
మీకు వినిపించే పదాలు
- కార్పొరేట్ రుణగ్రస్తుడు, ఆర్థిక రుణదాత, ఆపరేషనల్ రుణదాత (Corporate debtor, financial creditor, operational creditor)
- కంపెనీ, దానికి రుణాలిచ్చిన వారు, దాని సరఫరాదారులు లేదా ఉద్యోగులు.
- డిఫాల్ట్ పరిమితి (Default threshold)
- ప్రక్రియ ప్రారంభించడానికి కనీస డిఫాల్ట్ మొత్తం, Rs. 1 కోటి.
- సెక్షన్ 8 డిమాండ్ నోటీసు (Section 8 demand notice)
- ఆపరేషనల్ రుణదాత ఇచ్చే నోటీసు. చెల్లించడానికి లేదా ముందే ఉన్న వివాదాన్ని చూపడానికి రుణగ్రస్తుడికి 10 రోజులు ఉంటాయి.
- అడ్మిషన్, మారటోరియం (Admission, moratorium) (సెక్షన్ 14)
- ప్రక్రియ ప్రారంభం, దావాలు మరియు వసూళ్లపై నిలుపుదల.
- IRP, RP
- ప్రక్రియ సమయంలో కంపెనీని నడిపే మధ్యంతర రిజల్యూషన్ ప్రొఫెషనల్ (interim resolution professional), రిజల్యూషన్ ప్రొఫెషనల్ (resolution professional).
- రుణదాతల కమిటీ (Committee of Creditors) (CoC)
- ప్లాన్పై ఓటు వేసే ఆర్థిక రుణదాతలు.
- రిజల్యూషన్ ప్లాన్, రిజల్యూషన్ దరఖాస్తుదారు (Resolution plan and resolution applicant)
- కంపెనీని పునరుద్ధరించడానికి వేసే బిడ్, బిడ్ వేసే వ్యక్తి.
- 180 ప్లస్ 90 రోజులు, 330 రోజులు
- ప్రక్రియ కాలక్రమం, దాని గరిష్ఠ పరిమితి.
- లిక్విడేషన్ (Liquidation)
- ఏ ప్లాన్కూ ఆమోదం రాకపోతే ఆస్తుల అమ్మకం.
వివరంగా
దశ 1: IBC సరైన మార్గమేనా?
- పరిమితి. కనీస డిఫాల్ట్ రూ. 1 కోటి.
- IBC దేని కోసం. ఇది పరిష్కార ప్రక్రియ, వసూలు దావా కాదు. కంపెనీ అడ్మిట్ అయిన తర్వాత, రుణదాతలందరూ ప్రభావితమవుతారు.
- ప్రత్యామ్నాయాలు. కేవలం చెల్లింపు మాత్రమే కోరే రుణదాతకు వాణిజ్య దావా లేదా ఆర్బిట్రేషన్ మెరుగైన మార్గం కావచ్చు. కంపెనీ నిజంగా చెల్లించలేని స్థితిలో ఉన్న చోట, లేదా విశ్వసనీయమైన పిటిషన్ రాజీకి దారితీసే అవకాశం ఉన్న చోట దివాలా సరైన సాధనం.
దశ 2: దరఖాస్తు
- ఫైనాన్షియల్ క్రెడిటర్ (సెక్షన్ 7). ఆర్థిక రుణానికి, డిఫాల్ట్కు రుజువును, అందుబాటులో ఉన్న చోట డిఫాల్ట్ రికార్డుతో పాటు, దాఖలు చేస్తారు.
- ఆపరేషనల్ క్రెడిటర్ (సెక్షన్లు 8, 9).
- డిమాండ్ నోటీసు లేదా ఇన్వాయిస్ అందజేస్తారు.
- చెల్లించడానికి లేదా ఇప్పటికే ఉన్న వివాదాన్ని చూపడానికి కంపెనీకి 10 రోజులు ఉంటాయి.
- రెండింటిలో ఏదీ చేయకపోతే, దరఖాస్తు దాఖలు చేస్తారు.
దశ 3: ప్రతివాదన
| పిటిషన్ | సాధారణంగా తలెత్తే ప్రతివాదనలు |
|---|---|
| ఆపరేషనల్ క్రెడిటర్ | డిమాండ్ నోటీసుకు ముందే ఉన్న నిజమైన వివాదం, ఉదాహరణకు నాణ్యత, తక్కువ సరఫరా లేదా సెట్-ఆఫ్పై. అలాంటి వివాదం చూపిన చోట NCLT దరఖాస్తును తిరస్కరిస్తుంది |
| ఫైనాన్షియల్ క్రెడిటర్ | అసలు ఆర్థిక రుణం ఉందా, డిఫాల్ట్ జరిగిందా, లిమిటేషన్ |
ఏ రకం పిటిషన్నైనా అడ్మిషన్కు ముందు రాజీ ద్వారా కూడా ఎదుర్కోవచ్చు.
దశ 4: అడ్మిషన్ తర్వాత
- మారటోరియం అమల్లోకి వస్తుంది.
- బహిరంగ ప్రకటన క్లెయిమ్లను ఆహ్వానిస్తుంది.
- కమిటీ ఆఫ్ క్రెడిటర్స్ ఏర్పాటవుతుంది.
- రిజల్యూషన్ ప్రొఫెషనల్ రిజల్యూషన్ ప్లాన్లను ఆహ్వానిస్తారు.
కోడ్లోని సెక్షన్ 29A లోని అర్హత నియమాల వల్ల ప్రమోటర్లు బిడ్ వేయకుండా నిషేధానికి గురికావచ్చు; దీన్ని ముందుగానే సరిచూడాలి.
దశ 5: క్లెయిమ్లు, రిజల్యూషన్ ప్లాన్లు
రుణదాతలు సహాయక పత్రాలతో సకాలంలో క్లెయిమ్లు దాఖలు చేయాలి. రిజల్యూషన్ అప్లికెంట్లు అర్హత షరతులను నెరవేర్చి, కమిటీ మూల్యాంకనం చేసే ప్లాన్లను సమర్పించాలి. క్లెయిమ్ల స్వీకరణపై, ప్లాన్ ఆమోదంపై వివాదాలు NCLT కు వెళ్తాయి.
దశ 6: అప్పీలు
NCLT ఉత్తర్వులపై కోడ్ అనుమతించిన గడువులోగా NCLAT కు, అక్కడి నుంచి న్యాయ ప్రశ్నలపై సుప్రీంకోర్టుకు అప్పీలు చేయవచ్చు.
సాధారణంగా జరిగే పొరపాట్లు
- ఆపరేషనల్ క్రెడిటర్ల విషయంలో:
- లోపభూయిష్టమైన డిమాండ్ నోటీసు పంపడం;
- స్పష్టమైన ముందస్తు వివాదం ఉన్నప్పుడు దాఖలు చేయడం.
- కంపెనీల విషయంలో:
- నోటీసు వచ్చిన తర్వాతే మొదటిసారిగా వివాదాన్ని లేవనెత్తడం;
- నోటీసును పూర్తిగా పట్టించుకోకపోవడం.
- అడ్మిషన్ తర్వాత రుణదాతల విషయంలో: ఆలస్యంగా లేదా సహాయక పత్రాలు లేకుండా క్లెయిమ్లు దాఖలు చేయడం.
- ప్రమోటర్ల విషయంలో: బిడ్ అర్హతను సకాలంలో సరిచూడకపోవడం.
LBLO దివాలా వ్యవహారాలను ఎలా నిర్వహిస్తుంది
- దాఖలు చేసే ముందు, పిటిషన్ బలాన్ని, ప్రత్యామ్నాయాలను (దావా, ఆర్బిట్రేషన్, రాజీ) అంచనా వేస్తారు.
- ప్రతివాదనలో, ముందస్తు వివాదం రికార్డును ముందుగా సేకరిస్తారు, ఎందుకంటే అడ్మిషన్ను తరచుగా అదే నిర్ణయిస్తుంది.
- అడ్మిషన్ తర్వాత, క్లెయిమ్లు, అభ్యంతరాలు, అప్పీళ్లను కోడ్ కాలక్రమాలతో సరిపోల్చి పర్యవేక్షిస్తారు.
ప్రజలు అడిగే ప్రశ్నలు
ఒక సరఫరాదారు మాకు IBC డిమాండ్ నోటీసు పంపారు. మేము ఏం చేయాలి?
10 రోజుల్లోగా జవాబు ఇవ్వండి. నోటీసుకు ముందే ఉన్న నిజమైన వివాదం ఉంటే, దాన్ని పత్రాలతో వివరించండి. మౌనం దరఖాస్తు స్వీకరణ (అడ్మిషన్) కు దారితీయవచ్చు.
పిటిషన్ దాఖలైన తర్వాత మేము రాజీ పడవచ్చా?
అవును. అడ్మిషన్కు ముందు రాజీ సాధ్యమే. అడ్మిషన్ తర్వాత, ఉపసంహరణకు కోడ్ కోరే ఆమోదం అవసరం.
అడ్మిషన్ అంటే కంపెనీని మూసివేస్తారనా?
కాదు. రుణదాతలు ఆమోదించిన ప్లాన్ ద్వారా పరిష్కారమే లక్ష్యం. గడువులోగా ఏ ప్లానూ ఆమోదం పొందకపోతే, ప్లాన్ తిరస్కరణకు గురైతే, లేదా లిక్విడేట్ చేయాలని రుణదాతల కమిటీ తీర్మానిస్తే లిక్విడేషన్ జరుగుతుంది.
ఈ సమాధానాలు అవగాహన కోసం ఇచ్చిన సారాంశాలు; ఏ వ్యక్తిగత వ్యవహారంపైనా ఇవి న్యాయ సలహా కావు.
ముఖ్యమైన ప్రశ్నకు శ్రద్ధగా చదివిన బ్రీఫ్ తగినది.
సమావేశాలు ముందస్తు అపాయింట్మెంట్తో G-46, Basement, Greater Kailash III, New Delhi లో జరుగుతాయి. ఉత్తరప్రత్యుత్తరాలను ప్రిన్సిపల్ స్వయంగా చదువుతారు.
ఈ పేజీ బార్ కౌన్సిల్ ఆఫ్ ఇండియా నియమాలు (Bar Council of India Rules) అనుమతించిన మేరకు Lokesh Bhardwaj Law Offices పని గురించి సాధారణ సమాచారం ఇస్తుంది. ఇది న్యాయ సలహా కాదు, దీనివల్ల న్యాయవాది-క్లయింట్ సంబంధం ఏర్పడదు. లిఖితపూర్వకంగా అంగీకరించిన ఎంగేజ్మెంట్ ఆధారంగా మాత్రమే LBLO ఒక వ్యవహారంలో పని చేస్తుంది.
చివరిగా సమీక్షించిన తేదీ: 14/11/2026. Lokesh Bhardwaj Law Offices.
14/11/2026 నాటి చట్టం ప్రకారం.