
Insolvencia ante el NCLT y el NCLAT: acreedores, promotores y licitadores
Cuando una sociedad incumple una deuda de Rs. 1 crore o más, un acreedor puede solicitar al Tribunal Nacional de Derecho de Sociedades (National Company Law Tribunal, NCLT) que inicie un proceso de resolución de insolvencia societaria (corporate insolvency resolution process, CIRP).
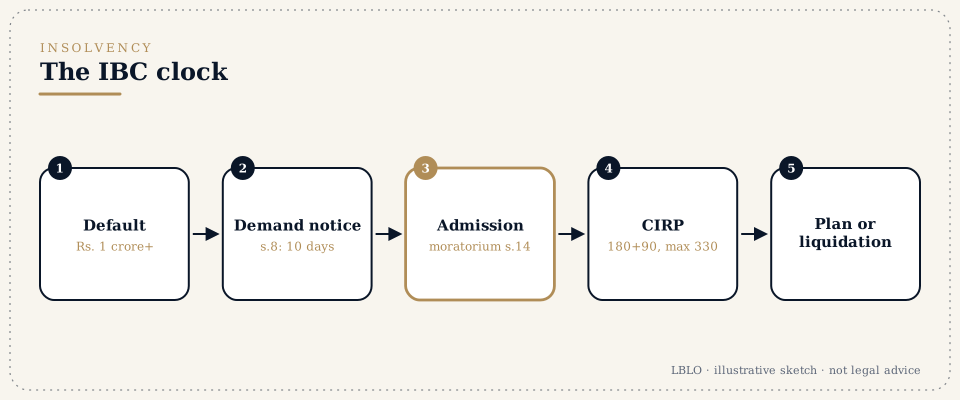
En resumen
- Qué es. Cuando una sociedad incumple una deuda de Rs. 1 crore o más, un acreedor puede solicitar al Tribunal Nacional de Derecho de Sociedades (National Company Law Tribunal, NCLT) que inicie un proceso de resolución de insolvencia societaria (corporate insolvency resolution process, CIRP).
- Dos clases de acreedor:
- Los acreedores financieros (bancos, prestamistas, obligacionistas) pueden presentar la solicitud directamente tras el impago.
- Los acreedores operativos (proveedores, prestadores de servicios, empleados) deben enviar primero un requerimiento de pago. Si la sociedad no paga, o no plantea una controversia real ya existente, dentro de 10 días, pueden presentar la solicitud.
- Con la admisión:
- empieza una moratoria: se paralizan las demandas, el cobro y la ejecución contra la sociedad;
- un profesional de resolución provisional (interim resolution professional) asume la gestión;
- el comité de acreedores decide el futuro de la sociedad.
- Plazo. El proceso debe completarse en 180 días, prorrogables por 90 días, con un límite máximo de 330 días que incluye el tiempo dedicado a litigios. Si no se aprueba ningún plan de resolución, la sociedad entra en liquidación.
- Apelación. Las órdenes del NCLT pueden apelarse ante el NCLAT y, después, ante el Tribunal Supremo.
- A quién afecta:
- a los acreedores que presentan solicitudes y créditos;
- a las sociedades y los promotores que se defienden de las solicitudes;
- a los solicitantes de resolución (licitadores).
- Tenga preparado:
- los contratos de préstamo o de suministro;
- las facturas y los libros mayores;
- el requerimiento de pago y la respuesta;
- la prueba del impago;
- para la defensa, la prueba de una controversia que existía antes del requerimiento.
Términos que oirá
- Deudor societario, acreedor financiero, acreedor operativo (corporate debtor, financial creditor, operational creditor)
- la sociedad, sus prestamistas y sus proveedores o empleados.
- Umbral de impago (default threshold)
- el impago mínimo para iniciar el proceso, Rs. 1 crore.
- Requerimiento de pago de la sección 8 (Section 8 demand notice)
- el requerimiento del acreedor operativo. El deudor tiene 10 días para pagar o acreditar una controversia preexistente.
- Admisión, moratoria (sección 14) (admission, moratorium)
- el inicio del proceso y la congelación de demandas y cobros.
- IRP y RP
- el profesional interino de la resolución y el profesional de la resolución, que dirigen la sociedad durante el proceso.
- Comité de Acreedores (Committee of Creditors, CoC)
- los acreedores financieros que votan el plan.
- Plan de resolución y solicitante de la resolución (resolution plan and resolution applicant)
- la oferta para reflotar la sociedad y el oferente.
- 180 más 90 días, 330 días
- el calendario del proceso y su límite máximo.
- Liquidación (liquidation)
- la venta de los bienes si no se aprueba ningún plan.
En detalle
Paso 1: ¿es el IBC la vía adecuada?
- Umbral. El impago mínimo es de Rs. 1 crore.
- Para qué sirve el IBC. Es un proceso de resolución, no una demanda de cobro. Una vez admitida la sociedad, todos los acreedores quedan afectados.
- Las alternativas. Un acreedor que solo quiere cobrar puede salir mejor parado con una demanda mercantil o un arbitraje. La insolvencia es la herramienta adecuada cuando la sociedad no puede realmente pagar, o cuando es probable que una solicitud creíble lleve a un acuerdo.
Paso 2: la solicitud
- Acreedor financiero (sección 7). Se presenta la prueba de la deuda financiera y del impago, con el registro del impago cuando lo hay.
- Acreedor operativo (secciones 8 y 9).
- Se entrega un requerimiento de pago o una factura.
- La sociedad tiene 10 días para pagar o para señalar una controversia existente.
- Si no hace ninguna de las dos cosas, se presenta la solicitud.
Paso 3: la defensa
| Solicitud | Defensas que suelen plantearse |
|---|---|
| Acreedor operativo | Una controversia real que existía antes del requerimiento de pago, por ejemplo sobre la calidad, un suministro incompleto o una compensación. El NCLT rechaza la solicitud cuando se demuestra esa controversia |
| Acreedor financiero | Si existe siquiera una deuda financiera, si se ha producido el impago, y la prescripción |
Cualquiera de las dos clases de solicitud también puede atajarse con un acuerdo antes de la admisión.
Paso 4: después de la admisión
- La moratoria surte efecto.
- Un anuncio público invita a presentar los créditos.
- Se constituye el comité de acreedores.
- El profesional de resolución invita a presentar planes de resolución.
Los promotores pueden quedar excluidos de pujar por las reglas de elegibilidad de la sección 29A del Código, que deben comprobarse pronto.
Paso 5: créditos y planes de resolución
Los acreedores deben presentar sus créditos a tiempo y con documentos justificativos. Los solicitantes de resolución deben cumplir las condiciones de elegibilidad y presentar planes que evalúa el comité. Las controversias sobre la admisión de créditos y sobre la aprobación del plan van al NCLT.
Paso 6: apelación
Las órdenes del NCLT pueden apelarse ante el NCLAT dentro del plazo que permite el Código y, desde allí, ante el Tribunal Supremo sobre cuestiones de derecho.
Errores frecuentes
- Para los acreedores operativos:
- enviar un requerimiento de pago defectuoso;
- presentar la solicitud cuando hay una controversia previa evidente.
- Para las sociedades:
- plantear una controversia por primera vez solo después de que llegue el requerimiento;
- ignorar por completo el requerimiento.
- Para los acreedores tras la admisión: presentar los créditos tarde o sin documentos justificativos.
- Para los promotores: no comprobar a tiempo la elegibilidad para pujar.
Cómo lleva LBLO los asuntos de insolvencia
- Antes de presentar la solicitud, se valoran su solidez y las alternativas (demanda, arbitraje, acuerdo).
- En la defensa, se reúne primero el registro de la controversia anterior, porque a menudo decide la admisión.
- Después de la admisión, los créditos, las objeciones y las apelaciones se siguen conforme a los plazos del Código.
Preguntas habituales
Un proveedor nos ha enviado un requerimiento de pago conforme al IBC. ¿Qué debemos hacer?
Responder dentro de 10 días. Si existe una controversia real anterior al requerimiento, expóngala con documentos. El silencio puede llevar a la admisión.
¿Podemos llegar a un acuerdo después de presentada la solicitud?
Sí. El acuerdo es posible antes de la admisión. Después de la admisión, el desistimiento requiere la aprobación que exige el Código.
¿Significa la admisión que la sociedad se cerrará?
No. El objetivo es la resolución mediante un plan aprobado por los acreedores. La liquidación llega si no se aprueba ningún plan a tiempo, si el plan es rechazado o si el comité de acreedores acuerda la liquidación.
Estas respuestas son resúmenes educativos; no constituyen asesoramiento jurídico sobre ningún asunto concreto.
Una cuestión seria merece un expediente leído.
Las reuniones se celebran con cita previa en G-46, Basement, Greater Kailash III, New Delhi. El titular del Despacho lee la correspondencia.
Esta página ofrece información general sobre el trabajo de Lokesh Bhardwaj Law Offices, según lo permitido por las Normas del Colegio de Abogados de la India (Bar Council of India Rules). No es asesoramiento jurídico y no crea una relación entre abogado y cliente. LBLO actúa en un asunto solo con un encargo acordado por escrito.
Última revisión: 14/11/2026. Lokesh Bhardwaj Law Offices.
Derecho vigente a 14/11/2026.