
NCLTとNCLATにおける倒産手続:債権者、プロモーター、入札者
会社が1クロール(crore)ルピー以上の債務を履行しない場合、債権者は国家会社法審判所(National Company Law Tribunal、NCLT)に、企業倒産処理手続(corporate insolvency resolution process、CIRP)の開始を申し立てることができます。
要点
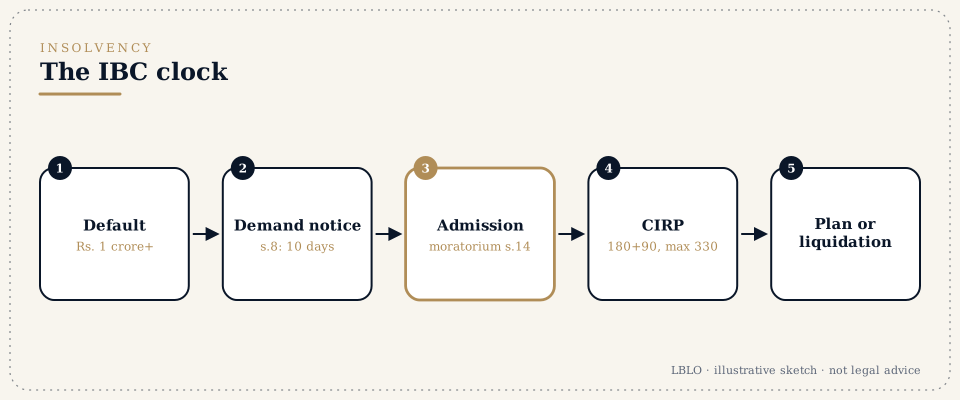
- どのようなものか。会社が1クロール(crore)ルピー以上の債務を履行しない場合、債権者は国家会社法審判所(National Company Law Tribunal、NCLT)に、企業倒産処理手続(corporate insolvency resolution process、CIRP)の開始を申し立てることができます。
- 2種類の債権者:
- 金融債権者(Financial creditors)(銀行、貸主、社債権者)は、不履行があれば直接申し立てることができます。
- 事業債権者(Operational creditors)(供給業者、サービス提供者、従業員)は、まず催告通知を送らなければなりません。会社が10日以内に支払わず、既存の真の紛争も示さなければ、申し立てることができます。
- 受理されると:
- モラトリアムが始まり、会社に対する訴訟、取立ておよび執行が止まります
- 暫定再生専門家(interim resolution professional)が経営を引き継ぎます
- 債権者委員会(committee of creditors)が会社の将来を決めます
- 期限。手続は180日以内に完了することとされ、90日延長でき、訴訟に費やされた期間を含めて330日が上限です。再生計画が承認されなければ、会社は清算に入ります。
- 上訴。NCLTの命令に対しては、NCLATに、その後最高裁判所に上訴できます。
- 対象となる方:
- 申立てと債権届出をする債権者
- 申立てに対して防御する会社とプロモーター
- 再生計画の提案者(入札者)
- 準備しておくもの:
- 融資契約または供給契約
- 請求書と元帳
- 催告通知とその回答
- 不履行の証明
- 防御する場合は、通知の前から存在した紛争の証明
よく耳にする用語
- 企業債務者、金融債権者、事業債権者(Corporate debtor, financial creditor, operational creditor)
- 会社、その貸し手、そしてその供給業者または従業員です。
- 不履行の基準額(Default threshold)
- 手続を開始するための最低の不履行額で、1クロール(crore)ルピー(Rs. 1 crore)です。
- 第8条に基づく支払要求通知(Section 8 demand notice)
- 事業債権者が出す通知です。債務者は10日以内に、支払うか、既存の紛争があることを示さなければなりません。
- 申立ての受理とモラトリアム(Admission, moratorium、第14条)
- 手続の開始と、訴訟および回収の凍結です。
- IRPとRP
- 暫定再建管財人(interim resolution professional)と再建管財人(resolution professional)で、手続の間、会社を運営します。
- 債権者委員会(Committee of Creditors、CoC)
- 再建計画について投票する金融債権者です。
- 再建計画と再建申請者(Resolution plan and resolution applicant)
- 会社を再生させるための提案と、その提案者です。
- 180日に90日を加えた期間、330日(180 plus 90 days, 330 days)
- 手続の期間と、その上限です。
- 清算(Liquidation)
- 再建計画が承認されない場合に資産を売却することです。
詳しい説明
ステップ1:IBCは適切な手段か
- 基準額。最低の不履行額は1クロールルピーです。
- IBCの目的。IBCは再生のための手続であり、取立ての訴訟ではありません。会社について申立てが受理されると、すべての債権者が影響を受けます。
- 他の手段。支払だけを求める債権者には、商事訴訟や仲裁の方が適していることがあります。倒産手続が適切な手段となるのは、会社が本当に支払えない場合や、説得力のある申立てによって和解が見込まれる場合です。
ステップ2:申立て
- 金融債権者(第7条)。金融債務と不履行の証明を、入手できる場合は不履行の記録とともに提出します。
- 事業債権者(第8条および第9条)。
- 催告通知または請求書を送達します。
- 会社には、支払うか既存の紛争を示すための10日間があります。
- 会社がそのいずれもしなければ、申立てをします。
ステップ3:防御
| 申立て | よく問題となる防御 |
|---|---|
| 事業債権者 | 催告通知の前から存在した本当の紛争。たとえば品質、数量不足または相殺をめぐるもの。そのような紛争が示されれば、NCLTは申立てを却下します |
| 金融債権者 | そもそも金融債務があるか、不履行が生じたか、そして出訴期限 |
どちらの申立てに対しても、受理の前の和解で対応することもできます。
ステップ4:受理の後
- モラトリアムが効力を生じます。
- 公告によって債権の届出を募ります。
- 債権者委員会が組織されます。
- 再生専門家が再生計画を募ります。
プロモーターは、倒産・破産法典第29A条の適格性に関する規定によって入札を禁じられることがあり、これは早い段階で確認しなければなりません。
ステップ5:債権届出と再生計画
債権者は、裏付けとなる書類を添えて、期限内に債権を届け出なければなりません。再生計画の提案者は、適格性の条件を満たし、債権者委員会が評価する計画を提出しなければなりません。債権の認否と計画の承認をめぐる紛争は、NCLTで扱われます。
ステップ6:上訴
NCLTの命令に対しては、倒産・破産法典が認める期間内にNCLATに上訴でき、そこから法律問題について最高裁判所に上訴できます。
よくある誤り
- 事業債権者の場合:
- 不備のある催告通知を送ること
- 明らかな先行する紛争があるのに申し立てること
- 会社の場合:
- 通知が届いてから初めて紛争を持ち出すこと
- 通知をまったく無視すること
- 受理後の債権者の場合:債権の届出が遅れること、または裏付けとなる書類なしに届け出ること。
- プロモーターの場合:入札の適格性を間に合うように確認しないこと。
LBLOによる倒産案件の取扱い
- 申立ての前に、申立ての強さと、他の手段(訴訟、仲裁、和解)を評価します。
- 防御の場合は、まず先行する紛争の記録を集めます。それが受理の可否を決めることが多いからです。
- 受理の後は、債権届出、異議および上訴を、倒産・破産法典の期限に照らして管理します。
よくある質問
取引先から、IBCに基づく催告通知が届きました。どうすればよいですか。
10日以内に回答してください。通知の前から存在した真の紛争がある場合は、書類を添えてそれを示してください。黙っていると、申立てが受理されることがあります。
申立てが提出された後でも、和解できますか。
はい。受理の前であれば和解できます。受理の後に取り下げるには、倒産・破産法典が求める承認が必要です。
受理されると、会社は閉鎖されるのですか。
いいえ。目的は、債権者が承認する計画による再生です。清算に移るのは、計画が承認されなかった場合に限られます。
これらの回答は学習のための要約であり、個別の案件についての法的助言ではありません。
真剣な問いには、読み込まれた書類がふさわしいものです。
面談は予約制で、G-46, Basement, Greater Kailash III, New Delhi で行います。いただいた書面は代表弁護士が読みます。
このページは、インド弁護士会規則(Bar Council of India Rules)が認める範囲で、Lokesh Bhardwaj Law Officesの業務についての一般的な情報を提供するものです。法的助言ではなく、弁護士と依頼者の関係を生じさせるものでもありません。LBLOは、書面で合意した受任に基づいてのみ案件を担当します。
最終確認日:14/11/2026。Lokesh Bhardwaj Law Offices。
14/11/2026現在の法律に基づいて記載しています。