
NCLT, NCLAT முன் திவால் நடவடிக்கை: கடன் வழங்குநர்கள், நிறுவனர்கள், ஏலதாரர்கள்
ஒரு நிறுமம் ரூ. 1 கோடி அல்லது அதற்கு மேலான கடனைச் செலுத்தத் தவறினால், நிறுமத் திவால் தீர்வுச் செயல்முறையை (corporate insolvency resolution process, CIRP) தொடங்கக் கோரி, கடன் வழங்குநர் தேசிய நிறும சட்டத் தீர்ப்பாயத்திடம் (National Company Law Tribunal, NCLT) விண்ணப்பிக்கலாம்.
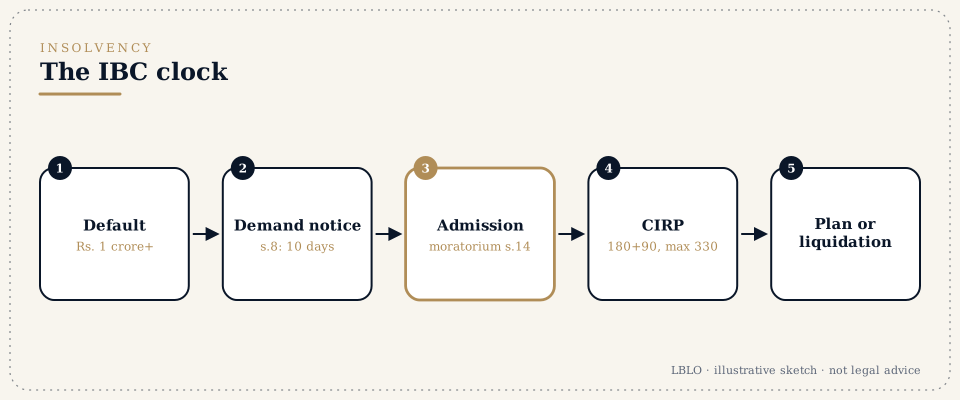
சுருக்கமாக
- இது என்ன. ஒரு நிறுமம் ரூ. 1 கோடி அல்லது அதற்கு மேலான கடனைச் செலுத்தத் தவறினால், நிறுமத் திவால் தீர்வுச் செயல்முறையை (CIRP) தொடங்கக் கோரி, கடன் வழங்குநர் தேசிய நிறும சட்டத் தீர்ப்பாயத்திடம் (NCLT) விண்ணப்பிக்கலாம்.
- இரண்டு வகைக் கடன் வழங்குநர்கள்:
- நிதிக் கடன் வழங்குநர்கள் (financial creditors: வங்கிகள், கடன் வழங்குவோர், பத்திரதாரர்கள்) தவறுகை நடந்ததும் நேரடியாக விண்ணப்பிக்கலாம்.
- செயல்பாட்டுக் கடன் வழங்குநர்கள் (operational creditors: விநியோகஸ்தர்கள், சேவை வழங்குநர்கள், ஊழியர்கள்) முதலில் கோரிக்கை அறிவிப்பு அனுப்ப வேண்டும். 10 நாட்களுக்குள் நிறுமம் பணம் செலுத்தாவிட்டால், அல்லது ஏற்கெனவே இருக்கும் உண்மையான தகராறை எழுப்பாவிட்டால், அவர்கள் விண்ணப்பிக்கலாம்.
- மனு ஏற்கப்பட்டதும்:
- தடைக்காலம் (moratorium) தொடங்குகிறது: நிறுமத்துக்கு எதிரான வழக்குகள், வசூல், நிறைவேற்ற நடவடிக்கைகள் நிற்கின்றன;
- இடைக்காலத் தீர்வு வல்லுநர் (interim resolution professional) நிர்வாகத்தை ஏற்கிறார்;
- கடன் வழங்குநர்கள் குழு (committee of creditors) நிறுமத்தின் எதிர்காலத்தை முடிவு செய்கிறது.
- காலவரம்பு. செயல்முறை 180 நாட்களுக்குள் முடிக்கப்பட வேண்டும்; அதை 90 நாட்கள் நீட்டிக்கலாம்; வழக்காடலில் செலவான காலம் உட்பட 330 நாட்கள் வெளிவரம்பு. எந்தத் தீர்வுத் திட்டமும் ஒப்புதல் பெறாவிட்டால், நிறுமம் கலைப்புக்குச் செல்கிறது.
- மேல்முறையீடு. NCLT-இன் உத்தரவுகளை எதிர்த்து NCLAT-க்கும், பின்னர் உச்ச நீதிமன்றத்துக்கும் மேல்முறையீடு செய்யலாம்.
- இது யாரைப் பற்றியது:
- மனுக்களையும் கோரிக்கைகளையும் தாக்கல் செய்யும் கடன் வழங்குநர்கள்;
- மனுக்களை எதிர்கொள்ளும் நிறுமங்களும் நிறுவனர்களும் (promoters);
- தீர்வு விண்ணப்பதாரர்கள் (resolution applicants, ஏலதாரர்கள்).
- தயாராக வைத்திருங்கள்:
- கடன் அல்லது விநியோக ஒப்பந்தங்கள்;
- விலைப்பட்டியல்களும் பேரேடுகளும்;
- கோரிக்கை அறிவிப்பும் பதிலும்;
- தவறுகைக்கான சான்று;
- எதிர்வாதத்துக்கு, அறிவிப்புக்கு முன்பே இருந்த தகராறுக்கான சான்று.
நீங்கள் கேட்கப்போகும் சொற்கள்
- நிறுமக் கடனாளி, நிதிக் கடன் வழங்குநர், செயல்பாட்டுக் கடன் வழங்குநர் (Corporate debtor, financial creditor, operational creditor)
- நிறுமம், அதற்குக் கடன் வழங்கியோர், அதன் விநியோகஸ்தர்கள் அல்லது ஊழியர்கள்.
- தவறுகை வரம்பு (Default threshold)
- செயல்முறையைத் தொடங்குவதற்கான குறைந்தபட்சத் தவறுகைத் தொகை, ரூ. 1 கோடி.
- பிரிவு 8 கோரிக்கை அறிவிப்பு (Section 8 demand notice)
- செயல்பாட்டுக் கடன் வழங்குநரின் அறிவிப்பு. பணம் செலுத்த, அல்லது முன்பே இருந்த தகராறைக் காட்டக் கடனாளிக்கு 10 நாட்கள் உண்டு.
- ஏற்பு, தடைக்காலம் (Admission, moratorium; பிரிவு 14)
- செயல்முறையின் தொடக்கம், வழக்குகள் மற்றும் வசூல் மீதான முடக்கம்.
- IRP மற்றும் RP
- செயல்முறையின்போது நிறுமத்தை நடத்தும் இடைக்காலத் தீர்வு வல்லுநரும் (interim resolution professional) தீர்வு வல்லுநரும் (resolution professional).
- கடன் வழங்குநர்கள் குழு (Committee of Creditors, CoC)
- திட்டத்தின் மீது வாக்களிக்கும் நிதிக் கடன் வழங்குநர்கள்.
- தீர்வுத் திட்டமும் தீர்வு விண்ணப்பதாரரும் (Resolution plan and resolution applicant)
- நிறுமத்தை மீட்பதற்கான ஏலம், ஏலதாரர்.
- 180 கூடுதல் 90 நாட்கள், 330 நாட்கள் (180 plus 90 days, 330 days)
- செயல்முறையின் கால அட்டவணையும் அதன் வெளிவரம்பும்.
- கலைப்பு (Liquidation)
- எந்தத் திட்டமும் ஒப்புதல் பெறாவிட்டால் சொத்துகளை விற்றல்.
விரிவாக
படி 1: IBC சரியான வழியா?
- வரம்பு. குறைந்தபட்சத் தவறுகைத் தொகை ரூ. 1 கோடி.
- IBC எதற்கானது. அது தீர்வுச் செயல்முறை; பண வசூல் வழக்கு அல்ல. ஒரு நிறுமம் ஏற்கப்பட்டதும், அனைத்துக் கடன் வழங்குநர்களும் பாதிக்கப்படுகின்றனர்.
- மாற்று வழிகள். பணம் மட்டுமே வேண்டும் கடன் வழங்குநருக்கு வணிக வழக்கோ நடுவர் மன்றமோ சிறந்ததாக இருக்கலாம். நிறுமம் உண்மையிலேயே பணம் செலுத்த இயலாத நிலையில் இருக்கும்போதோ, நம்பகமான மனு சமரசத்தை உருவாக்கக்கூடும் இடத்திலோ திவால் சரியான கருவி.
படி 2: விண்ணப்பம்
- நிதிக் கடன் வழங்குநர் (பிரிவு 7). நிதிக் கடனுக்கும் தவறுகைக்குமான சான்று, கிடைக்கும் இடத்தில் தவறுகைப் பதிவுடன், தாக்கல் செய்யப்படுகிறது.
- செயல்பாட்டுக் கடன் வழங்குநர் (பிரிவுகள் 8 மற்றும் 9).
- கோரிக்கை அறிவிப்பு அல்லது விலைப்பட்டியல் சேர்ப்பிக்கப்படுகிறது.
- பணம் செலுத்தவோ, ஏற்கெனவே இருக்கும் தகராறைச் சுட்டிக்காட்டவோ நிறுமத்துக்கு 10 நாட்கள் உண்டு.
- அது இரண்டில் எதையும் செய்யாவிட்டால், விண்ணப்பம் தாக்கல் செய்யப்படுகிறது.
படி 3: எதிர்வாதம்
| மனு | வழக்கமாக எழும் எதிர்வாதங்கள் |
|---|---|
| செயல்பாட்டுக் கடன் வழங்குநர் | கோரிக்கை அறிவிப்புக்கு முன்பே இருந்த உண்மையான தகராறு; உதாரணமாகத் தரம், குறைவான விநியோகம் அல்லது கழிவு (set-off) குறித்து. அத்தகைய தகராறு காட்டப்படும் இடத்தில் NCLT விண்ணப்பத்தை நிராகரிக்கிறது |
| நிதிக் கடன் வழங்குநர் | நிதிக் கடன் என்பதே உள்ளதா, தவறுகை நடந்துள்ளதா, காலவரம்பு |
எந்த வகை மனுவையும், ஏற்கப்படும் முன் செய்யப்படும் சமரசம் மூலமும் எதிர்கொள்ளலாம்.
படி 4: ஏற்கப்பட்ட பிறகு
- தடைக்காலம் நடைமுறைக்கு வருகிறது.
- பொது அறிவிப்பு கோரிக்கைகளை வரவேற்கிறது.
- கடன் வழங்குநர்கள் குழு அமைக்கப்படுகிறது.
- தீர்வு வல்லுநர் தீர்வுத் திட்டங்களை வரவேற்கிறார்.
சட்டத் தொகுப்பின் பிரிவு 29A-இல் உள்ள தகுதி விதிகளால் நிறுவனர்கள் ஏலம் கேட்பதிலிருந்து தடை செய்யப்படலாம்; இது முன்கூட்டியே சரிபார்க்கப்பட வேண்டும்.
படி 5: கோரிக்கைகளும் தீர்வுத் திட்டங்களும்
கடன் வழங்குநர்கள் உரிய காலத்தில், ஆதார ஆவணங்களுடன் கோரிக்கைகளைத் தாக்கல் செய்ய வேண்டும். தீர்வு விண்ணப்பதாரர்கள் தகுதி நிபந்தனைகளை நிறைவு செய்து, குழு மதிப்பிடும் திட்டங்களைச் சமர்ப்பிக்க வேண்டும். கோரிக்கைகளை ஏற்பது குறித்தும் திட்ட ஒப்புதல் குறித்தும் எழும் தகராறுகள் NCLT-க்குச் செல்கின்றன.
படி 6: மேல்முறையீடு
சட்டத் தொகுப்பு அனுமதிக்கும் காலத்துக்குள் NCLT உத்தரவுகளை எதிர்த்து NCLAT-க்கும், அங்கிருந்து சட்டக் கேள்விகளின் அடிப்படையில் உச்ச நீதிமன்றத்துக்கும் மேல்முறையீடு செய்யலாம்.
பொதுவான தவறுகள்
- செயல்பாட்டுக் கடன் வழங்குநர்களுக்கு:
- குறைபாடுள்ள கோரிக்கை அறிவிப்பை அனுப்புதல்;
- வெளிப்படையான முந்தைய தகராறு இருக்கும்போது தாக்கல் செய்தல்.
- நிறுமங்களுக்கு:
- அறிவிப்பு வந்த பிறகுதான் முதல் முறையாகத் தகராறை எழுப்புதல்;
- அறிவிப்பை முற்றிலும் புறக்கணித்தல்.
- மனு ஏற்கப்பட்ட பிறகு கடன் வழங்குநர்களுக்கு: கோரிக்கைகளைத் தாமதமாகவோ ஆதார ஆவணங்கள் இல்லாமலோ தாக்கல் செய்தல்.
- நிறுவனர்களுக்கு: ஏலத் தகுதியை உரிய காலத்தில் சரிபார்க்காமல் இருத்தல்.
திவால் விவகாரங்களை LBLO கையாளும் முறை
- தாக்கல் செய்யும் முன், மனுவின் வலிமையும் மாற்று வழிகளும் (வழக்கு, நடுவர் மன்றம், சமரசம்) மதிப்பிடப்படுகின்றன.
- எதிர்வாதத்தில், முந்தைய தகராறின் பதிவு முதலில் தொகுக்கப்படுகிறது; ஏனெனில் மனு ஏற்கப்படுவதை அதுவே பெரும்பாலும் தீர்மானிக்கிறது.
- மனு ஏற்கப்பட்ட பிறகு, கோரிக்கைகள், ஆட்சேபனைகள், மேல்முறையீடுகள் ஆகியவை சட்டத் தொகுப்பின் காலவரம்புகளுடன் ஒப்பிட்டுக் கண்காணிக்கப்படுகின்றன.
மக்கள் கேட்கும் கேள்விகள்
ஒரு விநியோகஸ்தர் எங்களுக்கு IBC கோரிக்கை அறிவிப்பு அனுப்பியுள்ளார். நாங்கள் என்ன செய்ய வேண்டும்?
10 நாட்களுக்குள் பதில் அளியுங்கள். அறிவிப்புக்கு முன்பே இருந்த உண்மையான தகராறு இருந்தால், அதை ஆவணங்களுடன் எடுத்துரையுங்கள். மௌனம் மனு ஏற்கப்படுவதற்கு (admission) வழிவகுக்கலாம்.
மனு தாக்கல் செய்யப்பட்ட பிறகு நாங்கள் சமரசம் செய்துகொள்ள முடியுமா?
முடியும். மனு ஏற்கப்படும் முன் சமரசம் சாத்தியம். ஏற்கப்பட்ட பிறகு, மனுவைத் திரும்பப் பெறுவதற்குச் சட்டத் தொகுப்பு கோரும் ஒப்புதல் தேவை.
மனு ஏற்கப்பட்டால் நிறுமம் மூடப்படும் என்று பொருளா?
இல்லை. கடன் வழங்குநர்கள் ஒப்புதல் அளிக்கும் திட்டத்தின் மூலம் தீர்வு காண்பதே நோக்கம். உரிய காலத்துக்குள் எந்தத் திட்டமும் ஒப்புதல் பெறாவிட்டாலோ, திட்டம் நிராகரிக்கப்பட்டாலோ, கடன் வழங்குநர் குழு கலைப்புக்குத் தீர்மானம் நிறைவேற்றினாலோ கலைப்பு (liquidation) நடக்கிறது.
இந்தப் பதில்கள் கல்வி நோக்கிலான சுருக்கங்கள்; எந்தத் தனிப்பட்ட விவகாரத்துக்கும் இவை சட்ட ஆலோசனை அல்ல.
ஒரு முக்கியமான கேள்விக்கு முழுமையாகப் படிக்கப்பட்ட வழக்குக் கோப்பு தேவை.
கலந்தாய்வுகள் முன்பதிவின் பேரில் G-46, Basement, Greater Kailash III, New Delhi என்ற முகவரியில் நடைபெறும். கடிதப் போக்குவரத்தை முதன்மை வழக்கறிஞரே படிக்கிறார்.
இந்தப் பக்கம், இந்திய வழக்கறிஞர் கழக (Bar Council of India) விதிகள் அனுமதிக்கும் வகையில், Lokesh Bhardwaj Law Offices-இன் பணி குறித்த பொதுவான தகவலைத் தருகிறது. இது சட்ட ஆலோசனை அல்ல; வழக்கறிஞர், கட்சிக்காரர் உறவையும் இது உருவாக்குவதில்லை. எழுத்தில் ஒப்புக்கொள்ளப்பட்ட பணி ஒப்படைப்பின் பேரில் மட்டுமே LBLO ஒரு விவகாரத்தில் செயல்படுகிறது.
கடைசியாக மறுஆய்வு செய்யப்பட்டது: 14/11/2026. Lokesh Bhardwaj Law Offices.
14/11/2026 நிலவரப்படியான சட்டம்.