
L'insolvabilité devant le NCLT et le NCLAT : créanciers, promoteurs et repreneurs
Lorsqu'une société manque au paiement d'une dette de Rs. 1 crore ou plus, un créancier peut demander au National Company Law Tribunal (NCLT) d'ouvrir une procédure de résolution de l'insolvabilité de l'entreprise (corporate insolvency resolution process, CIRP).
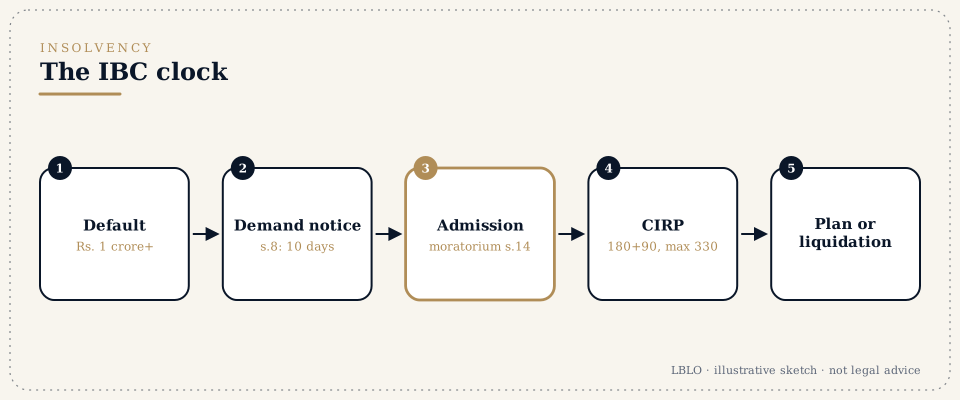
En bref
- De quoi il s'agit. Lorsqu'une société manque au paiement d'une dette de Rs. 1 crore ou plus, un créancier peut demander au National Company Law Tribunal (NCLT) d'ouvrir une procédure de résolution de l'insolvabilité de l'entreprise (corporate insolvency resolution process, CIRP).
- Deux types de créanciers :
- Les créanciers financiers (banques, prêteurs, porteurs d'obligations) peuvent agir directement en cas de défaut.
- Les créanciers opérationnels (fournisseurs, prestataires de services, salariés) doivent d'abord envoyer une mise en demeure de payer. Si la société ne paie pas, ou n'invoque pas un différend réel existant, dans les 10 jours, ils peuvent introduire la demande.
- À l'admission :
- un moratoire commence : les actions en justice, le recouvrement et l'exécution contre la société s'arrêtent ;
- un professionnel de la résolution intérimaire (interim resolution professional) prend la direction de la société ;
- le comité des créanciers décide de l'avenir de la société.
- Délai. La procédure doit être achevée dans les 180 jours, avec une prolongation possible de 90 jours, et une limite absolue de 330 jours incluant le temps passé en contentieux. Si aucun plan de résolution n'est approuvé, la société est mise en liquidation.
- Appel. Les décisions du NCLT peuvent faire l'objet d'un appel devant le NCLAT, puis devant la Cour suprême.
- Qui cela concerne :
- les créanciers qui déposent des demandes et des déclarations de créances ;
- les sociétés et les promoteurs qui se défendent contre des demandes ;
- les candidats à la résolution (repreneurs).
- À tenir prêt :
- les contrats de prêt ou de fourniture ;
- les factures et les grands livres ;
- la mise en demeure de payer et la réponse ;
- la preuve du défaut ;
- pour une défense, la preuve d'un différend antérieur à la mise en demeure.
Les termes que vous entendrez
- Débiteur social (corporate debtor), créancier financier, créancier opérationnel
- la société, ses prêteurs, et ses fournisseurs ou salariés.
- Seuil de défaut (default threshold)
- le défaut minimal pour engager la procédure : Rs. 1 crore.
- Mise en demeure de l'article 8 (demand notice)
- l'avis du créancier opérationnel. Le débiteur dispose de 10 jours pour payer ou faire valoir un litige préexistant.
- Admission, moratoire (article 14)
- l'ouverture de la procédure, et le gel des actions en justice et du recouvrement.
- IRP et RP
- le professionnel de la résolution intérimaire (interim resolution professional) et le professionnel de la résolution (resolution professional), qui dirigent la société pendant la procédure.
- Comité des créanciers (Committee of Creditors, CoC)
- les créanciers financiers qui votent sur le plan.
- Plan de résolution et candidat à la résolution (resolution applicant)
- l'offre de redressement de la société, et son auteur.
- 180 plus 90 jours, 330 jours
- le calendrier de la procédure et sa limite absolue.
- Liquidation
- la vente des actifs si aucun plan n'est approuvé.
En détail
Étape 1 : l'IBC est-il la bonne voie ?
- Seuil. Le défaut minimal est de Rs. 1 crore.
- À quoi sert l'IBC. C'est une procédure de résolution, et non une action en recouvrement. Une fois la société admise, tous les créanciers sont concernés.
- Les autres voies. Un créancier qui veut seulement être payé peut avoir intérêt à engager une action commerciale ou un arbitrage. L'insolvabilité est le bon outil lorsque la société est réellement incapable de payer, ou lorsqu'une demande crédible est susceptible d'aboutir à une transaction.
Étape 2 : la demande
- Créancier financier (article 7). La preuve de la dette financière et du défaut est déposée, avec l'attestation de défaut lorsqu'elle existe.
- Créancier opérationnel (articles 8 et 9).
- Une mise en demeure de payer ou une facture est remise.
- La société dispose de 10 jours pour payer ou pour invoquer un différend existant.
- Si elle ne fait ni l'un ni l'autre, la demande est déposée.
Étape 3 : la défense
| Demande | Moyens de défense habituels |
|---|---|
| Créancier opérationnel | Un différend réel antérieur à la mise en demeure de payer, par exemple sur la qualité, une livraison incomplète ou une compensation. Le NCLT rejette la demande lorsqu'un tel différend est établi |
| Créancier financier | L'existence même d'une dette financière, la réalité du défaut, et la prescription |
Les deux types de demandes peuvent aussi trouver une issue par une transaction avant l'admission.
Étape 4 : après l'admission
- Le moratoire prend effet.
- Une annonce publique invite à déclarer les créances.
- Le comité des créanciers est constitué.
- Le professionnel de la résolution sollicite des plans de résolution.
Les promoteurs peuvent être exclus des offres par les règles d'éligibilité de l'article 29A du Code, qui doivent être vérifiées tôt.
Étape 5 : déclarations de créances et plans de résolution
Les créanciers doivent déclarer leurs créances dans les délais, avec les pièces justificatives. Les candidats à la résolution doivent remplir les conditions d'éligibilité et présenter des plans que le comité évalue. Les litiges sur l'admission des créances et sur l'approbation du plan sont portés devant le NCLT.
Étape 6 : l'appel
Les décisions du NCLT peuvent faire l'objet d'un appel devant le NCLAT dans le délai que le Code permet, puis devant la Cour suprême sur des questions de droit.
Erreurs fréquentes
- Pour les créanciers opérationnels :
- envoyer une mise en demeure de payer irrégulière ;
- déposer une demande alors qu'il existe un différend antérieur évident.
- Pour les sociétés :
- n'invoquer un différend pour la première fois qu'après l'arrivée de la mise en demeure ;
- ignorer complètement la mise en demeure.
- Pour les créanciers après l'admission : déclarer leurs créances en retard ou sans pièces justificatives.
- Pour les promoteurs : ne pas vérifier à temps leur éligibilité à présenter une offre.
Comment LBLO traite les affaires d'insolvabilité
- Avant le dépôt, la solidité de la demande et les autres voies (action, arbitrage, transaction) sont évaluées.
- En défense, les preuves du différend antérieur sont rassemblées en premier, car elles décident souvent de l'admission.
- Après l'admission, les déclarations de créances, les objections et les appels sont suivis au regard des délais du Code.
Les questions que l'on pose
Un fournisseur nous a envoyé une mise en demeure de payer au titre de l'IBC. Que devons-nous faire ?
Répondez dans les 10 jours. S'il existe un différend réel antérieur à la mise en demeure, exposez-le avec les documents. Le silence peut conduire à l'admission de la demande.
Pouvons-nous transiger après le dépôt de la demande ?
Oui. Une transaction est possible avant l'admission. Après l'admission, le retrait exige l'approbation que prévoit le Code.
L'admission signifie-t-elle que la société sera fermée ?
Non. Le but est la résolution, par un plan approuvé par les créanciers. La liquidation n'intervient que si aucun plan n'est approuvé.
Ces réponses sont des résumés à visée éducative ; elles ne constituent pas un avis juridique sur une affaire particulière.
Une question sérieuse mérite un dossier lu.
Les consultations ont lieu sur rendez-vous au G-46, Basement, Greater Kailash III, New Delhi. L'avocat principal lit la correspondance.
Cette page donne des informations générales sur l'activité de Lokesh Bhardwaj Law Offices, comme le permettent les règles du Conseil du barreau de l'Inde (Bar Council of India Rules). Elle ne constitue pas un avis juridique et ne crée pas de relation entre avocat et client. LBLO n'intervient dans une affaire que sur la base d'une mission convenue par écrit.
Dernière révision : 14/11/2026. Lokesh Bhardwaj Law Offices.
État du droit au 14/11/2026.