
కార్పొరేట్ దివాలా ప్రారంభం: సెక్షన్లు 7, 9, 10 మరియు మారటోరియం
దివాలా మరియు బ్యాంక్రప్టసీ కోడ్, 2016 (Insolvency and Bankruptcy Code, 2016) (IBC) కింద కార్పొరేట్ దివాలా పరిష్కార ప్రక్రియను ఫైనాన్షియల్ క్రెడిటర్, డిమాండ్ నోటీసు తర్వాత ఆపరేషనల్ క్రెడిటర్, లేదా కంపెనీ స్వయంగా ప్రారంభించవచ్చు. నేషనల్ కంపెనీ లా ట్రిబ్యునల్ దరఖాస్తును అడ్మిట్ చేసినప్పుడు మాత్రమే అది మొదలవుతుంది, అడ్మిషన్తో మారటోరియం వస్తుంది.
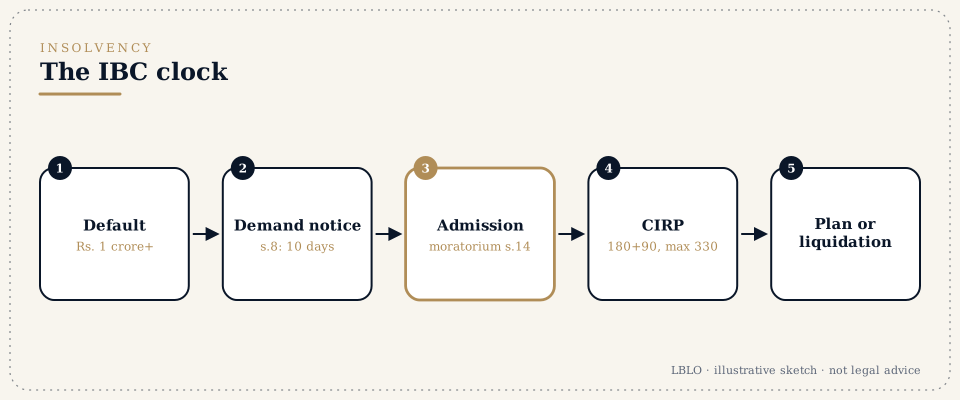
క్లుప్తంగా
- పరిమితి, వేదిక. డిఫాల్ట్ కనీసం రూ. 1 కోటి ఉన్నప్పుడు IBC పార్ట్ II వర్తిస్తుంది. కంపెనీ రిజిస్టర్డ్ కార్యాలయంపై అధికార పరిధి ఉన్న నేషనల్ కంపెనీ లా ట్రిబ్యునల్ (NCLT) బెంచ్కు దరఖాస్తు వెళ్తుంది.
- మూడు ద్వారాలు. డిఫాల్ట్ జరగగానే ఫైనాన్షియల్ క్రెడిటర్ సెక్షన్ 7 కింద దరఖాస్తు చేస్తారు. ఆపరేషనల్ క్రెడిటర్ ముందుగా సెక్షన్ 8 కింద డిమాండ్ నోటీసు అందజేస్తారు; 10 రోజుల్లో కంపెనీ చెల్లించకపోతే, వివాదాన్నీ చూపకపోతే మాత్రమే సెక్షన్ 9 కింద దరఖాస్తు చేస్తారు. కంపెనీ స్వయంగా సెక్షన్ 10 కింద దరఖాస్తు చేస్తుంది.
- 2026 మార్పులు. IBC (సవరణ) చట్టం, 2026 లో ఎక్కువ భాగం 26/05/2026 నుంచి అమలులోకి వచ్చింది. డిఫాల్ట్ చూపిన తర్వాత, సంపూర్ణమైన సెక్షన్ 7 దరఖాస్తును ట్రిబ్యునల్ ఇప్పుడు 14 రోజుల్లోగా తప్పక అడ్మిట్ చేయాలి; మరే ఇతర కారణమూ దాన్ని ఓడించలేదు.
- మారటోరియం. అడ్మిషన్తో సెక్షన్ 14 కింద కంపెనీపై దావాలు, అమలు (execution), సెక్యూరిటీ అమలు, ఆస్తి స్వాధీనం మీద మారటోరియం మొదలవుతుంది. దాని పదాల ప్రకారం అది హామీదారును కాపాడదు.
- కాలపరిమితి. సెక్షన్ 7, సెక్షన్ 9 దరఖాస్తులను డిఫాల్ట్ తేదీ నుంచి మూడేళ్లలోగా దాఖలు చేయాలి; కంపెనీ బాధ్యతను అంగీకరిస్తే (acknowledgment) ఇది మారుతుంది.
- కోర్టు ఫీజు. 2016 దరఖాస్తు నియమాల షెడ్యూల్ కింద ఫైనాన్షియల్ క్రెడిటర్కు లేదా కంపెనీకి రూ. 25,000, ఆపరేషనల్ క్రెడిటర్కు రూ. 2,000.
మీకు వినిపించే పదాలు
- ఫైనాన్షియల్ క్రెడిటర్ (Financial creditor)
- ఫైనాన్షియల్ డెట్ బాకీ ఉన్న వ్యక్తి, అంటే డబ్బు విలువకు కాలానుగుణ ప్రతిఫలం (time value of money) కోసం ఇచ్చిన డబ్బు. ఇంటి కొనుగోలుదారు డెవలపర్కు చేసిన చెల్లింపులు సెక్షన్ 5(8)(f) కింద ఫైనాన్షియల్ డెట్గా లెక్కకు వస్తాయి.
- ఆపరేషనల్ క్రెడిటర్ (Operational creditor)
- ఆపరేషనల్ డెట్ బాకీ ఉన్న వ్యక్తి: ఉద్యోగంతో సహా వస్తువులు లేదా సేవలకు సంబంధించిన క్లెయిమ్, లేదా ప్రభుత్వానికి గానీ స్థానిక సంస్థకు గానీ చెల్లించాల్సిన చట్టబద్ధ బకాయిలు (సెక్షన్ 5(21)).
- కార్పొరేట్ దరఖాస్తుదారు (Corporate applicant)
- కంపెనీ స్వయంగా, లేదా దాని తరఫున దరఖాస్తు చేయడానికి అధికారం పొందిన సభ్యుడు, భాగస్వామి, మేనేజర్ లేదా దాని ఆర్థిక వ్యవహారాలపై నియంత్రణ ఉన్న వ్యక్తి (సెక్షన్ 5(5)).
- డిఫాల్ట్ (Default)
- బాకీ చెల్లించాల్సిన గడువు వచ్చిన తర్వాత దాన్ని పూర్తిగా గానీ పాక్షికంగా గానీ చెల్లించకపోవడం. డిఫాల్ట్ కనీసం రూ. 1 కోటి ఉన్నప్పుడు మాత్రమే పార్ట్ II వర్తిస్తుంది.
- డిమాండ్ నోటీసు (Demand notice)
- సెక్షన్ 9 కింద దరఖాస్తు చేసే ముందు ఆపరేషనల్ క్రెడిటర్ తప్పక అందజేయాల్సిన ఫారం 3 లోని నోటీసు, లేదా ఫారం 4 లోని నోటీసుతో కూడిన ఇన్వాయిస్.
- ముందే ఉన్న వివాదం (Pre-existing dispute)
- డిమాండ్ నోటీసు అందక ముందే ఉన్న, బాకీ గురించి, వస్తువులు లేదా సేవల గురించి, లేదా వారంటీ గురించి నిజమైన వివాదం. ఇది సెక్షన్ 9 దరఖాస్తును ఓడిస్తుంది.
- ఇంటెరిమ్ రిజల్యూషన్ ప్రొఫెషనల్ (Interim resolution professional, IRP)
- అడ్మిషన్ సమయంలో నియమితులయ్యే ఇన్సాల్వెన్సీ ప్రొఫెషనల్; కమిటీ ఆఫ్ క్రెడిటర్స్ రిజల్యూషన్ ప్రొఫెషనల్ను నియమించే వరకు కంపెనీ నిర్వహణను చేపడతారు.
- మారటోరియం (Moratorium)
- ప్రక్రియ కాలంలో కంపెనీపై దావాలు, అమలు, సెక్యూరిటీ అమలు, ఆస్తి స్వాధీనంపై సెక్షన్ 14 కింద చట్టబద్ధంగా విధించే నిలుపుదల.
వివరంగా
దాఖలు చేసే ముందు: పరిమితి, వేదిక, 2026 సవరణలు
కనీస డిఫాల్ట్ మొత్తం రూ. 1 కోటి ఉన్నప్పుడు IBC పార్ట్ II లోని కార్పొరేట్ దివాలా నిబంధనలు వర్తిస్తాయి (సెక్షన్ 4, మొత్తాన్ని రూ. 1 లక్ష నుంచి పెంచిన 24/03/2020 నోటిఫికేషన్తో కలిపి చదవాలి). వేదిక NCLT, ఇది అడ్జుడికేటింగ్ అథారిటీగా వ్యవహరిస్తుంది. కంపెనీ రిజిస్టర్డ్ కార్యాలయం ఉన్న ప్రదేశంపై ప్రాదేశిక అధికార పరిధి ఉన్న బెంచ్ ఇది (సెక్షన్ 60(1)).
దివాలా మరియు బ్యాంక్రప్టసీ కోడ్ (సవరణ) చట్టం, 2026 (Insolvency and Bankruptcy Code (Amendment) Act, 2026) (2026 చట్టం 6) ద్వారా కోడ్ గణనీయంగా సవరించబడింది; దానికి 06/04/2026 న ఆమోదం లభించింది. 22/05/2026 నాటి నోటిఫికేషన్ S.O. 2625(E) దాని నిబంధనల్లో ఎక్కువ భాగాన్ని 26/05/2026 నుంచి అమలులోకి తెచ్చింది. ఈ పేజీలో వివరించిన సెక్షన్లు 7, 9, 10, 12A, 14, 16 మార్పులు అందులో ఉన్నాయి.
రుణదాత ప్రారంభించే దివాలా పరిష్కార ప్రక్రియ (కొత్త చాప్టర్ IV-A), గ్రూప్ దివాలా (చాప్టర్ VA), సరిహద్దు దాటిన దివాలాపై నియమాలు చేసే అధికారం (సెక్షన్ 240C) వదిలివేయబడ్డాయి; ఈ పేజీ తేదీ నాటికి వాటిని అమలులోకి తెచ్చే తదుపరి నోటిఫికేషన్ ఏదీ కనిపించలేదు.
మెరిట్స్కు ముందు మూడు ప్రశ్నలు వస్తాయి. దివాలా సరైన సాధనమేనా? IBC ఒక సామూహిక ప్రక్రియ, వసూలు దావా కాదు. దరఖాస్తు గడువులో ఉందా? సెక్షన్ 238A ద్వారా వర్తించే లిమిటేషన్ చట్టం, 1963 (Limitation Act, 1963) లోని ఆర్టికల్ 137 కింద, డిఫాల్ట్ నుంచి మూడేళ్లలోగా దాఖలు చేయాలి; కంపెనీ లిఖితపూర్వకంగా బాధ్యతను అంగీకరిస్తే గడువు మళ్లీ మొదలవుతుంది (IBC కాలపరిమితి పేజీ చూడండి). అది సదుద్దేశంతో (bona fide) చేసిందేనా? 26/05/2026 నుంచి, పనికిమాలిన లేదా వేధించే ప్రొసీడింగ్కు ట్రిబ్యునల్ రూ. 1 లక్ష నుంచి రూ. 2 కోట్ల వరకు జరిమానా విధించవచ్చు (సెక్షన్ 64A).
ఫైనాన్షియల్ క్రెడిటర్ల సెక్షన్ 7 దరఖాస్తులు
ఎవరు దరఖాస్తు చేయవచ్చు
డిఫాల్ట్ జరిగిన తర్వాత ఫైనాన్షియల్ క్రెడిటర్ ఒంటరిగా గానీ, ఇతర ఫైనాన్షియల్ క్రెడిటర్లతో కలిసి గానీ దరఖాస్తు చేయవచ్చు. దరఖాస్తుదారుకు బాకీ ఉన్న డిఫాల్ట్ మాత్రమే కాదు, కంపెనీకి చెందిన ఏ ఫైనాన్షియల్ క్రెడిటర్కు బాకీ ఉన్న రుణంలో డిఫాల్ట్ అయినా సరిపోతుంది (సెక్షన్ 7(1) కి ఎక్స్ప్లనేషన్).
రియల్ ఎస్టేట్ ప్రాజెక్టులో అలాటీ నుంచి సేకరించిన మొత్తానికి రుణం తీసుకున్నంత వాణిజ్య ప్రభావం ఉన్నట్లు భావించబడుతుంది (సెక్షన్ 5(8)(f) కి ఎక్స్ప్లనేషన్). అందువల్ల ఇంటి కొనుగోలుదారులు ఫైనాన్షియల్ క్రెడిటర్లు. కానీ అలాటీలు, డిపాజిట్ హోల్డర్ల వంటి ఒక తరగతికి చెందిన రుణదాతలు కలిసి దరఖాస్తు చేయాలి: అదే ప్రాజెక్టు లేదా తరగతికి చెందిన కనీసం 100 మంది రుణదాతలు, లేదా వారిలో 10%, ఏది తక్కువైతే అది (సెక్షన్ 7(1) కి ప్రొవిసోలు).
ఏమి దాఖలు చేస్తారు
- దివాలా మరియు బ్యాంక్రప్టసీ (అడ్జుడికేటింగ్ అథారిటీకి దరఖాస్తు) నియమాలు, 2016 (Insolvency and Bankruptcy (Application to Adjudicating Authority) Rules, 2016) లోని రూల్ 4 కింద ఫారం 1 లో దరఖాస్తు, రూ. 25,000 ఫీజుతో.
- ఇన్ఫర్మేషన్ యుటిలిటీ నుంచి డిఫాల్ట్ రికార్డు, లేదా డిఫాల్ట్కు ఇతర సాక్ష్యం. IBBI రిజల్యూషన్ ప్రక్రియ నిబంధనల్లోని రెగ్యులేషన్ 2A, బ్యాంకర్ల పుస్తకంలోని ఎంట్రీల సర్టిఫైడ్ ప్రతులను, లేదా చెల్లించకపోవడంపై నిర్ణయించిన, అప్పీలు గడువు ముగిసిన కోర్టు లేదా ట్రిబ్యునల్ ఉత్తర్వును అనుమతిస్తుంది.
- పాక్షిక చెల్లింపులు, చివరి అంగీకారం, వర్తించే కాలపరిమితితో సహా రుణం, డిఫాల్ట్ యొక్క కాలక్రమం (రెగ్యులేషన్ 2D), రుణదాత PAN, ఈమెయిల్ చిరునామా (రెగ్యులేషన్ 2C).
- IRP గా ప్రతిపాదించిన ఇన్సాల్వెన్సీ ప్రొఫెషనల్ పేరు, ఆ వ్యక్తి ఫారం 2 లో ఇచ్చిన లిఖిత సమ్మతితో (రూల్ 9).
- దాఖలుకు ముందు ఒక ప్రతిని కంపెనీకి, IBBI కి అందజేసినట్లు రుజువు (రూల్ 4(3)).
ట్రిబ్యునల్ ఏం నిర్ణయిస్తుంది, ఎంత సమయంలో
26/05/2026 నుంచి, సెక్షన్ 7(5) ప్రకారం దరఖాస్తు అందిన 14 రోజుల్లోగా మూడు విషయాలు చూపితే ట్రిబ్యునల్ దాన్ని తప్పక అడ్మిట్ చేయాలి: డిఫాల్ట్ జరిగింది, దరఖాస్తు సంపూర్ణంగా ఉంది, ప్రతిపాదిత రిజల్యూషన్ ప్రొఫెషనల్పై ఏ క్రమశిక్షణ ప్రొసీడింగ్ పెండింగ్లో లేదు. వీటిలో ఏది లేకపోయినా దరఖాస్తును తిరస్కరిస్తుంది. లోపం కారణంగా తిరస్కరించే ముందు, సరిదిద్దుకోవడానికి దరఖాస్తుదారుకు ఏడు రోజులు ఇవ్వాలి. 14 రోజుల్లో నిర్ణయించకపోతే, జాప్యానికి కారణాలను నమోదు చేయాలి.
రెండు ఎక్స్ప్లనేషన్లు జోడించబడ్డాయి. మూడు అవసరాలు నెరవేరిన తర్వాత, దరఖాస్తును తిరస్కరించడానికి మరే ఇతర కారణాన్నీ పరిగణించకూడదు (ఎక్స్ప్లనేషన్ I). ఆర్థిక సంస్థ ఇన్ఫర్మేషన్ యుటిలిటీ నుంచి డిఫాల్ట్ రికార్డు దాఖలు చేసినప్పుడు, డిఫాల్ట్ జరిగిందని ట్రిబ్యునల్ నిర్ధారించడానికి ఆ రికార్డు సరిపోతుంది (ఎక్స్ప్లనేషన్ II).
ట్రిబ్యునల్ రుణంపై విచారణ జరపదు. మిగిలే రక్షణలు చట్టంలో ఉన్నవే: ఫైనాన్షియల్ డెట్ లేదు, డిఫాల్ట్ లేదు, డిఫాల్ట్ రూ. 1 కోటి కంటే తక్కువ, కాలదోషం, లేదా అసంపూర్ణ దరఖాస్తు. కనీసం పరిమితి మేరకు డిఫాల్ట్ చూపిన దరఖాస్తుకు, కేవలం మొత్తం గురించిన వివాదం జవాబు కాదు.
ప్రక్రియ ఎప్పుడు మొదలవుతుంది
ప్రక్రియ అడ్మిషన్ తేదీన, అంటే ఇన్సాల్వెన్సీ కమెన్స్మెంట్ తేదీన మొదలవుతుంది (సెక్షన్ 7(6)). అడ్మిషన్ ఉత్తర్వు మారటోరియం ప్రకటిస్తుంది, పబ్లిక్ ప్రకటనకు ఆదేశిస్తుంది, IRP ని నియమిస్తుంది (సెక్షన్ 13). ఫైనాన్షియల్ క్రెడిటర్ దరఖాస్తు చేసిన చోట, అది ప్రతిపాదించిన ప్రొఫెషనల్పై ఏ క్రమశిక్షణ ప్రొసీడింగ్లూ పెండింగ్లో లేకపోతే, వారినే IRP గా నియమిస్తారు (సెక్షన్ 16(2)).
IRP నియామకం జరిగిన మూడు రోజుల్లోగా ప్రకటనను ప్రచురించాలి. క్లెయిమ్లకు చివరి తేదీని ప్రకటన నిర్ణయిస్తుంది; అది IRP నియామకం నుంచి 14 రోజులు (రెగ్యులేషన్ 6).
కంపెనీపై పలు దరఖాస్తులు పెండింగ్లో ఉన్నప్పుడు, మొదటి దరఖాస్తు తేదీయే "ఇనిషియేషన్ తేదీ" (సెక్షన్ 5(11) కి కొత్త ప్రొవిసో); ఎగవేత లావాదేవీల (avoidance transactions) పరిశీలనా కాలాలను ఇప్పుడు ఆ తేదీ నుంచి వెనక్కి లెక్కిస్తారు, అవి అడ్మిషన్ వరకు విస్తరిస్తాయి.
అడ్మిషన్కు ముందు ట్రిబ్యునల్ అనుమతితో దరఖాస్తుదారు ఉపసంహరించుకోవచ్చు (రూల్ 8).
డిమాండ్ నోటీసులు, సెక్షన్ 9 దరఖాస్తులు
డిమాండ్ నోటీసు
ఆపరేషనల్ క్రెడిటర్ అంటే వస్తువులు లేదా సేవల సరఫరాదారు, ఉద్యోగి, లేదా చట్టబద్ధ బకాయిలు రావాల్సిన ప్రభుత్వ అధికార సంస్థ. అది వెంటనే దాఖలు చేయలేదు. డిఫాల్ట్ జరిగినప్పుడు ఫారం 3 లో డిమాండ్ నోటీసును, లేదా ఫారం 4 లోని నోటీసుతో చెల్లించని ఇన్వాయిస్ ప్రతిని అందజేయాలి (సెక్షన్ 8(1); రూల్ 5(1)).
నోటీసును రిజిస్టర్డ్ కార్యాలయంలో చేతితో, రిజిస్టర్డ్ పోస్ట్ లేదా అక్నాలెడ్జ్మెంట్ డ్యూతో స్పీడ్ పోస్ట్ ద్వారా, లేదా హోల్టైమ్ డైరెక్టర్, నియమిత భాగస్వామి లేదా కీ మేనేజిరియల్ వ్యక్తికి ఈమెయిల్ ద్వారా అందజేస్తారు (రూల్ 5(2)). ఇన్ఫర్మేషన్ యుటిలిటీ ఉంటే దానికి కూడా ఒక ప్రతిని దాఖలు చేస్తారు (రూల్ 5(3)).
నోటీసు అందిన పది రోజుల్లోగా కంపెనీ రెండింటిలో ఒకటి చేయాలి (సెక్షన్ 8(2)). వివాదాన్ని, లేదా నోటీసు అందక ముందే దాఖలైన దావా లేదా ఆర్బిట్రేషన్ను చూపవచ్చు. లేదా ఎలక్ట్రానిక్ బదిలీ రికార్డు లేదా తన చెక్కు నగదుగా మారిన రికార్డు యొక్క అటెస్టెడ్ ప్రతితో చెల్లింపును రుజువు చేయవచ్చు.
ముందే ఉన్న వివాదం
"వివాదం" అంటే బాకీ మొత్తం ఉనికి గురించి, వస్తువులు లేదా సేవల నాణ్యత గురించి, లేదా ఒక హామీ ప్రకటన (representation) లేదా వారంటీ ఉల్లంఘన గురించి దావా లేదా ఆర్బిట్రేషన్ కూడా (సెక్షన్ 5(6)).
Mobilox Innovations Private Limited v. Kirusa Software Private Limited, (2018) 1 SCC 353 కేసులో సుప్రీంకోర్టు, తదుపరి విచారణ అవసరమైన నమ్మదగిన వాదన ఉందా లేదా అనేది మాత్రమే ట్రిబ్యునల్ చూస్తుందని తీర్పు ఇచ్చింది. వివాదం స్పష్టంగా బలహీనమైన న్యాయ వాదన గానీ, సాక్ష్యం లేని వాస్తవ ఆరోపణ గానీ కాకూడదు. ట్రిబ్యునల్ గింజను పొట్టు నుంచి వేరు చేస్తుంది, కానీ రక్షణ విజయవంతమయ్యే అవకాశం ఉందని సంతృప్తి చెందాల్సిన అవసరం లేదు.
నోటీసు అందక ముందే వివాదం ఉండి ఉండాలి; జవాబులో మొదటిసారి లేవనెత్తిన అభ్యంతరాల కంటే ఆ తేదీకి ముందటి ఉత్తరప్రత్యుత్తరాలకు చాలా ఎక్కువ బలం ఉంటుంది.
దరఖాస్తు
నోటీసు అందజేసిన పది రోజుల తర్వాత కూడా రుణదాతకు చెల్లింపు అందకపోతే, వివాద నోటీసూ రాకపోతే, సెక్షన్ 9(1) కింద దరఖాస్తు చేయవచ్చు. దరఖాస్తును ఫారం 5 లో (రూల్ 6), రూ. 2,000 ఫీజుతో, వీటితో కలిపి దాఖలు చేస్తారు:
- డిమాండ్ నోటీసు లేదా ఇన్వాయిస్ ప్రతి, వివాద నోటీసు ఏదీ అందలేదని అఫిడవిట్ (సెక్షన్ 9(3));
- కంపెనీ జమ చేసిన మొత్తాలపై రుణదాత బ్యాంకు ఇచ్చిన ఫారం 5A సర్టిఫికెట్, అందుబాటులో ఉంటే చెల్లించకపోవడంపై ఇన్ఫర్మేషన్ యుటిలిటీ రికార్డు;
- 02/06/2026 నుంచి, ప్రతిస్థాపిత రెగ్యులేషన్ 2B కింద: GST వర్తించే చోట GST రిటర్న్ సారాంశాలు, ఈ-వే బిల్లులు, పాక్షిక చెల్లింపులు, ఏదైనా అసైన్మెంట్ లేదా గ్యారంటీ, ఖాతా స్టేట్మెంట్, రుణదాత సంబంధిత పక్షమా (related party) కాదా, పెండింగ్లో ఉన్న ఇతర వసూలు ప్రొసీడింగ్లు;
- రెగ్యులేషన్ 2D కింద రుణం, డిఫాల్ట్ కాలక్రమం, ప్రతులను కంపెనీకి, IBBI కి అందజేసినట్లు రుజువు (రూల్ 6(2)).
26/05/2026 నుంచి, సెక్షన్ 9 దరఖాస్తు వేసే ముందు ఆపరేషనల్ క్రెడిటర్ తన ఆర్థిక సమాచారాన్ని ఇన్ఫర్మేషన్ యుటిలిటీకి సమర్పించాలని సెక్షన్ 215(3) కోరుతుంది. ఆ తర్వాత IBBI నిర్దేశించిన సమయంలోగా కంపెనీ ఆ సమాచారాన్ని ధ్రువీకరించాలి; లేకపోతే అది ధ్రువీకరించినట్లే భావిస్తారు (సెక్షన్ 215(4)).
అడ్మిషన్ లేదా తిరస్కరణ
ఐదు షరతులు నెరవేరితే ట్రిబ్యునల్ 14 రోజుల్లోగా దరఖాస్తును అడ్మిట్ చేస్తుంది: దరఖాస్తు సంపూర్ణంగా ఉంది, బాకీ చెల్లించలేదు, నోటీసు అందజేశారు, వివాద నోటీసు అందలేదు మరియు ఇన్ఫర్మేషన్ యుటిలిటీలో ఏ వివాదమూ నమోదు కాలేదు, ప్రతిపాదిత IRP పై ఏ క్రమశిక్షణ ప్రొసీడింగ్ పెండింగ్లో లేదు. లేకపోతే, అసంపూర్ణ దరఖాస్తును సరిదిద్దడానికి ఏడు రోజులు ఇచ్చిన తర్వాత, దరఖాస్తును తిరస్కరిస్తుంది. 14 రోజులకు మించి సమయం తీసుకుంటే, కారణాలను నమోదు చేస్తుంది (సెక్షన్ 9(5)).
కంపెనీ లేవనెత్తిన వివాదాన్ని, లేదా పూర్తి మరియు తుది చెల్లింపును దాచిపెట్టే ఆపరేషనల్ క్రెడిటర్కు రూ. 1 లక్ష నుంచి రూ. 2 కోట్ల వరకు జరిమానా పడుతుంది (సెక్షన్ 67C).
కంపెనీ వేసే సెక్షన్ 10 దరఖాస్తులు
డిఫాల్ట్ అయిన కంపెనీ కార్పొరేట్ దరఖాస్తుదారు ద్వారా తన దివాలా కోసం దరఖాస్తు చేయవచ్చు (సెక్షన్ 10(1)). అది కంపెనీ స్వయంగా, అధికారం పొందిన సభ్యుడు లేదా భాగస్వామి, దాని కార్యకలాపాలను నిర్వహించే వ్యక్తి, లేదా దాని ఆర్థిక వ్యవహారాలపై నియంత్రణ ఉన్న వ్యక్తి కావచ్చు (సెక్షన్ 5(5)).
దరఖాస్తుతో పాటు అది తన ఖాతా పుస్తకాల సమాచారాన్ని, నిర్దేశించిన ఇతర సమాచారాన్ని దాఖలు చేస్తుంది. దాఖలును ఆమోదిస్తూ షేర్హోల్డర్ల ప్రత్యేక తీర్మానాన్ని, లేదా కనీసం మూడొంతుల భాగస్వాముల తీర్మానాన్ని కూడా దాఖలు చేస్తుంది (సెక్షన్ 10(3)).
02/06/2026 నుంచి, రెగ్యులేషన్ 2E ఆ సమాచారాన్ని వివరంగా జాబితా చేస్తుంది: మూడేళ్ల బ్యాంక్ ఖాతాలు, ఆస్తులు, రావాల్సిన బకాయిలు, రుణదాతలు, వ్యాజ్యాలు, ఉద్యోగుల బకాయిలు, గ్యారంటీలు, సంబంధిత పక్ష లావాదేవీలు, లైసెన్సులు, పన్ను డిమాండ్లు, ఎన్ఫోర్స్మెంట్ సంస్థల అటాచ్మెంట్లు, డెవలపర్ అయితే దాని అలాటీలు.
ఫారం 6 రెండేళ్ల ఆడిటెడ్ ఖాతాలను, ఇటీవలి ఆస్తి అప్పుల పట్టీని (statement of affairs) కూడా కోరుతుంది. ఫీజు రూ. 25,000; దాఖలుకు ముందు ఒక ప్రతిని IBBI కి అందజేస్తారు (రూల్ 7).
2026 నాటి రెండు మార్పులు ముఖ్యమైనవి. కంపెనీ ఇక తన సొంత IRP ని ప్రతిపాదించదు. ట్రిబ్యునల్ విషయాన్ని IBBI కి పంపుతుంది, అది ఒకరిని సిఫార్సు చేస్తుంది (కొత్త సెక్షన్ 16(3A); సెక్షన్ 10(3)(b) తొలగించబడింది). అలాగే ట్రిబ్యునల్ 14 రోజుల్లోగా నిర్ణయించాలి: సంపూర్ణ దరఖాస్తును అడ్మిట్ చేయాలి, అసంపూర్ణ దరఖాస్తును సరిదిద్దడానికి ఏడు రోజులు ఇచ్చిన తర్వాత తిరస్కరించాలి, ఆలస్యమైతే కారణాలు చెప్పాలి (సెక్షన్ 10(4)).
సెక్షన్ 11 కొన్ని దరఖాస్తులను నిషేధిస్తుంది. ఇప్పటికే రిజల్యూషన్ ప్రక్రియలో గానీ ప్రీ-ప్యాకేజ్డ్ ప్రక్రియలో గానీ ఉన్నప్పుడు కంపెనీ దరఖాస్తు చేయలేదు. రిజల్యూషన్ ప్రక్రియ పూర్తయిన, లేదా ప్రీ-ప్యాకేజ్డ్ ప్లాన్ ఆమోదం పొందిన పన్నెండు నెలల్లోగా కూడా దరఖాస్తు చేయలేదు. గత పన్నెండు నెలల్లో ఆమోదించిన ప్లాన్ను ఉల్లంఘించిన కంపెనీ లేదా ఫైనాన్షియల్ క్రెడిటర్పై నిషేధం ఉంది; లిక్విడేషన్ ఉత్తర్వు వెలువడిన కంపెనీపై కూడా. ఈ నిషేధాల్లో ఏదీ, తనకు డబ్బు బాకీ ఉన్న మరో కంపెనీపై దరఖాస్తు చేయకుండా కంపెనీని ఆపదు (ఎక్స్ప్లనేషన్ II).
దాఖలు చేసిన కంపెనీ అడ్మిషన్తో తన బోర్డు అధికారాలను కోల్పోతుంది (సెక్షన్ 17); మోసపూరిత లేదా తప్పుడు వ్యాపారం (fraudulent or wrongful trading) కోసం దాని డైరెక్టర్ల గత ప్రవర్తన పరిశీలనకు తెరుచుకుంటుంది (సెక్షన్ 66).
సెక్షన్ 10A కింద నిలిపివేసిన కాలంలో, అంటే 25/03/2020 న మొదలై ఒక సంవత్సరాన్ని మించని కాలంలో, తలెత్తిన డిఫాల్ట్పై ఎప్పటికీ ఏ దరఖాస్తూ దాఖలు చేయలేరు.
మారటోరియం, మధ్యంతర ఉపశమనం
మారటోరియం వేటిని ఆపుతుంది
ఇన్సాల్వెన్సీ కమెన్స్మెంట్ తేదీన ట్రిబ్యునల్ సెక్షన్ 14(1) కింద మారటోరియం ప్రకటిస్తుంది. అది నాలుగు విషయాలను నిషేధిస్తుంది:
- కంపెనీపై దావాలు, ప్రొసీడింగ్లు ప్రారంభించడం లేదా కొనసాగించడం, కోర్టు, ట్రిబ్యునల్, ఆర్బిట్రల్ ట్రిబ్యునల్ లేదా ఇతర అధికార సంస్థ ఇచ్చిన తీర్పు, డిక్రీ లేదా ఉత్తర్వు అమలుతో సహా;
- కంపెనీ తన ఆస్తులను బదిలీ చేయడం, వాటిపై భారం మోపడం లేదా వాటిని విక్రయించడం;
- SARFAESI చట్టం, 2002 (SARFAESI Act, 2002) కింద చేసే చర్యలతో సహా, దాని ఆస్తిపై సెక్యూరిటీ ఇంటరెస్ట్ను అమలు చేసే ఏ చర్య అయినా;
- కంపెనీ ఆక్రమించిన ఆస్తిని దాని యజమాని లేదా లెస్సర్ తిరిగి స్వాధీనం చేసుకోవడం.
ప్రస్తుత బకాయిలు చెల్లిస్తున్నట్లయితే, దివాలా కారణంగా ప్రభుత్వ లైసెన్సు లేదా రాయితీ (concession) ని సస్పెండ్ లేదా రద్దు చేయలేరు (సెక్షన్ 14(1) కి ఎక్స్ప్లనేషన్). IBBI నిర్దేశించిన అత్యవసర సరఫరాలను, IRP కీలకమని భావించి చెల్లించే సరఫరాలను నిలిపివేయలేరు (సెక్షన్ 14(2), (2A)).
అది వేటిని ఆపదు
ఆర్థిక రంగ నియంత్రణ సంస్థను సంప్రదించి కేంద్ర ప్రభుత్వం నోటిఫై చేసిన లావాదేవీలకు మారటోరియం వర్తించదు. కంపెనీకి ఇచ్చిన గ్యారంటీ ఒప్పందంలోని ష్యూరిటీకి కూడా వర్తించదు (సెక్షన్ 14(3)); కాబట్టి రుణానికి గ్యారంటీ ఇచ్చిన ప్రమోటర్పై రుణదాత చర్యలు కొనసాగించవచ్చు (వ్యక్తిగత హామీదారుల దివాలా చూడండి).
2026 నాటి ఒక ఎక్స్ప్లనేషన్ వ్యతిరేక మార్గాన్ని మూసివేస్తుంది: మారటోరియం కాలంలో ష్యూరిటీ గ్యారంటీ ఆధారంగా కంపెనీపై చర్య ప్రారంభించలేరు, కొనసాగించలేరు. ట్రిబ్యునల్ రిజల్యూషన్ ప్లాన్ను ఆమోదించే వరకు లేదా లిక్విడేషన్కు ఆదేశించే వరకు మారటోరియం కొనసాగుతుంది (సెక్షన్ 14(4)). లిక్విడేషన్కు ఇప్పుడు దాని సొంత మారటోరియం ఉంది (సెక్షన్ 33(1)(b)(iv)).
IBBI లేదా కేంద్ర ప్రభుత్వం దరఖాస్తుపై, మారటోరియంను ఉల్లంఘించిన అధికారిపై, లేదా రుణదాత ఉల్లంఘనకు అధికారం ఇచ్చిన ఎవరిపైనైనా ట్రిబ్యునల్ రూ. 1 లక్ష నుంచి రూ. 2 కోట్ల వరకు జరిమానా విధించవచ్చు (సెక్షన్ 67B).
నిర్వహణ, గడువులు, ఉపసంహరణ
IRP నియామకం నుంచి కంపెనీ నిర్వహణ IRP కి సంక్రమిస్తుంది, బోర్డు అధికారాలు నిలిచిపోతాయి (సెక్షన్ 17). ప్రక్రియ 180 రోజుల్లోగా పూర్తి కావాలి. కమిటీ ఆఫ్ క్రెడిటర్స్ ఓటింగ్ వాటాలో 66% తో ఆమోదించిన తీర్మానంపై ట్రిబ్యునల్ దీన్ని ఒకసారి, 90 రోజుల వరకు పొడిగించవచ్చు. వ్యాజ్యాల్లో గడిచిన సమయంతో సహా గరిష్ఠ పరిమితి 330 రోజులు (సెక్షన్ 12).
26/05/2026 నుంచి, అడ్మిట్ అయిన దరఖాస్తును ప్రతిస్థాపిత సెక్షన్ 12A కింద, కమిటీ ఆఫ్ క్రెడిటర్స్ ఓటింగ్ వాటాలో 90% ఆమోదంతో రిజల్యూషన్ ప్రొఫెషనల్ చేసే దరఖాస్తుపై మాత్రమే ఉపసంహరించవచ్చు. కమిటీ ఏర్పడక ముందు, లేదా రిజల్యూషన్ ప్లాన్ల కోసం మొదటి ఆహ్వానం జారీ అయిన తర్వాత ఉపసంహరణకు అనుమతి లేదు. ట్రిబ్యునల్ 30 రోజుల్లోగా నిర్ణయించాలి.
అడ్మిషన్కు ముందు
దాఖలు నుంచి అడ్మిషన్ వరకు కోడ్ కంపెనీకి ఏ మారటోరియమూ ఇవ్వదు. అప్పటి వరకు, కోర్టు లేదా ట్రిబ్యునల్ నిర్దిష్ట ఉత్తర్వు ఇస్తే తప్ప, దావాలు, అమలు చర్యలు కొనసాగుతాయి; అందుకే రాజీ చర్చలు సాధారణంగా అడ్మిషన్ విచారణకు ముందే జరుగుతాయి.
సాధారణంగా జరిగే పొరపాట్లు
- రూ. 1 కోటి కంటే తక్కువ డిఫాల్ట్పై, లేదా బాధ్యత అంగీకారం లేకుండా మూడేళ్లు దాటిన డిఫాల్ట్పై దాఖలు చేయడం.
- రూల్ 5 అనుమతించని పద్ధతిలో డిమాండ్ నోటీసు అందజేయడం, లేదా అందజేసిన పది రోజులు గడవక ముందే దాఖలు చేయడం.
- కంపెనీ విషయంలో, డిమాండ్ నోటీసుకు ఇచ్చే జవాబులో మొదటిసారి వివాదాన్ని లేవనెత్తడం.
- డిఫాల్ట్ కాలక్రమం, GST రికార్డులు, లేదా కంపెనీకి, IBBI కి అందజేసినట్లు రుజువు లేకుండా దాఖలు చేయడం.
ప్రజలు అడిగే ప్రశ్నలు
భారతదేశంలో ఒక కంపెనీపై దివాలా దరఖాస్తు వేయడానికి కనీస డిఫాల్ట్ ఎంత ఉండాలి?
డిఫాల్ట్ కనీసం రూ. 1 కోటి ఉన్నప్పుడు దివాలా మరియు బ్యాంక్రప్టసీ కోడ్, 2016 (Insolvency and Bankruptcy Code, 2016) లోని పార్ట్ II వర్తిస్తుంది. సెక్షన్ 4 రూ. 1 లక్షను నిర్ణయిస్తుంది, కానీ రూ. 1 కోటి వరకు ఎక్కువ మొత్తాన్ని నోటిఫై చేసే అధికారం ప్రభుత్వానికి ఇస్తుంది; 24/03/2020 నోటిఫికేషన్ ద్వారా ప్రభుత్వం రూ. 1 కోటిని ఎంచుకుంది. ఫైనాన్షియల్ క్రెడిటర్ ఆ కంపెనీకి చెందిన ఏ ఫైనాన్షియల్ క్రెడిటర్కు బాకీ ఉన్న డిఫాల్ట్నైనా లెక్కలోకి తీసుకోవచ్చు. అంతకంటే తక్కువ బాకీ ఉన్న రుణదాత వాణిజ్య దావా, ఆర్బిట్రేషన్ వంటి మరో పరిష్కారాన్ని, లేదా నమోదైన సూక్ష్మ లేదా చిన్న సంస్థ అయితే MSME ఫెసిలిటేషన్ కౌన్సిల్ను ఆశ్రయించాలి.
సెక్షన్ 7 దరఖాస్తును అడ్మిట్ చేయడానికి NCLT కు ఎంత సమయం పడుతుంది?
దరఖాస్తు అందిన 14 రోజుల్లోగా ట్రిబ్యునల్ నిర్ణయించాలని కోడ్ చెబుతుంది; 26/05/2026 నుంచి అంతకంటే ఎక్కువ సమయం తీసుకుంటే కారణాలను లిఖితపూర్వకంగా నమోదు చేయాలి. లోపం కారణంగా దరఖాస్తును తిరస్కరించే ముందు, దాన్ని సరిదిద్దుకోవడానికి రుణదాతకు ఏడు రోజులు ఇవ్వాలి. ఆచరణలో సమయం బెంచ్ జాబితా, కంపెనీకి సర్వీసు, లేవనెత్తిన అభ్యంతరాలపై ఆధారపడుతుంది. అధికారిక సగటు ఏదీ ప్రచురించలేదు, కాబట్టి 14 రోజులను ఒక హామీగా కాక చట్టం నిర్దేశించిన లక్ష్యంగా చదవాలి.
కంపెనీ తాను సాల్వెంట్ అని (అప్పులు తీర్చగల స్థితిలో ఉందని) చూపి సెక్షన్ 7 దరఖాస్తును ఓడించగలదా?
26/05/2026 నుంచి కుదరదు. డిఫాల్ట్ జరిగి, దరఖాస్తు సంపూర్ణంగా ఉండి, ప్రతిపాదిత రిజల్యూషన్ ప్రొఫెషనల్పై ఏ క్రమశిక్షణ ప్రొసీడింగ్ పెండింగ్లో లేనప్పుడు దరఖాస్తును అడ్మిట్ చేయాలని సెక్షన్ 7(5) ఇప్పుడు ట్రిబ్యునల్ను నిర్దేశిస్తుంది. ఇవి నెరవేరిన తర్వాత మరే ఇతర కారణాన్నీ పరిగణించకూడదని ఎక్స్ప్లనేషన్ I జోడిస్తుంది. మిగిలే జవాబులు చట్టంలో ఉన్నవే: ఫైనాన్షియల్ డెట్ లేదు, డిఫాల్ట్ లేదు, డిఫాల్ట్ రూ. 1 కోటి కంటే తక్కువ, క్లెయిమ్ కాలదోషం పట్టింది, లేదా దరఖాస్తు అసంపూర్ణం.
IBC డిమాండ్ నోటీసు అందినప్పుడు కంపెనీ ఏం చేయాలి?
సెక్షన్ 8(2) కింద, నోటీసు అందిన పది రోజుల్లోగా లిఖితపూర్వకంగా జవాబివ్వండి. మొత్తం గురించి, వస్తువులు లేదా సేవల నాణ్యత గురించి, లేదా వారంటీ గురించి నోటీసుకు ముందే ఉన్న నిజమైన వివాదం ఉంటే, దాన్ని అప్పటి ఉత్తరప్రత్యుత్తరాలతో వివరించండి, లేదా ఇప్పటికే దాఖలైన దావా లేదా ఆర్బిట్రేషన్ను ప్రస్తావించండి. బాకీ చెల్లించి ఉంటే, బ్యాంక్ బదిలీ లేదా చెక్కు నగదుగా మారిన రికార్డు యొక్క అటెస్టెడ్ ప్రతిని పంపండి. మౌనం వహించినా, నోటీసు తర్వాత కల్పించిన వివాదం చూపినా, సాధారణంగా దరఖాస్తు అడ్మిట్ అవుతుంది.
IBC కింద ముందే ఉన్న వివాదం (pre-existing dispute) అంటే ఏమిటి?
Mobilox Innovations v. Kirusa Software కేసులో సుప్రీంకోర్టు, తదుపరి విచారణ అవసరమైన నమ్మదగిన వాదన ఉందా లేదా అనేది మాత్రమే ట్రిబ్యునల్ చూస్తుందని తీర్పు ఇచ్చింది; అది స్పష్టంగా బలహీనమైన న్యాయ వాదన గానీ, సాక్ష్యం లేని వాస్తవ ఆరోపణ గానీ కాకూడదు. ఎవరిది సరైనదో ట్రిబ్యునల్ నిర్ణయించదు. వివాదం డిమాండ్ నోటీసు అందక ముందే ఉండాలి. తిరస్కరణ నోట్లు, నాణ్యతపై ఫిర్యాదులు, డెబిట్ నోట్లు, ఆ సమయంలో రాసిన ఈమెయిళ్లు, ముందే దాఖలైన దావా లేదా ఆర్బిట్రేషన్ సాధారణ రుజువులు.
డిమాండ్ నోటీసు పంపకుండా ఆపరేషనల్ క్రెడిటర్ సెక్షన్ 9 దరఖాస్తు వేయవచ్చా?
వేయలేరు. సెక్షన్ 8 కింద డిమాండ్ నోటీసు లేదా ఇన్వాయిస్ అందజేసిన పది రోజుల తర్వాత మాత్రమే సెక్షన్ 9(1) దరఖాస్తును అనుమతిస్తుంది; నోటీసు అందజేయని చోట ట్రిబ్యునల్ దరఖాస్తును తిరస్కరిస్తుంది. నోటీసు ఫారం 3 లో ఉండాలి, లేదా ఫారం 4 లోని నోటీసుతో ఇన్వాయిస్ ఉండాలి; రూల్ 5 చెప్పినట్లు దాన్ని రిజిస్టర్డ్ కార్యాలయంలో గానీ, డైరెక్టర్కు లేదా కీ మేనేజిరియల్ వ్యక్తికి ఈమెయిల్ ద్వారా గానీ అందజేయాలి. 26/05/2026 నుంచి, దాఖలు చేసే ముందు రుణదాత తన ఆర్థిక సమాచారాన్ని ఒక ఇన్ఫర్మేషన్ యుటిలిటీకి కూడా సమర్పించాలి.
NCLT ముందు దివాలా దరఖాస్తుకు కోర్టు ఫీజు ఎంత?
దివాలా మరియు బ్యాంక్రప్టసీ (అడ్జుడికేటింగ్ అథారిటీకి దరఖాస్తు) నియమాలు, 2016 (Insolvency and Bankruptcy (Application to Adjudicating Authority) Rules, 2016) షెడ్యూల్ ప్రకారం, ఫైనాన్షియల్ క్రెడిటర్ ఒంటరిగా వేసినా ఇతరులతో కలిసి వేసినా దరఖాస్తుకు రూ. 25,000, ఆపరేషనల్ క్రెడిటర్ దరఖాస్తుకు రూ. 2,000, కంపెనీ స్వయంగా వేసే దరఖాస్తుకు రూ. 25,000. ఇతర ఖర్చులు తర్వాత వస్తాయి: ఉదాహరణకు పబ్లిక్ ప్రకటన ఖర్చులు, వాటిని దరఖాస్తుదారు భరిస్తారు, కమిటీ ఆఫ్ క్రెడిటర్స్ తిరిగి చెల్లించవచ్చు; అలాగే ఇన్సాల్వెన్సీ ప్రొఫెషనల్ ఫీజులు.
కంపెనీ తన దివాలా కోసం తానే దరఖాస్తు చేయవచ్చా, ఆ తర్వాత దాన్ని ఎవరు నడుపుతారు?
చేయవచ్చు. కంపెనీ డిఫాల్ట్ అయిన తర్వాత, షేర్హోల్డర్ల ప్రత్యేక తీర్మానంతో లేదా భాగస్వాముల్లో మూడొంతుల మంది తీర్మానంతో, సెక్షన్ 10 కింద కార్పొరేట్ దరఖాస్తుదారు దరఖాస్తు చేయవచ్చు. 26/05/2026 నుంచి కంపెనీ తన సొంత ఇంటెరిమ్ రిజల్యూషన్ ప్రొఫెషనల్ను ప్రతిపాదించదు; ఒకరిని సిఫార్సు చేయమని ట్రిబ్యునల్ IBBI ని కోరుతుంది. అడ్మిషన్తో బోర్డు అధికారాలు నిలిచిపోతాయి; ఇంటెరిమ్ రిజల్యూషన్ ప్రొఫెషనల్ కంపెనీని నడుపుతారు, ఆ తర్వాత కమిటీ ఆఫ్ క్రెడిటర్స్ నియమించే రిజల్యూషన్ ప్రొఫెషనల్ నడుపుతారు.
మారటోరియం డైరెక్టర్లను, హామీదారులను కాపాడుతుందా?
కాపాడదు. సెక్షన్ 14 కింద మారటోరియం కార్పొరేట్ డెటార్ను, దాని ఆస్తులను కాపాడుతుంది. కంపెనీకి ఇచ్చిన గ్యారంటీ ఒప్పందంలోని ష్యూరిటీకి అది వర్తించదని సెక్షన్ 14(3)(b) చెబుతుంది; కాబట్టి వ్యక్తిగత గ్యారంటీ ఇచ్చిన డైరెక్టర్ లేదా ప్రమోటర్పై, ఆ వ్యక్తిపై దివాలా ప్రొసీడింగ్లతో సహా, బ్యాంకు చర్యలు కొనసాగించవచ్చు. అయితే 26/05/2026 నుంచి, మారటోరియం ఉన్నంత కాలం హామీదారు గ్యారంటీ ఆధారంగా కంపెనీపై దావా వేయలేరు. డైరెక్టర్లపై వారి వ్యక్తిగత హోదాలో జరిగే ప్రొసీడింగ్లు కూడా దాని పరిధికి బయటే ఉంటాయి.
NCLT అడ్మిట్ చేసిన తర్వాత దివాలా దరఖాస్తును ఉపసంహరించుకోవచ్చా?
చాలా పరిమితంగా మాత్రమే. 26/05/2026 నుంచి అమలులో ఉన్న ప్రతిస్థాపిత సెక్షన్ 12A కింద, కమిటీ ఆఫ్ క్రెడిటర్స్ ఓటింగ్ వాటాలో 90% ఆమోదంతో రిజల్యూషన్ ప్రొఫెషనల్ ఉపసంహరణకు దరఖాస్తు చేస్తారు. కమిటీ ఏర్పడక ముందు, రిజల్యూషన్ ప్లాన్ల కోసం మొదటి ఆహ్వానం జారీ అయిన తర్వాత ఉపసంహరణ నిషిద్ధం; ట్రిబ్యునల్ 30 రోజుల్లోగా నిర్ణయించాలి. అడ్మిషన్కు ముందు అయితే, 2016 నియమాలలోని రూల్ 8 కింద ట్రిబ్యునల్ అనుమతితో దరఖాస్తుదారు ఉపసంహరించుకోవచ్చు.
ఈ సమాధానాలు అవగాహన కోసం ఇచ్చిన సారాంశాలు; ఏ వ్యక్తిగత వ్యవహారంపైనా ఇవి న్యాయ సలహా కావు.
ముఖ్యమైన ప్రశ్నకు శ్రద్ధగా చదివిన బ్రీఫ్ తగినది.
సమావేశాలు ముందస్తు అపాయింట్మెంట్తో G-46, Basement, Greater Kailash III, New Delhi లో జరుగుతాయి. ఉత్తరప్రత్యుత్తరాలను ప్రిన్సిపల్ స్వయంగా చదువుతారు.
ఈ పేజీ బార్ కౌన్సిల్ ఆఫ్ ఇండియా నియమాలు (Bar Council of India Rules) అనుమతించిన మేరకు Lokesh Bhardwaj Law Offices పని గురించి సాధారణ సమాచారం ఇస్తుంది. ఇది న్యాయ సలహా కాదు, దీనివల్ల న్యాయవాది-క్లయింట్ సంబంధం ఏర్పడదు. లిఖితపూర్వకంగా అంగీకరించిన ఎంగేజ్మెంట్ ఆధారంగా మాత్రమే LBLO ఒక వ్యవహారంలో పని చేస్తుంది.
16/11/2026 నాటి చట్టం ప్రకారం.