
ਕਾਰਪੋਰੇਟ ਦੀਵਾਲੀਆਪਨ ਦੀ ਸ਼ੁਰੂਆਤ: ਧਾਰਾਵਾਂ 7, 9 ਅਤੇ 10 ਅਤੇ ਮੋਰੇਟੋਰੀਅਮ
ਦੀਵਾਲੀਆਪਨ ਅਤੇ ਬੈਂਕਰਪਸੀ ਕੋਡ, 2016 (Insolvency and Bankruptcy Code, 2016) (IBC) ਹੇਠ ਕਾਰਪੋਰੇਟ ਦੀਵਾਲੀਆਪਨ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪ੍ਰਕਿਰਿਆ ਵਿੱਤੀ ਲੈਣਦਾਰ, ਮੰਗ ਨੋਟਿਸ ਤੋਂ ਬਾਅਦ ਓਪਰੇਸ਼ਨਲ ਲੈਣਦਾਰ, ਜਾਂ ਖ਼ੁਦ ਕੰਪਨੀ ਸ਼ੁਰੂ ਕਰ ਸਕਦੀ ਹੈ। ਇਹ ਉਦੋਂ ਹੀ ਸ਼ੁਰੂ ਹੁੰਦੀ ਹੈ ਜਦੋਂ ਨੈਸ਼ਨਲ ਕੰਪਨੀ ਲਾਅ ਟ੍ਰਿਬਿਊਨਲ ਅਰਜ਼ੀ ਮਨਜ਼ੂਰ ਕਰਦਾ ਹੈ, ਅਤੇ ਮਨਜ਼ੂਰੀ ਨਾਲ ਮੋਰੇਟੋਰੀਅਮ ਆਉਂਦਾ ਹੈ।
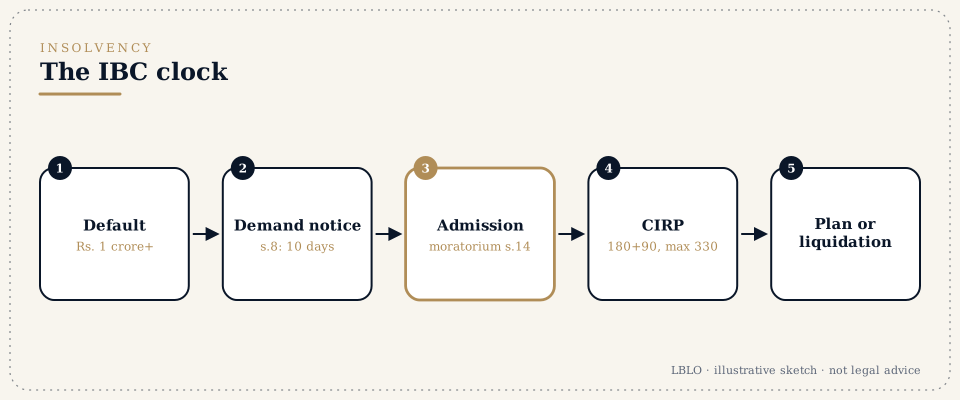
ਸੰਖੇਪ ਵਿੱਚ
- ਹੱਦ ਅਤੇ ਫ਼ੋਰਮ। IBC ਦਾ ਭਾਗ II ਉੱਥੇ ਲਾਗੂ ਹੁੰਦਾ ਹੈ ਜਿੱਥੇ ਡਿਫ਼ਾਲਟ ਘੱਟੋ-ਘੱਟ Rs. 1 ਕਰੋੜ ਹੋਵੇ। ਅਰਜ਼ੀ ਨੈਸ਼ਨਲ ਕੰਪਨੀ ਲਾਅ ਟ੍ਰਿਬਿਊਨਲ (NCLT) ਦੇ ਉਸ ਬੈਂਚ ਕੋਲ ਜਾਂਦੀ ਹੈ ਜਿਸ ਦਾ ਅਧਿਕਾਰ ਖੇਤਰ ਕੰਪਨੀ ਦੇ ਰਜਿਸਟਰਡ ਦਫ਼ਤਰ ਉੱਤੇ ਹੈ।
- ਤਿੰਨ ਦਰਵਾਜ਼ੇ। ਵਿੱਤੀ ਲੈਣਦਾਰ ਡਿਫ਼ਾਲਟ ਹੋਣ ਤੇ ਧਾਰਾ 7 ਹੇਠ ਅਰਜ਼ੀ ਦਿੰਦਾ ਹੈ। ਓਪਰੇਸ਼ਨਲ ਲੈਣਦਾਰ ਪਹਿਲਾਂ ਧਾਰਾ 8 ਹੇਠ ਮੰਗ ਨੋਟਿਸ ਦੀ ਤਾਮੀਲ ਕਰਾਉਂਦਾ ਹੈ ਅਤੇ ਧਾਰਾ 9 ਹੇਠ ਅਰਜ਼ੀ ਤਾਂ ਹੀ ਦਿੰਦਾ ਹੈ ਜੇ ਕੰਪਨੀ 10 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਨਾ ਅਦਾਇਗੀ ਕਰੇ ਅਤੇ ਨਾ ਕਿਸੇ ਝਗੜੇ ਵੱਲ ਇਸ਼ਾਰਾ ਕਰੇ। ਖ਼ੁਦ ਕੰਪਨੀ ਧਾਰਾ 10 ਹੇਠ ਅਰਜ਼ੀ ਦਿੰਦੀ ਹੈ।
- 2026 ਦੀਆਂ ਤਬਦੀਲੀਆਂ। IBC (ਸੋਧ) ਐਕਟ, 2026 ਦਾ ਜ਼ਿਆਦਾਤਰ ਹਿੱਸਾ 26/05/2026 ਨੂੰ ਲਾਗੂ ਹੋਇਆ। ਡਿਫ਼ਾਲਟ ਦਿਖਾਏ ਜਾਣ ਤੇ ਟ੍ਰਿਬਿਊਨਲ ਹੁਣ ਮੁਕੰਮਲ ਧਾਰਾ 7 ਅਰਜ਼ੀ ਨੂੰ 14 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਮਨਜ਼ੂਰ ਕਰੇਗਾ, ਅਤੇ ਕੋਈ ਹੋਰ ਆਧਾਰ ਉਸ ਨੂੰ ਨਾਕਾਮ ਨਹੀਂ ਕਰ ਸਕਦਾ।
- ਮੋਰੇਟੋਰੀਅਮ। ਮਨਜ਼ੂਰੀ ਨਾਲ ਧਾਰਾ 14 ਹੇਠ ਕੰਪਨੀ ਖ਼ਿਲਾਫ਼ ਦਾਅਵਿਆਂ, ਡਿਕਰੀ ਦੀ ਤਾਮੀਲ, ਜ਼ਮਾਨਤੀ ਹਿੱਤ ਲਾਗੂ ਕਰਵਾਉਣ ਅਤੇ ਜਾਇਦਾਦ ਦੀ ਵਾਪਸੀ ਤੇ ਮੋਰੇਟੋਰੀਅਮ ਲੱਗ ਜਾਂਦਾ ਹੈ। ਆਪਣੀਆਂ ਸ਼ਰਤਾਂ ਅਨੁਸਾਰ ਇਹ ਗਾਰੰਟਰ ਨੂੰ ਨਹੀਂ ਬਚਾਉਂਦਾ।
- ਸਮਾਂ ਹੱਦ। ਧਾਰਾ 7 ਅਤੇ ਧਾਰਾ 9 ਦੀਆਂ ਅਰਜ਼ੀਆਂ ਡਿਫ਼ਾਲਟ ਦੀ ਤਾਰੀਖ਼ ਤੋਂ ਤਿੰਨ ਸਾਲਾਂ ਦੇ ਅੰਦਰ ਦਾਇਰ ਕਰਨੀਆਂ ਲਾਜ਼ਮੀ ਹਨ, ਕੰਪਨੀ ਵੱਲੋਂ ਦੇਣਦਾਰੀ ਦੀ ਲਿਖਤੀ ਪ੍ਰਵਾਨਗੀ ਦੇ ਅਧੀਨ।
- ਕੋਰਟ ਫ਼ੀਸ। 2016 ਦੇ ਅਰਜ਼ੀ ਨਿਯਮਾਂ ਦੀ ਅਨੁਸੂਚੀ ਹੇਠ ਵਿੱਤੀ ਲੈਣਦਾਰ ਜਾਂ ਕੰਪਨੀ ਲਈ Rs. 25,000, ਅਤੇ ਓਪਰੇਸ਼ਨਲ ਲੈਣਦਾਰ ਲਈ Rs. 2,000।
ਸ਼ਬਦ ਜੋ ਤੁਸੀਂ ਸੁਣੋਗੇ
- ਵਿੱਤੀ ਲੈਣਦਾਰ (Financial creditor)
- ਉਹ ਵਿਅਕਤੀ ਜਿਸ ਦਾ ਵਿੱਤੀ ਕਰਜ਼ਾ ਬਕਾਇਆ ਹੈ, ਭਾਵ ਪੈਸੇ ਦੇ ਸਮੇਂ ਮੁੱਲ ਦੇ ਬਦਲੇ ਵਿੱਚ ਦਿੱਤਾ ਗਿਆ ਪੈਸਾ। ਧਾਰਾ 5(8)(f) ਹੇਠ ਘਰ ਖ਼ਰੀਦਣ ਵਾਲੇ ਵੱਲੋਂ ਡਿਵੈਲਪਰ ਨੂੰ ਕੀਤੀਆਂ ਅਦਾਇਗੀਆਂ ਵਿੱਤੀ ਕਰਜ਼ਾ ਗਿਣੀਆਂ ਜਾਂਦੀਆਂ ਹਨ।
- ਓਪਰੇਸ਼ਨਲ ਲੈਣਦਾਰ (Operational creditor)
- ਉਹ ਵਿਅਕਤੀ ਜਿਸ ਦਾ ਓਪਰੇਸ਼ਨਲ ਕਰਜ਼ਾ ਬਕਾਇਆ ਹੈ: ਮਾਲ ਜਾਂ ਸੇਵਾਵਾਂ ਦਾ ਦਾਅਵਾ, ਨੌਕਰੀ ਸਮੇਤ, ਜਾਂ ਸਰਕਾਰ ਜਾਂ ਸਥਾਨਕ ਅਥਾਰਟੀ ਨੂੰ ਦੇਣਯੋਗ ਕਾਨੂੰਨੀ ਬਕਾਏ (ਧਾਰਾ 5(21))।
- ਕਾਰਪੋਰੇਟ ਅਰਜ਼ੀਕਾਰ (Corporate applicant)
- ਖ਼ੁਦ ਕੰਪਨੀ, ਜਾਂ ਉਸ ਦਾ ਕੋਈ ਮੈਂਬਰ, ਪਾਰਟਨਰ, ਮੈਨੇਜਰ ਜਾਂ ਉਸ ਦੇ ਵਿੱਤ ਤੇ ਕੰਟਰੋਲ ਰੱਖਣ ਵਾਲਾ ਵਿਅਕਤੀ ਜਿਸ ਨੂੰ ਉਸ ਵੱਲੋਂ ਅਰਜ਼ੀ ਦੇਣ ਦਾ ਅਧਿਕਾਰ ਦਿੱਤਾ ਗਿਆ ਹੈ (ਧਾਰਾ 5(5))।
- ਡਿਫ਼ਾਲਟ (Default)
- ਕਰਜ਼ੇ ਦੇ ਦੇਣਯੋਗ ਅਤੇ ਅਦਾਇਗੀਯੋਗ ਹੋ ਜਾਣ ਤੋਂ ਬਾਅਦ ਉਸ ਦੀ ਪੂਰੀ ਜਾਂ ਅੰਸ਼ਕ ਅਦਾਇਗੀ ਨਾ ਹੋਣਾ। ਭਾਗ II ਸਿਰਫ਼ ਉੱਥੇ ਲਾਗੂ ਹੁੰਦਾ ਹੈ ਜਿੱਥੇ ਡਿਫ਼ਾਲਟ ਘੱਟੋ-ਘੱਟ Rs. 1 ਕਰੋੜ ਹੋਵੇ।
- ਮੰਗ ਨੋਟਿਸ (Demand notice)
- ਫ਼ਾਰਮ 3 ਵਿਚਲਾ ਨੋਟਿਸ, ਜਾਂ ਫ਼ਾਰਮ 4 ਵਿਚਲੇ ਨੋਟਿਸ ਸਮੇਤ ਇਨਵੌਇਸ, ਜੋ ਓਪਰੇਸ਼ਨਲ ਲੈਣਦਾਰ ਨੂੰ ਧਾਰਾ 9 ਹੇਠ ਅਰਜ਼ੀ ਦੇਣ ਤੋਂ ਪਹਿਲਾਂ ਪਹੁੰਚਾਉਣਾ ਲਾਜ਼ਮੀ ਹੈ।
- ਪਹਿਲਾਂ ਤੋਂ ਮੌਜੂਦ ਝਗੜਾ (Pre-existing dispute)
- ਕਰਜ਼ੇ, ਮਾਲ ਜਾਂ ਸੇਵਾਵਾਂ, ਜਾਂ ਕਿਸੇ ਵਾਰੰਟੀ ਬਾਰੇ ਅਸਲ ਝਗੜਾ ਜੋ ਮੰਗ ਨੋਟਿਸ ਮਿਲਣ ਤੋਂ ਪਹਿਲਾਂ ਮੌਜੂਦ ਸੀ। ਇਹ ਧਾਰਾ 9 ਦੀ ਅਰਜ਼ੀ ਨੂੰ ਨਾਕਾਮ ਕਰ ਦਿੰਦਾ ਹੈ।
- ਅੰਤਰਿਮ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪ੍ਰੋਫ਼ੈਸ਼ਨਲ (Interim resolution professional) (IRP)
- ਮਨਜ਼ੂਰੀ ਤੇ ਨਿਯੁਕਤ ਇਨਸੌਲਵੈਂਸੀ ਪ੍ਰੋਫ਼ੈਸ਼ਨਲ, ਜੋ ਕੰਪਨੀ ਦਾ ਪ੍ਰਬੰਧ ਉਦੋਂ ਤੱਕ ਸੰਭਾਲਦਾ ਹੈ ਜਦੋਂ ਤੱਕ ਲੈਣਦਾਰਾਂ ਦੀ ਕਮੇਟੀ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪ੍ਰੋਫ਼ੈਸ਼ਨਲ ਨਿਯੁਕਤ ਨਹੀਂ ਕਰਦੀ।
- ਮੋਰੇਟੋਰੀਅਮ (Moratorium)
- ਪ੍ਰਕਿਰਿਆ ਦੌਰਾਨ ਕੰਪਨੀ ਖ਼ਿਲਾਫ਼ ਦਾਅਵਿਆਂ, ਡਿਕਰੀ ਦੀ ਤਾਮੀਲ, ਜ਼ਮਾਨਤੀ ਹਿੱਤ ਲਾਗੂ ਕਰਵਾਉਣ ਅਤੇ ਜਾਇਦਾਦ ਦੀ ਵਾਪਸੀ ਤੇ ਧਾਰਾ 14 ਹੇਠ ਕਾਨੂੰਨੀ ਰੋਕ।
ਵਿਸਥਾਰ ਵਿੱਚ
ਦਾਇਰ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ: ਹੱਦ, ਫ਼ੋਰਮ ਅਤੇ 2026 ਦੀਆਂ ਸੋਧਾਂ
IBC ਦੇ ਭਾਗ II ਵਿਚਲੇ ਕਾਰਪੋਰੇਟ ਦੀਵਾਲੀਆਪਨ ਦੇ ਉਪਬੰਧ ਉੱਥੇ ਲਾਗੂ ਹੁੰਦੇ ਹਨ ਜਿੱਥੇ ਡਿਫ਼ਾਲਟ ਦੀ ਘੱਟੋ-ਘੱਟ ਰਕਮ Rs. 1 ਕਰੋੜ ਹੋਵੇ (ਧਾਰਾ 4, 24/03/2020 ਦੇ ਨੋਟੀਫ਼ਿਕੇਸ਼ਨ ਨਾਲ ਪੜ੍ਹੀ ਜਾਵੇ, ਜਿਸ ਨੇ ਇਹ ਰਕਮ Rs. 1 ਲੱਖ ਤੋਂ ਵਧਾਈ)। ਫ਼ੋਰਮ NCLT ਹੈ, ਜੋ ਨਿਰਣਾਇਕ ਅਥਾਰਟੀ (Adjudicating Authority) ਵਜੋਂ ਕੰਮ ਕਰਦਾ ਹੈ। ਬੈਂਚ ਉਹ ਹੈ ਜਿਸ ਦਾ ਖੇਤਰੀ ਅਧਿਕਾਰ ਉਸ ਥਾਂ ਉੱਤੇ ਹੈ ਜਿੱਥੇ ਕੰਪਨੀ ਦਾ ਰਜਿਸਟਰਡ ਦਫ਼ਤਰ ਸਥਿਤ ਹੈ (ਧਾਰਾ 60(1))।
ਕੋਡ ਵਿੱਚ ਦੀਵਾਲੀਆਪਨ ਅਤੇ ਬੈਂਕਰਪਸੀ ਕੋਡ (ਸੋਧ) ਐਕਟ, 2026 (Insolvency and Bankruptcy Code (Amendment) Act, 2026) (2026 ਦਾ ਐਕਟ 6) ਰਾਹੀਂ ਵੱਡੀਆਂ ਸੋਧਾਂ ਕੀਤੀਆਂ ਗਈਆਂ, ਜਿਸ ਨੂੰ 06/04/2026 ਨੂੰ ਮਨਜ਼ੂਰੀ ਮਿਲੀ। 22/05/2026 ਦੇ ਨੋਟੀਫ਼ਿਕੇਸ਼ਨ S.O. 2625(E) ਨੇ ਇਸ ਦੇ ਜ਼ਿਆਦਾਤਰ ਉਪਬੰਧ 26/05/2026 ਤੋਂ ਲਾਗੂ ਕੀਤੇ। ਇਨ੍ਹਾਂ ਵਿੱਚ ਇਸ ਪੰਨੇ ਤੇ ਦੱਸੀਆਂ ਧਾਰਾਵਾਂ 7, 9, 10, 12A, 14 ਅਤੇ 16 ਦੀਆਂ ਤਬਦੀਲੀਆਂ ਸ਼ਾਮਲ ਹਨ।
ਲੈਣਦਾਰ ਵੱਲੋਂ ਸ਼ੁਰੂ ਕੀਤੀ ਦੀਵਾਲੀਆਪਨ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪ੍ਰਕਿਰਿਆ (ਨਵਾਂ ਅਧਿਆਇ IV-A), ਗਰੁੱਪ ਦੀਵਾਲੀਆਪਨ (ਅਧਿਆਇ VA) ਅਤੇ ਸਰਹੱਦ-ਪਾਰ ਨਿਯਮ ਬਣਾਉਣ ਦੀ ਸ਼ਕਤੀ (ਧਾਰਾ 240C) ਛੱਡ ਦਿੱਤੇ ਗਏ, ਅਤੇ ਇਸ ਪੰਨੇ ਦੀ ਤਾਰੀਖ਼ ਤੱਕ ਇਨ੍ਹਾਂ ਨੂੰ ਲਾਗੂ ਕਰਨ ਵਾਲਾ ਕੋਈ ਬਾਅਦ ਦਾ ਨੋਟੀਫ਼ਿਕੇਸ਼ਨ ਨਹੀਂ ਮਿਲਿਆ ਸੀ।
ਗੁਣ-ਦੋਸ਼ ਤੋਂ ਪਹਿਲਾਂ ਤਿੰਨ ਸਵਾਲ ਆਉਂਦੇ ਹਨ। ਕੀ ਦੀਵਾਲੀਆਪਨ ਸਹੀ ਸੰਦ ਹੈ? IBC ਸਮੂਹਿਕ ਪ੍ਰਕਿਰਿਆ ਹੈ, ਵਸੂਲੀ ਦਾ ਦਾਅਵਾ ਨਹੀਂ। ਕੀ ਅਰਜ਼ੀ ਸਮੇਂ ਸਿਰ ਹੈ? ਧਾਰਾ 238A ਰਾਹੀਂ ਲਾਗੂ ਮਿਆਦ ਐਕਟ, 1963 (Limitation Act, 1963) ਦੇ ਅਨੁਛੇਦ 137 ਹੇਠ, ਇਹ ਡਿਫ਼ਾਲਟ ਤੋਂ ਤਿੰਨ ਸਾਲਾਂ ਦੇ ਅੰਦਰ ਦਾਇਰ ਹੋਣੀ ਲਾਜ਼ਮੀ ਹੈ, ਅਤੇ ਕੰਪਨੀ ਵੱਲੋਂ ਦੇਣਦਾਰੀ ਦੀ ਲਿਖਤੀ ਪ੍ਰਵਾਨਗੀ ਮਿਆਦ ਨੂੰ ਮੁੜ ਸ਼ੁਰੂ ਕਰ ਦਿੰਦੀ ਹੈ (ਦੇਖੋ IBC ਹੇਠ ਮਿਆਦ ਵਾਲਾ ਪੰਨਾ)। ਕੀ ਇਹ ਨੇਕਨੀਅਤੀ ਵਾਲੀ ਹੈ? 26/05/2026 ਤੋਂ ਟ੍ਰਿਬਿਊਨਲ ਬੇਬੁਨਿਆਦ ਜਾਂ ਤੰਗ ਕਰਨ ਵਾਲੀ ਕਾਰਵਾਈ ਲਈ Rs. 1 ਲੱਖ ਤੋਂ Rs. 2 ਕਰੋੜ ਤੱਕ ਦਾ ਜੁਰਮਾਨਾ ਲਾ ਸਕਦਾ ਹੈ (ਧਾਰਾ 64A)।
ਵਿੱਤੀ ਲੈਣਦਾਰਾਂ ਵੱਲੋਂ ਧਾਰਾ 7 ਦੀਆਂ ਅਰਜ਼ੀਆਂ
ਕੌਣ ਅਰਜ਼ੀ ਦੇ ਸਕਦਾ ਹੈ
ਡਿਫ਼ਾਲਟ ਹੋਣ ਤੇ ਵਿੱਤੀ ਲੈਣਦਾਰ ਇਕੱਲਾ, ਜਾਂ ਹੋਰ ਵਿੱਤੀ ਲੈਣਦਾਰਾਂ ਨਾਲ ਸਾਂਝੇ ਤੌਰ ਤੇ, ਅਰਜ਼ੀ ਦੇ ਸਕਦਾ ਹੈ। ਕੰਪਨੀ ਦੇ ਕਿਸੇ ਵੀ ਵਿੱਤੀ ਲੈਣਦਾਰ ਦੇ ਕਰਜ਼ੇ ਵਿੱਚ ਡਿਫ਼ਾਲਟ ਕਾਫ਼ੀ ਹੈ, ਸਿਰਫ਼ ਅਰਜ਼ੀਕਾਰ ਦੇ ਬਕਾਏ ਵਿੱਚ ਡਿਫ਼ਾਲਟ ਨਹੀਂ (ਧਾਰਾ 7(1) ਦੀ ਵਿਆਖਿਆ)।
ਰੀਅਲ ਅਸਟੇਟ ਪ੍ਰੋਜੈਕਟ ਹੇਠ ਕਿਸੇ ਅਲਾਟੀ ਤੋਂ ਇਕੱਠੀ ਕੀਤੀ ਰਕਮ ਦਾ ਵਪਾਰਕ ਪ੍ਰਭਾਵ ਉਧਾਰ ਲੈਣ ਵਰਗਾ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ (ਧਾਰਾ 5(8)(f) ਦੀ ਵਿਆਖਿਆ)। ਇਸ ਲਈ ਘਰ ਖ਼ਰੀਦਣ ਵਾਲੇ ਵਿੱਤੀ ਲੈਣਦਾਰ ਹਨ। ਪਰ ਅਲਾਟੀਆਂ ਨੂੰ, ਅਤੇ ਕਿਸੇ ਵਰਗ ਦੇ ਲੈਣਦਾਰਾਂ ਨੂੰ ਜਿਵੇਂ ਜਮ੍ਹਾਂਕਰਤਾ, ਸਾਂਝੇ ਤੌਰ ਤੇ ਅਰਜ਼ੀ ਦੇਣੀ ਲਾਜ਼ਮੀ ਹੈ: ਉਸੇ ਪ੍ਰੋਜੈਕਟ ਜਾਂ ਵਰਗ ਦੇ ਘੱਟੋ-ਘੱਟ 100 ਲੈਣਦਾਰ, ਜਾਂ ਉਨ੍ਹਾਂ ਦਾ 10%, ਜੋ ਵੀ ਘੱਟ ਹੋਵੇ (ਧਾਰਾ 7(1) ਦੇ ਪਰੰਤੁਕ)।
ਕੀ ਦਾਇਰ ਕੀਤਾ ਜਾਂਦਾ ਹੈ
- ਦੀਵਾਲੀਆਪਨ ਅਤੇ ਬੈਂਕਰਪਸੀ (ਨਿਰਣਾਇਕ ਅਥਾਰਟੀ ਨੂੰ ਅਰਜ਼ੀ) ਨਿਯਮ, 2016 (Insolvency and Bankruptcy (Application to Adjudicating Authority) Rules, 2016) ਦੇ ਨਿਯਮ 4 ਹੇਠ ਫ਼ਾਰਮ 1 ਵਿੱਚ ਅਰਜ਼ੀ, Rs. 25,000 ਦੀ ਫ਼ੀਸ ਸਮੇਤ।
- ਕਿਸੇ ਇਨਫ਼ਰਮੇਸ਼ਨ ਯੂਟਿਲਿਟੀ ਤੋਂ ਡਿਫ਼ਾਲਟ ਦਾ ਰਿਕਾਰਡ, ਜਾਂ ਡਿਫ਼ਾਲਟ ਦਾ ਹੋਰ ਸਬੂਤ। IBBI ਦੇ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪ੍ਰਕਿਰਿਆ ਰੈਗੂਲੇਸ਼ਨਾਂ ਦਾ ਰੈਗੂਲੇਸ਼ਨ 2A ਬੈਂਕਰਾਂ ਦੀ ਕਿਤਾਬ ਦੀਆਂ ਐਂਟਰੀਆਂ ਦੀਆਂ ਤਸਦੀਕਸ਼ੁਦਾ ਨਕਲਾਂ, ਜਾਂ ਅਦਾਇਗੀ ਨਾ ਹੋਣ ਦਾ ਫ਼ੈਸਲਾ ਕਰ ਚੁੱਕੀ ਕਿਸੇ ਅਦਾਲਤ ਜਾਂ ਟ੍ਰਿਬਿਊਨਲ ਦਾ ਹੁਕਮ, ਜਿੱਥੇ ਅਪੀਲ ਦਾ ਸਮਾਂ ਲੰਘ ਚੁੱਕਾ ਹੋਵੇ, ਦੀ ਇਜਾਜ਼ਤ ਦਿੰਦਾ ਹੈ।
- ਕਰਜ਼ੇ ਅਤੇ ਡਿਫ਼ਾਲਟ ਦਾ ਘਟਨਾਕ੍ਰਮ, ਜਿਸ ਵਿੱਚ ਅੰਸ਼ਕ ਅਦਾਇਗੀਆਂ, ਆਖ਼ਰੀ ਪ੍ਰਵਾਨਗੀ ਅਤੇ ਲਾਗੂ ਮਿਆਦ ਸ਼ਾਮਲ ਹੋਵੇ (ਰੈਗੂਲੇਸ਼ਨ 2D), ਅਤੇ ਲੈਣਦਾਰ ਦਾ PAN ਅਤੇ ਈਮੇਲ ਪਤਾ (ਰੈਗੂਲੇਸ਼ਨ 2C)।
- IRP ਵਜੋਂ ਪ੍ਰਸਤਾਵਿਤ ਇਨਸੌਲਵੈਂਸੀ ਪ੍ਰੋਫ਼ੈਸ਼ਨਲ ਦਾ ਨਾਂ, ਫ਼ਾਰਮ 2 ਵਿੱਚ ਉਸ ਵਿਅਕਤੀ ਦੀ ਲਿਖਤੀ ਸਹਿਮਤੀ ਸਮੇਤ (ਨਿਯਮ 9)।
- ਇਸ ਗੱਲ ਦਾ ਸਬੂਤ ਕਿ ਦਾਇਰ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਇੱਕ ਨਕਲ ਕੰਪਨੀ ਅਤੇ IBBI ਨੂੰ ਤਾਮੀਲ ਕਰਵਾਈ ਗਈ (ਨਿਯਮ 4(3))।
ਟ੍ਰਿਬਿਊਨਲ ਕੀ ਫ਼ੈਸਲਾ ਕਰਦਾ ਹੈ, ਅਤੇ ਕਿੰਨੇ ਸਮੇਂ ਵਿੱਚ
26/05/2026 ਤੋਂ ਧਾਰਾ 7(5) ਕਹਿੰਦੀ ਹੈ ਕਿ ਟ੍ਰਿਬਿਊਨਲ ਅਰਜ਼ੀ ਮਿਲਣ ਦੇ 14 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਉਸ ਨੂੰ ਮਨਜ਼ੂਰ ਕਰੇਗਾ, ਜੇ ਤਿੰਨ ਗੱਲਾਂ ਦਿਖਾਈਆਂ ਜਾਣ: ਡਿਫ਼ਾਲਟ ਹੋ ਚੁੱਕਾ ਹੈ, ਅਰਜ਼ੀ ਮੁਕੰਮਲ ਹੈ, ਅਤੇ ਪ੍ਰਸਤਾਵਿਤ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪ੍ਰੋਫ਼ੈਸ਼ਨਲ ਖ਼ਿਲਾਫ਼ ਕੋਈ ਅਨੁਸ਼ਾਸਨੀ ਕਾਰਵਾਈ ਬਕਾਇਆ ਨਹੀਂ। ਜੇ ਇਨ੍ਹਾਂ ਵਿੱਚੋਂ ਕੋਈ ਵੀ ਸ਼ਰਤ ਪੂਰੀ ਨਹੀਂ ਹੁੰਦੀ ਤਾਂ ਉਹ ਅਰਜ਼ੀ ਰੱਦ ਕਰਦਾ ਹੈ। ਕਿਸੇ ਨੁਕਸ ਕਾਰਨ ਰੱਦ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਉਸ ਨੂੰ ਅਰਜ਼ੀਕਾਰ ਨੂੰ ਨੁਕਸ ਦੂਰ ਕਰਨ ਲਈ ਸੱਤ ਦਿਨ ਦੇਣੇ ਲਾਜ਼ਮੀ ਹਨ। ਜੇ ਉਹ 14 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਫ਼ੈਸਲਾ ਨਹੀਂ ਕਰਦਾ, ਤਾਂ ਉਸ ਨੂੰ ਦੇਰੀ ਦੇ ਕਾਰਨ ਦਰਜ ਕਰਨੇ ਲਾਜ਼ਮੀ ਹਨ।
ਦੋ ਵਿਆਖਿਆਵਾਂ ਜੋੜੀਆਂ ਗਈਆਂ। ਤਿੰਨੇ ਸ਼ਰਤਾਂ ਪੂਰੀਆਂ ਹੋਣ ਤੇ ਅਰਜ਼ੀ ਰੱਦ ਕਰਨ ਲਈ ਕਿਸੇ ਹੋਰ ਆਧਾਰ ਤੇ ਵਿਚਾਰ ਨਹੀਂ ਕੀਤਾ ਜਾ ਸਕਦਾ (ਵਿਆਖਿਆ I)। ਜਿੱਥੇ ਕੋਈ ਵਿੱਤੀ ਸੰਸਥਾ ਇਨਫ਼ਰਮੇਸ਼ਨ ਯੂਟਿਲਿਟੀ ਤੋਂ ਡਿਫ਼ਾਲਟ ਦਾ ਰਿਕਾਰਡ ਦਾਇਰ ਕਰਦੀ ਹੈ, ਉੱਥੇ ਟ੍ਰਿਬਿਊਨਲ ਲਈ ਡਿਫ਼ਾਲਟ ਮੰਨਣ ਵਾਸਤੇ ਉਹ ਰਿਕਾਰਡ ਕਾਫ਼ੀ ਹੈ (ਵਿਆਖਿਆ II)।
ਟ੍ਰਿਬਿਊਨਲ ਕਰਜ਼ੇ ਦਾ ਮੁਕੱਦਮਾ ਨਹੀਂ ਚਲਾਉਂਦਾ। ਜੋ ਬਚਾਅ ਬਚਦੇ ਹਨ ਉਹ ਕਾਨੂੰਨੀ ਹਨ: ਕੋਈ ਵਿੱਤੀ ਕਰਜ਼ਾ ਨਹੀਂ, ਕੋਈ ਡਿਫ਼ਾਲਟ ਨਹੀਂ, Rs. 1 ਕਰੋੜ ਤੋਂ ਘੱਟ ਦਾ ਡਿਫ਼ਾਲਟ, ਮਿਆਦ ਦੀ ਰੋਕ, ਜਾਂ ਅਧੂਰੀ ਅਰਜ਼ੀ। ਜਿੱਥੇ ਘੱਟੋ-ਘੱਟ ਹੱਦ ਜਿੰਨਾ ਡਿਫ਼ਾਲਟ ਦਿਖਾਇਆ ਗਿਆ ਹੈ, ਉੱਥੇ ਸਿਰਫ਼ ਰਕਮ ਬਾਰੇ ਝਗੜਾ ਅਰਜ਼ੀ ਦਾ ਜਵਾਬ ਨਹੀਂ ਬਣਦਾ।
ਪ੍ਰਕਿਰਿਆ ਕਦੋਂ ਸ਼ੁਰੂ ਹੁੰਦੀ ਹੈ
ਪ੍ਰਕਿਰਿਆ ਮਨਜ਼ੂਰੀ ਦੀ ਤਾਰੀਖ਼ ਤੋਂ ਸ਼ੁਰੂ ਹੁੰਦੀ ਹੈ, ਜੋ ਦੀਵਾਲੀਆਪਨ ਸ਼ੁਰੂ ਹੋਣ ਦੀ ਤਾਰੀਖ਼ (insolvency commencement date) ਹੈ (ਧਾਰਾ 7(6))। ਮਨਜ਼ੂਰੀ ਦਾ ਹੁਕਮ ਮੋਰੇਟੋਰੀਅਮ ਦਾ ਐਲਾਨ ਕਰਦਾ ਹੈ, ਜਨਤਕ ਐਲਾਨ ਦੀ ਹਦਾਇਤ ਦਿੰਦਾ ਹੈ ਅਤੇ IRP ਨਿਯੁਕਤ ਕਰਦਾ ਹੈ (ਧਾਰਾ 13)। ਜਿੱਥੇ ਵਿੱਤੀ ਲੈਣਦਾਰ ਅਰਜ਼ੀ ਦਿੰਦਾ ਹੈ, ਉੱਥੇ ਉਸ ਵੱਲੋਂ ਪ੍ਰਸਤਾਵਿਤ ਪ੍ਰੋਫ਼ੈਸ਼ਨਲ ਨੂੰ IRP ਨਿਯੁਕਤ ਕੀਤਾ ਜਾਂਦਾ ਹੈ, ਜੇ ਉਸ ਖ਼ਿਲਾਫ਼ ਕੋਈ ਅਨੁਸ਼ਾਸਨੀ ਕਾਰਵਾਈ ਬਕਾਇਆ ਨਾ ਹੋਵੇ (ਧਾਰਾ 16(2))।
IRP ਨੂੰ ਨਿਯੁਕਤੀ ਦੇ ਤਿੰਨ ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਐਲਾਨ ਪ੍ਰਕਾਸ਼ਿਤ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ। ਐਲਾਨ ਦਾਅਵਿਆਂ ਦੀ ਆਖ਼ਰੀ ਤਾਰੀਖ਼ ਤੈਅ ਕਰਦਾ ਹੈ, ਜੋ IRP ਦੀ ਨਿਯੁਕਤੀ ਤੋਂ 14 ਦਿਨ ਹੈ (ਰੈਗੂਲੇਸ਼ਨ 6)।
ਜਿੱਥੇ ਕੰਪਨੀ ਖ਼ਿਲਾਫ਼ ਕਈ ਅਰਜ਼ੀਆਂ ਬਕਾਇਆ ਹਨ, ਉੱਥੇ "ਸ਼ੁਰੂਆਤ ਦੀ ਤਾਰੀਖ਼" (initiation date) ਪਹਿਲੀ ਅਰਜ਼ੀ ਦੀ ਤਾਰੀਖ਼ ਹੈ (ਧਾਰਾ 5(11) ਦਾ ਨਵਾਂ ਪਰੰਤੁਕ); ਰੱਦਯੋਗ ਲੈਣ-ਦੇਣ (avoidance transactions) ਲਈ ਪਿੱਛੇ ਦੇਖਣ ਦੀਆਂ ਮਿਆਦਾਂ ਹੁਣ ਉਸ ਤਾਰੀਖ਼ ਤੋਂ ਪਿੱਛੇ ਗਿਣੀਆਂ ਜਾਂਦੀਆਂ ਹਨ ਅਤੇ ਮਨਜ਼ੂਰੀ ਤੱਕ ਫੈਲਦੀਆਂ ਹਨ।
ਅਰਜ਼ੀਕਾਰ ਮਨਜ਼ੂਰੀ ਤੋਂ ਪਹਿਲਾਂ ਟ੍ਰਿਬਿਊਨਲ ਦੀ ਇਜਾਜ਼ਤ ਨਾਲ ਅਰਜ਼ੀ ਵਾਪਸ ਲੈ ਸਕਦਾ ਹੈ (ਨਿਯਮ 8)।
ਮੰਗ ਨੋਟਿਸ ਅਤੇ ਧਾਰਾ 9 ਦੀਆਂ ਅਰਜ਼ੀਆਂ
ਮੰਗ ਨੋਟਿਸ
ਓਪਰੇਸ਼ਨਲ ਲੈਣਦਾਰ ਮਾਲ ਜਾਂ ਸੇਵਾਵਾਂ ਦਾ ਸਪਲਾਇਰ, ਕੋਈ ਕਰਮਚਾਰੀ, ਜਾਂ ਕਾਨੂੰਨੀ ਬਕਾਏ ਦੀ ਹੱਕਦਾਰ ਕੋਈ ਸਰਕਾਰੀ ਅਥਾਰਟੀ ਹੁੰਦਾ ਹੈ। ਉਹ ਸਿੱਧੀ ਅਰਜ਼ੀ ਦਾਇਰ ਨਹੀਂ ਕਰ ਸਕਦਾ। ਡਿਫ਼ਾਲਟ ਹੋਣ ਤੇ ਉਸ ਨੂੰ ਫ਼ਾਰਮ 3 ਵਿੱਚ ਮੰਗ ਨੋਟਿਸ, ਜਾਂ ਫ਼ਾਰਮ 4 ਵਿਚਲੇ ਨੋਟਿਸ ਸਮੇਤ ਬਿਨਾਂ ਅਦਾਇਗੀ ਵਾਲੇ ਇਨਵੌਇਸ ਦੀ ਨਕਲ, ਪਹੁੰਚਾਉਣੀ ਲਾਜ਼ਮੀ ਹੈ (ਧਾਰਾ 8(1); ਨਿਯਮ 5(1))।
ਨੋਟਿਸ ਰਜਿਸਟਰਡ ਦਫ਼ਤਰ ਤੇ ਦਸਤੀ, ਰਸੀਦ ਸਮੇਤ ਰਜਿਸਟਰਡ ਡਾਕ ਜਾਂ ਸਪੀਡ ਪੋਸਟ ਰਾਹੀਂ, ਜਾਂ ਕਿਸੇ ਪੂਰੇ ਸਮੇਂ ਦੇ ਡਾਇਰੈਕਟਰ, ਨਾਮਜ਼ਦ ਪਾਰਟਨਰ ਜਾਂ ਮੁੱਖ ਪ੍ਰਬੰਧਕੀ ਵਿਅਕਤੀ ਨੂੰ ਈਮੇਲ ਰਾਹੀਂ ਪਹੁੰਚਾਇਆ ਜਾਂਦਾ ਹੈ (ਨਿਯਮ 5(2))। ਜੇ ਕੋਈ ਇਨਫ਼ਰਮੇਸ਼ਨ ਯੂਟਿਲਿਟੀ ਹੋਵੇ ਤਾਂ ਇੱਕ ਨਕਲ ਉਸ ਕੋਲ ਵੀ ਦਾਇਰ ਕੀਤੀ ਜਾਂਦੀ ਹੈ (ਨਿਯਮ 5(3))।
ਨੋਟਿਸ ਮਿਲਣ ਦੇ ਦਸ ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਕੰਪਨੀ ਨੂੰ ਦੋ ਵਿੱਚੋਂ ਇੱਕ ਕੰਮ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ (ਧਾਰਾ 8(2))। ਉਹ ਕਿਸੇ ਝਗੜੇ ਵੱਲ, ਜਾਂ ਨੋਟਿਸ ਮਿਲਣ ਤੋਂ ਪਹਿਲਾਂ ਦਾਇਰ ਕਿਸੇ ਦਾਅਵੇ ਜਾਂ ਸਾਲਸੀ ਵੱਲ, ਇਸ਼ਾਰਾ ਕਰ ਸਕਦੀ ਹੈ। ਜਾਂ ਉਹ ਇਲੈਕਟ੍ਰਾਨਿਕ ਟ੍ਰਾਂਸਫ਼ਰ ਦੇ ਰਿਕਾਰਡ ਦੀ ਜਾਂ ਆਪਣੇ ਚੈੱਕ ਦੇ ਕੈਸ਼ ਹੋਣ ਦੀ ਤਸਦੀਕਸ਼ੁਦਾ ਨਕਲ ਨਾਲ ਅਦਾਇਗੀ ਸਾਬਤ ਕਰ ਸਕਦੀ ਹੈ।
ਪਹਿਲਾਂ ਤੋਂ ਮੌਜੂਦ ਝਗੜਾ
"ਝਗੜੇ" ਵਿੱਚ ਕਰਜ਼ੇ ਦੀ ਰਕਮ ਦੀ ਹੋਂਦ, ਮਾਲ ਜਾਂ ਸੇਵਾਵਾਂ ਦੀ ਗੁਣਵੱਤਾ, ਜਾਂ ਕਿਸੇ ਪ੍ਰਤੀਨਿਧਤਾ ਜਾਂ ਵਾਰੰਟੀ ਦੀ ਉਲੰਘਣਾ ਬਾਰੇ ਦਾਅਵਾ ਜਾਂ ਸਾਲਸੀ ਸ਼ਾਮਲ ਹੈ (ਧਾਰਾ 5(6))।
Mobilox Innovations Private Limited v. Kirusa Software Private Limited, (2018) 1 SCC 353 ਵਿੱਚ ਸੁਪਰੀਮ ਕੋਰਟ ਨੇ ਕਿਹਾ ਕਿ ਟ੍ਰਿਬਿਊਨਲ ਸਿਰਫ਼ ਇਹ ਦੇਖਦਾ ਹੈ ਕਿ ਕੀ ਕੋਈ ਅਜਿਹੀ ਮੰਨਣਯੋਗ ਦਲੀਲ ਹੈ ਜਿਸ ਦੀ ਹੋਰ ਜਾਂਚ ਦੀ ਲੋੜ ਹੈ। ਝਗੜਾ ਸਾਫ਼ ਤੌਰ ਤੇ ਕਮਜ਼ੋਰ ਕਾਨੂੰਨੀ ਦਲੀਲ ਜਾਂ ਸਬੂਤ ਤੋਂ ਬਿਨਾਂ ਤੱਥ ਦਾ ਦਾਅਵਾ ਨਹੀਂ ਹੋਣਾ ਚਾਹੀਦਾ। ਟ੍ਰਿਬਿਊਨਲ ਦਾਣੇ ਨੂੰ ਤੂੜੀ ਤੋਂ ਵੱਖ ਕਰਦਾ ਹੈ, ਪਰ ਉਸ ਲਈ ਇਹ ਤਸੱਲੀ ਕਰਨੀ ਜ਼ਰੂਰੀ ਨਹੀਂ ਕਿ ਬਚਾਅ ਦੇ ਕਾਮਯਾਬ ਹੋਣ ਦੀ ਸੰਭਾਵਨਾ ਹੈ।
ਝਗੜਾ ਨੋਟਿਸ ਪਹੁੰਚਣ ਤੋਂ ਪਹਿਲਾਂ ਮੌਜੂਦ ਹੋਣਾ ਲਾਜ਼ਮੀ ਹੈ; ਉਸ ਤਾਰੀਖ਼ ਤੋਂ ਪਹਿਲਾਂ ਦੀ ਚਿੱਠੀ-ਪੱਤਰੀ ਦਾ ਵਜ਼ਨ ਜਵਾਬ ਵਿੱਚ ਪਹਿਲੀ ਵਾਰ ਉਠਾਏ ਇਤਰਾਜ਼ਾਂ ਨਾਲੋਂ ਕਿਤੇ ਵੱਧ ਹੁੰਦਾ ਹੈ।
ਅਰਜ਼ੀ
ਜੇ ਨੋਟਿਸ ਪਹੁੰਚਣ ਤੋਂ ਦਸ ਦਿਨ ਬਾਅਦ ਵੀ ਲੈਣਦਾਰ ਨੂੰ ਨਾ ਅਦਾਇਗੀ ਮਿਲੀ ਹੈ ਅਤੇ ਨਾ ਹੀ ਕਿਸੇ ਝਗੜੇ ਦਾ ਨੋਟਿਸ, ਤਾਂ ਉਹ ਧਾਰਾ 9(1) ਹੇਠ ਅਰਜ਼ੀ ਦੇ ਸਕਦਾ ਹੈ। ਅਰਜ਼ੀ ਫ਼ਾਰਮ 5 ਵਿੱਚ (ਨਿਯਮ 6), Rs. 2,000 ਦੀ ਫ਼ੀਸ ਨਾਲ ਦਿੱਤੀ ਜਾਂਦੀ ਹੈ, ਅਤੇ ਇਸ ਦੇ ਨਾਲ ਇਹ ਦਾਇਰ ਕੀਤੇ ਜਾਂਦੇ ਹਨ:
- ਮੰਗ ਨੋਟਿਸ ਜਾਂ ਇਨਵੌਇਸ ਦੀ ਨਕਲ, ਅਤੇ ਹਲਫ਼ਨਾਮਾ ਕਿ ਝਗੜੇ ਦਾ ਕੋਈ ਨੋਟਿਸ ਨਹੀਂ ਮਿਲਿਆ (ਧਾਰਾ 9(3));
- ਲੈਣਦਾਰ ਦੇ ਬੈਂਕ ਤੋਂ ਫ਼ਾਰਮ 5A ਵਿੱਚ ਕੰਪਨੀ ਵੱਲੋਂ ਜਮ੍ਹਾਂ ਕੀਤੀਆਂ ਰਕਮਾਂ ਦਾ ਸਰਟੀਫ਼ਿਕੇਟ, ਅਤੇ ਜਿੱਥੇ ਉਪਲਬਧ ਹੋਵੇ, ਅਦਾਇਗੀ ਨਾ ਹੋਣ ਦਾ ਇਨਫ਼ਰਮੇਸ਼ਨ ਯੂਟਿਲਿਟੀ ਰਿਕਾਰਡ;
- 02/06/2026 ਤੋਂ, ਬਦਲੇ ਗਏ ਰੈਗੂਲੇਸ਼ਨ 2B ਹੇਠ: ਜਿੱਥੇ GST ਲਾਗੂ ਹੋਵੇ ਉੱਥੇ GST ਰਿਟਰਨਾਂ ਦੇ ਅੰਸ਼ ਅਤੇ ਈ-ਵੇਅ ਬਿੱਲ, ਅੰਸ਼ਕ ਅਦਾਇਗੀਆਂ, ਕੋਈ ਵੀ ਅਸਾਈਨਮੈਂਟ ਜਾਂ ਗਾਰੰਟੀ, ਖਾਤੇ ਦੀ ਸਟੇਟਮੈਂਟ, ਕੀ ਲੈਣਦਾਰ ਸਬੰਧਤ ਧਿਰ ਹੈ, ਅਤੇ ਵਸੂਲੀ ਦੀਆਂ ਹੋਰ ਬਕਾਇਆ ਕਾਰਵਾਈਆਂ;
- ਰੈਗੂਲੇਸ਼ਨ 2D ਹੇਠ ਕਰਜ਼ੇ ਅਤੇ ਡਿਫ਼ਾਲਟ ਦਾ ਘਟਨਾਕ੍ਰਮ, ਅਤੇ ਇਸ ਗੱਲ ਦਾ ਸਬੂਤ ਕਿ ਨਕਲਾਂ ਕੰਪਨੀ ਅਤੇ IBBI ਨੂੰ ਤਾਮੀਲ ਕਰਵਾਈਆਂ ਗਈਆਂ (ਨਿਯਮ 6(2))।
26/05/2026 ਤੋਂ ਧਾਰਾ 215(3) ਅਨੁਸਾਰ ਓਪਰੇਸ਼ਨਲ ਲੈਣਦਾਰ ਨੂੰ ਧਾਰਾ 9 ਦੀ ਅਰਜ਼ੀ ਦਾਇਰ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੀ ਵਿੱਤੀ ਜਾਣਕਾਰੀ ਕਿਸੇ ਇਨਫ਼ਰਮੇਸ਼ਨ ਯੂਟਿਲਿਟੀ ਨੂੰ ਦੇਣੀ ਲਾਜ਼ਮੀ ਹੈ। ਫਿਰ ਕੰਪਨੀ ਨੂੰ IBBI ਵੱਲੋਂ ਨਿਰਧਾਰਤ ਸਮੇਂ ਦੇ ਅੰਦਰ ਉਸ ਜਾਣਕਾਰੀ ਦੀ ਪ੍ਰਮਾਣਿਕਤਾ ਕਰਨੀ ਲਾਜ਼ਮੀ ਹੈ, ਨਹੀਂ ਤਾਂ ਉਸ ਨੂੰ ਪ੍ਰਮਾਣਿਤ ਮੰਨ ਲਿਆ ਜਾਂਦਾ ਹੈ (ਧਾਰਾ 215(4))।
ਮਨਜ਼ੂਰੀ ਜਾਂ ਰੱਦ ਕਰਨਾ
14 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਟ੍ਰਿਬਿਊਨਲ ਅਰਜ਼ੀ ਮਨਜ਼ੂਰ ਕਰਦਾ ਹੈ ਜੇ ਪੰਜ ਸ਼ਰਤਾਂ ਪੂਰੀਆਂ ਹੋਣ: ਅਰਜ਼ੀ ਮੁਕੰਮਲ ਹੈ, ਕਰਜ਼ਾ ਅਦਾ ਨਹੀਂ ਹੋਇਆ, ਨੋਟਿਸ ਪਹੁੰਚਾਇਆ ਗਿਆ ਸੀ, ਝਗੜੇ ਦਾ ਕੋਈ ਨੋਟਿਸ ਨਹੀਂ ਮਿਲਿਆ ਅਤੇ ਇਨਫ਼ਰਮੇਸ਼ਨ ਯੂਟਿਲਿਟੀ ਕੋਲ ਕੋਈ ਝਗੜਾ ਦਰਜ ਨਹੀਂ, ਅਤੇ ਪ੍ਰਸਤਾਵਿਤ IRP ਖ਼ਿਲਾਫ਼ ਕੋਈ ਅਨੁਸ਼ਾਸਨੀ ਕਾਰਵਾਈ ਬਕਾਇਆ ਨਹੀਂ। ਨਹੀਂ ਤਾਂ ਉਹ ਅਰਜ਼ੀ ਰੱਦ ਕਰਦਾ ਹੈ, ਅਧੂਰੀ ਅਰਜ਼ੀ ਨੂੰ ਠੀਕ ਕਰਨ ਲਈ ਸੱਤ ਦਿਨ ਦੇਣ ਤੋਂ ਬਾਅਦ। ਜੇ ਉਹ 14 ਦਿਨਾਂ ਤੋਂ ਵੱਧ ਸਮਾਂ ਲੈਂਦਾ ਹੈ, ਤਾਂ ਆਪਣੇ ਕਾਰਨ ਦਰਜ ਕਰਦਾ ਹੈ (ਧਾਰਾ 9(5))।
ਜੋ ਓਪਰੇਸ਼ਨਲ ਲੈਣਦਾਰ ਕੰਪਨੀ ਵੱਲੋਂ ਉਠਾਏ ਝਗੜੇ ਨੂੰ, ਜਾਂ ਪੂਰੀ ਅਤੇ ਅੰਤਿਮ ਅਦਾਇਗੀ ਨੂੰ, ਲੁਕਾਉਂਦਾ ਹੈ, ਉਸ ਨੂੰ Rs. 1 ਲੱਖ ਤੋਂ Rs. 2 ਕਰੋੜ ਤੱਕ ਦੇ ਜੁਰਮਾਨੇ ਦਾ ਸਾਹਮਣਾ ਕਰਨਾ ਪੈਂਦਾ ਹੈ (ਧਾਰਾ 67C)।
ਕੰਪਨੀ ਵੱਲੋਂ ਧਾਰਾ 10 ਦੀਆਂ ਅਰਜ਼ੀਆਂ
ਡਿਫ਼ਾਲਟ ਵਿੱਚ ਆਈ ਕੰਪਨੀ ਕਾਰਪੋਰੇਟ ਅਰਜ਼ੀਕਾਰ ਰਾਹੀਂ ਆਪਣੇ ਦੀਵਾਲੀਆਪਨ ਲਈ ਅਰਜ਼ੀ ਦੇ ਸਕਦੀ ਹੈ (ਧਾਰਾ 10(1))। ਇਹ ਖ਼ੁਦ ਕੰਪਨੀ, ਕੋਈ ਅਧਿਕਾਰਤ ਮੈਂਬਰ ਜਾਂ ਪਾਰਟਨਰ, ਉਸ ਦੇ ਕੰਮਕਾਜ ਦਾ ਪ੍ਰਬੰਧ ਕਰਨ ਵਾਲਾ ਵਿਅਕਤੀ, ਜਾਂ ਉਸ ਦੇ ਵਿੱਤ ਤੇ ਕੰਟਰੋਲ ਰੱਖਣ ਵਾਲਾ ਵਿਅਕਤੀ ਹੋ ਸਕਦਾ ਹੈ (ਧਾਰਾ 5(5))।
ਅਰਜ਼ੀ ਦੇ ਨਾਲ ਉਹ ਆਪਣੀਆਂ ਲੇਖਾ-ਕਿਤਾਬਾਂ ਬਾਰੇ ਜਾਣਕਾਰੀ ਅਤੇ ਨਿਰਧਾਰਤ ਹੋਰ ਜਾਣਕਾਰੀ ਦਾਇਰ ਕਰਦੀ ਹੈ। ਉਹ ਦਾਇਰ ਕਰਨ ਦੀ ਪ੍ਰਵਾਨਗੀ ਦੇਣ ਵਾਲਾ ਸ਼ੇਅਰਧਾਰਕਾਂ ਦਾ ਵਿਸ਼ੇਸ਼ ਮਤਾ, ਜਾਂ ਘੱਟੋ-ਘੱਟ ਤਿੰਨ-ਚੌਥਾਈ ਪਾਰਟਨਰਾਂ ਦਾ ਮਤਾ, ਵੀ ਦਾਇਰ ਕਰਦੀ ਹੈ (ਧਾਰਾ 10(3))।
02/06/2026 ਤੋਂ ਰੈਗੂਲੇਸ਼ਨ 2E ਜਾਣਕਾਰੀ ਦੀ ਵਿਸਥਾਰ ਨਾਲ ਸੂਚੀ ਦਿੰਦਾ ਹੈ: ਬੈਂਕ ਖਾਤੇ, ਤਿੰਨ ਸਾਲਾਂ ਦੀਆਂ ਸੰਪਤੀਆਂ ਅਤੇ ਲੈਣਯੋਗ ਰਕਮਾਂ, ਲੈਣਦਾਰ, ਮੁਕੱਦਮੇ, ਕਰਮਚਾਰੀਆਂ ਦੇ ਬਕਾਏ, ਗਾਰੰਟੀਆਂ, ਸਬੰਧਤ ਧਿਰਾਂ ਨਾਲ ਲੈਣ-ਦੇਣ, ਲਾਇਸੈਂਸ, ਟੈਕਸ ਦੀਆਂ ਮੰਗਾਂ, ਲਾਗੂ ਕਰਨ ਵਾਲੀਆਂ ਏਜੰਸੀਆਂ ਵੱਲੋਂ ਕੁਰਕੀਆਂ ਅਤੇ, ਡਿਵੈਲਪਰ ਲਈ, ਉਸ ਦੇ ਅਲਾਟੀ।
ਫ਼ਾਰਮ 6 ਵਿੱਚ ਦੋ ਸਾਲਾਂ ਦੇ ਆਡਿਟ ਕੀਤੇ ਖਾਤੇ ਅਤੇ ਹਾਲੀਆ ਸਟੇਟਮੈਂਟ ਆਫ਼ ਅਫ਼ੇਅਰਜ਼ ਵੀ ਲੋੜੀਂਦੇ ਹਨ। ਫ਼ੀਸ Rs. 25,000 ਹੈ, ਅਤੇ ਦਾਇਰ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਇੱਕ ਨਕਲ IBBI ਨੂੰ ਤਾਮੀਲ ਕਰਵਾਈ ਜਾਂਦੀ ਹੈ (ਨਿਯਮ 7)।
2026 ਦੀਆਂ ਦੋ ਤਬਦੀਲੀਆਂ ਅਹਿਮ ਹਨ। ਕੰਪਨੀ ਹੁਣ ਆਪਣਾ IRP ਪ੍ਰਸਤਾਵਿਤ ਨਹੀਂ ਕਰਦੀ। ਟ੍ਰਿਬਿਊਨਲ ਮਾਮਲਾ IBBI ਕੋਲ ਭੇਜਦਾ ਹੈ, ਜੋ ਕਿਸੇ ਦੀ ਸਿਫ਼ਾਰਸ਼ ਕਰਦਾ ਹੈ (ਨਵੀਂ ਧਾਰਾ 16(3A); ਧਾਰਾ 10(3)(b) ਹਟਾਈ ਗਈ)। ਅਤੇ ਟ੍ਰਿਬਿਊਨਲ ਨੂੰ 14 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਫ਼ੈਸਲਾ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ, ਮੁਕੰਮਲ ਅਰਜ਼ੀ ਮਨਜ਼ੂਰ ਕਰਕੇ ਅਤੇ ਅਧੂਰੀ ਅਰਜ਼ੀ ਨੂੰ ਠੀਕ ਕਰਨ ਲਈ ਸੱਤ ਦਿਨ ਦੇਣ ਤੋਂ ਬਾਅਦ ਰੱਦ ਕਰਕੇ, ਅਤੇ ਦੇਰੀ ਹੋਵੇ ਤਾਂ ਕਾਰਨਾਂ ਸਮੇਤ (ਧਾਰਾ 10(4))।
ਧਾਰਾ 11 ਕੁਝ ਅਰਜ਼ੀਆਂ ਤੇ ਰੋਕ ਲਾਉਂਦੀ ਹੈ। ਕੰਪਨੀ ਉਦੋਂ ਅਰਜ਼ੀ ਨਹੀਂ ਦੇ ਸਕਦੀ ਜਦੋਂ ਉਹ ਪਹਿਲਾਂ ਹੀ ਕਿਸੇ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪ੍ਰਕਿਰਿਆ ਜਾਂ ਪ੍ਰੀ-ਪੈਕੇਜਡ ਪ੍ਰਕਿਰਿਆ ਵਿੱਚ ਹੋਵੇ। ਨਾ ਹੀ ਉਹ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪ੍ਰਕਿਰਿਆ ਪੂਰੀ ਹੋਣ ਦੇ, ਜਾਂ ਪ੍ਰੀ-ਪੈਕੇਜਡ ਪਲਾਨ ਪ੍ਰਵਾਨ ਹੋਣ ਦੇ, ਬਾਰਾਂ ਮਹੀਨਿਆਂ ਦੇ ਅੰਦਰ ਅਰਜ਼ੀ ਦੇ ਸਕਦੀ ਹੈ। ਜਿਸ ਕੰਪਨੀ ਜਾਂ ਵਿੱਤੀ ਲੈਣਦਾਰ ਨੇ ਪਿਛਲੇ ਬਾਰਾਂ ਮਹੀਨਿਆਂ ਵਿੱਚ ਪ੍ਰਵਾਨ ਹੋਏ ਪਲਾਨ ਦੀ ਉਲੰਘਣਾ ਕੀਤੀ ਹੈ, ਉਸ ਤੇ ਰੋਕ ਹੈ, ਅਤੇ ਉਸ ਕੰਪਨੀ ਤੇ ਵੀ ਜਿਸ ਖ਼ਿਲਾਫ਼ ਲਿਕੁਇਡੇਸ਼ਨ ਦਾ ਹੁਕਮ ਹੋ ਚੁੱਕਾ ਹੈ। ਇਨ੍ਹਾਂ ਵਿੱਚੋਂ ਕੋਈ ਵੀ ਰੋਕ ਕੰਪਨੀ ਨੂੰ ਉਸ ਹੋਰ ਕੰਪਨੀ ਖ਼ਿਲਾਫ਼ ਅਰਜ਼ੀ ਦੇਣ ਤੋਂ ਨਹੀਂ ਰੋਕਦੀ ਜੋ ਉਸ ਦੀ ਦੇਣਦਾਰ ਹੈ (ਵਿਆਖਿਆ II)।
ਜੋ ਕੰਪਨੀ ਅਰਜ਼ੀ ਦਾਇਰ ਕਰਦੀ ਹੈ, ਮਨਜ਼ੂਰੀ ਤੇ ਉਸ ਦੇ ਬੋਰਡ ਦੇ ਅਧਿਕਾਰ ਖ਼ਤਮ ਹੋ ਜਾਂਦੇ ਹਨ (ਧਾਰਾ 17), ਅਤੇ ਉਸ ਦੇ ਡਾਇਰੈਕਟਰਾਂ ਦਾ ਪਿਛਲਾ ਆਚਰਣ ਧੋਖੇ ਵਾਲੇ ਜਾਂ ਗ਼ਲਤ ਵਪਾਰ (fraudulent or wrongful trading) ਲਈ ਜਾਂਚ ਦੇ ਘੇਰੇ ਵਿੱਚ ਆ ਜਾਂਦਾ ਹੈ (ਧਾਰਾ 66)।
ਧਾਰਾ 10A ਹੇਠ ਮੁਅੱਤਲ ਮਿਆਦ ਵਿੱਚ ਹੋਏ ਡਿਫ਼ਾਲਟ ਲਈ ਕਦੇ ਵੀ ਕੋਈ ਅਰਜ਼ੀ ਦਾਇਰ ਨਹੀਂ ਕੀਤੀ ਜਾ ਸਕਦੀ; ਇਹ ਮਿਆਦ 25/03/2020 ਨੂੰ ਸ਼ੁਰੂ ਹੋਈ ਸੀ ਅਤੇ ਇੱਕ ਸਾਲ ਤੋਂ ਵੱਧ ਨਹੀਂ ਹੋ ਸਕਦੀ ਸੀ।
ਮੋਰੇਟੋਰੀਅਮ ਅਤੇ ਅੰਤਰਿਮ ਰਾਹਤ
ਮੋਰੇਟੋਰੀਅਮ ਕੀ ਰੋਕਦਾ ਹੈ
ਦੀਵਾਲੀਆਪਨ ਸ਼ੁਰੂ ਹੋਣ ਦੀ ਤਾਰੀਖ਼ ਨੂੰ ਟ੍ਰਿਬਿਊਨਲ ਧਾਰਾ 14(1) ਹੇਠ ਮੋਰੇਟੋਰੀਅਮ ਦਾ ਐਲਾਨ ਕਰਦਾ ਹੈ। ਇਹ ਚਾਰ ਗੱਲਾਂ ਦੀ ਮਨਾਹੀ ਕਰਦਾ ਹੈ:
- ਕੰਪਨੀ ਖ਼ਿਲਾਫ਼ ਦਾਅਵੇ ਅਤੇ ਕਾਰਵਾਈਆਂ ਸ਼ੁਰੂ ਕਰਨਾ ਜਾਂ ਜਾਰੀ ਰੱਖਣਾ, ਜਿਸ ਵਿੱਚ ਕਿਸੇ ਅਦਾਲਤ, ਟ੍ਰਿਬਿਊਨਲ, ਸਾਲਸੀ ਟ੍ਰਿਬਿਊਨਲ ਜਾਂ ਹੋਰ ਅਥਾਰਟੀ ਦੇ ਕਿਸੇ ਫ਼ੈਸਲੇ, ਡਿਕਰੀ ਜਾਂ ਹੁਕਮ ਦੀ ਤਾਮੀਲ ਸ਼ਾਮਲ ਹੈ;
- ਕੰਪਨੀ ਵੱਲੋਂ ਆਪਣੀਆਂ ਸੰਪਤੀਆਂ ਦਾ ਤਬਾਦਲਾ ਕਰਨਾ, ਉਨ੍ਹਾਂ ਤੇ ਭਾਰ ਪਾਉਣਾ ਜਾਂ ਉਨ੍ਹਾਂ ਦਾ ਨਿਪਟਾਰਾ ਕਰਨਾ;
- ਉਸ ਦੀ ਜਾਇਦਾਦ ਉੱਤੇ ਜ਼ਮਾਨਤੀ ਹਿੱਤ (security interest) ਲਾਗੂ ਕਰਵਾਉਣ ਦੀ ਕੋਈ ਵੀ ਕਾਰਵਾਈ, ਜਿਸ ਵਿੱਚ SARFAESI ਐਕਟ, 2002 (SARFAESI Act, 2002) ਹੇਠ ਕਾਰਵਾਈ ਸ਼ਾਮਲ ਹੈ;
- ਕੰਪਨੀ ਦੇ ਕਬਜ਼ੇ ਵਾਲੀ ਜਾਇਦਾਦ ਦੀ ਉਸ ਦੇ ਮਾਲਕ ਜਾਂ ਪਟੇਦਾਰ ਵੱਲੋਂ ਵਾਪਸੀ।
ਜੇ ਕਿਸੇ ਸਰਕਾਰੀ ਲਾਇਸੈਂਸ ਜਾਂ ਰਿਆਇਤ ਦੇ ਮੌਜੂਦਾ ਬਕਾਏ ਅਦਾ ਹੋ ਰਹੇ ਹਨ, ਤਾਂ ਉਸ ਨੂੰ ਦੀਵਾਲੀਆਪਨ ਦੇ ਆਧਾਰ ਤੇ ਮੁਅੱਤਲ ਜਾਂ ਖ਼ਤਮ ਨਹੀਂ ਕੀਤਾ ਜਾ ਸਕਦਾ (ਧਾਰਾ 14(1) ਦੀ ਵਿਆਖਿਆ)। IBBI ਵੱਲੋਂ ਨਿਰਧਾਰਤ ਜ਼ਰੂਰੀ ਸਪਲਾਈਆਂ, ਅਤੇ ਉਹ ਸਪਲਾਈਆਂ ਜਿਨ੍ਹਾਂ ਨੂੰ IRP ਨਾਜ਼ੁਕ ਮੰਨਦਾ ਹੈ ਅਤੇ ਜਿਨ੍ਹਾਂ ਦੀ ਅਦਾਇਗੀ ਕਰਦਾ ਹੈ, ਕੱਟੀਆਂ ਨਹੀਂ ਜਾ ਸਕਦੀਆਂ (ਧਾਰਾ 14(2) ਅਤੇ (2A))।
ਇਹ ਕੀ ਨਹੀਂ ਰੋਕਦਾ
ਮੋਰੇਟੋਰੀਅਮ ਉਨ੍ਹਾਂ ਲੈਣ-ਦੇਣਾਂ ਤੇ ਲਾਗੂ ਨਹੀਂ ਹੁੰਦਾ ਜੋ ਕੇਂਦਰ ਸਰਕਾਰ ਨੇ ਕਿਸੇ ਵਿੱਤੀ ਖੇਤਰ ਦੇ ਰੈਗੂਲੇਟਰ ਨਾਲ ਸਲਾਹ ਕਰਕੇ ਨੋਟੀਫ਼ਾਈ ਕੀਤੇ ਹਨ। ਨਾ ਹੀ ਇਹ ਕੰਪਨੀ ਨੂੰ ਦਿੱਤੀ ਗਾਰੰਟੀ ਦੇ ਇਕਰਾਰਨਾਮੇ ਵਿਚਲੇ ਜ਼ਾਮਨ ਤੇ ਲਾਗੂ ਹੁੰਦਾ ਹੈ (ਧਾਰਾ 14(3)), ਇਸ ਲਈ ਕਰਜ਼ਾ ਦੇਣ ਵਾਲਾ ਕਰਜ਼ੇ ਦੀ ਗਾਰੰਟੀ ਦੇਣ ਵਾਲੇ ਪ੍ਰਮੋਟਰ ਖ਼ਿਲਾਫ਼ ਫਿਰ ਵੀ ਕਾਰਵਾਈ ਕਰ ਸਕਦਾ ਹੈ (ਦੇਖੋ ਨਿੱਜੀ ਗਾਰੰਟਰ ਦਾ ਦੀਵਾਲੀਆਪਨ)।
2026 ਦੀ ਇੱਕ ਵਿਆਖਿਆ ਉਲਟਾ ਰਾਹ ਬੰਦ ਕਰਦੀ ਹੈ: ਮੋਰੇਟੋਰੀਅਮ ਦੌਰਾਨ ਜ਼ਾਮਨ ਗਾਰੰਟੀ ਦੇ ਆਧਾਰ ਤੇ ਕੰਪਨੀ ਖ਼ਿਲਾਫ਼ ਕਾਰਵਾਈ ਸ਼ੁਰੂ ਜਾਂ ਜਾਰੀ ਨਹੀਂ ਰੱਖ ਸਕਦਾ। ਮੋਰੇਟੋਰੀਅਮ ਉਦੋਂ ਤੱਕ ਰਹਿੰਦਾ ਹੈ ਜਦੋਂ ਤੱਕ ਟ੍ਰਿਬਿਊਨਲ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪਲਾਨ ਪ੍ਰਵਾਨ ਨਹੀਂ ਕਰਦਾ ਜਾਂ ਲਿਕੁਇਡੇਸ਼ਨ ਦਾ ਹੁਕਮ ਨਹੀਂ ਦਿੰਦਾ (ਧਾਰਾ 14(4))। ਲਿਕੁਇਡੇਸ਼ਨ ਦਾ ਹੁਣ ਆਪਣਾ ਮੋਰੇਟੋਰੀਅਮ ਹੈ (ਧਾਰਾ 33(1)(b)(iv))।
IBBI ਜਾਂ ਕੇਂਦਰ ਸਰਕਾਰ ਦੀ ਅਰਜ਼ੀ ਤੇ, ਟ੍ਰਿਬਿਊਨਲ ਮੋਰੇਟੋਰੀਅਮ ਦੀ ਉਲੰਘਣਾ ਕਰਨ ਵਾਲੇ ਅਧਿਕਾਰੀ ਤੇ, ਜਾਂ ਕਿਸੇ ਲੈਣਦਾਰ ਦੀ ਉਲੰਘਣਾ ਨੂੰ ਅਧਿਕਾਰਤ ਕਰਨ ਵਾਲੇ ਕਿਸੇ ਵੀ ਵਿਅਕਤੀ ਤੇ, Rs. 1 ਲੱਖ ਤੋਂ Rs. 2 ਕਰੋੜ ਤੱਕ ਦਾ ਜੁਰਮਾਨਾ ਲਾ ਸਕਦਾ ਹੈ (ਧਾਰਾ 67B)।
ਪ੍ਰਬੰਧ, ਸਮਾਂ-ਸੀਮਾਵਾਂ ਅਤੇ ਵਾਪਸੀ
IRP ਦੀ ਨਿਯੁਕਤੀ ਤੋਂ ਕੰਪਨੀ ਦਾ ਪ੍ਰਬੰਧ IRP ਕੋਲ ਆ ਜਾਂਦਾ ਹੈ ਅਤੇ ਬੋਰਡ ਦੇ ਅਧਿਕਾਰ ਮੁਅੱਤਲ ਰਹਿੰਦੇ ਹਨ (ਧਾਰਾ 17)। ਪ੍ਰਕਿਰਿਆ 180 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਪੂਰੀ ਹੋਣੀ ਲਾਜ਼ਮੀ ਹੈ। ਟ੍ਰਿਬਿਊਨਲ ਲੈਣਦਾਰਾਂ ਦੀ ਕਮੇਟੀ ਵੱਲੋਂ 66% ਵੋਟਿੰਗ ਹਿੱਸੇ ਨਾਲ ਪਾਸ ਮਤੇ ਤੇ ਇਸ ਨੂੰ ਇੱਕ ਵਾਰ, 90 ਦਿਨਾਂ ਤੱਕ, ਵਧਾ ਸਕਦਾ ਹੈ। ਬਾਹਰੀ ਹੱਦ 330 ਦਿਨ ਹੈ, ਮੁਕੱਦਮੇਬਾਜ਼ੀ ਵਿੱਚ ਲੱਗਿਆ ਸਮਾਂ ਸਮੇਤ (ਧਾਰਾ 12)।
26/05/2026 ਤੋਂ ਮਨਜ਼ੂਰ ਹੋਈ ਅਰਜ਼ੀ ਬਦਲੀ ਗਈ ਧਾਰਾ 12A ਹੇਠ ਸਿਰਫ਼ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪ੍ਰੋਫ਼ੈਸ਼ਨਲ ਦੀ ਅਰਜ਼ੀ ਤੇ ਹੀ ਵਾਪਸ ਲਈ ਜਾ ਸਕਦੀ ਹੈ, ਜਿਸ ਨੂੰ ਲੈਣਦਾਰਾਂ ਦੀ ਕਮੇਟੀ ਦੇ 90% ਵੋਟਿੰਗ ਹਿੱਸੇ ਦੀ ਪ੍ਰਵਾਨਗੀ ਹੋਵੇ। ਕਮੇਟੀ ਬਣਨ ਤੋਂ ਪਹਿਲਾਂ, ਜਾਂ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪਲਾਨਾਂ ਲਈ ਪਹਿਲਾ ਸੱਦਾ ਜਾਰੀ ਹੋਣ ਤੋਂ ਬਾਅਦ, ਵਾਪਸੀ ਦੀ ਇਜਾਜ਼ਤ ਨਹੀਂ। ਟ੍ਰਿਬਿਊਨਲ ਨੂੰ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਫ਼ੈਸਲਾ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ।
ਮਨਜ਼ੂਰੀ ਤੋਂ ਪਹਿਲਾਂ
ਕੋਡ ਕੰਪਨੀ ਨੂੰ ਅਰਜ਼ੀ ਦਾਇਰ ਹੋਣ ਅਤੇ ਮਨਜ਼ੂਰੀ ਵਿਚਕਾਰ ਕੋਈ ਮੋਰੇਟੋਰੀਅਮ ਨਹੀਂ ਦਿੰਦਾ। ਉਦੋਂ ਤੱਕ ਦਾਅਵੇ ਅਤੇ ਲਾਗੂ ਕਰਨ ਦੀਆਂ ਕਾਰਵਾਈਆਂ ਜਾਰੀ ਰਹਿੰਦੀਆਂ ਹਨ, ਜਦੋਂ ਤੱਕ ਕੋਈ ਅਦਾਲਤ ਜਾਂ ਟ੍ਰਿਬਿਊਨਲ ਖ਼ਾਸ ਹੁਕਮ ਨਾ ਦੇਵੇ, ਅਤੇ ਇਸੇ ਲਈ ਸਮਝੌਤੇ ਦੀ ਗੱਲਬਾਤ ਆਮ ਤੌਰ ਤੇ ਮਨਜ਼ੂਰੀ ਦੀ ਸੁਣਵਾਈ ਤੋਂ ਪਹਿਲਾਂ ਹੁੰਦੀ ਹੈ।
ਆਮ ਗ਼ਲਤੀਆਂ
- Rs. 1 ਕਰੋੜ ਤੋਂ ਘੱਟ ਦੇ ਡਿਫ਼ਾਲਟ ਤੇ, ਜਾਂ ਦੇਣਦਾਰੀ ਦੀ ਪ੍ਰਵਾਨਗੀ ਤੋਂ ਬਿਨਾਂ ਤਿੰਨ ਸਾਲ ਤੋਂ ਪੁਰਾਣੇ ਡਿਫ਼ਾਲਟ ਤੇ ਅਰਜ਼ੀ ਦਾਇਰ ਕਰਨਾ।
- ਮੰਗ ਨੋਟਿਸ ਦੀ ਤਾਮੀਲ ਅਜਿਹੇ ਤਰੀਕੇ ਨਾਲ ਕਰਨਾ ਜਿਸ ਦੀ ਨਿਯਮ 5 ਇਜਾਜ਼ਤ ਨਹੀਂ ਦਿੰਦਾ, ਜਾਂ ਨੋਟਿਸ ਪਹੁੰਚਣ ਤੋਂ ਦਸ ਦਿਨ ਪੂਰੇ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਅਰਜ਼ੀ ਦਾਇਰ ਕਰਨਾ।
- ਕੰਪਨੀ ਵੱਲੋਂ ਆਪਣਾ ਝਗੜਾ ਪਹਿਲੀ ਵਾਰ ਮੰਗ ਨੋਟਿਸ ਦੇ ਜਵਾਬ ਵਿੱਚ ਉਠਾਉਣਾ।
- ਡਿਫ਼ਾਲਟ ਦੇ ਘਟਨਾਕ੍ਰਮ, GST ਰਿਕਾਰਡਾਂ, ਜਾਂ ਕੰਪਨੀ ਅਤੇ IBBI ਨੂੰ ਤਾਮੀਲ ਦੇ ਸਬੂਤ ਤੋਂ ਬਿਨਾਂ ਅਰਜ਼ੀ ਦਾਇਰ ਕਰਨਾ।
ਲੋਕ ਜੋ ਸਵਾਲ ਪੁੱਛਦੇ ਹਨ
ਭਾਰਤ ਵਿੱਚ ਕਿਸੇ ਕੰਪਨੀ ਖ਼ਿਲਾਫ਼ ਦੀਵਾਲੀਆਪਨ ਦੀ ਅਰਜ਼ੀ ਲਈ ਘੱਟੋ-ਘੱਟ ਡਿਫ਼ਾਲਟ ਕਿੰਨਾ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ?
ਦੀਵਾਲੀਆਪਨ ਅਤੇ ਬੈਂਕਰਪਸੀ ਕੋਡ, 2016 (Insolvency and Bankruptcy Code, 2016) ਦਾ ਭਾਗ II ਉੱਥੇ ਲਾਗੂ ਹੁੰਦਾ ਹੈ ਜਿੱਥੇ ਡਿਫ਼ਾਲਟ ਘੱਟੋ-ਘੱਟ Rs. 1 ਕਰੋੜ ਹੋਵੇ। ਧਾਰਾ 4 Rs. 1 ਲੱਖ ਤੈਅ ਕਰਦੀ ਹੈ, ਪਰ ਸਰਕਾਰ ਨੂੰ Rs. 1 ਕਰੋੜ ਤੱਕ ਦੀ ਵੱਧ ਰਕਮ ਨੋਟੀਫ਼ਾਈ ਕਰਨ ਦੀ ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ, ਅਤੇ 24/03/2020 ਦੇ ਨੋਟੀਫ਼ਿਕੇਸ਼ਨ ਰਾਹੀਂ ਸਰਕਾਰ ਨੇ Rs. 1 ਕਰੋੜ ਚੁਣਿਆ। ਵਿੱਤੀ ਲੈਣਦਾਰ ਕੰਪਨੀ ਦੇ ਕਿਸੇ ਵੀ ਵਿੱਤੀ ਲੈਣਦਾਰ ਦੇ ਬਕਾਏ ਵਿੱਚ ਹੋਏ ਡਿਫ਼ਾਲਟ ਨੂੰ ਗਿਣ ਸਕਦਾ ਹੈ। ਜਿਸ ਲੈਣਦਾਰ ਦਾ ਬਕਾਇਆ ਇਸ ਤੋਂ ਘੱਟ ਹੈ, ਉਸ ਨੂੰ ਕੋਈ ਹੋਰ ਉਪਾਅ ਵਰਤਣਾ ਪਵੇਗਾ, ਜਿਵੇਂ ਵਪਾਰਕ ਦਾਅਵਾ, ਸਾਲਸੀ, ਜਾਂ ਰਜਿਸਟਰਡ ਸੂਖਮ ਜਾਂ ਛੋਟੇ ਉੱਦਮ ਲਈ MSME ਫ਼ੈਸਿਲੀਟੇਸ਼ਨ ਕੌਂਸਲ।
NCLT ਧਾਰਾ 7 ਦੀ ਅਰਜ਼ੀ ਮਨਜ਼ੂਰ ਕਰਨ ਵਿੱਚ ਕਿੰਨਾ ਸਮਾਂ ਲੈਂਦਾ ਹੈ?
ਕੋਡ ਕਹਿੰਦਾ ਹੈ ਕਿ ਟ੍ਰਿਬਿਊਨਲ ਅਰਜ਼ੀ ਮਿਲਣ ਦੇ 14 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਫ਼ੈਸਲਾ ਕਰੇਗਾ, ਅਤੇ 26/05/2026 ਤੋਂ, ਜੇ ਉਹ ਵੱਧ ਸਮਾਂ ਲੈਂਦਾ ਹੈ ਤਾਂ ਉਸ ਨੂੰ ਆਪਣੇ ਕਾਰਨ ਲਿਖਤੀ ਰੂਪ ਵਿੱਚ ਦਰਜ ਕਰਨੇ ਲਾਜ਼ਮੀ ਹਨ। ਕਿਸੇ ਨੁਕਸ ਕਾਰਨ ਅਰਜ਼ੀ ਰੱਦ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਉਸ ਨੂੰ ਲੈਣਦਾਰ ਨੂੰ ਨੁਕਸ ਦੂਰ ਕਰਨ ਲਈ ਸੱਤ ਦਿਨ ਦੇਣੇ ਲਾਜ਼ਮੀ ਹਨ। ਅਮਲ ਵਿੱਚ ਸਮਾਂ ਬੈਂਚ ਦੀ ਸੂਚੀ, ਕੰਪਨੀ ਨੂੰ ਤਾਮੀਲ ਅਤੇ ਉਠਾਏ ਗਏ ਕਿਸੇ ਵੀ ਇਤਰਾਜ਼ ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ। ਕੋਈ ਸਰਕਾਰੀ ਔਸਤ ਪ੍ਰਕਾਸ਼ਿਤ ਨਹੀਂ ਹੁੰਦੀ, ਇਸ ਲਈ 14 ਦਿਨਾਂ ਨੂੰ ਵਾਅਦਾ ਨਹੀਂ, ਸਗੋਂ ਕਾਨੂੰਨੀ ਟੀਚਾ ਸਮਝਣਾ ਚਾਹੀਦਾ ਹੈ।
ਕੀ ਕੋਈ ਕੰਪਨੀ ਇਹ ਦਿਖਾ ਕੇ ਧਾਰਾ 7 ਦੀ ਅਰਜ਼ੀ ਨਾਕਾਮ ਕਰ ਸਕਦੀ ਹੈ ਕਿ ਉਹ ਕਰਜ਼ਾ ਚੁਕਾਉਣ ਦੇ ਯੋਗ (solvent) ਹੈ?
26/05/2026 ਤੋਂ ਨਹੀਂ। ਧਾਰਾ 7(5) ਹੁਣ ਟ੍ਰਿਬਿਊਨਲ ਨੂੰ ਹਦਾਇਤ ਦਿੰਦੀ ਹੈ ਕਿ ਜਿੱਥੇ ਡਿਫ਼ਾਲਟ ਹੋ ਚੁੱਕਾ ਹੈ, ਅਰਜ਼ੀ ਮੁਕੰਮਲ ਹੈ ਅਤੇ ਪ੍ਰਸਤਾਵਿਤ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪ੍ਰੋਫ਼ੈਸ਼ਨਲ ਖ਼ਿਲਾਫ਼ ਕੋਈ ਅਨੁਸ਼ਾਸਨੀ ਕਾਰਵਾਈ ਬਕਾਇਆ ਨਹੀਂ, ਉੱਥੇ ਉਹ ਅਰਜ਼ੀ ਮਨਜ਼ੂਰ ਕਰੇ। ਵਿਆਖਿਆ I ਜੋੜਦੀ ਹੈ ਕਿ ਇਹ ਸ਼ਰਤਾਂ ਪੂਰੀਆਂ ਹੋਣ ਤੇ ਕਿਸੇ ਹੋਰ ਆਧਾਰ ਤੇ ਵਿਚਾਰ ਨਹੀਂ ਕੀਤਾ ਜਾ ਸਕਦਾ। ਜੋ ਜਵਾਬ ਬਚਦੇ ਹਨ ਉਹ ਕਾਨੂੰਨੀ ਹਨ: ਕੋਈ ਵਿੱਤੀ ਕਰਜ਼ਾ ਨਹੀਂ, ਕੋਈ ਡਿਫ਼ਾਲਟ ਨਹੀਂ, ਡਿਫ਼ਾਲਟ Rs. 1 ਕਰੋੜ ਤੋਂ ਘੱਟ ਹੈ, ਦਾਅਵਾ ਮਿਆਦ ਤੋਂ ਬਾਹਰ ਹੈ, ਜਾਂ ਅਰਜ਼ੀ ਅਧੂਰੀ ਹੈ।
IBC ਦਾ ਮੰਗ ਨੋਟਿਸ ਮਿਲਣ ਤੇ ਕੰਪਨੀ ਨੂੰ ਕੀ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ?
ਧਾਰਾ 8(2) ਹੇਠ ਨੋਟਿਸ ਮਿਲਣ ਦੇ ਦਸ ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਲਿਖਤੀ ਜਵਾਬ ਦਿਓ। ਜੇ ਨੋਟਿਸ ਤੋਂ ਪਹਿਲਾਂ ਦਾ ਕੋਈ ਅਸਲ ਝਗੜਾ ਹੈ, ਰਕਮ ਬਾਰੇ, ਮਾਲ ਜਾਂ ਸੇਵਾਵਾਂ ਦੀ ਗੁਣਵੱਤਾ ਬਾਰੇ ਜਾਂ ਕਿਸੇ ਵਾਰੰਟੀ ਬਾਰੇ, ਤਾਂ ਉਸ ਨੂੰ ਪਹਿਲਾਂ ਦੀ ਚਿੱਠੀ-ਪੱਤਰੀ ਸਮੇਤ ਦੱਸੋ, ਜਾਂ ਪਹਿਲਾਂ ਹੀ ਦਾਇਰ ਕਿਸੇ ਦਾਅਵੇ ਜਾਂ ਸਾਲਸੀ ਦਾ ਹਵਾਲਾ ਦਿਓ। ਜੇ ਕਰਜ਼ਾ ਚੁਕਾਇਆ ਜਾ ਚੁੱਕਾ ਹੈ, ਤਾਂ ਬੈਂਕ ਟ੍ਰਾਂਸਫ਼ਰ ਦਾ ਜਾਂ ਚੈੱਕ ਕੈਸ਼ ਹੋਣ ਦਾ ਤਸਦੀਕਸ਼ੁਦਾ ਰਿਕਾਰਡ ਭੇਜੋ। ਚੁੱਪ ਰਹਿਣਾ, ਜਾਂ ਨੋਟਿਸ ਤੋਂ ਬਾਅਦ ਘੜਿਆ ਗਿਆ ਝਗੜਾ, ਆਮ ਤੌਰ ਤੇ ਅਰਜ਼ੀ ਦੀ ਮਨਜ਼ੂਰੀ ਵੱਲ ਲੈ ਜਾਂਦਾ ਹੈ।
IBC ਹੇਠ ਪਹਿਲਾਂ ਤੋਂ ਮੌਜੂਦ ਝਗੜਾ ਕਿਸ ਨੂੰ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ?
ਸੁਪਰੀਮ ਕੋਰਟ ਨੇ Mobilox Innovations v. Kirusa Software ਵਿੱਚ ਕਿਹਾ ਕਿ ਟ੍ਰਿਬਿਊਨਲ ਸਿਰਫ਼ ਇਹ ਦੇਖਦਾ ਹੈ ਕਿ ਕੀ ਕੋਈ ਅਜਿਹੀ ਮੰਨਣਯੋਗ ਦਲੀਲ ਹੈ ਜਿਸ ਦੀ ਹੋਰ ਜਾਂਚ ਦੀ ਲੋੜ ਹੈ, ਜੋ ਸਾਫ਼ ਤੌਰ ਤੇ ਕਮਜ਼ੋਰ ਕਾਨੂੰਨੀ ਦਲੀਲ ਜਾਂ ਸਬੂਤ ਤੋਂ ਬਿਨਾਂ ਤੱਥ ਦਾ ਦਾਅਵਾ ਨਾ ਹੋਵੇ। ਉਹ ਇਹ ਫ਼ੈਸਲਾ ਨਹੀਂ ਕਰਦਾ ਕਿ ਕੌਣ ਸਹੀ ਹੈ। ਝਗੜਾ ਮੰਗ ਨੋਟਿਸ ਮਿਲਣ ਤੋਂ ਪਹਿਲਾਂ ਮੌਜੂਦ ਹੋਣਾ ਲਾਜ਼ਮੀ ਹੈ। ਉਸ ਵੇਲੇ ਲਿਖੇ ਰਿਜੈਕਸ਼ਨ ਨੋਟ, ਗੁਣਵੱਤਾ ਦੀਆਂ ਸ਼ਿਕਾਇਤਾਂ, ਡੈਬਿਟ ਨੋਟ ਅਤੇ ਈਮੇਲਾਂ ਆਮ ਸਬੂਤ ਹੁੰਦੇ ਹਨ, ਨਾਲ ਹੀ ਪਹਿਲਾਂ ਦਾਇਰ ਕੋਈ ਦਾਅਵਾ ਜਾਂ ਸਾਲਸੀ।
ਕੀ ਓਪਰੇਸ਼ਨਲ ਲੈਣਦਾਰ ਮੰਗ ਨੋਟਿਸ ਭੇਜੇ ਬਿਨਾਂ ਧਾਰਾ 9 ਦੀ ਅਰਜ਼ੀ ਦਾਇਰ ਕਰ ਸਕਦਾ ਹੈ?
ਨਹੀਂ। ਧਾਰਾ 9(1) ਅਰਜ਼ੀ ਦੀ ਇਜਾਜ਼ਤ ਸਿਰਫ਼ ਧਾਰਾ 8 ਹੇਠ ਮੰਗ ਨੋਟਿਸ ਜਾਂ ਇਨਵੌਇਸ ਪਹੁੰਚਾਉਣ ਤੋਂ ਦਸ ਦਿਨ ਬਾਅਦ ਦਿੰਦੀ ਹੈ, ਅਤੇ ਜਿੱਥੇ ਨੋਟਿਸ ਨਹੀਂ ਪਹੁੰਚਾਇਆ ਗਿਆ ਉੱਥੇ ਟ੍ਰਿਬਿਊਨਲ ਅਰਜ਼ੀ ਰੱਦ ਕਰ ਦਿੰਦਾ ਹੈ। ਨੋਟਿਸ ਫ਼ਾਰਮ 3 ਵਿੱਚ ਹੋਣਾ ਲਾਜ਼ਮੀ ਹੈ, ਜਾਂ ਫ਼ਾਰਮ 4 ਵਿਚਲੇ ਨੋਟਿਸ ਸਮੇਤ ਇਨਵੌਇਸ, ਜੋ ਨਿਯਮ 5 ਅਨੁਸਾਰ ਰਜਿਸਟਰਡ ਦਫ਼ਤਰ ਤੇ, ਜਾਂ ਕਿਸੇ ਡਾਇਰੈਕਟਰ ਜਾਂ ਮੁੱਖ ਪ੍ਰਬੰਧਕੀ ਵਿਅਕਤੀ ਨੂੰ ਈਮੇਲ ਰਾਹੀਂ ਪਹੁੰਚਾਇਆ ਜਾਵੇ। 26/05/2026 ਤੋਂ ਲੈਣਦਾਰ ਨੂੰ ਅਰਜ਼ੀ ਦਾਇਰ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੀ ਵਿੱਤੀ ਜਾਣਕਾਰੀ ਕਿਸੇ ਇਨਫ਼ਰਮੇਸ਼ਨ ਯੂਟਿਲਿਟੀ ਨੂੰ ਵੀ ਦੇਣੀ ਲਾਜ਼ਮੀ ਹੈ।
NCLT ਅੱਗੇ ਦੀਵਾਲੀਆਪਨ ਦੀ ਅਰਜ਼ੀ ਲਈ ਕੋਰਟ ਫ਼ੀਸ ਕਿੰਨੀ ਹੈ?
ਦੀਵਾਲੀਆਪਨ ਅਤੇ ਬੈਂਕਰਪਸੀ (ਨਿਰਣਾਇਕ ਅਥਾਰਟੀ ਨੂੰ ਅਰਜ਼ੀ) ਨਿਯਮ, 2016 (Insolvency and Bankruptcy (Application to Adjudicating Authority) Rules, 2016) ਦੀ ਅਨੁਸੂਚੀ ਵਿੱਤੀ ਲੈਣਦਾਰ ਦੀ ਅਰਜ਼ੀ ਲਈ, ਭਾਵੇਂ ਇਕੱਲੇ ਹੋਵੇ ਜਾਂ ਸਾਂਝੀ, Rs. 25,000, ਓਪਰੇਸ਼ਨਲ ਲੈਣਦਾਰ ਦੀ ਅਰਜ਼ੀ ਲਈ Rs. 2,000 ਅਤੇ ਖ਼ੁਦ ਕੰਪਨੀ ਦੀ ਅਰਜ਼ੀ ਲਈ Rs. 25,000 ਤੈਅ ਕਰਦੀ ਹੈ। ਹੋਰ ਖ਼ਰਚੇ ਬਾਅਦ ਵਿੱਚ ਆਉਂਦੇ ਹਨ, ਜਿਵੇਂ ਜਨਤਕ ਐਲਾਨ ਦਾ ਖ਼ਰਚਾ, ਜੋ ਅਰਜ਼ੀਕਾਰ ਚੁੱਕਦਾ ਹੈ ਅਤੇ ਲੈਣਦਾਰਾਂ ਦੀ ਕਮੇਟੀ ਵਾਪਸ ਕਰ ਸਕਦੀ ਹੈ, ਅਤੇ ਇਨਸੌਲਵੈਂਸੀ ਪ੍ਰੋਫ਼ੈਸ਼ਨਲ ਦੀ ਫ਼ੀਸ।
ਕੀ ਕੰਪਨੀ ਆਪਣੇ ਹੀ ਦੀਵਾਲੀਆਪਨ ਲਈ ਅਰਜ਼ੀ ਦੇ ਸਕਦੀ ਹੈ, ਅਤੇ ਬਾਅਦ ਵਿੱਚ ਉਸ ਨੂੰ ਕੌਣ ਚਲਾਉਂਦਾ ਹੈ?
ਹਾਂ। ਧਾਰਾ 10 ਹੇਠ ਕੰਪਨੀ ਦੇ ਡਿਫ਼ਾਲਟ ਵਿੱਚ ਆਉਣ ਤੇ ਕਾਰਪੋਰੇਟ ਅਰਜ਼ੀਕਾਰ ਅਰਜ਼ੀ ਦੇ ਸਕਦਾ ਹੈ, ਸ਼ੇਅਰਧਾਰਕਾਂ ਦੇ ਵਿਸ਼ੇਸ਼ ਮਤੇ ਨਾਲ ਜਾਂ ਤਿੰਨ-ਚੌਥਾਈ ਪਾਰਟਨਰਾਂ ਦੇ ਮਤੇ ਨਾਲ। 26/05/2026 ਤੋਂ ਕੰਪਨੀ ਆਪਣਾ ਅੰਤਰਿਮ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪ੍ਰੋਫ਼ੈਸ਼ਨਲ ਪ੍ਰਸਤਾਵਿਤ ਨਹੀਂ ਕਰਦੀ; ਟ੍ਰਿਬਿਊਨਲ IBBI ਨੂੰ ਕਿਸੇ ਦੀ ਸਿਫ਼ਾਰਸ਼ ਕਰਨ ਲਈ ਕਹਿੰਦਾ ਹੈ। ਅਰਜ਼ੀ ਮਨਜ਼ੂਰ ਹੋਣ ਤੇ ਬੋਰਡ ਦੇ ਅਧਿਕਾਰ ਮੁਅੱਤਲ ਹੋ ਜਾਂਦੇ ਹਨ ਅਤੇ ਅੰਤਰਿਮ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪ੍ਰੋਫ਼ੈਸ਼ਨਲ ਕੰਪਨੀ ਚਲਾਉਂਦਾ ਹੈ, ਅਤੇ ਉਸ ਤੋਂ ਬਾਅਦ ਉਹ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪ੍ਰੋਫ਼ੈਸ਼ਨਲ ਜਿਸ ਨੂੰ ਲੈਣਦਾਰਾਂ ਦੀ ਕਮੇਟੀ ਨਿਯੁਕਤ ਕਰਦੀ ਹੈ।
ਕੀ ਮੋਰੇਟੋਰੀਅਮ ਡਾਇਰੈਕਟਰਾਂ ਅਤੇ ਗਾਰੰਟਰਾਂ ਨੂੰ ਬਚਾਉਂਦਾ ਹੈ?
ਨਹੀਂ। ਧਾਰਾ 14 ਹੇਠ ਮੋਰੇਟੋਰੀਅਮ ਕਾਰਪੋਰੇਟ ਕਰਜ਼ਦਾਰ ਅਤੇ ਉਸ ਦੀਆਂ ਸੰਪਤੀਆਂ ਨੂੰ ਬਚਾਉਂਦਾ ਹੈ। ਧਾਰਾ 14(3)(b) ਕਹਿੰਦੀ ਹੈ ਕਿ ਇਹ ਕੰਪਨੀ ਨੂੰ ਦਿੱਤੀ ਗਾਰੰਟੀ ਦੇ ਇਕਰਾਰਨਾਮੇ ਵਿਚਲੇ ਜ਼ਾਮਨ ਤੇ ਲਾਗੂ ਨਹੀਂ ਹੁੰਦਾ, ਇਸ ਲਈ ਬੈਂਕ ਨਿੱਜੀ ਗਾਰੰਟੀ ਦੇਣ ਵਾਲੇ ਡਾਇਰੈਕਟਰ ਜਾਂ ਪ੍ਰਮੋਟਰ ਖ਼ਿਲਾਫ਼ ਫਿਰ ਵੀ ਕਾਰਵਾਈ ਕਰ ਸਕਦਾ ਹੈ, ਉਸ ਵਿਅਕਤੀ ਖ਼ਿਲਾਫ਼ ਦੀਵਾਲੀਆਪਨ ਦੀ ਕਾਰਵਾਈ ਰਾਹੀਂ ਵੀ। ਪਰ 26/05/2026 ਤੋਂ ਗਾਰੰਟਰ ਮੋਰੇਟੋਰੀਅਮ ਦੌਰਾਨ ਗਾਰੰਟੀ ਦੇ ਆਧਾਰ ਤੇ ਕੰਪਨੀ ਤੇ ਦਾਅਵਾ ਨਹੀਂ ਕਰ ਸਕਦਾ। ਡਾਇਰੈਕਟਰਾਂ ਖ਼ਿਲਾਫ਼ ਉਨ੍ਹਾਂ ਦੀ ਆਪਣੀ ਹੈਸੀਅਤ ਵਿੱਚ ਕਾਰਵਾਈਆਂ ਵੀ ਇਸ ਤੋਂ ਬਾਹਰ ਹਨ।
ਕੀ NCLT ਵੱਲੋਂ ਮਨਜ਼ੂਰ ਹੋਣ ਤੋਂ ਬਾਅਦ ਦੀਵਾਲੀਆਪਨ ਦੀ ਅਰਜ਼ੀ ਵਾਪਸ ਲਈ ਜਾ ਸਕਦੀ ਹੈ?
ਸਿਰਫ਼ ਤੰਗ ਹੱਦਾਂ ਦੇ ਅੰਦਰ। 26/05/2026 ਤੋਂ ਲਾਗੂ ਬਦਲੀ ਗਈ ਧਾਰਾ 12A ਹੇਠ, ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪ੍ਰੋਫ਼ੈਸ਼ਨਲ ਲੈਣਦਾਰਾਂ ਦੀ ਕਮੇਟੀ ਦੇ 90% ਵੋਟਿੰਗ ਹਿੱਸੇ ਦੀ ਪ੍ਰਵਾਨਗੀ ਨਾਲ ਵਾਪਸੀ ਲਈ ਅਰਜ਼ੀ ਦਿੰਦਾ ਹੈ। ਕਮੇਟੀ ਬਣਨ ਤੋਂ ਪਹਿਲਾਂ ਅਤੇ ਰੈਜ਼ੋਲਿਊਸ਼ਨ ਪਲਾਨਾਂ ਲਈ ਪਹਿਲਾ ਸੱਦਾ ਜਾਰੀ ਹੋਣ ਤੋਂ ਬਾਅਦ ਵਾਪਸੀ ਦੀ ਮਨਾਹੀ ਹੈ, ਅਤੇ ਟ੍ਰਿਬਿਊਨਲ ਨੂੰ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਫ਼ੈਸਲਾ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ। ਮਨਜ਼ੂਰੀ ਤੋਂ ਪਹਿਲਾਂ, ਅਰਜ਼ੀਕਾਰ 2016 ਦੇ ਨਿਯਮਾਂ ਦੇ ਨਿਯਮ 8 ਹੇਠ ਟ੍ਰਿਬਿਊਨਲ ਦੀ ਇਜਾਜ਼ਤ ਨਾਲ ਅਰਜ਼ੀ ਵਾਪਸ ਲੈ ਸਕਦਾ ਹੈ।
ਇਹ ਜਵਾਬ ਸਿੱਖਿਆ ਲਈ ਦਿੱਤੇ ਸਾਰ ਹਨ; ਇਹ ਕਿਸੇ ਵੀ ਨਿੱਜੀ ਮਾਮਲੇ ਬਾਰੇ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹਨ।
ਗੰਭੀਰ ਸਵਾਲ ਇਸ ਗੱਲ ਦਾ ਹੱਕਦਾਰ ਹੈ ਕਿ ਉਸ ਦੀ ਬ੍ਰੀਫ਼ ਪੜ੍ਹੀ ਜਾਵੇ।
ਮੁਲਾਕਾਤਾਂ ਪਹਿਲਾਂ ਸਮਾਂ ਲੈ ਕੇ G-46, Basement, Greater Kailash III, New Delhi ਵਿਖੇ ਹੁੰਦੀਆਂ ਹਨ। ਚਿੱਠੀ-ਪੱਤਰ ਪ੍ਰਿੰਸੀਪਲ ਆਪ ਪੜ੍ਹਦੇ ਹਨ।
ਇਹ ਪੰਨਾ Bar Council of India Rules ਦੀ ਇਜਾਜ਼ਤ ਅਨੁਸਾਰ Lokesh Bhardwaj Law Offices ਦੇ ਕੰਮ ਬਾਰੇ ਆਮ ਜਾਣਕਾਰੀ ਦਿੰਦਾ ਹੈ। ਇਹ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹੈ, ਅਤੇ ਇਸ ਨਾਲ ਐਡਵੋਕੇਟ ਅਤੇ ਮੁਵੱਕਿਲ ਦਾ ਰਿਸ਼ਤਾ ਨਹੀਂ ਬਣਦਾ। LBLO ਕਿਸੇ ਮਾਮਲੇ ਵਿੱਚ ਸਿਰਫ਼ ਲਿਖਤੀ ਰੂਪ ਵਿੱਚ ਤੈਅ ਐਂਗੇਜਮੈਂਟ ਉੱਤੇ ਹੀ ਕੰਮ ਕਰਦਾ ਹੈ।
ਕਾਨੂੰਨ 16/11/2026 ਦੀ ਸਥਿਤੀ ਅਨੁਸਾਰ।