
நிறுமத் திவால் நடவடிக்கையைத் தொடங்குதல்: பிரிவுகள் 7, 9, 10 மற்றும் தடைக்காலம்
திவால் மற்றும் நொடிப்புச் சட்டத் தொகுப்பு, 2016 (Insolvency and Bankruptcy Code, 2016) (IBC) இன் கீழ் நிறுமத் திவால் தீர்வு நடைமுறையை ஒரு நிதிக் கடன் வழங்குநரோ, கோரிக்கை அறிவிப்புக்குப் பிறகு ஒரு செயல்பாட்டுக் கடன் வழங்குநரோ, நிறுமமோ தொடங்கலாம். தேசிய நிறுமச் சட்டத் தீர்ப்பாயம் (National Company Law Tribunal) மனுவை ஏற்கும்போது மட்டுமே அது தொடங்குகிறது; ஏற்பு தடைக்காலத்தைக் கொண்டுவருகிறது.
சுருக்கமாக
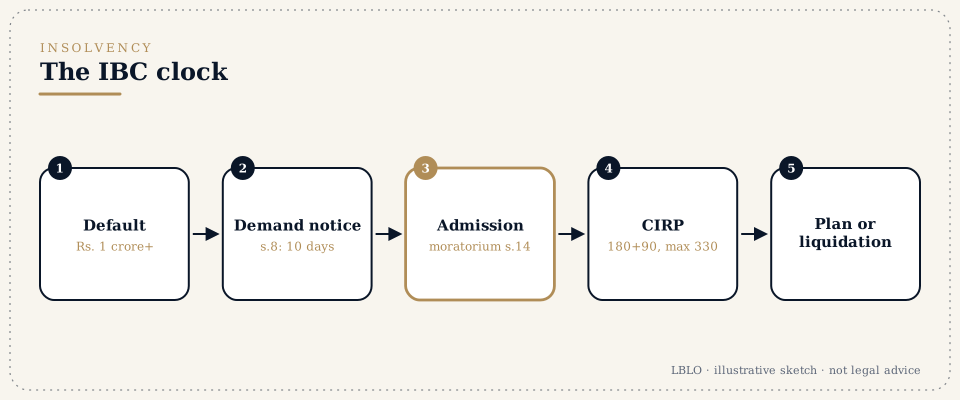
- வரம்பும் மன்றமும். தவறுகைத் தொகை குறைந்தது ரூ. 1 கோடியாக இருக்கும் இடத்தில் IBC-இன் பகுதி II பொருந்தும். நிறுமத்தின் பதிவு அலுவலகத்தின் மீது அதிகார வரம்புள்ள தேசிய நிறுமச் சட்டத் தீர்ப்பாய (NCLT) அமர்வுக்கு மனு செல்கிறது.
- மூன்று வாயில்கள். நிதிக் கடன் வழங்குநர் தவறுகை நிகழ்ந்ததும் பிரிவு 7-இன் கீழ் மனு செய்கிறார். செயல்பாட்டுக் கடன் வழங்குநர் முதலில் பிரிவு 8-இன் கீழ் கோரிக்கை அறிவிப்பைச் சார்பு செய்கிறார்; 10 நாட்களுக்குள் நிறுமம் பணம் செலுத்தாமலும் தகராறைச் சுட்டிக்காட்டாமலும் இருந்தால் மட்டுமே பிரிவு 9-இன் கீழ் மனு செய்கிறார். நிறுமமே பிரிவு 10-இன் கீழ் மனு செய்கிறது.
- 2026 மாற்றங்கள். திவால் மற்றும் நொடிப்புச் சட்டத் தொகுப்பு (திருத்தச்) சட்டம், 2026 (IBC (Amendment) Act, 2026) இன் பெரும்பகுதி 26/05/2026 அன்று நடைமுறைக்கு வந்தது. தவறுகை காட்டப்பட்டதும், முழுமையான பிரிவு 7 மனுவைத் தீர்ப்பாயம் இப்போது 14 நாட்களுக்குள் ஏற்க வேண்டும்; வேறு எந்தக் காரணமும் அதைத் தோற்கடிக்க முடியாது.
- தடைக்காலம். ஏற்பு, நிறுமத்துக்கு எதிரான வழக்குகள், நிறைவேற்றம், பிணையத்தை அமலாக்குதல், சொத்தை மீட்டல் ஆகியவற்றின் மீது பிரிவு 14-இன் கீழ் தடைக்காலத்தைத் தொடங்கிவைக்கிறது. அதன் சொற்களின்படி, அது பிணையாளரைப் பாதுகாப்பதில்லை.
- காலவரம்பு. பிரிவு 7 மற்றும் பிரிவு 9 மனுக்கள், நிறுமம் கடன் பொறுப்பை ஒப்புக்கொண்டதற்கு உட்பட்டு, தவறுகை நிகழ்ந்த தேதியிலிருந்து மூன்று ஆண்டுகளுக்குள் தாக்கல் செய்யப்பட வேண்டும்.
- நீதிமன்றக் கட்டணம். 2016 விண்ணப்ப விதிகளின் அட்டவணைப்படி, நிதிக் கடன் வழங்குநருக்கோ நிறுமத்துக்கோ ரூ. 25,000, செயல்பாட்டுக் கடன் வழங்குநருக்கு ரூ. 2,000.
நீங்கள் கேட்கப்போகும் சொற்கள்
- நிதிக் கடன் வழங்குநர் (Financial creditor)
- நிதிக் கடன், அதாவது பணத்தின் கால மதிப்புக்கான பிரதிபலனுக்கு எதிராக வழங்கப்பட்ட பணம், தனக்குச் செலுத்தப்பட வேண்டிய நபர். வீடு வாங்குபவர் கட்டுமான நிறுவனத்துக்குச் செலுத்திய தொகைகள் பிரிவு 5(8)(f)-இன் கீழ் நிதிக் கடனாகக் கருதப்படுகின்றன.
- செயல்பாட்டுக் கடன் வழங்குநர் (Operational creditor)
- செயல்பாட்டுக் கடன் தனக்குச் செலுத்தப்பட வேண்டிய நபர்: வேலைவாய்ப்பு உட்பட பொருட்கள் அல்லது சேவைகளுக்கான கோரிக்கை, அல்லது அரசுக்கோ உள்ளாட்சி அமைப்புக்கோ செலுத்த வேண்டிய சட்டப்படியான நிலுவைகள் (பிரிவு 5(21)).
- நிறும விண்ணப்பதாரர் (Corporate applicant)
- நிறுமமே, அல்லது அதற்காக மனு செய்ய அதிகாரம் பெற்ற உறுப்பினர், கூட்டாளி, மேலாளர் அல்லது அதன் நிதியைக் கட்டுப்படுத்தும் நபர் (பிரிவு 5(5)).
- தவறுகை (Default)
- ஒரு கடன் செலுத்த வேண்டியதாகவும் செலுத்தத்தக்கதாகவும் ஆன பிறகு, அதை முழுமையாகவோ பகுதியாகவோ செலுத்தாமல் இருத்தல். தவறுகைத் தொகை குறைந்தது ரூ. 1 கோடியாக இருக்கும் இடத்தில் மட்டுமே பகுதி II பொருந்தும்.
- கோரிக்கை அறிவிப்பு (Demand notice)
- பிரிவு 9-இன் கீழ் மனு செய்வதற்கு முன் செயல்பாட்டுக் கடன் வழங்குநர் சேர்ப்பிக்க வேண்டிய படிவம் 3-இலான அறிவிப்பு, அல்லது படிவம் 4-இலான அறிவிப்புடன் கூடிய விலைப்பட்டியல்.
- முன்பே இருந்த தகராறு (Pre-existing dispute)
- கோரிக்கை அறிவிப்பு பெறப்படுவதற்கு முன்பே இருந்த, கடன், பொருட்கள் அல்லது சேவைகள், அல்லது ஓர் உத்தரவாதம் குறித்த உண்மையான தகராறு. அது பிரிவு 9 மனுவைத் தோற்கடிக்கிறது.
- இடைக்காலத் தீர்வு நிபுணர் (Interim resolution professional, IRP)
- மனு ஏற்கப்பட்டதும் நியமிக்கப்படும் திவால் நிபுணர்; கடன் வழங்குநர்கள் குழு ஒரு தீர்வு நிபுணரை நியமிக்கும் வரை அவர் நிறுமத்தின் நிர்வாகத்தை ஏற்கிறார்.
- தடைக்காலம் (Moratorium)
- நடைமுறையின்போது நிறுமத்துக்கு எதிரான வழக்குகள், நிறைவேற்றம், பிணையத்தை அமலாக்குதல், சொத்தை மீட்டல் ஆகியவற்றின் மீது பிரிவு 14-இன் கீழான சட்டப்படியான முடக்கம்.
விரிவாக
தாக்கல் செய்யும் முன்: வரம்பு, மன்றம், 2026 திருத்தங்கள்
IBC-இன் பகுதி II-இல் உள்ள நிறுமத் திவால் விதிகள், குறைந்தபட்சத் தவறுகைத் தொகை ரூ. 1 கோடியாக இருக்கும் இடத்தில் பொருந்துகின்றன (பிரிவு 4, தொகையை ரூ. 1 லட்சத்திலிருந்து உயர்த்திய 24/03/2020 அறிவிக்கையுடன் சேர்த்துப் படிக்கப்படுவது). மன்றம், தீர்ப்பளிக்கும் அதிகார அமைப்பாக (Adjudicating Authority) செயல்படும் NCLT ஆகும். நிறுமத்தின் பதிவு அலுவலகம் அமைந்துள்ள இடத்தின் மீது நில எல்லை அதிகார வரம்புள்ள அமர்வே உரிய அமர்வு (பிரிவு 60(1)).
திவால் மற்றும் நொடிப்புச் சட்டத் தொகுப்பு (திருத்தச்) சட்டம், 2026 (Insolvency and Bankruptcy Code (Amendment) Act, 2026) (2026-இன் சட்டம் 6) மூலம் சட்டத் தொகுப்பு கணிசமாகத் திருத்தப்பட்டது; அது 06/04/2026 அன்று ஒப்புதல் பெற்றது. 22/05/2026 தேதியிட்ட S.O. 2625(E) அறிவிக்கை அதன் பெரும்பாலான விதிகளை 26/05/2026 அன்று நடைமுறைக்குக் கொண்டுவந்தது. இந்தப் பக்கத்தில் விவரிக்கப்படும் பிரிவுகள் 7, 9, 10, 12A, 14, 16 ஆகியவற்றின் மாற்றங்களும் அதில் அடங்கும்.
கடன் வழங்குநர் தொடங்கும் திவால் தீர்வு நடைமுறை (புதிய அத்தியாயம் IV-A), குழும நிறுமத் திவால் (அத்தியாயம் VA), எல்லை கடந்த விதி உருவாக்க அதிகாரம் (பிரிவு 240C) ஆகியவை விடுபட்டன; இந்தப் பக்கத்தின் தேதி நிலவரப்படி, அவற்றை நடைமுறைக்குக் கொண்டுவரும் பிந்தைய அறிவிக்கை எதுவும் காணப்படவில்லை.
வழக்கின் தகுதிகளுக்கு முன் மூன்று கேள்விகள் வருகின்றன. திவால் சரியான கருவியா? IBC ஒரு கூட்டு நடைமுறை; பண வசூல் வழக்கு அல்ல. மனு காலத்துக்குள் உள்ளதா? பிரிவு 238A மூலம் பொருத்தப்படும் காலவரம்புச் சட்டம், 1963 (Limitation Act, 1963) இன் சரத்து 137-இன் கீழ், தவறுகையிலிருந்து மூன்று ஆண்டுகளுக்குள் அது தாக்கல் செய்யப்பட வேண்டும்; நிறுமம் எழுத்தில் கடன் பொறுப்பை ஒப்புக்கொண்டால் காலம் மீண்டும் தொடங்குகிறது (IBC-க்கான காலவரம்புப் பக்கத்தைப் பாருங்கள்). அது நல்லெண்ணத்துடன் (bona fide) செய்யப்பட்டதா? 26/05/2026 முதல், அற்பமான அல்லது தொல்லை தரும் நடவடிக்கைக்குத் தீர்ப்பாயம் ரூ. 1 லட்சம் முதல் ரூ. 2 கோடி வரை அபராதம் விதிக்கலாம் (பிரிவு 64A).
நிதிக் கடன் வழங்குநர்களின் பிரிவு 7 மனுக்கள்
யார் மனு செய்யலாம்
தவறுகை நிகழ்ந்ததும், நிதிக் கடன் வழங்குநர் தனியாகவோ பிற நிதிக் கடன் வழங்குநர்களுடன் கூட்டாகவோ மனு செய்யலாம். மனுதாரருக்கு உரிய தவறுகை மட்டுமல்ல, நிறுமத்தின் எந்த நிதிக் கடன் வழங்குநருக்கும் உரிய கடனில் ஏற்பட்ட தவறுகையே போதுமானது (பிரிவு 7(1)-க்கான விளக்கம்).
ஒரு மனை வணிகத் திட்டத்தின் ஒதுக்கீட்டாளரிடமிருந்து (allottee) திரட்டப்பட்ட தொகை, கடன் வாங்குதலின் வணிக விளைவைக் கொண்டதாகக் கருதப்படுகிறது (பிரிவு 5(8)(f)-க்கான விளக்கம்). எனவே வீடு வாங்குபவர்கள் நிதிக் கடன் வழங்குநர்கள். ஆனால் ஒதுக்கீட்டாளர்களும், வைப்புதாரர்கள் போன்ற ஒரு வகுப்பில் உள்ள கடன் வழங்குநர்களும் கூட்டாக மனு செய்ய வேண்டும்: அதே திட்டத்தின் அல்லது வகுப்பின் குறைந்தது 100 கடன் வழங்குநர்கள், அல்லது அவர்களில் 10%, இவற்றில் எது குறைவோ அது (பிரிவு 7(1)-க்கான வரம்புரைகள்).
என்ன தாக்கல் செய்யப்படுகிறது
- திவால் மற்றும் நொடிப்பு (தீர்ப்பளிக்கும் அதிகார அமைப்பிடம் விண்ணப்பம்) விதிகள், 2016 (Insolvency and Bankruptcy (Application to Adjudicating Authority) Rules, 2016) இன் விதி 4-இன் கீழ், படிவம் 1-இல் மனு, ரூ. 25,000 கட்டணத்துடன்.
- தகவல் பயன்பாட்டு அமைப்பிடமிருந்து (information utility) பெற்ற தவறுகைப் பதிவு, அல்லது தவறுகைக்கான பிற சான்று. IBBI-இன் தீர்வு நடைமுறை ஒழுங்குமுறைகளின் ஒழுங்குமுறை 2A, வங்கியாளர் கணக்குப் புத்தகத்திலுள்ள பதிவுகளின் சான்றளிக்கப்பட்ட நகல்களையும், செலுத்தாமை குறித்து முடிவு செய்த, மேல்முறையீட்டுக் காலம் கடந்துவிட்ட நீதிமன்ற அல்லது தீர்ப்பாய உத்தரவையும் அனுமதிக்கிறது.
- பகுதிச் செலுத்துதல்கள், கடைசி ஒப்புகை, பொருந்தும் காலவரம்பு உட்பட, கடன் மற்றும் தவறுகையின் கால வரிசை (ஒழுங்குமுறை 2D), கடன் வழங்குநரின் PAN மற்றும் மின்னஞ்சல் முகவரி (ஒழுங்குமுறை 2C).
- IRP ஆக முன்மொழியப்படும் திவால் நிபுணரின் பெயர், படிவம் 2-இல் அவருடைய எழுத்துமூல ஒப்புதலுடன் (விதி 9).
- தாக்கல் செய்வதற்கு முன் நிறுமத்துக்கும் IBBI-க்கும் நகல் சார்பு செய்யப்பட்டதற்கான சான்று (விதி 4(3)).
தீர்ப்பாயம் எதை முடிவு செய்கிறது, எவ்வளவு காலத்தில்
26/05/2026 முதல், மூன்று விஷயங்கள் காட்டப்பட்டால், மனுவைப் பெற்ற 14 நாட்களுக்குள் தீர்ப்பாயம் அதை ஏற்க வேண்டும் என்று பிரிவு 7(5) கூறுகிறது: தவறுகை நிகழ்ந்துள்ளது, மனு முழுமையாக உள்ளது, முன்மொழியப்பட்ட தீர்வு நிபுணருக்கு எதிராக ஒழுங்கு நடவடிக்கை எதுவும் நிலுவையில் இல்லை. இவற்றில் ஏதேனும் ஒன்று நிறைவேறாவிட்டால் அது மனுவை நிராகரிக்கிறது. குறைபாட்டுக்காக நிராகரிக்கும் முன், அதைச் சரிசெய்ய மனுதாரருக்கு ஏழு நாட்கள் அது வழங்க வேண்டும். 14 நாட்களுக்குள் முடிவு செய்யாவிட்டால், தாமதத்துக்கான காரணங்களை அது பதிவு செய்ய வேண்டும்.
இரண்டு விளக்கங்கள் சேர்க்கப்பட்டன. மூன்று தேவைகளும் நிறைவேறிய பின், மனுவை நிராகரிக்க வேறு எந்தக் காரணத்தையும் கருத்தில் கொள்ளக் கூடாது (விளக்கம் I). ஒரு நிதி நிறுவனம் தகவல் பயன்பாட்டு அமைப்பிடமிருந்து பெற்ற தவறுகைப் பதிவைத் தாக்கல் செய்யும் இடத்தில், தவறுகையைக் கண்டறியத் தீர்ப்பாயத்துக்கு அந்தப் பதிவே போதுமானது (விளக்கம் II).
தீர்ப்பாயம் கடனை விசாரித்து முடிவு செய்வதில்லை. எஞ்சியிருக்கும் எதிர்வாதங்கள் சட்டப்படியானவை: நிதிக் கடன் இல்லை, தவறுகை இல்லை, தவறுகை ரூ. 1 கோடிக்குக் குறைவு, காலவரம்புத் தடை, அல்லது முழுமையற்ற மனு. குறைந்தது வரம்புத் தொகை அளவுக்குத் தவறுகை காட்டப்படும் இடத்தில், தொகை குறித்து மட்டுமான தகராறு மனுவுக்குப் பதிலாகாது.
நடைமுறை எப்போது தொடங்குகிறது
ஏற்புத் தேதியான திவால் தொடக்கத் தேதியில் (insolvency commencement date) நடைமுறை தொடங்குகிறது (பிரிவு 7(6)). ஏற்பு உத்தரவு தடைக்காலத்தை அறிவிக்கிறது, பொது அறிவிப்பை வெளியிடப் பணிக்கிறது, IRP-ஐ நியமிக்கிறது (பிரிவு 13). நிதிக் கடன் வழங்குநர் மனு செய்யும் இடத்தில், அது முன்மொழிந்த நிபுணருக்கு எதிராக ஒழுங்கு நடவடிக்கைகள் எதுவும் நிலுவையில் இல்லையென்றால், அவரே IRP ஆக நியமிக்கப்படுகிறார் (பிரிவு 16(2)).
நியமனத்திலிருந்து மூன்று நாட்களுக்குள் IRP அறிவிப்பை வெளியிட வேண்டும். கோரிக்கைகளுக்கான கடைசித் தேதியை அறிவிப்பு நிர்ணயிக்கிறது; அது IRP நியமிக்கப்பட்டதிலிருந்து 14 நாட்கள் (ஒழுங்குமுறை 6).
நிறுமத்துக்கு எதிராகப் பல மனுக்கள் நிலுவையில் இருக்கும் இடத்தில், "தொடக்கத் தேதி" (initiation date) என்பது முதல் மனுவின் தேதி (பிரிவு 5(11)-க்கான புதிய வரம்புரை); தவிர்க்கத்தக்க பரிவர்த்தனைகளுக்கான (avoidance transactions) பின்னோக்கிய காலங்கள் இப்போது அந்தத் தேதியிலிருந்து பின்னோக்கிக் கணக்கிடப்பட்டு, ஏற்பு வரை நீள்கின்றன.
ஏற்புக்கு முன், தீர்ப்பாயத்தின் அனுமதியுடன் மனுதாரர் மனுவைத் திரும்பப் பெறலாம் (விதி 8).
கோரிக்கை அறிவிப்புகள் மற்றும் பிரிவு 9 மனுக்கள்
கோரிக்கை அறிவிப்பு
செயல்பாட்டுக் கடன் வழங்குநர் என்பவர் பொருட்கள் அல்லது சேவைகளை வழங்கியவர், ஊழியர், அல்லது சட்டப்படியான நிலுவைகள் பெற வேண்டிய அரசு அதிகார அமைப்பு. அவர் உடனடியாக மனு தாக்கல் செய்ய முடியாது. தவறுகை நிகழ்ந்ததும், படிவம் 3-இல் கோரிக்கை அறிவிப்பையோ, படிவம் 4-இலான அறிவிப்புடன் செலுத்தப்படாத விலைப்பட்டியலின் நகலையோ அவர் சேர்ப்பிக்க வேண்டும் (பிரிவு 8(1); விதி 5(1)).
அறிவிப்பு பதிவு அலுவலகத்தில் நேரில், ஒப்புகையுடன் கூடிய பதிவுத் தபால் அல்லது விரைவுத் தபால் மூலம் சேர்ப்பிக்கப்படுகிறது, அல்லது முழுநேர இயக்குநர், நியமிக்கப்பட்ட கூட்டாளி அல்லது முக்கிய நிர்வாகப் பணியாளருக்கு மின்னஞ்சல் மூலம் அனுப்பப்படுகிறது (விதி 5(2)). தகவல் பயன்பாட்டு அமைப்பு இருந்தால், அதனிடமும் ஒரு நகல் தாக்கல் செய்யப்படுகிறது (விதி 5(3)).
அறிவிப்பைப் பெற்ற பத்து நாட்களுக்குள், நிறுமம் இரண்டில் ஒன்றைச் செய்ய வேண்டும் (பிரிவு 8(2)). அறிவிப்பைப் பெறுவதற்கு முன் இருந்த தகராறையோ, தாக்கல் செய்யப்பட்ட வழக்கையோ நடுவர் மன்ற நடவடிக்கையையோ அது சுட்டிக்காட்டலாம். அல்லது, மின்னணுப் பரிமாற்றப் பதிவின் அல்லது தன் காசோலை பணமாக்கப்பட்டதன் சான்றொப்பமிட்ட நகல் மூலம் பணம் செலுத்தியதை நிரூபிக்கலாம்.
முன்பே இருந்த தகராறு
"தகராறு" என்பதில், கடன் தொகை இருப்பது, பொருட்கள் அல்லது சேவைகளின் தரம், அல்லது ஒரு உறுதிக்கூற்று அல்லது உத்தரவாதத்தின் மீறல் குறித்த வழக்கு அல்லது நடுவர் மன்ற நடவடிக்கை அடங்கும் (பிரிவு 5(6)).
Mobilox Innovations Private Limited v. Kirusa Software Private Limited, (2018) 1 SCC 353 வழக்கில், மேலும் விசாரணை தேவைப்படும் ஏற்கத்தக்க வாதம் உள்ளதா என்பதை மட்டுமே தீர்ப்பாயம் பார்க்கிறது என்று உச்ச நீதிமன்றம் தீர்ப்பளித்தது. தகராறு வெளிப்படையாக வலுவற்ற சட்ட வாதமாகவோ சான்றால் ஆதரிக்கப்படாத உண்மை வலியுறுத்தலாகவோ இருக்கக் கூடாது. தீர்ப்பாயம் தானியத்தைப் பதரிலிருந்து பிரிக்கிறது; ஆனால் எதிர்வாதம் வெற்றி பெறும் வாய்ப்புள்ளது என்று அது திருப்தி அடைய வேண்டியதில்லை.
அறிவிப்பு வருவதற்கு முன்பே தகராறு இருந்திருக்க வேண்டும்; பதிலில் முதல் முறையாக எழுப்பப்படும் ஆட்சேபனைகளைவிட, அந்தத் தேதிக்கு முந்தைய கடிதப் போக்குவரத்து மிக அதிக எடை கொண்டது.
மனு
அறிவிப்பு சேர்ப்பிக்கப்பட்டதிலிருந்து பத்து நாட்களுக்குப் பிறகு, கடன் வழங்குநருக்குப் பணம் செலுத்தப்படாமலும் தகராறு குறித்த அறிவிப்பு கிடைக்காமலும் இருந்தால், அவர் பிரிவு 9(1)-இன் கீழ் மனு செய்யலாம். மனு படிவம் 5-இல் (விதி 6), ரூ. 2,000 கட்டணத்துடன் செய்யப்படுகிறது; அதனுடன் தாக்கல் செய்யப்படுபவை:
- கோரிக்கை அறிவிப்பு அல்லது விலைப்பட்டியலின் நகல், தகராறு குறித்த அறிவிப்பு எதுவும் பெறப்படவில்லை என்ற பிரமாணப் பத்திரம் (பிரிவு 9(3));
- நிறுமம் வரவு வைத்த தொகைகள் குறித்துக் கடன் வழங்குநரின் வங்கியிடமிருந்து படிவம் 5A-இல் சான்றிதழ், கிடைக்கும் இடத்தில் செலுத்தாமை குறித்த தகவல் பயன்பாட்டு அமைப்பின் பதிவு;
- 02/06/2026 முதல், மாற்றியமைக்கப்பட்ட ஒழுங்குமுறை 2B-இன் கீழ்: GST பொருந்தும் இடத்தில் GST தாக்கல் பகுதிகளும் மின்வழிச் சீட்டுகளும் (e-way bills), பகுதிச் செலுத்துதல்கள், ஏதேனும் உரிமை மாற்றம் அல்லது உத்தரவாதம், கணக்கு அறிக்கை, கடன் வழங்குநர் தொடர்புடைய தரப்பினரா என்பது, நிலுவையிலுள்ள பிற வசூல் நடவடிக்கைகள்;
- ஒழுங்குமுறை 2D-இன் கீழ் கடன் மற்றும் தவறுகையின் கால வரிசை, நிறுமத்துக்கும் IBBI-க்கும் நகல்கள் சார்பு செய்யப்பட்டதற்கான சான்று (விதி 6(2)).
26/05/2026 முதல், பிரிவு 9 மனுவைத் தாக்கல் செய்வதற்கு முன், செயல்பாட்டுக் கடன் வழங்குநர் தன் நிதித் தகவலைத் தகவல் பயன்பாட்டு அமைப்பிடம் சமர்ப்பிக்க வேண்டும் என்று பிரிவு 215(3) கோருகிறது. பின்னர் IBBI குறிப்பிடும் காலத்துக்குள் நிறுமம் அந்தத் தகவலை உறுதிப்படுத்த வேண்டும்; தவறினால் அது உறுதிப்படுத்தப்பட்டதாகக் கருதப்படும் (பிரிவு 215(4)).
ஏற்பு அல்லது நிராகரிப்பு
ஐந்து நிபந்தனைகள் நிறைவேறினால், 14 நாட்களுக்குள் தீர்ப்பாயம் மனுவை ஏற்கிறது: மனு முழுமையாக உள்ளது, கடன் செலுத்தப்படவில்லை, அறிவிப்பு சேர்ப்பிக்கப்பட்டது, தகராறு குறித்த அறிவிப்பு எதுவும் பெறப்படவில்லை மற்றும் தகவல் பயன்பாட்டு அமைப்பிடம் தகராறு எதுவும் பதிவாகவில்லை, முன்மொழியப்பட்ட IRP-க்கு எதிராக ஒழுங்கு நடவடிக்கை எதுவும் நிலுவையில் இல்லை. இல்லையெனில், முழுமையற்ற மனுவைச் சரிசெய்ய ஏழு நாட்கள் வழங்கிய பின், அது மனுவை நிராகரிக்கிறது. 14 நாட்களுக்கு மேல் காலம் எடுத்தால், அது தன் காரணங்களைப் பதிவு செய்கிறது (பிரிவு 9(5)).
நிறுமம் எழுப்பியிருந்த தகராறையோ, முழு மற்றும் இறுதிச் செலுத்துதலையோ மறைக்கும் செயல்பாட்டுக் கடன் வழங்குநர் ரூ. 1 லட்சம் முதல் ரூ. 2 கோடி வரை அபராதத்தை எதிர்கொள்கிறார் (பிரிவு 67C).
நிறுமத்தின் பிரிவு 10 மனுக்கள்
தவறுகையில் உள்ள நிறுமம், நிறும விண்ணப்பதாரர் மூலம் தன் சொந்தத் திவாலுக்காக மனு செய்யலாம் (பிரிவு 10(1)). அது நிறுமமே, அதிகாரம் பெற்ற உறுப்பினர் அல்லது கூட்டாளி, அதன் செயல்பாடுகளை நிர்வகிக்கும் தனிநபர், அல்லது அதன் நிதியைக் கட்டுப்படுத்தும் நபராக இருக்கலாம் (பிரிவு 5(5)).
மனுவுடன் அது தன் கணக்குப் புத்தகங்கள் குறித்த தகவலையும் குறிப்பிடப்பட்ட பிற தகவலையும் தாக்கல் செய்கிறது. தாக்கல் செய்வதற்கு ஒப்புதல் அளிக்கும், அதன் பங்குதாரர்களின் சிறப்புத் தீர்மானத்தையோ, அதன் கூட்டாளிகளில் குறைந்தது நான்கில் மூன்று பங்கினரின் தீர்மானத்தையோ அது தாக்கல் செய்கிறது (பிரிவு 10(3)).
02/06/2026 முதல், ஒழுங்குமுறை 2E தகவலை விரிவாகப் பட்டியலிடுகிறது: மூன்று ஆண்டுகளுக்கான வங்கிக் கணக்குகள், சொத்துகள் மற்றும் வரவேண்டியவை, கடன் வழங்குநர்கள், வழக்குகள், ஊழியர்களின் நிலுவைகள், உத்தரவாதங்கள், தொடர்புடைய தரப்புப் பரிவர்த்தனைகள், உரிமங்கள், வரிக் கோரிக்கைகள், அமலாக்க முகமைகளின் முடக்கங்கள், கட்டுமான நிறுவனமாக இருந்தால் அதன் ஒதுக்கீட்டாளர்கள்.
படிவம் 6, இரண்டு ஆண்டுகளுக்கான தணிக்கை செய்யப்பட்ட கணக்குகளையும் சமீபத்திய நிலை அறிக்கையையும் (statement of affairs) கோருகிறது. கட்டணம் ரூ. 25,000; தாக்கல் செய்வதற்கு முன் IBBI-க்கு ஒரு நகல் சார்பு செய்யப்படுகிறது (விதி 7).
2026-இன் இரண்டு மாற்றங்கள் முக்கியமானவை. நிறுமம் இனி தன் சொந்த IRP-ஐ முன்மொழிவதில்லை. தீர்ப்பாயம் விவகாரத்தை IBBI-க்கு அனுப்புகிறது; அது ஒருவரைப் பரிந்துரைக்கிறது (புதிய பிரிவு 16(3A); பிரிவு 10(3)(b) நீக்கப்பட்டது). மேலும் தீர்ப்பாயம் 14 நாட்களுக்குள் முடிவு செய்ய வேண்டும்: முழுமையான மனுவை ஏற்று, முழுமையற்ற மனுவைச் சரிசெய்ய ஏழு நாட்கள் வழங்கிய பின் நிராகரித்து, தாமதமானால் காரணங்களுடன் (பிரிவு 10(4)).
பிரிவு 11 சில மனுக்களைத் தடை செய்கிறது. ஏற்கெனவே தீர்வு நடைமுறையிலோ முன்தொகுக்கப்பட்ட (pre-packaged) நடைமுறையிலோ இருக்கும்போது நிறுமம் மனு செய்ய முடியாது. தீர்வு நடைமுறையை முடித்த, அல்லது முன்தொகுக்கப்பட்ட திட்டம் ஒப்புதல் பெற்ற பன்னிரண்டு மாதங்களுக்குள்ளும் அது மனு செய்ய முடியாது. கடந்த பன்னிரண்டு மாதங்களில் ஒப்புதல் பெற்ற திட்டத்தை மீறிய நிறுமம் அல்லது நிதிக் கடன் வழங்குநர் தடை செய்யப்படுகிறார்; கலைப்பு உத்தரவு பிறப்பிக்கப்பட்ட நிறுமமும் அப்படியே. தனக்குப் பணம் தர வேண்டிய மற்றொரு நிறுமத்துக்கு எதிராக நிறுமம் மனு செய்வதை இந்தத் தடைகள் எதுவும் தடுப்பதில்லை (விளக்கம் II).
மனு தாக்கல் செய்யும் நிறுமம், ஏற்பின்போது தன் இயக்குநர் குழுவின் அதிகாரங்களை இழக்கிறது (பிரிவு 17); மோசடியான அல்லது தவறான வணிகத்துக்காக (fraudulent or wrongful trading) அதன் இயக்குநர்களின் கடந்தகால நடத்தை ஆய்வுக்கு உள்ளாகிறது (பிரிவு 66).
25/03/2020 அன்று தொடங்கி ஓராண்டைத் தாண்ட முடியாத, பிரிவு 10A-இன் கீழ் நிறுத்திவைக்கப்பட்ட காலத்தில் எழுந்த தவறுகைக்காக எப்போதும் எந்த மனுவும் தாக்கல் செய்ய முடியாது.
தடைக்காலமும் இடைக்கால நிவாரணமும்
தடைக்காலம் எவற்றை நிறுத்துகிறது
திவால் தொடக்கத் தேதியில், பிரிவு 14(1)-இன் கீழ் தீர்ப்பாயம் தடைக்காலத்தை அறிவிக்கிறது. அது நான்கு விஷயங்களைத் தடை செய்கிறது:
- நீதிமன்றம், தீர்ப்பாயம், நடுவர் மன்றம் அல்லது பிற அதிகார அமைப்பின் தீர்ப்பு, தீர்ப்பாணை அல்லது உத்தரவை நிறைவேற்றுவது உட்பட, நிறுமத்துக்கு எதிராக வழக்குகளையும் நடவடிக்கைகளையும் தொடங்குவது அல்லது தொடர்வது;
- நிறுமம் தன் சொத்துகளை மாற்றுவது, அவற்றின் மீது பொறுப்புச் சுமத்துவது அல்லது அவற்றை விற்றுவிடுவது;
- SARFAESI சட்டம், 2002 (SARFAESI Act, 2002) இன் கீழ் உட்பட, அதன் சொத்தின் மீதான பிணைய உரிமையை (security interest) அமலாக்குவதற்கான எந்த நடவடிக்கையும்;
- நிறுமம் வசம் உள்ள சொத்தை அதன் உரிமையாளரோ குத்தகைதாரரோ மீட்பது.
நடப்பு நிலுவைகள் செலுத்தப்பட்டால், திவாலைக் காரணம் காட்டி அரசு உரிமத்தையோ சலுகை உரிமையையோ நிறுத்திவைக்கவோ முடிவுக்குக் கொண்டுவரவோ முடியாது (பிரிவு 14(1)-க்கான விளக்கம்). IBBI குறிப்பிடும் அத்தியாவசிய விநியோகங்களையும், IRP முக்கியமானவை என்று கருதி கட்டணம் செலுத்தும் விநியோகங்களையும் துண்டிக்க முடியாது (பிரிவு 14(2) மற்றும் (2A)).
அது எவற்றை நிறுத்துவதில்லை
நிதித் துறை ஒழுங்குமுறை அமைப்புடன் கலந்தாலோசித்து மத்திய அரசு அறிவிக்கும் பரிவர்த்தனைகளுக்குத் தடைக்காலம் பொருந்தாது. நிறுமத்துக்கான உத்தரவாத ஒப்பந்தத்தில் உள்ள பிணையாளருக்கும் அது பொருந்தாது (பிரிவு 14(3)); எனவே கடனுக்கு உத்தரவாதம் அளித்த நிறுவனருக்கு எதிராகக் கடன் வழங்குநர் தொடர்ந்து நடவடிக்கை எடுக்கலாம் (தனிநபர் பிணையாளர் திவால் பாருங்கள்).
2026-இன் ஒரு விளக்கம் எதிர்த்திசை வழியை மூடுகிறது: தடைக்காலத்தின்போது, உத்தரவாதத்தின் அடிப்படையில் நிறுமத்துக்கு எதிராகப் பிணையாளர் நடவடிக்கையைத் தொடங்கவோ தொடரவோ முடியாது. தீர்ப்பாயம் தீர்வுத் திட்டத்துக்கு ஒப்புதல் அளிக்கும் வரை அல்லது கலைப்புக்கு உத்தரவிடும் வரை தடைக்காலம் நீடிக்கிறது (பிரிவு 14(4)). கலைப்புக்கு இப்போது அதற்கெனத் தனித் தடைக்காலம் உண்டு (பிரிவு 33(1)(b)(iv)).
IBBI அல்லது மத்திய அரசின் மனுவின் பேரில், தடைக்காலத்தை மீறும் அலுவலருக்கோ, கடன் வழங்குநரின் மீறலுக்கு அதிகாரம் அளிக்கும் எவருக்குமோ தீர்ப்பாயம் ரூ. 1 லட்சம் முதல் ரூ. 2 கோடி வரை அபராதம் விதிக்கலாம் (பிரிவு 67B).
நிர்வாகம், காலக்கெடுகள், திரும்பப் பெறுதல்
IRP நியமிக்கப்பட்டதிலிருந்து, நிறுமத்தின் நிர்வாகம் IRP-இடம் சேர்கிறது; இயக்குநர் குழுவின் அதிகாரங்கள் நிறுத்திவைக்கப்படுகின்றன (பிரிவு 17). நடைமுறை 180 நாட்களுக்குள் முடிக்கப்பட வேண்டும். வாக்குப் பங்கில் 66% கொண்டு நிறைவேற்றப்பட்ட கடன் வழங்குநர்கள் குழுவின் தீர்மானத்தின் பேரில், தீர்ப்பாயம் இதை ஒரு முறை, 90 நாட்கள் வரை நீட்டிக்கலாம். வழக்கில் செலவான காலம் உட்பட, வெளிவரம்பு 330 நாட்கள் (பிரிவு 12).
26/05/2026 முதல், ஏற்கப்பட்ட மனுவை, மாற்றியமைக்கப்பட்ட பிரிவு 12A-இன் கீழ், கடன் வழங்குநர்கள் குழுவின் வாக்குப் பங்கில் 90% ஒப்புதல் பெற்ற, தீர்வு நிபுணரின் மனுவின் பேரில் மட்டுமே திரும்பப் பெற முடியும். குழு அமைக்கப்படுவதற்கு முன்போ, தீர்வுத் திட்டங்களுக்கான முதல் அழைப்பு வெளியிடப்பட்ட பிறகோ திரும்பப் பெறுதல் அனுமதிக்கப்படுவதில்லை. தீர்ப்பாயம் 30 நாட்களுக்குள் முடிவு செய்ய வேண்டும்.
ஏற்புக்கு முன்
தாக்கலுக்கும் ஏற்புக்கும் இடையில் சட்டத் தொகுப்பு நிறுமத்துக்கு எந்தத் தடைக்காலத்தையும் வழங்குவதில்லை. அதுவரை, நீதிமன்றமோ தீர்ப்பாயமோ குறிப்பிட்ட உத்தரவு பிறப்பித்தால் தவிர, வழக்குகளும் அமலாக்கமும் தொடர்கின்றன; அதனால்தான் சமரசப் பேச்சுகள் பொதுவாக ஏற்பு விசாரணைக்கு முன் நடக்கின்றன.
பொதுவான தவறுகள்
- ரூ. 1 கோடிக்குக் குறைவான தவறுகைக்காக, அல்லது கடன் பொறுப்பு ஒப்புகை இல்லாமல் மூன்று ஆண்டுகளுக்கு மேல் பழைய தவறுகைக்காகத் தாக்கல் செய்தல்.
- விதி 5 அனுமதிக்காத முறையில் கோரிக்கை அறிவிப்பைச் சார்பு செய்தல், அல்லது சேர்ப்பித்ததிலிருந்து பத்து நாட்கள் கடப்பதற்கு முன் தாக்கல் செய்தல்.
- நிறுமத்தைப் பொறுத்தவரை, கோரிக்கை அறிவிப்புக்கான பதிலில் முதல் முறையாகத் தன் தகராறை எழுப்புதல்.
- தவறுகையின் கால வரிசை, GST பதிவுகள், அல்லது நிறுமத்துக்கும் IBBI-க்கும் சார்பு செய்ததற்கான சான்று இல்லாமல் தாக்கல் செய்தல்.
மக்கள் கேட்கும் கேள்விகள்
இந்தியாவில் ஒரு நிறுமத்துக்கு எதிராகத் திவால் மனு தாக்கல் செய்யக் குறைந்தபட்சத் தவறுகைத் தொகை எவ்வளவு?
திவால் மற்றும் நொடிப்புச் சட்டத் தொகுப்பு, 2016 (Insolvency and Bankruptcy Code, 2016) இன் பகுதி II, தவறுகைத் தொகை குறைந்தது ரூ. 1 கோடியாக இருக்கும் இடத்தில் பொருந்தும். பிரிவு 4 ரூ. 1 லட்சம் என்று நிர்ணயிக்கிறது; ஆனால் ரூ. 1 கோடி வரையிலான உயர்ந்த தொகையை அறிவிக்க அரசை அனுமதிக்கிறது; 24/03/2020 தேதியிட்ட அறிவிக்கையின் மூலம் அரசு ரூ. 1 கோடியைத் தேர்ந்தெடுத்தது. நிறுமத்தின் எந்த நிதிக் கடன் வழங்குநருக்கும் உரிய தவறுகையை ஒரு நிதிக் கடன் வழங்குநர் கணக்கில் கொள்ளலாம். இதைவிடக் குறைவான தொகை பெற வேண்டிய கடன் வழங்குநர் வேறு தீர்வைப் பயன்படுத்த வேண்டும்: வணிக வழக்கு, நடுவர் மன்றம், அல்லது பதிவு பெற்ற குறு அல்லது சிறு நிறுவனத்துக்கு MSME வசதியாக்கக் குழு (MSME Facilitation Council) போன்றவை.
பிரிவு 7 மனுவை ஏற்க NCLT எவ்வளவு காலம் எடுக்கும்?
மனுவைப் பெற்றதிலிருந்து 14 நாட்களுக்குள் தீர்ப்பாயம் முடிவு செய்யும் என்று சட்டத் தொகுப்பு கூறுகிறது; 26/05/2026 முதல், அதற்கு மேல் காலம் எடுத்தால் அதற்கான காரணங்களை அது எழுத்தில் பதிவு செய்ய வேண்டும். குறைபாட்டுக்காக ஒரு மனுவை நிராகரிக்கும் முன், அதைச் சரிசெய்யக் கடன் வழங்குநருக்கு ஏழு நாட்கள் அது வழங்க வேண்டும். நடைமுறையில், காலம் அமர்வின் வழக்குப் பட்டியல், நிறுமத்துக்குச் சார்பு செய்தல், எழுப்பப்படும் ஆட்சேபனைகள் ஆகியவற்றைப் பொறுத்தது. அதிகாரப்பூர்வ சராசரி எதுவும் வெளியிடப்படுவதில்லை; எனவே 14 நாட்களை ஒரு வாக்குறுதியாக அல்ல, சட்டப்படியான இலக்காகவே புரிந்துகொள்ள வேண்டும்.
தான் கடன் செலுத்தும் திறனுடன் இருப்பதைக் காட்டி ஒரு நிறுமம் பிரிவு 7 மனுவைத் தோற்கடிக்க முடியுமா?
26/05/2026 முதல் முடியாது. தவறுகை நிகழ்ந்திருந்து, மனு முழுமையாக இருந்து, முன்மொழியப்பட்ட தீர்வு நிபுணருக்கு எதிராக ஒழுங்கு நடவடிக்கை எதுவும் நிலுவையில் இல்லாத இடத்தில் மனுவை ஏற்குமாறு பிரிவு 7(5) இப்போது தீர்ப்பாயத்துக்குக் கட்டளையிடுகிறது. இவை நிறைவேறிய பின் வேறு எந்தக் காரணத்தையும் கருத்தில் கொள்ள முடியாது என்று விளக்கம் I சேர்க்கிறது. எஞ்சியிருக்கும் பதில்கள் சட்டப்படியானவை மட்டுமே: நிதிக் கடன் இல்லை, தவறுகை இல்லை, தவறுகை ரூ. 1 கோடிக்குக் குறைவு, கோரிக்கை காலவரம்பு கடந்தது, அல்லது மனு முழுமையற்றது.
IBC கோரிக்கை அறிவிப்பைப் பெறும் நிறுமம் என்ன செய்ய வேண்டும்?
பிரிவு 8(2)-இன் கீழ், அறிவிப்பைப் பெற்ற பத்து நாட்களுக்குள் எழுத்தில் பதில் அளியுங்கள். தொகை, பொருட்கள் அல்லது சேவைகளின் தரம், அல்லது ஓர் உத்தரவாதம் குறித்து அறிவிப்புக்கு முன்பே இருந்த உண்மையான தகராறு இருந்தால், அதை முந்தைய கடிதப் போக்குவரத்துடன் எடுத்துரையுங்கள், அல்லது ஏற்கெனவே தாக்கல் செய்யப்பட்ட வழக்கையோ நடுவர் மன்ற நடவடிக்கையையோ குறிப்பிடுங்கள். கடன் செலுத்தப்பட்டிருந்தால், வங்கிப் பணப் பரிமாற்றத்தின் அல்லது காசோலை பணமாக்கப்பட்டதன் சான்றொப்பமிட்ட பதிவை அனுப்புங்கள். மௌனமோ, அறிவிப்புக்குப் பிறகு புனையப்பட்ட தகராறோ, பொதுவாக மனு ஏற்கப்படுவதற்கே வழிவகுக்கும்.
IBC-இன் கீழ் முன்பே இருந்த தகராறு (pre-existing dispute) என்று எது கருதப்படும்?
Mobilox Innovations v. Kirusa Software வழக்கில் உச்ச நீதிமன்றம், மேலும் விசாரணை தேவைப்படும் ஏற்கத்தக்க வாதம் உள்ளதா என்பதை மட்டுமே தீர்ப்பாயம் பார்க்கிறது என்றும், அது வெளிப்படையாக வலுவற்ற சட்ட வாதமாகவோ சான்றால் ஆதரிக்கப்படாத உண்மை வலியுறுத்தலாகவோ இருக்கக் கூடாது என்றும் தீர்ப்பளித்தது. யார் சரி என்பதை அது முடிவு செய்வதில்லை. கோரிக்கை அறிவிப்பு பெறப்படுவதற்கு முன்பே தகராறு இருந்திருக்க வேண்டும். நிராகரிப்புக் குறிப்புகள், தரம் குறித்த புகார்கள், பற்றுக் குறிப்புகள் (debit notes), அந்த நேரத்தில் எழுதப்பட்ட மின்னஞ்சல்கள் ஆகியவையே வழக்கமான சான்றுகள்; முன்பே தாக்கல் செய்யப்பட்ட வழக்கு அல்லது நடுவர் மன்ற நடவடிக்கையும் அவற்றுடன் சேரும்.
கோரிக்கை அறிவிப்பு அனுப்பாமல் செயல்பாட்டுக் கடன் வழங்குநர் பிரிவு 9 மனு தாக்கல் செய்ய முடியுமா?
முடியாது. பிரிவு 8-இன் கீழ் கோரிக்கை அறிவிப்பு அல்லது விலைப்பட்டியல் சேர்ப்பிக்கப்பட்டதிலிருந்து பத்து நாட்களுக்குப் பிறகே பிரிவு 9(1) மனுவை அனுமதிக்கிறது; அறிவிப்பு சேர்ப்பிக்கப்படாத இடத்தில் தீர்ப்பாயம் மனுவை நிராகரிக்கிறது. அறிவிப்பு படிவம் 3-இல் இருக்க வேண்டும், அல்லது படிவம் 4-இல் உள்ள அறிவிப்புடன் விலைப்பட்டியல் இருக்க வேண்டும்; விதி 5 கூறுவதுபோல், பதிவு அலுவலகத்தில் சேர்ப்பிக்கப்பட வேண்டும் அல்லது ஓர் இயக்குநருக்கோ முக்கிய நிர்வாகப் பணியாளருக்கோ மின்னஞ்சல் மூலம் அனுப்பப்பட வேண்டும். 26/05/2026 முதல், தாக்கல் செய்வதற்கு முன் கடன் வழங்குநர் தன் நிதித் தகவலை ஒரு தகவல் பயன்பாட்டு அமைப்பிடமும் (information utility) சமர்ப்பிக்க வேண்டும்.
NCLT முன் திவால் மனுவுக்கான நீதிமன்றக் கட்டணம் என்ன?
திவால் மற்றும் நொடிப்பு (தீர்ப்பளிக்கும் அதிகார அமைப்பிடம் விண்ணப்பம்) விதிகள், 2016 (Insolvency and Bankruptcy (Application to Adjudicating Authority) Rules, 2016) இன் அட்டவணை, தனியாகவோ கூட்டாகவோ நிதிக் கடன் வழங்குநர் செய்யும் மனுவுக்கு ரூ. 25,000, செயல்பாட்டுக் கடன் வழங்குநர் செய்யும் மனுவுக்கு ரூ. 2,000, நிறுமமே செய்யும் மனுவுக்கு ரூ. 25,000 என்று நிர்ணயிக்கிறது. பிற செலவுகள் பின்னர் எழுகின்றன: மனுதாரர் ஏற்கும், கடன் வழங்குநர்கள் குழு திருப்பிச் செலுத்தக்கூடிய, பொது அறிவிப்புக்கான செலவுகள், திவால் நிபுணரின் கட்டணங்கள் போன்றவை.
ஒரு நிறுமம் தன் சொந்தத் திவாலுக்காக மனு தாக்கல் செய்ய முடியுமா, அதன் பிறகு அதை யார் நடத்துகிறார்?
முடியும். பிரிவு 10-இன் கீழ், நிறுமம் தவறுகையில் இருக்கும் நிலையில், அதன் பங்குதாரர்களின் சிறப்புத் தீர்மானத்துடன் அல்லது அதன் கூட்டாளிகளில் நான்கில் மூன்று பங்கினரின் தீர்மானத்துடன், நிறும விண்ணப்பதாரர் மனு செய்யலாம். 26/05/2026 முதல், நிறுமம் தன் சொந்த இடைக்காலத் தீர்வு நிபுணரை முன்மொழிவதில்லை; ஒருவரைப் பரிந்துரைக்குமாறு தீர்ப்பாயம் IBBI-ஐக் கேட்கிறது. மனு ஏற்கப்பட்டதும் இயக்குநர் குழுவின் அதிகாரங்கள் நிறுத்திவைக்கப்படுகின்றன; இடைக்காலத் தீர்வு நிபுணர் நிறுமத்தை நடத்துகிறார்; அவருக்குப் பின் கடன் வழங்குநர்கள் குழு நியமிக்கும் தீர்வு நிபுணர் நடத்துகிறார்.
தடைக்காலம் இயக்குநர்களையும் பிணையாளர்களையும் பாதுகாக்கிறதா?
இல்லை. பிரிவு 14-இன் கீழான தடைக்காலம் நிறுமக் கடனாளியையும் அதன் சொத்துகளையும் பாதுகாக்கிறது. நிறுமத்துக்கான உத்தரவாத ஒப்பந்தத்தில் உள்ள பிணையாளருக்கு (surety) அது பொருந்தாது என்று பிரிவு 14(3)(b) கூறுகிறது; எனவே தனிப்பட்ட உத்தரவாதம் அளித்த இயக்குநர் அல்லது நிறுவனருக்கு எதிராக, அவருக்கு எதிரான திவால் நடவடிக்கைகள் மூலம் உட்பட, வங்கி தொடர்ந்து நடவடிக்கை எடுக்கலாம். எனினும், 26/05/2026 முதல், தடைக்காலம் நீடிக்கும் வரை உத்தரவாதத்தின் அடிப்படையில் பிணையாளர் நிறுமத்தின் மீது வழக்குத் தொடர முடியாது. இயக்குநர்களுக்கு எதிராக அவர்களுடைய சொந்தத் தகுதியில் நடக்கும் நடவடிக்கைகளும் அதற்கு வெளியே உள்ளன.
NCLT ஏற்ற பிறகு திவால் மனுவைத் திரும்பப் பெற முடியுமா?
குறுகிய வரம்புகளுக்குள் மட்டுமே. 26/05/2026 முதல் நடைமுறையிலுள்ள மாற்றியமைக்கப்பட்ட பிரிவு 12A-இன் கீழ், கடன் வழங்குநர்கள் குழுவின் வாக்குப் பங்கில் 90% ஒப்புதலுடன், தீர்வு நிபுணர் திரும்பப் பெறுவதற்கு மனு செய்கிறார். குழு அமைக்கப்படுவதற்கு முன்பும், தீர்வுத் திட்டங்களுக்கான முதல் அழைப்பு வெளியிடப்பட்ட பிறகும் திரும்பப் பெறுதல் தடை செய்யப்பட்டுள்ளது; தீர்ப்பாயம் 30 நாட்களுக்குள் முடிவு செய்ய வேண்டும். மனு ஏற்கப்படும் முன், 2016 விதிகளின் விதி 8-இன் கீழ் தீர்ப்பாயத்தின் அனுமதியுடன் மனுதாரர் அதைத் திரும்பப் பெறலாம்.
இந்தப் பதில்கள் கல்வி நோக்கிலான சுருக்கங்கள்; எந்தத் தனிப்பட்ட விவகாரத்துக்கும் இவை சட்ட ஆலோசனை அல்ல.
ஒரு முக்கியமான கேள்விக்கு முழுமையாகப் படிக்கப்பட்ட வழக்குக் கோப்பு தேவை.
கலந்தாய்வுகள் முன்பதிவின் பேரில் G-46, Basement, Greater Kailash III, New Delhi என்ற முகவரியில் நடைபெறும். கடிதப் போக்குவரத்தை முதன்மை வழக்கறிஞரே படிக்கிறார்.
இந்தப் பக்கம், இந்திய பார் கவுன்சில் விதிகள் (Bar Council of India Rules) அனுமதிக்கும் வகையில், Lokesh Bhardwaj Law Offices-இன் பணி குறித்த பொதுத் தகவலைத் தருகிறது. இது சட்ட ஆலோசனை அல்ல; வழக்கறிஞர்-கட்சிக்காரர் உறவையும் இது உருவாக்காது. எழுத்தில் ஒப்புக்கொள்ளப்பட்ட பணி ஒப்படைப்பின் பேரில் மட்டுமே LBLO ஒரு விவகாரத்தில் செயல்படுகிறது.
16/11/2026 நிலவரப்படியான சட்டம்.