
Inicio de la insolvencia societaria: secciones 7, 9 y 10 y la moratoria
Un proceso de resolución de insolvencia societaria conforme al Código de Insolvencia y Quiebra de 2016 (Insolvency and Bankruptcy Code, 2016; IBC) puede iniciarlo un acreedor financiero, un acreedor operativo después de un requerimiento de pago, o la propia sociedad. Solo empieza cuando el Tribunal Nacional de Derecho de Sociedades (National Company Law Tribunal) admite la solicitud, y la admisión trae consigo la moratoria.
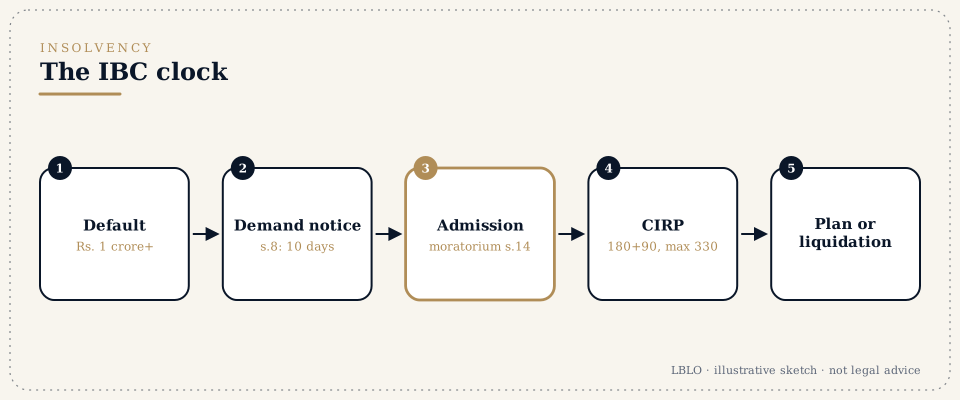
En resumen
- Umbral y foro. La Parte II del IBC se aplica cuando el impago es de al menos Rs. 1 crore. La solicitud se presenta ante la sala del Tribunal Nacional de Derecho de Sociedades (NCLT) competente para el lugar del domicilio social de la sociedad.
- Tres puertas. Un acreedor financiero presenta la solicitud conforme a la sección 7 cuando hay impago. Un acreedor operativo notifica primero un requerimiento de pago conforme a la sección 8 y solo presenta la solicitud conforme a la sección 9 si la sociedad, en 10 días, ni paga ni invoca una controversia. La propia sociedad presenta la solicitud conforme a la sección 10.
- Cambios de 2026. La mayor parte de la Ley de Reforma del IBC de 2026 (IBC (Amendment) Act, 2026) entró en vigor el 26/05/2026. Ahora el Tribunal admitirá una solicitud completa de la sección 7 dentro de 14 días una vez demostrado el impago, y ningún otro motivo puede frustrarla.
- Moratoria. La admisión desencadena una moratoria conforme a la sección 14 sobre demandas, ejecuciones, ejecución de garantías reales y recuperación de bienes contra la sociedad. Según sus propios términos, no protege a un fiador.
- Plazo. Las solicitudes de las secciones 7 y 9 deben presentarse dentro de los tres años siguientes a la fecha del impago, salvo que la sociedad haya reconocido la deuda.
- Tasa judicial. Rs. 25,000 para un acreedor financiero o para la sociedad, y Rs. 2,000 para un acreedor operativo, según el anexo de las Reglas de Solicitud de 2016.
Términos que oirá
- Acreedor financiero (financial creditor)
- la persona a la que se debe una deuda financiera, es decir, dinero desembolsado a cambio de una contraprestación por el valor temporal del dinero. Los pagos de un comprador de vivienda a un promotor inmobiliario cuentan como deuda financiera conforme a la sección 5(8)(f).
- Acreedor operativo (operational creditor)
- la persona a la que se debe una deuda operativa: un crédito por bienes o servicios, incluido el empleo, o cantidades legales debidas al Gobierno o a una autoridad local (sección 5(21)).
- Solicitante societario (corporate applicant)
- la propia sociedad, o un socio, partícipe, gerente o persona que controla sus finanzas y que está autorizado para presentar la solicitud en su nombre (sección 5(5)).
- Impago (default)
- la falta de pago de una deuda, total o parcial, una vez vencida y exigible. La Parte II solo se aplica cuando el impago es de al menos Rs. 1 crore.
- Requerimiento de pago (demand notice)
- el requerimiento en el formulario 3, o una factura con el aviso en el formulario 4, que un acreedor operativo debe entregar antes de presentar la solicitud conforme a la sección 9.
- Controversia preexistente (pre-existing dispute)
- una controversia real sobre la deuda, los bienes o servicios o una garantía contractual, que existía antes de recibirse el requerimiento de pago. Frustra una solicitud de la sección 9.
- Profesional de resolución provisional (interim resolution professional, IRP)
- el profesional de insolvencia nombrado con la admisión, que asume la gestión de la sociedad hasta que el comité de acreedores nombra a un profesional de resolución.
- Moratoria (moratorium)
- la paralización legal, conforme a la sección 14, de demandas, ejecuciones, ejecución de garantías reales y recuperación de bienes contra la sociedad durante el proceso.
En detalle
Antes de presentar la solicitud: el umbral, el foro y las reformas de 2026
Las disposiciones sobre insolvencia societaria de la Parte II del IBC se aplican cuando el importe mínimo del impago es de Rs. 1 crore (sección 4, en relación con la notificación de 24/03/2020 que elevó la cifra desde Rs. 1 lakh). El foro es el NCLT, que actúa como Autoridad Resolutoria (Adjudicating Authority). La sala competente es la que tiene jurisdicción territorial sobre el lugar donde se encuentra el domicilio social de la sociedad (sección 60(1)).
El Código fue reformado sustancialmente por la Ley de Reforma del Código de Insolvencia y Quiebra de 2026 (Insolvency and Bankruptcy Code (Amendment) Act, 2026; Ley 6 de 2026), que recibió la sanción el 06/04/2026. La notificación S.O. 2625(E) de 22/05/2026 puso en vigor la mayoría de sus disposiciones el 26/05/2026. Eso incluye los cambios en las secciones 7, 9, 10, 12A, 14 y 16 que se describen en esta página.
Quedaron fuera el proceso de resolución de insolvencia iniciado por acreedores (nuevo capítulo IV-A), la insolvencia de grupos (capítulo VA) y la facultad reglamentaria transfronteriza (sección 240C), y a la fecha de esta página no se había encontrado ninguna notificación posterior que los pusiera en vigor.
Tres preguntas van antes del fondo. ¿Es la insolvencia la herramienta adecuada? El IBC es un proceso colectivo, no una demanda de cobro. ¿Se presenta la solicitud a tiempo? Conforme al artículo 137 de la Ley de Prescripción de 1963 (Limitation Act, 1963), aplicado por la sección 238A, debe presentarse dentro de los tres años siguientes al impago, y un reconocimiento escrito de la deuda por la sociedad reinicia el plazo (véase la página de prescripción del IBC). ¿Es de buena fe? Desde el 26/05/2026 el Tribunal puede imponer una sanción de Rs. 1 lakh a Rs. 2 crore por un procedimiento frívolo o temerario (sección 64A).
Solicitudes de acreedores financieros conforme a la sección 7
Quién puede presentar la solicitud
Un acreedor financiero puede presentar la solicitud solo, o junto con otros acreedores financieros, una vez que se ha producido un impago. Basta un impago de una deuda debida a cualquier acreedor financiero de la sociedad, no solo un impago frente al solicitante (Explicación de la sección 7(1)).
Se considera que una cantidad obtenida de un adjudicatario en un proyecto inmobiliario tiene el efecto comercial de un préstamo (Explicación de la sección 5(8)(f)). Por tanto, los compradores de vivienda son acreedores financieros. Pero los adjudicatarios, y los acreedores de una clase como la de los titulares de depósitos, deben presentar la solicitud conjuntamente: al menos 100 acreedores del mismo proyecto o clase, o el 10 % de ellos, lo que sea menor (salvedades de la sección 7(1)).
Qué se presenta
- La solicitud en el formulario 1, conforme a la regla 4 de las Reglas de Insolvencia y Quiebra (Solicitud a la Autoridad Resolutoria) de 2016 (Insolvency and Bankruptcy (Application to Adjudicating Authority) Rules, 2016), con la tasa de Rs. 25,000.
- El registro del impago de una entidad de información (information utility), u otra prueba del impago. La disposición 2A de los reglamentos del IBBI sobre el proceso de resolución admite copias certificadas de asientos de libros bancarios, o una orden de un tribunal que haya resuelto sobre la falta de pago cuando ya ha vencido el plazo para apelar.
- Una cronología de la deuda y del impago, con los pagos parciales, el último reconocimiento y el plazo de prescripción aplicable (disposición 2D), y el PAN y la dirección de correo electrónico del acreedor (disposición 2C).
- El nombre del profesional de insolvencia propuesto como IRP, con su consentimiento escrito en el formulario 2 (regla 9).
- La prueba de que se entregó una copia a la sociedad y al IBBI antes de presentar la solicitud (regla 4(3)).
Qué decide el Tribunal, y en qué plazo
Desde el 26/05/2026, la sección 7(5) dispone que el Tribunal, dentro de los 14 días siguientes a la recepción de la solicitud, la admitirá si se demuestran tres cosas: que se ha producido un impago, que la solicitud está completa y que no hay ningún procedimiento disciplinario pendiente contra el profesional de resolución propuesto. Si falla alguna de ellas, rechaza la solicitud. Antes de rechazarla por un defecto, debe conceder al solicitante siete días para subsanarlo. Si no decide en 14 días, debe dejar constancia de los motivos del retraso.
Se añadieron dos explicaciones. Una vez cumplidos los tres requisitos, no puede tenerse en cuenta ningún otro motivo para rechazar la solicitud (Explicación I). Cuando una entidad financiera presenta un registro del impago de una entidad de información, ese registro basta para que el Tribunal aprecie el impago (Explicación II).
El Tribunal no enjuicia la deuda. Las defensas que quedan son las legales: no hay deuda financiera, no hay impago, el impago es inferior a Rs. 1 crore, la acción ha prescrito o la solicitud está incompleta. Una controversia que solo se refiere al importe no responde a una solicitud en la que se demuestra un impago de al menos el umbral.
Cuándo empieza el proceso
El proceso empieza en la fecha de la admisión, la fecha de inicio de la insolvencia (sección 7(6)). La orden de admisión declara la moratoria, ordena un anuncio público y nombra al IRP (sección 13). Cuando la solicitud la presenta un acreedor financiero, el profesional que este propuso es nombrado IRP si no tiene procedimientos disciplinarios pendientes (sección 16(2)).
El IRP debe publicar el anuncio dentro de los tres días siguientes a su nombramiento. El anuncio fija la fecha límite para las reclamaciones, que es de 14 días desde el nombramiento del IRP (disposición 6).
Cuando hay varias solicitudes pendientes contra la sociedad, la "fecha de iniciación" es la de la primera (nueva salvedad de la sección 5(11)); los periodos de revisión retroactiva de las operaciones impugnables se cuentan ahora hacia atrás desde esa fecha y se extienden hasta la admisión.
Un solicitante puede desistir antes de la admisión con permiso del Tribunal (regla 8).
Requerimientos de pago y solicitudes de la sección 9
El requerimiento de pago
Un acreedor operativo es un proveedor de bienes o servicios, un empleado o una autoridad pública a la que se deben cantidades legales. No puede presentar la solicitud de inmediato. Ante el impago, debe entregar un requerimiento de pago en el formulario 3, o una copia de la factura impagada con un aviso en el formulario 4 (sección 8(1); regla 5(1)).
El requerimiento se entrega en el domicilio social en mano, por correo certificado o por correo urgente con acuse de recibo, o por correo electrónico a un administrador a tiempo completo, a un socio designado o a un directivo clave (regla 5(2)). También se deposita una copia en una entidad de información, si la hay (regla 5(3)).
Dentro de los diez días siguientes a la recepción, la sociedad debe hacer una de dos cosas (sección 8(2)). Puede invocar una controversia, o una demanda o un arbitraje presentados antes de recibir el requerimiento. O puede probar el pago, con una copia certificada del registro de la transferencia electrónica o del cobro de su cheque.
La controversia preexistente
"Controversia" incluye una demanda o un arbitraje sobre la existencia del importe de la deuda, la calidad de los bienes o servicios, o el incumplimiento de una declaración o garantía contractual (sección 5(6)).
En Mobilox Innovations Private Limited v. Kirusa Software Private Limited, (2018) 1 SCC 353, el Tribunal Supremo sostuvo que el Tribunal solo examina si existe una alegación plausible que requiera una investigación más a fondo. La controversia no debe ser un argumento jurídico manifiestamente débil ni una afirmación de hecho sin apoyo en pruebas. El Tribunal separa el grano de la paja, pero no necesita convencerse de que la defensa probablemente prosperará.
La controversia debe haber existido antes de que llegara el requerimiento; la correspondencia anterior a esa fecha pesa mucho más que las objeciones planteadas por primera vez en la respuesta.
La solicitud
Si, transcurridos diez días desde la entrega, el acreedor no ha cobrado ni ha recibido aviso de una controversia, puede presentar la solicitud conforme a la sección 9(1). La solicitud se presenta en el formulario 5 (regla 6), con la tasa de Rs. 2,000, y se acompaña de:
- una copia del requerimiento de pago o de la factura, y una declaración jurada de que no se recibió ningún aviso de controversia (sección 9(3));
- un certificado en el formulario 5A del banco del acreedor sobre las cantidades abonadas por la sociedad, y cualquier registro de una entidad de información sobre la falta de pago, cuando exista;
- desde el 02/06/2026, conforme a la disposición 2B sustituida: extractos de las declaraciones del GST y e-way bills cuando se aplique el GST, los pagos parciales, cualquier cesión o garantía, un extracto de cuenta, si el acreedor es una parte vinculada y otros procedimientos de cobro pendientes;
- la cronología de la deuda y del impago conforme a la disposición 2D, y la prueba de que se entregaron copias a la sociedad y al IBBI (regla 6(2)).
Desde el 26/05/2026, la sección 215(3) exige que un acreedor operativo presente su información financiera a una entidad de información antes de presentar una solicitud de la sección 9. La sociedad debe entonces autenticar esa información en el plazo que fije el IBBI; si no lo hace, se considera autenticada (sección 215(4)).
Admisión o rechazo
Dentro de 14 días, el Tribunal admite la solicitud si se cumplen cinco condiciones: la solicitud está completa, la deuda está impagada, el requerimiento se entregó, no se recibió ningún aviso de controversia ni consta ninguna controversia en una entidad de información, y no hay ningún procedimiento disciplinario pendiente contra el IRP propuesto. En caso contrario, rechaza la solicitud, tras conceder siete días para subsanar una solicitud incompleta. Si tarda más de 14 días, deja constancia de sus motivos (sección 9(5)).
El acreedor operativo que oculte una controversia planteada por la sociedad, o un pago total y definitivo, se expone a una sanción de Rs. 1 lakh a Rs. 2 crore (sección 67C).
Solicitudes de la propia sociedad conforme a la sección 10
Una sociedad en situación de impago puede solicitar su propia insolvencia a través de un solicitante societario (sección 10(1)). Puede serlo la propia sociedad, un socio o partícipe autorizado, la persona que gestiona sus operaciones o la persona que controla sus finanzas (sección 5(5)).
Con la solicitud presenta información sobre sus libros de contabilidad y el resto de la información exigida. También presenta un acuerdo especial de sus accionistas, o un acuerdo de al menos tres cuartas partes de sus socios, que apruebe la presentación (sección 10(3)).
Desde el 02/06/2026, la disposición 2E enumera la información en detalle: cuentas bancarias, bienes y créditos a cobrar de tres años, acreedores, litigios, cantidades debidas a los empleados, garantías, operaciones con partes vinculadas, licencias, liquidaciones tributarias, embargos de organismos de ejecución y, en el caso de un promotor inmobiliario, sus adjudicatarios.
El formulario 6 exige además las cuentas auditadas de dos años y un estado de situación reciente. La tasa es de Rs. 25,000, y se entrega una copia al IBBI antes de presentar la solicitud (regla 7).
Dos cambios de 2026 son importantes. La sociedad ya no propone a su propio IRP. El Tribunal remite el asunto al IBBI, que recomienda uno (nueva sección 16(3A); se suprime la sección 10(3)(b)). Y el Tribunal debe decidir en 14 días, admitiendo una solicitud completa y rechazando una incompleta tras siete días para subsanarla, con motivos si se retrasa (sección 10(4)).
La sección 11 impide algunas solicitudes. Una sociedad no puede presentar la solicitud mientras ya esté en un proceso de resolución o en un proceso preacordado (pre-packaged). Tampoco puede hacerlo dentro de los doce meses siguientes a la conclusión de un proceso de resolución o a la aprobación de un plan preacordado. Queda impedida la sociedad o el acreedor financiero que haya incumplido un plan aprobado en los últimos doce meses, y también la sociedad contra la que se haya dictado una orden de liquidación. Ninguno de estos impedimentos impide a la sociedad presentar una solicitud contra otra sociedad que le debe dinero (Explicación II).
La sociedad que presenta la solicitud pierde las facultades de su consejo con la admisión (sección 17), y la conducta pasada de sus administradores queda expuesta al examen por negociación fraudulenta o ilícita (sección 66).
Nunca puede presentarse una solicitud por un impago surgido en el periodo suspendido conforme a la sección 10A, que comenzó el 25/03/2020 y no podía exceder de un año.
La moratoria y las medidas provisionales
Qué paraliza la moratoria
En la fecha de inicio de la insolvencia, el Tribunal declara una moratoria conforme a la sección 14(1). Prohíbe cuatro cosas:
- iniciar o continuar demandas y procedimientos contra la sociedad, incluida la ejecución de cualquier sentencia, decreto u orden de un tribunal, tribunal especializado, tribunal arbitral u otra autoridad;
- que la sociedad transmita, grave o disponga de sus bienes;
- cualquier actuación para ejecutar una garantía real sobre sus bienes, incluso conforme a la Ley SARFAESI de 2002 (SARFAESI Act, 2002);
- la recuperación, por su propietario o arrendador, de los bienes que ocupa la sociedad.
Una licencia o concesión pública no puede suspenderse ni resolverse por causa de la insolvencia si se pagan las cantidades corrientes debidas por ella (Explicación de la sección 14(1)). Los suministros esenciales especificados por el IBBI, y los suministros que el IRP considere críticos y pague, no pueden cortarse (sección 14(2) y (2A)).
Qué no paraliza
La moratoria no se aplica a las operaciones notificadas por el Gobierno Central en consulta con un regulador del sector financiero. Tampoco se aplica a un fiador en un contrato de garantía otorgado a favor de la sociedad (sección 14(3)), de modo que un prestamista puede seguir actuando contra un promotor que garantizó el préstamo (véase insolvencia de fiadores personales).
Una Explicación de 2026 cierra la vía inversa: un fiador no puede iniciar ni continuar una acción contra la sociedad en virtud de la garantía durante la moratoria. La moratoria dura hasta que el Tribunal aprueba un plan de resolución u ordena la liquidación (sección 14(4)). La liquidación lleva ahora su propia moratoria (sección 33(1)(b)(iv)).
A solicitud del IBBI o del Gobierno Central, el Tribunal puede imponer una sanción de Rs. 1 lakh a Rs. 2 crore al directivo que vulnere la moratoria, o a quien autorice la vulneración por un acreedor (sección 67B).
Gestión, plazos y desistimiento
Desde el nombramiento del IRP, la gestión de la sociedad corresponde al IRP y las facultades del consejo quedan suspendidas (sección 17). El proceso debe completarse en 180 días. El Tribunal puede prorrogarlo una vez, por hasta 90 días, a partir de un acuerdo del comité de acreedores adoptado por el 66 % del derecho de voto. El límite máximo es de 330 días, incluido el tiempo invertido en litigios (sección 12).
Desde el 26/05/2026, una solicitud admitida solo puede retirarse conforme a la sección 12A sustituida a solicitud del profesional de resolución, aprobada por el 90 % del derecho de voto del comité de acreedores. El desistimiento no se permite antes de que se constituya el comité ni después de que se publique la primera invitación a presentar planes de resolución. El Tribunal debe decidir en 30 días.
Antes de la admisión
El Código no concede a la sociedad ninguna moratoria entre la presentación y la admisión. Hasta entonces, las demandas y las ejecuciones continúan salvo que un tribunal dicte una orden específica, y por eso las negociaciones para un acuerdo suelen tener lugar antes de la vista de admisión.
Errores frecuentes
- Presentar la solicitud por un impago inferior a Rs. 1 crore, o de más de tres años de antigüedad sin reconocimiento de la deuda.
- Notificar un requerimiento de pago por un medio que la regla 5 no permite, o presentar la solicitud antes de que hayan transcurrido diez días desde la entrega.
- En el caso de una sociedad, plantear su controversia por primera vez en la respuesta al requerimiento de pago.
- Presentar la solicitud sin la cronología del impago, los registros del GST o la prueba de la entrega a la sociedad y al IBBI.
Preguntas habituales
¿Cuál es el impago mínimo para iniciar la insolvencia de una sociedad en la India?
La Parte II del Código de Insolvencia y Quiebra de 2016 (Insolvency and Bankruptcy Code, 2016) se aplica cuando el impago es de al menos Rs. 1 crore. La sección 4 fija Rs. 1 lakh, pero permite al Gobierno notificar una cifra mayor de hasta Rs. 1 crore, y mediante notificación de 24/03/2020 eligió Rs. 1 crore. Un acreedor financiero puede computar un impago debido a cualquier acreedor financiero de la sociedad. El acreedor al que se le debe menos debe usar otro remedio, como una demanda mercantil, el arbitraje o, en el caso de una microempresa o pequeña empresa registrada, el Consejo de Facilitación MSME (MSME Facilitation Council).
¿Cuánto tarda el NCLT en admitir una solicitud de la sección 7?
El Código dispone que el Tribunal decidirá dentro de los 14 días siguientes a la recepción de la solicitud y, desde el 26/05/2026, si tarda más debe dejar constancia escrita de sus motivos. Antes de rechazar una solicitud por un defecto, debe conceder al acreedor siete días para subsanarlo. En la práctica, el tiempo depende de la lista de la sala, de la notificación a la sociedad y de las objeciones que se planteen. No se publica ningún promedio oficial, por lo que los 14 días deben entenderse como el objetivo legal y no como una promesa.
¿Puede una sociedad frustrar una solicitud de la sección 7 demostrando que es solvente?
No, desde el 26/05/2026. La sección 7(5) ordena ahora al Tribunal admitir la solicitud cuando se ha producido un impago, la solicitud está completa y no hay ningún procedimiento disciplinario pendiente contra el profesional de resolución propuesto. La Explicación I añade que, una vez cumplidos estos requisitos, no puede tenerse en cuenta ningún otro motivo. Las respuestas que quedan son las legales: no hay deuda financiera, no hay impago, el impago es inferior a Rs. 1 crore, la reclamación ha prescrito o la solicitud está incompleta.
¿Qué debe hacer una sociedad cuando recibe un requerimiento de pago del IBC?
Responder por escrito dentro de los diez días siguientes a su recepción, conforme a la sección 8(2). Si existe una controversia real anterior al requerimiento, sobre el importe, la calidad de los bienes o servicios o una garantía contractual, expóngala junto con la correspondencia anterior, o mencione una demanda o un arbitraje ya presentados. Si la deuda ya se pagó, envíe un justificante certificado de la transferencia bancaria o del cobro del cheque. El silencio, o una controversia inventada después del requerimiento, suele llevar a la admisión.
¿Qué se considera una controversia preexistente conforme al IBC?
El Tribunal Supremo, en Mobilox Innovations v. Kirusa Software, sostuvo que el Tribunal solo comprueba si existe una alegación plausible que requiera una investigación más a fondo, que no sea un argumento jurídico manifiestamente débil ni una afirmación de hecho sin apoyo en pruebas. No decide quién tiene razón. La controversia debe existir antes de que se reciba el requerimiento de pago. Las notas de rechazo, las quejas de calidad, las notas de débito y los correos electrónicos escritos en su momento son la prueba habitual, junto con cualquier demanda o arbitraje presentado antes.
¿Puede un acreedor operativo presentar una solicitud de la sección 9 sin enviar un requerimiento de pago?
No. La sección 9(1) solo permite la solicitud una vez transcurridos diez días desde la entrega del requerimiento de pago o de la factura conforme a la sección 8, y el Tribunal rechaza la solicitud si el requerimiento no se entregó. El requerimiento debe seguir el formulario 3, o consistir en una factura acompañada de un aviso en el formulario 4, entregado en el domicilio social o por correo electrónico a un administrador o a un directivo clave, como prevé la regla 5. Desde el 26/05/2026, el acreedor también debe presentar su información financiera a una entidad de información (information utility) antes de presentar la solicitud.
¿Cuál es la tasa judicial de una solicitud de insolvencia ante el NCLT?
El anexo de las Reglas de Insolvencia y Quiebra (Solicitud a la Autoridad Resolutoria) de 2016 (Insolvency and Bankruptcy (Application to Adjudicating Authority) Rules, 2016) fija Rs. 25,000 para la solicitud de un acreedor financiero, individual o conjunta, Rs. 2,000 para la solicitud de un acreedor operativo y Rs. 25,000 para la solicitud de la propia sociedad. Más adelante surgen otros costes, como los gastos del anuncio público, que soporta el solicitante y que el comité de acreedores puede reembolsar, y los honorarios del profesional de insolvencia.
¿Puede una sociedad solicitar su propia insolvencia, y quién la dirige después?
Sí. Conforme a la sección 10, un solicitante societario puede presentar la solicitud una vez que la sociedad incurre en impago, con un acuerdo especial de sus accionistas o un acuerdo de tres cuartas partes de sus socios. Desde el 26/05/2026 la sociedad ya no propone a su propio profesional de resolución provisional; el Tribunal pide al IBBI que recomiende uno. Con la admisión, las facultades del consejo de administración quedan suspendidas y el profesional de resolución provisional dirige la sociedad, y después lo hace el profesional de resolución que nombre el comité de acreedores.
¿Protege la moratoria a los administradores y a los fiadores?
No. La moratoria de la sección 14 protege al deudor societario y sus bienes. La sección 14(3)(b) dispone que no se aplica a un fiador en un contrato de garantía otorgado a favor de la sociedad, de modo que un banco puede seguir actuando contra un administrador o promotor que haya dado una garantía personal, incluso mediante un procedimiento de insolvencia contra esa persona. Sin embargo, desde el 26/05/2026 un fiador no puede demandar a la sociedad en virtud de la garantía mientras dure la moratoria. Los procedimientos contra los administradores a título personal también quedan fuera de ella.
¿Puede retirarse una solicitud de insolvencia después de que el NCLT la admita?
Solo dentro de límites estrechos. Conforme a la sección 12A sustituida, en vigor desde el 26/05/2026, el profesional de resolución solicita el desistimiento con la aprobación del 90 % del derecho de voto del comité de acreedores. El desistimiento no se permite antes de que se constituya el comité ni después de que se haya publicado la primera invitación a presentar planes de resolución, y el Tribunal debe decidir en 30 días. Antes de la admisión, el solicitante puede desistir con permiso del Tribunal conforme a la regla 8 de las Reglas de 2016.
Estas respuestas son resúmenes educativos; no constituyen asesoramiento jurídico sobre ningún asunto concreto.
Una cuestión seria merece un expediente leído.
Las reuniones se celebran con cita previa en G-46, Basement, Greater Kailash III, New Delhi. El titular del Despacho lee la correspondencia.
Esta página ofrece información general sobre el trabajo de Lokesh Bhardwaj Law Offices, según lo permitido por las Normas del Colegio de Abogados de la India (Bar Council of India Rules). No es asesoramiento jurídico y no crea una relación entre abogado y cliente. LBLO actúa en un asunto solo con un encargo acordado por escrito.
Derecho vigente a 16/11/2026.