
ಚೆಕ್ ಬೌನ್ಸ್ (ಸೆಕ್ಷನ್ 138, ನೆಗೋಶಿಯಬಲ್ ಇನ್ಸ್ಟ್ರುಮೆಂಟ್ಸ್ ಕಾಯ್ದೆ (Negotiable Instruments Act)): ಪೂರ್ಣ ಕಾಲಾನುಕ್ರಮ
ಕಾನೂನುಬದ್ಧವಾಗಿ ಜಾರಿಗೊಳಿಸಬಹುದಾದ ಸಾಲ ಅಥವಾ ಹೊಣೆಗಾಗಿ ಚೆಕ್ ನೀಡಿದ್ದು, ಸರಿಯಾದ ನೋಟಿಸ್ ನಂತರವೂ ಚೆಕ್ ನೀಡಿದವರು ಪಾವತಿಸದಿದ್ದರೆ, ಚೆಕ್ ಬೌನ್ಸ್ ಕ್ರಿಮಿನಲ್ ಅಪರಾಧವಾಗುತ್ತದೆ.
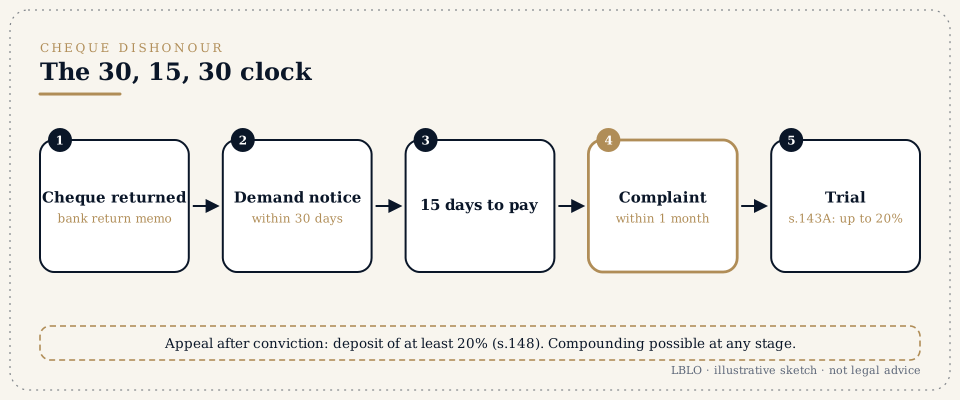
ಸಂಕ್ಷಿಪ್ತವಾಗಿ
- ಕಾನೂನುಬದ್ಧವಾಗಿ ಜಾರಿಗೊಳಿಸಬಹುದಾದ ಸಾಲ ಅಥವಾ ಹೊಣೆಗಾಗಿ ಚೆಕ್ ನೀಡಿದ್ದು, ಸರಿಯಾದ ನೋಟಿಸ್ ನಂತರವೂ ಚೆಕ್ ನೀಡಿದವರು ಪಾವತಿಸದಿದ್ದರೆ, ಚೆಕ್ ಬೌನ್ಸ್ ಕ್ರಿಮಿನಲ್ ಅಪರಾಧವಾಗುತ್ತದೆ.
- ಗಡುವು ಕಟ್ಟುನಿಟ್ಟಾದದ್ದು:
- ಬ್ಯಾಂಕಿನ ರಿಟರ್ನ್ ಮೆಮೊ ಬಂದ 30 ದಿನಗಳೊಳಗೆ ಲಿಖಿತ ಬೇಡಿಕೆ ನೋಟಿಸ್ ಕಳುಹಿಸಿ;
- ನಂತರ ಚೆಕ್ ನೀಡಿದವರಿಗೆ ಪಾವತಿಸಲು 15 ದಿನಗಳು ಇರುತ್ತವೆ;
- ಅವರು ಪಾವತಿಸದಿದ್ದರೆ, ಆ 15 ದಿನಗಳು ಮುಗಿದ ನಂತರ ಒಂದು ತಿಂಗಳೊಳಗೆ ದೂರು ಸಲ್ಲಿಸಿ.
- ಚೆಕ್ ಪಡೆದವರ ಬ್ಯಾಂಕ್ ಶಾಖೆ (ಚೆಕ್ ಅನ್ನು ವಸೂಲಿಗಾಗಿ ಹಾಜರುಪಡಿಸಿದ ಶಾಖೆ) ಇರುವ ಸ್ಥಳದಲ್ಲಿ ದೂರು ಸಲ್ಲಿಸಲಾಗುತ್ತದೆ.
- ವಿಚಾರಣೆಯ ಅವಧಿಯಲ್ಲಿ ಚೆಕ್ ಮೊತ್ತದ 20% ವರೆಗೆ ಮಧ್ಯಂತರ ಪರಿಹಾರಧನ ಪಾವತಿಸುವಂತೆ ನ್ಯಾಯಾಲಯವು ಆರೋಪಿಗೆ ಆದೇಶಿಸಬಹುದು (ಸೆಕ್ಷನ್ 143A).
- ಶಿಕ್ಷೆಗೊಳಗಾಗಿ ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸುವ ಆರೋಪಿಗೆ, ದಂಡ ಅಥವಾ ಪರಿಹಾರಧನದ ಕನಿಷ್ಠ 20% ಠೇವಣಿ ಇಡುವಂತೆ ಸೂಚಿಸಬಹುದು (ಸೆಕ್ಷನ್ 148).
- ಈ ಅಪರಾಧವನ್ನು ಯಾವುದೇ ಹಂತದಲ್ಲಿ ರಾಜಿ ಮೂಲಕ ಇತ್ಯರ್ಥಪಡಿಸಬಹುದು (ಕಾಂಪೌಂಡಿಂಗ್). ದೂರು ದಾಖಲಾದ ನಂತರ ಹಲವು ಪ್ರಕರಣಗಳು ರಾಜಿಯಾಗುತ್ತವೆ.
- ಈ ಸರಣಿಯ ಯಾವುದೇ ದಿನಾಂಕ ತಪ್ಪಿದರೆ ಸಾಮಾನ್ಯವಾಗಿ ಕ್ರಿಮಿನಲ್ ಪ್ರಕರಣ ಅಲ್ಲಿಗೇ ಮುಗಿಯುತ್ತದೆ. ಸಿವಿಲ್ ವಸೂಲಿ ದಾವೆ, ಅಥವಾ ಆರ್ಡರ್ XXXVII ಅಡಿಯ ಸಮರಿ ದಾವೆ, ಅದರ ಜೊತೆಜೊತೆಗೇ ನಡೆಯಬಲ್ಲ ಪ್ರತ್ಯೇಕ ಮಾರ್ಗ.
ನೀವು ಕೇಳುವ ಪದಗಳು
- ಚೆಕ್ ನೀಡಿದವರು (Drawer) ಮತ್ತು ಚೆಕ್ ಪಡೆದವರು (Payee)
- ಚೆಕ್ಗೆ ಸಹಿ ಮಾಡಿದ ವ್ಯಕ್ತಿ, ಮತ್ತು ಯಾರ ಹೆಸರಿಗೆ ಚೆಕ್ ಬರೆಯಲಾಗಿದೆಯೋ ಆ ವ್ಯಕ್ತಿ.
- ರಿಟರ್ನ್ ಮೆಮೊ (Return memo)
- ಚೆಕ್ ಅಮಾನ್ಯವಾದ ಕಾರಣವನ್ನು ತಿಳಿಸುವ ಬ್ಯಾಂಕಿನ ಚೀಟಿ; ಉದಾಹರಣೆಗೆ "ಹಣ ಸಾಲದು" (funds insufficient), "ವ್ಯವಸ್ಥೆಯ ಮಿತಿ ಮೀರಿದೆ" (exceeds arrangement), "ಖಾತೆ ಮುಚ್ಚಲಾಗಿದೆ" (account closed), "ಚೆಕ್ ನೀಡಿದವರು ಪಾವತಿ ತಡೆದಿದ್ದಾರೆ" (payment stopped by drawer) ಅಥವಾ "ಸಹಿ ಹೊಂದುತ್ತಿಲ್ಲ" (signature differs).
- ಶಾಸನಬದ್ಧ ನೋಟಿಸ್ (ಬೇಡಿಕೆ ನೋಟಿಸ್)
- ರಿಟರ್ನ್ ಮೆಮೊ ಬಂದ 30 ದಿನಗಳೊಳಗೆ ಚೆಕ್ ಪಡೆದವರು ಅಥವಾ ಅವರ ವಕೀಲರು ಕಳುಹಿಸುವ, ಪಾವತಿ ಕೇಳುವ ಲಿಖಿತ ಬೇಡಿಕೆ.
- ವ್ಯಾಜ್ಯ ಕಾರಣ (Cause of action)
- ಅಪರಾಧ ಪೂರ್ಣಗೊಳ್ಳುವ ದಿನಾಂಕ, ಅಂದರೆ ಪಾವತಿಗೆ ಇರುವ 15 ದಿನಗಳು ಮುಗಿಯುವ ದಿನ.
- ಕಾನೂನುಬದ್ಧವಾಗಿ ಜಾರಿಗೊಳಿಸಬಹುದಾದ ಸಾಲ (Legally enforceable debt)
- ಕಾನೂನು ಮಾನ್ಯ ಮಾಡುವ ಸಾಲ. ಉಡುಗೊರೆಯಾಗಿ ಅಥವಾ ಕಾನೂನುಬಾಹಿರ ಉದ್ದೇಶಕ್ಕಾಗಿ ನೀಡಿದ ಚೆಕ್ ಇದರಲ್ಲಿ ಸೇರುವುದಿಲ್ಲ.
- ಪೂರ್ವಭಾವನೆ (Presumption, ಸೆಕ್ಷನ್ 139)
- ಚೆಕ್ ಮತ್ತು ಸಹಿಯನ್ನು ಒಪ್ಪಿಕೊಂಡ ಮೇಲೆ, ಚೆಕ್ ಅನ್ನು ಸಾಲಕ್ಕಾಗಿ ನೀಡಲಾಗಿದೆ ಎಂದು ಕಾನೂನು ಭಾವಿಸುತ್ತದೆ. ಇದನ್ನು ಆರೋಪಿಯೇ ಅಲ್ಲಗಳೆದು ತೋರಿಸಬೇಕು.
- ಸಮನ್ಸ್ ಜಾರಿ, ಆರೋಪಕ್ಕೆ ಉತ್ತರ (plea), ಪ್ರಮಾಣಪತ್ರದ ಮೂಲಕ ಸಾಕ್ಷ್ಯ, ಸೆಕ್ಷನ್ 145
- ಸಂಕ್ಷಿಪ್ತ ವಿಚಾರಣೆಯ (summary trial) ಹಂತಗಳು. ದೂರುದಾರರ ಸಾಕ್ಷ್ಯವನ್ನು ಪ್ರಮಾಣಪತ್ರದ (ಅಫಿಡವಿಟ್) ಮೂಲಕ ನೀಡಬಹುದು.
- ರಾಜಿ ಇತ್ಯರ್ಥ, ಕಾಂಪೌಂಡಿಂಗ್ (Compounding)
- ನ್ಯಾಯಾಲಯವು ದಾಖಲಿಸುವ ರಾಜಿ; ಇದು ಪ್ರಕರಣವನ್ನು ಮುಕ್ತಾಯಗೊಳಿಸುತ್ತದೆ.
- ಸೆಕ್ಷನ್ 141 (ಕಂಪನಿಗಳು)
- ಚೆಕ್ ನೀಡಿದ್ದು ಕಂಪನಿಯಾಗಿದ್ದರೆ, ಆ ಸಮಯದಲ್ಲಿ ಅದರ ವ್ಯವಹಾರದ ಉಸ್ತುವಾರಿ ಹೊಂದಿದ್ದ ನಿರ್ದೇಶಕರು ಮತ್ತು ಅಧಿಕಾರಿಗಳ ವಿರುದ್ಧ ಮೊಕದ್ದಮೆ ಹೂಡಬಹುದು.
ವಿವರವಾಗಿ
1. ಎಲ್ಲಕ್ಕಿಂತ ಮೊದಲು: ಮಾನ್ಯತಾ ಅವಧಿಯೊಳಗೆ ಹಾಜರುಪಡಿಸಿ.
ಚೆಕ್ ಅನ್ನು ಅದರ ಮಾನ್ಯತಾ ಅವಧಿಯೊಳಗೆ ಹಾಜರುಪಡಿಸಲೇಬೇಕು. ಸೆಕ್ಷನ್ 138 ರ ಪ್ರಕಾರ, ಚೆಕ್ನ ದಿನಾಂಕದಿಂದ ಆರು ತಿಂಗಳೊಳಗೆ ಅಥವಾ ಅದರ ಮಾನ್ಯತಾ ಅವಧಿಯೊಳಗೆ, ಇವುಗಳಲ್ಲಿ ಯಾವುದು ಮೊದಲೋ ಅದರೊಳಗೆ, ಹಾಜರುಪಡಿಸಬೇಕು. ಮಾನ್ಯತಾ ಅವಧಿಯನ್ನು ಬ್ಯಾಂಕುಗಳಿಗೆ RBI ನೀಡುವ ನಿರ್ದೇಶನಗಳು ನಿಗದಿಪಡಿಸುತ್ತವೆ; ಆದ್ದರಿಂದ ಹಾಜರುಪಡಿಸುವ ಮೊದಲು ಪ್ರಸ್ತುತ ಅವಧಿಯನ್ನು ಬ್ಯಾಂಕಿನಲ್ಲಿ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ. ಮುಂದಿನ ದಿನಾಂಕ ಹಾಕಿದ (ಪೋಸ್ಟ್ ಡೇಟೆಡ್) ಚೆಕ್ ಅದರ ಮೇಲಿರುವ ದಿನಾಂಕದಿಂದ ಮಾನ್ಯವಾಗುತ್ತದೆ.
2. 30 ದಿನಗಳ ನೋಟಿಸ್.
ನೋಟಿಸ್ ಹೀಗಿರಲೇಬೇಕು:
- ಚೆಕ್ ಮೊತ್ತದ ಪಾವತಿಯನ್ನು ಕೇಳಬೇಕು;
- ಚೆಕ್ ಅನ್ನು ಅದರ ಸಂಖ್ಯೆ, ದಿನಾಂಕ, ಮೊತ್ತ ಮತ್ತು ಬ್ಯಾಂಕ್ ಮೂಲಕ ಗುರುತಿಸಬೇಕು;
- ರಿಟರ್ನ್ ಮೆಮೊವನ್ನು ಉಲ್ಲೇಖಿಸಬೇಕು;
- ಚೆಕ್ ಅಮಾನ್ಯವಾದ ಮಾಹಿತಿ ಬ್ಯಾಂಕಿನಿಂದ ಬಂದ 30 ದಿನಗಳೊಳಗೆ ಕಳುಹಿಸಬೇಕು.
ಅದನ್ನು Speed Post ಮೂಲಕ ಕಳುಹಿಸಿ; ಸಾಧ್ಯವಿರುವಲ್ಲಿ ಇಮೇಲ್ ಅಥವಾ WhatsApp ಮೂಲಕವೂ ಕಳುಹಿಸಿ. ಟ್ರ್ಯಾಕಿಂಗ್ ವರದಿಗಳನ್ನು ಇಟ್ಟುಕೊಳ್ಳಿ. ಚೆಕ್ ಮೊತ್ತವನ್ನು ಇತರ ಬೇಡಿಕೆಗಳಿಂದ ಸ್ಪಷ್ಟವಾಗಿ ಬೇರ್ಪಡಿಸದೆ, ಚೆಕ್ ಮೊತ್ತಕ್ಕಿಂತ ಹೆಚ್ಚು ಕೇಳುವ ನೋಟಿಸ್ ಪ್ರತಿವಾದದಲ್ಲಿ ಸಾಮಾನ್ಯವಾಗಿ ಎತ್ತುವ ಅಂಶ; ಅದಕ್ಕಾಗಿ ಕಚೇರಿಯು ಚೆಕ್ ಮೊತ್ತವನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿಯೇ ತೋರಿಸುತ್ತದೆ.
3. 15 ದಿನಗಳು.
ನೋಟಿಸ್ ತಲುಪಿದ ದಿನದಿಂದ ಪಾವತಿಸಲು ಚೆಕ್ ನೀಡಿದವರಿಗೆ 15 ದಿನಗಳಿವೆ. ನೋಟಿಸ್ "ಸ್ವೀಕರಿಸಿಲ್ಲ" (unclaimed) ಅಥವಾ "ನಿರಾಕರಿಸಲಾಗಿದೆ" (refused) ಎಂದು ವಾಪಸ್ ಬಂದರೆ, ಅದನ್ನು ಸರಿಯಾದ ವಿಳಾಸಕ್ಕೆ ಕಳುಹಿಸಿದ್ದಲ್ಲಿ ಸಾಮಾನ್ಯವಾಗಿ ತಲುಪಿದೆ ಎಂದೇ ಭಾವಿಸಲಾಗುತ್ತದೆ.
4. ದೂರು.
15 ದಿನಗಳು ಮುಗಿದ ನಂತರ ಒಂದು ತಿಂಗಳೊಳಗೆ ದೂರು ಸಲ್ಲಿಸಿ. ಸಾಕಷ್ಟು ಕಾರಣವಿದ್ದರೆ ನ್ಯಾಯಾಲಯವು ವಿಳಂಬವನ್ನು ಮನ್ನಿಸಬಹುದು; ಆದರೆ ಅದನ್ನು ನೆಚ್ಚಿಕೊಳ್ಳಬೇಡಿ.
ದೂರಿಗೆ ಬೇಕಾಗುವವು:
- ಮೂಲ ಚೆಕ್;
- ರಿಟರ್ನ್ ಮೆಮೊ;
- ನೋಟಿಸ್;
- ಅಂಚೆ ರಸೀದಿಗಳು ಮತ್ತು ಟ್ರ್ಯಾಕಿಂಗ್ ವರದಿಗಳು;
- ದೂರುದಾರರ ಪ್ರಮಾಣಪತ್ರ (ಅಫಿಡವಿಟ್);
- ಸಾಲವನ್ನು ತೋರಿಸುವ ದಾಖಲೆಗಳು; ಉದಾಹರಣೆಗೆ ಇನ್ವಾಯ್ಸ್ಗಳು, ಸಾಲ ಒಪ್ಪಂದ, ಲೆಡ್ಜರ್ಗಳು ಅಥವಾ ಸಂದೇಶಗಳು.
ದೂರುದಾರರು ಕಂಪನಿಯಾಗಿದ್ದರೆ, ದೂರು ಸಲ್ಲಿಸುವ ವ್ಯಕ್ತಿಗೆ ನಿರ್ದೇಶಕ ಮಂಡಳಿಯ ನಿರ್ಣಯ ಅಥವಾ ಅಧಿಕಾರ ಪತ್ರ ಅಗತ್ಯ.
5. ವಿಚಾರಣೆ.
ಹಂತಗಳು ಹೀಗಿವೆ:
- ಸಮನ್ಸ್.
- ಹಾಜರಾತಿ ಮತ್ತು ಜಾಮೀನು.
- ಆರೋಪದ ನೋಟಿಸ್ (ಆರೋಪಕ್ಕೆ ಉತ್ತರ).
- ದೂರುದಾರರ ಸಾಕ್ಷ್ಯ, ಪ್ರಮಾಣಪತ್ರದ ಮೂಲಕ.
- ಪಾಟೀ ಸವಾಲು.
- ಆರೋಪಿಯ ಹೇಳಿಕೆ ಮತ್ತು ಪ್ರತಿವಾದದ ಸಾಕ್ಷ್ಯ.
- ವಾದಗಳು.
- ತೀರ್ಪು.
ಗರಿಷ್ಠ ಶಿಕ್ಷೆ ಎಂದರೆ ಎರಡು ವರ್ಷಗಳವರೆಗಿನ ಜೈಲು ಶಿಕ್ಷೆ, ಅಥವಾ ಚೆಕ್ ಮೊತ್ತದ ಎರಡು ಪಟ್ಟಿನವರೆಗಿನ ದಂಡ, ಅಥವಾ ಎರಡೂ. ಪ್ರಾಯೋಗಿಕವಾಗಿ, ನ್ಯಾಯಾಲಯಗಳು ಪರಿಹಾರಧನದ ಕಡೆಗೆ ಗಮನ ಕೊಡುತ್ತವೆ.
6. ಮಧ್ಯಂತರ ಪರಿಹಾರಧನ ಮತ್ತು ಮೇಲ್ಮನವಿಯಲ್ಲಿ ಠೇವಣಿ.
- ಸೆಕ್ಷನ್ 143A ಅಡಿಯಲ್ಲಿ, ವಿಚಾರಣಾ ನ್ಯಾಯಾಲಯವು ಚೆಕ್ ಮೊತ್ತದ 20% ವರೆಗೆ ಮಧ್ಯಂತರ ಪರಿಹಾರಧನವಾಗಿ ಪಾವತಿಸುವಂತೆ ಆರೋಪಿಗೆ ನಿರ್ದೇಶಿಸಬಹುದು.
- ಸೆಕ್ಷನ್ 148 ರ ಅಡಿಯಲ್ಲಿ, ವಿಚಾರಣೆಯಲ್ಲಿ ಶಿಕ್ಷೆಗೊಳಗಾದ ಮೇಲ್ಮನವಿದಾರರಿಗೆ ದಂಡ ಅಥವಾ ಪರಿಹಾರಧನದ ಕನಿಷ್ಠ 20% ಠೇವಣಿ ಇಡುವಂತೆ ಮೇಲ್ಮನವಿ ನ್ಯಾಯಾಲಯ ನಿರ್ದೇಶಿಸಬಹುದು.
ಈ ನಿಬಂಧನೆಗಳು ಹಲವು ಬಾರಿ ಪಕ್ಷಗಳನ್ನು ರಾಜಿಯತ್ತ ತರುತ್ತವೆ.
7. ಚೆಕ್ ನೀಡಿದ ವ್ಯಕ್ತಿಗೆ.
ಸಾಮಾನ್ಯ ಪ್ರತಿವಾದಗಳು ಹೀಗಿವೆ:
- ಕಾನೂನುಬದ್ಧವಾಗಿ ಜಾರಿಗೊಳಿಸಬಹುದಾದ ಸಾಲವೇ ಇಲ್ಲ;
- ಎಂದೂ ಉಂಟಾಗದ ಹೊಣೆಗೆ ಭದ್ರತೆಯಾಗಿ ಚೆಕ್ ನೀಡಲಾಗಿತ್ತು;
- ಪಾವತಿ ಈಗಾಗಲೇ ಆಗಿದೆ;
- ನೋಟಿಸ್ ದೋಷಪೂರಿತವಾಗಿತ್ತು ಅಥವಾ ತಲುಪಲೇ ಇಲ್ಲ;
- ದೂರು ಕಾಲಮಿತಿ ಮೀರಿದೆ;
- ನಿರ್ದೇಶಕರು ಕಂಪನಿಯ ವ್ಯವಹಾರದ ಉಸ್ತುವಾರಿ ಹೊಂದಿರಲಿಲ್ಲ.
ಪೂರ್ವಭಾವನೆಯನ್ನು ಸಂಭವನೀಯತೆಗಳ ಪ್ರಾಬಲ್ಯದ (preponderance of probabilities) ಆಧಾರದ ಮೇಲೆ, ದೂರುದಾರರದೇ ದಾಖಲೆಗಳು ಮತ್ತು ಪಾಟೀ ಸವಾಲಿನ ಮೂಲಕ ಅಲ್ಲಗಳೆಯಬಹುದು.
ಜನರು ಕೇಳುವ ಪ್ರಶ್ನೆಗಳು
ಚೆಕ್ ಬೌನ್ಸ್ ಆಗಿ 40 ದಿನಗಳಾಗಿವೆ, ನಾನು ಇನ್ನೂ ನೋಟಿಸ್ ಕಳುಹಿಸಿಲ್ಲ. ತಡವಾಗಿ ಹೋಯಿತೇ?
ಆ ಬಾರಿಯ ಹಾಜರುಪಡಿಸುವಿಕೆಗೆ ಸಂಬಂಧಿಸಿ, ಬಹುಶಃ ಹೌದು. ಚೆಕ್ ಅನ್ನು ಸಾಮಾನ್ಯವಾಗಿ ಅದರ ಮಾನ್ಯತಾ ಅವಧಿಯೊಳಗೆ ಮತ್ತೆ ಹಾಜರುಪಡಿಸಬಹುದು, ಮತ್ತು ಹೊಸದಾಗಿ ಅಮಾನ್ಯವಾದರೆ ಹೊಸ 30 ದಿನಗಳ ಗಡುವು ಆರಂಭವಾಗುತ್ತದೆ.
ಚೆಕ್ ಬೌನ್ಸ್ ಪ್ರಕರಣ ಮತ್ತು ವಸೂಲಿ ದಾವೆ ಎರಡನ್ನೂ ಹೂಡಬಹುದೇ?
ಹೌದು. ಒಂದು ಕ್ರಿಮಿನಲ್, ಇನ್ನೊಂದು ಸಿವಿಲ್. ಅವು ಪರಸ್ಪರ ಸ್ವತಂತ್ರವಾಗಿ ನಡೆಯುತ್ತವೆ.
ಆರೋಪಿ ಬೇರೆ ನಗರದಲ್ಲಿದ್ದಾರೆ. ನಾನು ಎಲ್ಲಿ ದೂರು ಸಲ್ಲಿಸಬೇಕು?
ಸಾಮಾನ್ಯವಾಗಿ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಶಾಖೆ, ಅಂದರೆ ಚೆಕ್ ಅನ್ನು ವಸೂಲಿಗೆ ಸ್ವೀಕರಿಸಿದ ಶಾಖೆ, ಇರುವ ಸ್ಥಳದಲ್ಲಿ.
ಭದ್ರತೆಗಾಗಿ ನೀಡಿದ ಚೆಕ್ (ಸೆಕ್ಯುರಿಟಿ ಚೆಕ್) ದೂರಿಗೆ ಆಧಾರವಾಗಬಹುದೇ?
ಹಾಜರುಪಡಿಸಿದ ದಿನಾಂಕದ ವೇಳೆಗೆ ಹೊಣೆ ಉಂಟಾಗಿದ್ದರೆ, ಹೌದು. ಯಾವ ಹೊಣೆಯೂ ಉಂಟಾಗಿರದಿದ್ದರೆ, ಅದು ಪ್ರತಿವಾದವಾಗುತ್ತದೆ.
ನಾವು ರಾಜಿ ಮಾಡಿಕೊಂಡಿದ್ದೇವೆ. ಪ್ರಕರಣವನ್ನು ಹೇಗೆ ಮುಕ್ತಾಯಗೊಳಿಸಲಾಗುತ್ತದೆ?
ಲಿಖಿತವಾಗಿ ದಾಖಲಿಸಿದ ರಾಜಿಯ ಆಧಾರದ ಮೇಲೆ, ನ್ಯಾಯಾಲಯದ ಮುಂದೆ ರಾಜಿ ಇತ್ಯರ್ಥ (ಕಾಂಪೌಂಡಿಂಗ್) ಮಾಡುವ ಮೂಲಕ. ಪಾವತಿಯ ಪುರಾವೆಯನ್ನು ಕಡತದಲ್ಲಿ ಇಟ್ಟುಕೊಳ್ಳಿ.
ಈ ಉತ್ತರಗಳು ತಿಳಿವಳಿಕೆಗಾಗಿ ನೀಡಿರುವ ಸಾರಾಂಶಗಳು; ಇವು ಯಾವುದೇ ವೈಯಕ್ತಿಕ ಪ್ರಕರಣದ ಕುರಿತ ಕಾನೂನು ಸಲಹೆಯಲ್ಲ.
ಗಂಭೀರ ಪ್ರಶ್ನೆಗೆ ಪೂರ್ತಿ ಓದಿದ ಕಡತ ಬೇಕು.
ಸಮಾಲೋಚನೆಗಳು ಪೂರ್ವನಿಗದಿತ ಭೇಟಿಯ ಮೂಲಕ ಮಾತ್ರ, G-46, Basement, Greater Kailash III, New Delhi ಇಲ್ಲಿ ನಡೆಯುತ್ತವೆ. ಪತ್ರವ್ಯವಹಾರವನ್ನು ಕಚೇರಿಯ ಮುಖ್ಯಸ್ಥರೇ ಓದುತ್ತಾರೆ.
ಈ ಪುಟವು ಭಾರತೀಯ ವಕೀಲರ ಪರಿಷತ್ತಿನ ನಿಯಮಗಳ (Bar Council of India Rules) ಅಡಿಯಲ್ಲಿ ಅನುಮತಿಸಿರುವಂತೆ, Lokesh Bhardwaj Law Offices ನ ಕೆಲಸದ ಕುರಿತು ಸಾಮಾನ್ಯ ಮಾಹಿತಿ ನೀಡುತ್ತದೆ. ಇದು ಕಾನೂನು ಸಲಹೆಯಲ್ಲ, ಮತ್ತು ಇದರಿಂದ ವಕೀಲ ಮತ್ತು ಕಕ್ಷಿದಾರ ಸಂಬಂಧ ಉಂಟಾಗುವುದಿಲ್ಲ. ಲಿಖಿತವಾಗಿ ಒಪ್ಪಿದ ಎಂಗೇಜ್ಮೆಂಟ್ ಇದ್ದಾಗ ಮಾತ್ರ LBLO ಯಾವುದೇ ಪ್ರಕರಣದಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ.
14/11/2026 ರಂದು ಇದ್ದ ಕಾನೂನಿನ ಪ್ರಕಾರ.