
चेक बाउन्स (कलम 138, परक्राम्य संलेख अधिनियम, Negotiable Instruments Act): संपूर्ण कालरेषा
चेक कायद्याने वसूल करता येणाऱ्या कर्जासाठी किंवा दायित्वासाठी दिला असेल आणि योग्य नोटीस मिळाल्यानंतरही चेक देणाऱ्याने रक्कम दिली नाही, तर चेक बाउन्स होणे हा फौजदारी गुन्हा ठरतो.
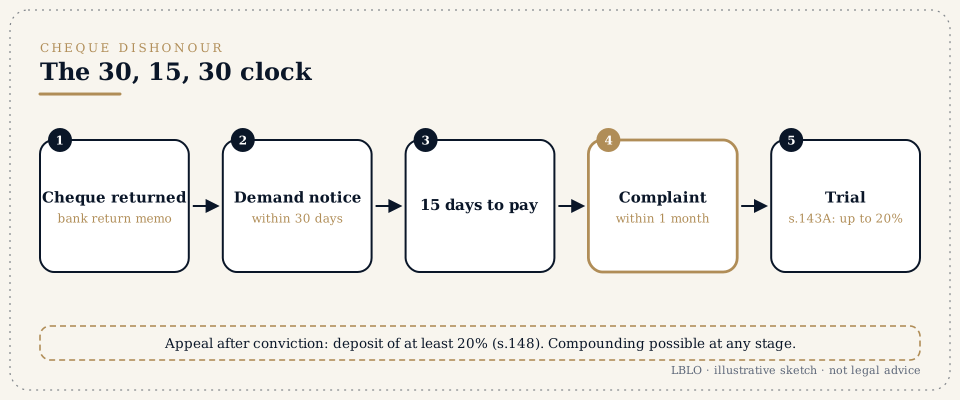
थोडक्यात
- चेक कायद्याने वसूल करता येणाऱ्या कर्जासाठी किंवा दायित्वासाठी दिला असेल आणि योग्य नोटीस मिळाल्यानंतरही चेक देणाऱ्याने रक्कम दिली नाही, तर चेक बाउन्स होणे हा फौजदारी गुन्हा ठरतो.
- मुदती काटेकोर आहेत:
- लेखी मागणी नोटीस बँकेच्या रिटर्न मेमोपासून 30 दिवसांच्या आत पाठवा;
- त्यानंतर चेक देणाऱ्याकडे रक्कम देण्यासाठी 15 दिवस असतात;
- त्याने रक्कम दिली नाही, तर ते 15 दिवस संपल्यानंतर एक महिन्याच्या आत तक्रार दाखल करा.
- तक्रार तेथे दाखल केली जाते जेथे प्राप्तकर्त्याच्या बँकेची शाखा (ज्या शाखेत चेक वसुलीसाठी सादर केला ती शाखा) आहे.
- खटला चालू असताना न्यायालय आरोपीला चेकच्या रकमेच्या 20% पर्यंत अंतरिम भरपाई देण्याचा आदेश देऊ शकते (कलम 143A).
- दोषी ठरलेल्या आणि अपील करणाऱ्या आरोपीला दंडाच्या किंवा भरपाईच्या किमान 20% रक्कम जमा करण्यास सांगितले जाऊ शकते (कलम 148).
- हा गुन्हा कोणत्याही टप्प्यावर आपसात मिटवता येतो (compounding, म्हणजे तडजोड). तक्रार दाखल झाली की अनेक प्रकरणांत तडजोड होते.
- या साखळीतील कोणतीही तारीख चुकली तर फौजदारी खटला सहसा संपतो. दिवाणी वसुलीचा दावा, किंवा Order XXXVII खालील संक्षिप्त दावा, हा वेगळा मार्ग आहे आणि तो याच्यासोबत चालू शकतो.
तुमच्या कानावर पडणाऱ्या संज्ञा
- चेक देणारा (Drawer) आणि प्राप्तकर्ता (Payee)
- चेकवर सही करणारी व्यक्ती, आणि ज्या व्यक्तीच्या नावे चेक काढला आहे ती व्यक्ती.
- रिटर्न मेमो (Return memo)
- अनादराचे कारण देणारी बँकेची चिठ्ठी, उदाहरणार्थ "अपुरा निधी" (funds insufficient), "ठरलेल्या मर्यादेपेक्षा जास्त" (exceeds arrangement), "खाते बंद" (account closed), "चेक देणाऱ्याने पेमेंट थांबवले" (payment stopped by drawer) किंवा "सही जुळत नाही" (signature differs).
- वैधानिक नोटीस (मागणी नोटीस, Demand notice)
- रक्कम देण्याची लेखी मागणी, जी प्राप्तकर्ता किंवा त्याचा वकील रिटर्न मेमोपासून 30 दिवसांच्या आत पाठवतो.
- वादकारण (Cause of action)
- ज्या तारखेला गुन्हा पूर्ण होतो ती तारीख, म्हणजे रक्कम देण्यासाठीचे 15 दिवस संपतात तेव्हा.
- कायद्याने वसूल करता येणारे कर्ज (Legally enforceable debt)
- कायदा ज्याला मान्यता देतो असे कर्ज. भेट म्हणून किंवा बेकायदेशीर उद्देशासाठी दिलेला चेक यात बसत नाही.
- गृहीतक (Presumption, कलम 139)
- चेक आणि सही मान्य झाली की, चेक कर्जापोटी दिला होता असे कायदा गृहीत धरतो. हे गृहीतक आरोपीने खोडून काढलेच पाहिजे.
- समन्स, आरोपाला उत्तर (plea), प्रतिज्ञापत्राद्वारे पुरावा, कलम 145
- संक्षिप्त खटल्याचे टप्पे. तक्रारदाराचा पुरावा प्रतिज्ञापत्राद्वारे देता येतो.
- गुन्हा आपसात मिटवणे (Compounding)
- न्यायालयाने नोंदवलेली तडजोड, जिच्यामुळे खटला संपतो.
- कलम 141 (कंपन्या)
- चेक देणारी कंपनी असेल तेथे, त्या वेळी कंपनीच्या व्यवसायाची जबाबदारी असलेले तिचे संचालक आणि अधिकारी यांच्यावर खटला चालवता येतो.
सविस्तर
1. सर्वांत आधी: चेक वैधतेच्या मुदतीत सादर करा.
चेक त्याच्या वैधतेच्या कालावधीत सादर केलाच पाहिजे. कलम 138 नुसार चेक त्याच्या तारखेपासून सहा महिन्यांच्या आत किंवा त्याच्या वैधतेच्या कालावधीत, यांपैकी जे आधी असेल त्या मुदतीत, सादर करणे आवश्यक आहे. वैधतेचा कालावधी RBI ने बँकांना दिलेल्या निर्देशांनी ठरतो, म्हणून चेक सादर करण्यापूर्वी सध्याचा कालावधी बँकेकडून खात्री करून घ्या. पुढील तारखेचा चेक (post-dated cheque) त्यावर लिहिलेल्या तारखेपासून वैध असतो.
2. 30 दिवसांची नोटीस.
नोटिशीने हे केलेच पाहिजे:
- चेकच्या रकमेची मागणी करणे;
- क्रमांक, तारीख, रक्कम आणि बँक नमूद करून चेक नेमका कोणता ते दाखवणे;
- रिटर्न मेमोचा उल्लेख करणे;
- बँकेकडून अनादराची माहिती मिळाल्यापासून 30 दिवसांच्या आत पाठवली जाणे.
ती स्पीड पोस्टने पाठवा, आणि शक्य असेल तेथे ईमेल किंवा WhatsApp वरूनही. ट्रॅकिंग अहवाल जपून ठेवा. चेकची रक्कम इतर दाव्यांपासून स्पष्टपणे वेगळी न दाखवता चेकच्या रकमेपेक्षा जास्त मागणी करणारी नोटीस हा बचावाचा नेहमीचा मुद्दा असतो, म्हणून कार्यालय चेकची रक्कम वेगळी ठेवते.
3. 15 दिवस.
नोटीस मिळाल्यापासून चेक देणाऱ्याकडे रक्कम देण्यासाठी 15 दिवस असतात. नोटीस "unclaimed" (न स्वीकारलेली) किंवा "refused" (नाकारलेली) अशा शेऱ्यासह परत आली, तर ती योग्य पत्त्यावर पाठवली असल्यास बजावणी झाली असे सर्वसाधारणपणे गृहीत धरले जाते.
4. तक्रार.
15 दिवस संपल्यानंतर एक महिन्याच्या आत तक्रार दाखल करा. पुरेसे कारण असल्यास न्यायालय विलंब माफ करू शकते, पण त्यावर विसंबू नका.
तक्रारीसोबत हे लागते:
- मूळ चेक;
- रिटर्न मेमो;
- नोटीस;
- टपाल पावत्या आणि ट्रॅकिंग अहवाल;
- तक्रारदाराचे प्रतिज्ञापत्र;
- कर्ज दाखवणारी कागदपत्रे, उदाहरणार्थ बिले (invoices), कर्ज करार, खातेवह्या किंवा संदेश.
तक्रारदार कंपनी असेल, तर तक्रार दाखल करणाऱ्या व्यक्तीसाठी संचालक मंडळाचा ठराव किंवा अधिकारपत्र आवश्यक आहे.
5. खटला.
टप्पे असे:
- समन्स.
- हजेरी आणि जामीन.
- आरोपाची नोटीस (plea).
- तक्रारदाराचा पुरावा, प्रतिज्ञापत्राद्वारे.
- उलटतपासणी.
- आरोपीचा जबाब आणि बचावाचा पुरावा.
- युक्तिवाद.
- निकाल.
कमाल शिक्षा दोन वर्षांपर्यंत कारावास, किंवा चेकच्या रकमेच्या दुपटीपर्यंत दंड, किंवा दोन्ही. प्रत्यक्षात न्यायालये भरपाईवर भर देतात.
6. अंतरिम भरपाई आणि अपिलातील ठेव.
- कलम 143A खाली, खटला चालवणारे न्यायालय आरोपीला चेकच्या रकमेच्या 20% पर्यंत रक्कम अंतरिम भरपाई म्हणून देण्याचा निर्देश देऊ शकते.
- कलम 148 खाली, अपील न्यायालय खटल्यात दोषी ठरलेल्या अपीलकर्त्याला दंडाच्या किंवा भरपाईच्या किमान 20% रक्कम जमा करण्याचा निर्देश देऊ शकते.
या तरतुदींमुळे पक्षकार अनेकदा तडजोडीकडे वळतात.
7. ज्याने चेक दिला त्याच्यासाठी.
नेहमीचे बचाव असे:
- कायद्याने वसूल करता येणारे कर्ज नव्हते;
- चेक अशा दायित्वाच्या सुरक्षेसाठी दिला होता जे कधी निर्माणच झाले नाही;
- रक्कम आधीच दिली होती;
- नोटीस सदोष होती किंवा ती कधी मिळालीच नाही;
- तक्रार मुदतबाह्य आहे;
- संचालकाकडे कंपनीच्या व्यवसायाची जबाबदारी नव्हती.
गृहीतक संभाव्यतेच्या प्राबल्याच्या (preponderance of probabilities) आधारे, तक्रारदाराच्याच कागदपत्रांतून आणि उलटतपासणीतून खोडून काढता येते.
लोक विचारतात ते प्रश्न
चेक 40 दिवसांपूर्वी बाउन्स झाला आणि मी नोटीस पाठवलेली नाही. आता उशीर झाला आहे का?
त्या सादरीकरणापुरते, बहुधा होय. चेक त्याच्या वैधतेच्या मुदतीत सहसा पुन्हा सादर करता येतो, आणि नव्याने अनादर झाल्यास 30 दिवसांची नवी मुदत सुरू होते.
मी चेक बाउन्सचा खटला आणि वसुलीचा दावा दोन्ही दाखल करू शकतो का?
होय. एक फौजदारी आहे, दुसरा दिवाणी. दोन्ही स्वतंत्रपणे चालतात.
आरोपी दुसऱ्या शहरात आहे. मी तक्रार कुठे दाखल करू?
सर्वसाधारणपणे, तुमच्या बँकेची शाखा, म्हणजे चेक वसुलीसाठी स्वीकारणारी शाखा, जेथे आहे तेथे.
सुरक्षेसाठी दिलेला चेक (security cheque) तक्रारीचा आधार होऊ शकतो का?
सादरीकरणाच्या तारखेपर्यंत दायित्व निर्माण झाले असेल तर होय. कोणतेही दायित्व निर्माण झाले नसेल, तर तो बचाव ठरतो.
आमची तडजोड झाली. खटला कसा बंद होतो?
लेखी नोंदवलेल्या तडजोडीच्या आधारे, न्यायालयासमोर गुन्हा आपसात मिटवून (compounding). रक्कम दिल्याचा पुरावा फाइलमध्ये ठेवा.
ही उत्तरे शैक्षणिक स्वरूपाचे सारांश आहेत; ती कोणत्याही वैयक्तिक प्रकरणावरील कायदेशीर सल्ला नाहीत.
गंभीर प्रश्नासाठी नीट वाचलेली कागदपत्रे हवीत.
भेटी पूर्वनियोजित वेळ घेऊन G-46, Basement, Greater Kailash III, New Delhi येथे होतात. पत्रव्यवहार प्रमुख वकील वाचतात.
हे पान बार कौन्सिल ऑफ इंडिया नियमांनी (Bar Council of India Rules) दिलेल्या परवानगीनुसार Lokesh Bhardwaj Law Offices च्या कामाविषयी सर्वसाधारण माहिती देते. हा कायदेशीर सल्ला नाही, आणि यामुळे वकील-अशील संबंध निर्माण होत नाही. LBLO कोणत्याही प्रकरणात केवळ लेखी मान्य केलेल्या नियुक्तीच्या आधारेच काम पाहते.
कायद्याची स्थिती 14/11/2026 रोजीची.