
காசோலை திரும்புதல் (பிரிவு 138, மாற்றுமுறை ஆவணங்கள் சட்டம், அதாவது Negotiable Instruments Act): முழுமையான காலவரிசை
சட்டப்படி வசூலிக்கத்தக்க கடனுக்காகவோ பொறுப்புக்காகவோ கொடுக்கப்பட்ட காசோலை திரும்பி, முறையான அறிவிப்புக்குப் பிறகும் காசோலை வழங்கியவர் பணம் செலுத்தத் தவறினால், அது குற்றவியல் குற்றமாகும்.
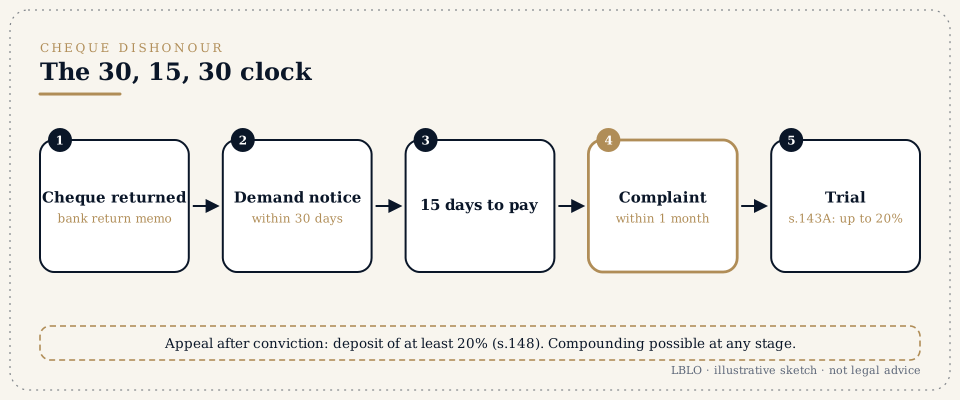
சுருக்கமாக
- சட்டப்படி வசூலிக்கத்தக்க கடனுக்காகவோ பொறுப்புக்காகவோ கொடுக்கப்பட்ட காசோலை திரும்பி, முறையான அறிவிப்புக்குப் பிறகும் காசோலை வழங்கியவர் பணம் செலுத்தத் தவறினால், அது குற்றவியல் குற்றமாகும்.
- காலக் கணக்கு கண்டிப்பானது:
- எழுத்து மூலமான கோரிக்கை அறிவிப்பை, வங்கியின் திருப்பிய குறிப்பாணை (return memo) கிடைத்த 30 நாட்களுக்குள் அனுப்புங்கள்;
- அதன் பிறகு காசோலை வழங்கியவருக்குப் பணம் செலுத்த 15 நாட்கள் உண்டு;
- அவர் செலுத்தாவிட்டால், அந்த 15 நாட்கள் முடிந்த பிறகு ஒரு மாதத்துக்குள் புகாரைத் தாக்கல் செய்யுங்கள்.
- பணம் பெறுபவரின் வங்கிக் கிளை (காசோலை வசூலுக்காகச் சமர்ப்பிக்கப்பட்ட கிளை) அமைந்துள்ள இடத்தில் புகார் தாக்கல் செய்யப்படுகிறது.
- விசாரணையின்போது, காசோலைத் தொகையில் 20% வரை இடைக்கால இழப்பீடு செலுத்துமாறு குற்றம் சாட்டப்பட்டவருக்கு நீதிமன்றம் உத்தரவிடலாம் (பிரிவு 143A).
- தண்டனை பெற்று மேல்முறையீடு செய்யும் குற்றம் சாட்டப்பட்டவர், அபராதம் அல்லது இழப்பீட்டில் குறைந்தது 20% தொகையை வைப்புச் செய்யுமாறு கோரப்படலாம் (பிரிவு 148).
- இந்தக் குற்றத்தை எந்தக் கட்டத்திலும் சமரசம் செய்து முடிக்கலாம் (compounding). புகார் தாக்கலானதும் பல வழக்குகள் சமரசத்தில் முடிகின்றன.
- இந்தத் தொடரில் எந்தத் தேதியைத் தவறவிட்டாலும் பொதுவாகக் குற்றவியல் வழக்கு முடிந்துவிடும். பணம் வசூலிக்கும் உரிமையியல் வழக்கு, அல்லது Order XXXVII-இன் கீழான சுருக்க முறை வழக்கு (summary suit), அதனுடன் இணையாக நடக்கக்கூடிய தனி வழி.
நீங்கள் கேட்கப்போகும் சொற்கள்
- காசோலை வழங்கியவர் (drawer), பணம் பெறுபவர் (payee)
- காசோலையில் கையெழுத்திட்டவர்; யார் பெயருக்குக் காசோலை எழுதப்பட்டதோ அவர்.
- திருப்பிய குறிப்பாணை (Return memo)
- காசோலை மறுக்கப்பட்டதற்கான காரணத்தைக் கூறும் வங்கியின் சீட்டு; எடுத்துக்காட்டாக "funds insufficient" (போதிய பணம் இல்லை), "exceeds arrangement" (ஏற்பாட்டு வரம்பை மீறுகிறது), "account closed" (கணக்கு மூடப்பட்டது), "payment stopped by drawer" (வழங்கியவர் பணம் செலுத்துவதை நிறுத்தினார்) அல்லது "signature differs" (கையெழுத்து வேறுபடுகிறது).
- சட்டப்படியான அறிவிப்பு (கோரிக்கை அறிவிப்பு, demand notice)
- திருப்பிய குறிப்பாணை கிடைத்த 30 நாட்களுக்குள், பணம் பெறுபவரோ அவரது வழக்கறிஞரோ அனுப்பும், பணம் செலுத்தக் கோரும் எழுத்து மூலமான கோரிக்கை.
- வழக்குக்கான காரணம் (Cause of action)
- குற்றம் முழுமையடையும் தேதி; அதாவது பணம் செலுத்துவதற்கான 15 நாட்கள் முடியும் நாள்.
- சட்டப்படி வசூலிக்கத்தக்க கடன் (Legally enforceable debt)
- சட்டம் ஏற்றுக்கொள்ளும் கடன். பரிசாகவோ சட்டவிரோத நோக்கத்துக்காகவோ கொடுக்கப்பட்ட காசோலை இதில் அடங்காது.
- சட்ட அனுமானம் (Presumption, பிரிவு 139)
- காசோலையும் கையெழுத்தும் ஒப்புக்கொள்ளப்பட்டதும், அந்தக் காசோலை ஒரு கடனுக்காகக் கொடுக்கப்பட்டது என்று சட்டம் அனுமானிக்கிறது. குற்றம் சாட்டப்பட்டவர்தான் இதை மறுத்து நிரூபிக்க வேண்டும்.
- அழைப்பாணை அனுப்புதல் (summoning), குற்றச்சாட்டுக்குப் பதில் (plea), பிரமாணப் பத்திரம் மூலம் சாட்சியம், பிரிவு 145
- சுருக்க முறை விசாரணையின் (summary trial) கட்டங்கள். புகார்தாரரின் சாட்சியத்தைப் பிரமாணப் பத்திரம் மூலம் அளிக்கலாம்.
- குற்றச் சமரசம் (Compounding)
- நீதிமன்றம் பதிவு செய்யும் சமரசம்; இது வழக்கை முடிவுக்குக் கொண்டுவரும்.
- பிரிவு 141 (நிறுமங்கள்)
- காசோலை வழங்கியது ஒரு நிறுமமாக இருந்தால், அப்போது அதன் தொழிலுக்குப் பொறுப்பாக இருந்த இயக்குநர்கள் மற்றும் அலுவலர்கள் மீது வழக்குத் தொடரலாம்.
விரிவாக
1. எல்லாவற்றுக்கும் முன்: செல்லுபடிக் காலத்துக்குள் சமர்ப்பியுங்கள்.
காசோலையை அதன் செல்லுபடிக் காலத்துக்குள் சமர்ப்பிக்க வேண்டும். காசோலையின் தேதியிலிருந்து ஆறு மாதங்களுக்குள் அல்லது அதன் செல்லுபடிக் காலத்துக்குள், இவற்றில் எது முந்தையதோ அதற்குள், சமர்ப்பிக்க வேண்டும் என்று பிரிவு 138 கோருகிறது. செல்லுபடிக் காலத்தை, வங்கிகளுக்கு RBI வழங்கும் உத்தரவுகளே நிர்ணயிக்கின்றன; எனவே சமர்ப்பிக்கும் முன் தற்போதைய காலத்தை வங்கியிடம் உறுதிப்படுத்திக்கொள்ளுங்கள். பின்தேதியிட்ட காசோலை (post-dated cheque), அதில் உள்ள தேதியிலிருந்து செல்லுபடியாகும்.
2. 30 நாள் அறிவிப்பு.
அறிவிப்பு:
- காசோலைத் தொகையைச் செலுத்துமாறு கோர வேண்டும்;
- காசோலையை அதன் எண், தேதி, தொகை, வங்கி ஆகியவற்றால் அடையாளப்படுத்த வேண்டும்;
- திருப்பிய குறிப்பாணையைக் குறிப்பிட வேண்டும்;
- காசோலை மறுக்கப்பட்ட தகவல் வங்கியிடமிருந்து கிடைத்த 30 நாட்களுக்குள் அனுப்பப்பட வேண்டும்.
அதை Speed Post மூலம் அனுப்புங்கள்; வசதி இருந்தால் மின்னஞ்சல் அல்லது WhatsApp மூலமும் அனுப்புங்கள். கண்காணிப்பு அறிக்கைகளை (tracking reports) வைத்திருங்கள். காசோலைத் தொகையை மற்ற கோரிக்கைகளிலிருந்து தெளிவாகப் பிரித்துக் காட்டாமல், காசோலைத் தொகையைவிட அதிகமாகக் கோரும் அறிவிப்பு, அடிக்கடி எழுப்பப்படும் எதிர்வாதம்; எனவே அலுவலகம் காசோலைத் தொகையைத் தனியாகக் குறிப்பிடுகிறது.
3. 15 நாட்கள்.
அறிவிப்பு கிடைத்ததிலிருந்து பணம் செலுத்த, காசோலை வழங்கியவருக்கு 15 நாட்கள் உண்டு. அறிவிப்பு "unclaimed" (பெறப்படவில்லை) அல்லது "refused" (மறுக்கப்பட்டது) என்று திரும்பி வந்தால், அது சரியான முகவரிக்கு அனுப்பப்பட்டிருந்தால், சார்பு செய்யப்பட்டதாகவே பொதுவாக அனுமானிக்கப்படும்.
4. புகார்.
15 நாட்கள் முடிந்த பிறகு ஒரு மாதத்துக்குள் புகாரைத் தாக்கல் செய்யுங்கள். போதிய காரணம் இருந்தால் நீதிமன்றம் தாமதத்தை மன்னிக்கலாம்; ஆனால் அதை நம்பி இருக்காதீர்கள்.
புகாருக்குத் தேவையானவை:
- அசல் காசோலை;
- திருப்பிய குறிப்பாணை;
- அறிவிப்பு;
- அஞ்சல் ரசீதுகளும் கண்காணிப்பு அறிக்கைகளும்;
- புகார்தாரரின் பிரமாணப் பத்திரம்;
- கடனைக் காட்டும் ஆவணங்கள்; எடுத்துக்காட்டாக விலைப்பட்டியல்கள் (invoices), கடன் ஒப்பந்தம், கணக்கேடுகள் அல்லது செய்திகள்.
புகார்தாரர் ஒரு நிறுமமாக இருந்தால், தாக்கல் செய்பவருக்கான இயக்குநர் குழுத் தீர்மானம் அல்லது அதிகாரக் கடிதம் தேவை.
5. விசாரணை.
கட்டங்கள்:
- அழைப்பாணை.
- ஆஜராதல் மற்றும் பிணை.
- குற்றச்சாட்டு அறிவிப்பு (plea).
- புகார்தாரரின் சாட்சியம், பிரமாணப் பத்திரம் மூலம்.
- குறுக்கு விசாரணை.
- குற்றம் சாட்டப்பட்டவரின் வாக்குமூலமும் எதிர்த்தரப்புச் சாட்சியமும்.
- வாதங்கள்.
- தீர்ப்பு.
அதிகபட்சத் தண்டனை: இரண்டு ஆண்டுகள் வரை சிறை, அல்லது காசோலைத் தொகையின் இரு மடங்கு வரை அபராதம், அல்லது இரண்டும். நடைமுறையில், நீதிமன்றங்கள் இழப்பீட்டிலேயே கவனம் செலுத்துகின்றன.
6. இடைக்கால இழப்பீடும் மேல்முறையீட்டில் வைப்புத் தொகையும்.
- பிரிவு 143A-இன் கீழ், காசோலைத் தொகையில் 20% வரை இடைக்கால இழப்பீடாகச் செலுத்துமாறு குற்றம் சாட்டப்பட்டவருக்கு விசாரணை நீதிமன்றம் உத்தரவிடலாம்.
- பிரிவு 148-இன் கீழ், விசாரணையில் தண்டனை பெற்ற மேல்முறையீட்டாளர், அபராதம் அல்லது இழப்பீட்டில் குறைந்தது 20% தொகையை வைப்புச் செய்யுமாறு மேல்முறையீட்டு நீதிமன்றம் உத்தரவிடலாம்.
இந்த விதிகள் பெரும்பாலும் தரப்பினரைச் சமரசத்துக்குக் கொண்டுவருகின்றன.
7. காசோலை வழங்கியவருக்கு.
பொதுவான எதிர்வாதங்கள்:
- சட்டப்படி வசூலிக்கத்தக்க கடன் இல்லை;
- ஒருபோதும் எழாத பொறுப்புக்குப் பிணையாகக் காசோலை கொடுக்கப்பட்டது;
- பணம் ஏற்கெனவே செலுத்தப்பட்டுவிட்டது;
- அறிவிப்பு குறைபாடுடையது அல்லது கிடைக்கவே இல்லை;
- புகார் காலவரம்பு கடந்து தாக்கல் செய்யப்பட்டது;
- அந்த இயக்குநர் நிறுமத்தின் தொழிலுக்குப் பொறுப்பாக இருக்கவில்லை.
புகார்தாரரின் சொந்த ஆவணங்களையும் குறுக்கு விசாரணையையும் கொண்டு, நிகழ்தகவுகளின் மிகைநிலை (preponderance of probabilities) அடிப்படையில் அனுமானத்தை மறுத்து நிரூபிக்கலாம்.
மக்கள் கேட்கும் கேள்விகள்
காசோலை திரும்பி 40 நாட்கள் ஆகிவிட்டன; நான் இன்னும் அறிவிப்பு அனுப்பவில்லை. காலம் கடந்துவிட்டதா?
அந்த முறை வங்கியில் சமர்ப்பித்ததைப் பொறுத்தவரை, அநேகமாக ஆம். காசோலையை அதன் செல்லுபடிக் காலத்துக்குள் பொதுவாக மீண்டும் சமர்ப்பிக்கலாம்; அது மீண்டும் மறுக்கப்பட்டால் புதிய 30 நாள் கணக்கு தொடங்கும்.
காசோலை மறுப்பு வழக்கு, பணம் வசூலிக்கும் உரிமையியல் வழக்கு இரண்டையும் நான் தாக்கல் செய்யலாமா?
ஆம். ஒன்று குற்றவியல் வழக்கு, மற்றொன்று உரிமையியல் வழக்கு. இரண்டும் தனித்தனியாக நடக்கும்.
குற்றம் சாட்டப்பட்டவர் வேறு நகரத்தில் இருக்கிறார். நான் எங்கு தாக்கல் செய்ய வேண்டும்?
பொதுவாக, உங்கள் வங்கிக் கிளை, அதாவது காசோலையை வசூலுக்கு ஏற்ற கிளை, அமைந்துள்ள இடத்தில்.
பிணையாகக் கொடுக்கப்பட்ட காசோலையை (security cheque) அடிப்படையாகக் கொண்டு புகார் செய்ய முடியுமா?
காசோலையைச் சமர்ப்பித்த தேதிக்குள் ஒரு பொறுப்பு எழுந்திருந்தால், முடியும். எந்தப் பொறுப்பும் எழவில்லை என்றால், அது ஓர் எதிர்வாதம்.
நாங்கள் சமரசம் செய்துகொண்டோம். வழக்கு எப்படி முடிக்கப்படும்?
எழுத்தில் பதிவு செய்யப்பட்ட சமரசத்தின் அடிப்படையில், நீதிமன்றத்தின் முன் குற்றச் சமரசம் (compounding) செய்வதன் மூலம். பணம் செலுத்தியதற்கான சான்றைக் கோப்பில் வைத்திருங்கள்.
இந்தப் பதில்கள் கல்வி நோக்கிலான சுருக்கங்கள்; எந்தத் தனிப்பட்ட விவகாரத்துக்கும் இவை சட்ட ஆலோசனை அல்ல.
ஒரு முக்கியமான கேள்விக்கு முழுமையாகப் படிக்கப்பட்ட வழக்குக் கோப்பு தேவை.
கலந்தாய்வுகள் முன்பதிவின் பேரில் G-46, Basement, Greater Kailash III, New Delhi என்ற முகவரியில் நடைபெறும். கடிதப் போக்குவரத்தை முதன்மை வழக்கறிஞரே படிக்கிறார்.
இந்தப் பக்கம், இந்திய பார் கவுன்சில் விதிகள் (Bar Council of India Rules) அனுமதிக்கும் வகையில், Lokesh Bhardwaj Law Offices-இன் பணி குறித்த பொதுத் தகவலைத் தருகிறது. இது சட்ட ஆலோசனை அல்ல; வழக்கறிஞர்-கட்சிக்காரர் உறவையும் இது உருவாக்காது. எழுத்தில் ஒப்புக்கொள்ளப்பட்ட பணி ஒப்படைப்பின் பேரில் மட்டுமே LBLO ஒரு விவகாரத்தில் செயல்படுகிறது.
14/11/2026 நிலவரப்படியான சட்டம்.