
ਚੈੱਕ ਬਾਊਂਸ (ਧਾਰਾ 138, ਨੈਗੋਸ਼ੀਏਬਲ ਇੰਸਟਰੂਮੈਂਟਸ ਐਕਟ (Negotiable Instruments Act)): ਪੂਰੀ ਸਮਾਂ-ਸਾਰਣੀ
ਬਾਊਂਸ ਹੋਇਆ ਚੈੱਕ ਉਦੋਂ ਫ਼ੌਜਦਾਰੀ ਜੁਰਮ ਹੈ ਜਦੋਂ ਉਹ ਕਾਨੂੰਨੀ ਤੌਰ ਤੇ ਵਸੂਲਣਯੋਗ ਕਰਜ਼ੇ ਜਾਂ ਦੇਣਦਾਰੀ ਲਈ ਦਿੱਤਾ ਗਿਆ ਸੀ ਅਤੇ ਚੈੱਕ ਜਾਰੀ ਕਰਨ ਵਾਲਾ ਸਹੀ ਨੋਟਿਸ ਤੋਂ ਬਾਅਦ ਅਦਾਇਗੀ ਨਹੀਂ ਕਰਦਾ।
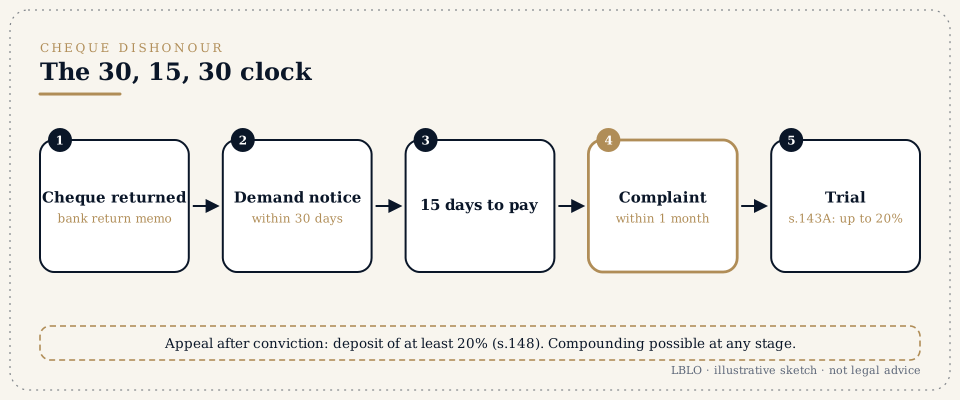
ਸੰਖੇਪ ਵਿੱਚ
- ਬਾਊਂਸ ਹੋਇਆ ਚੈੱਕ ਉਦੋਂ ਫ਼ੌਜਦਾਰੀ ਜੁਰਮ ਹੈ ਜਦੋਂ ਉਹ ਕਾਨੂੰਨੀ ਤੌਰ ਤੇ ਵਸੂਲਣਯੋਗ ਕਰਜ਼ੇ ਜਾਂ ਦੇਣਦਾਰੀ ਲਈ ਦਿੱਤਾ ਗਿਆ ਸੀ ਅਤੇ ਚੈੱਕ ਜਾਰੀ ਕਰਨ ਵਾਲਾ ਸਹੀ ਨੋਟਿਸ ਤੋਂ ਬਾਅਦ ਅਦਾਇਗੀ ਨਹੀਂ ਕਰਦਾ।
- ਸਮੇਂ ਦੀ ਗਿਣਤੀ ਸਖ਼ਤ ਹੈ:
- ਬੈਂਕ ਦੇ ਰਿਟਰਨ ਮੀਮੋ ਦੇ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਲਿਖਤੀ ਮੰਗ ਨੋਟਿਸ ਭੇਜੋ;
- ਇਸ ਤੋਂ ਬਾਅਦ ਚੈੱਕ ਜਾਰੀ ਕਰਨ ਵਾਲੇ ਕੋਲ ਅਦਾਇਗੀ ਲਈ 15 ਦਿਨ ਹੁੰਦੇ ਹਨ;
- ਜੇ ਉਹ ਅਦਾਇਗੀ ਨਾ ਕਰੇ, ਤਾਂ ਉਹ 15 ਦਿਨ ਮੁੱਕਣ ਤੋਂ ਬਾਅਦ ਇੱਕ ਮਹੀਨੇ ਦੇ ਅੰਦਰ ਸ਼ਿਕਾਇਤ ਦਾਇਰ ਕਰੋ।
- ਸ਼ਿਕਾਇਤ ਉੱਥੇ ਦਾਇਰ ਹੁੰਦੀ ਹੈ ਜਿੱਥੇ ਚੈੱਕ ਲੈਣ ਵਾਲੇ ਦੇ ਬੈਂਕ ਦੀ ਸ਼ਾਖਾ (ਉਹ ਸ਼ਾਖਾ ਜਿੱਥੇ ਚੈੱਕ ਵਸੂਲੀ ਲਈ ਪੇਸ਼ ਕੀਤਾ ਗਿਆ ਸੀ) ਸਥਿਤ ਹੈ।
- ਅਦਾਲਤ ਮੁਕੱਦਮੇ ਦੌਰਾਨ ਮੁਲਜ਼ਮ ਨੂੰ ਚੈੱਕ ਦੀ ਰਕਮ ਦੇ 20% ਤੱਕ ਅੰਤਰਿਮ ਮੁਆਵਜ਼ਾ ਦੇਣ ਦਾ ਹੁਕਮ ਦੇ ਸਕਦੀ ਹੈ (ਧਾਰਾ 143A)।
- ਜਿਹੜਾ ਮੁਲਜ਼ਮ ਦੋਸ਼ੀ ਠਹਿਰਾਏ ਜਾਣ ਤੋਂ ਬਾਅਦ ਅਪੀਲ ਕਰਦਾ ਹੈ, ਉਸ ਨੂੰ ਜੁਰਮਾਨੇ ਜਾਂ ਮੁਆਵਜ਼ੇ ਦਾ ਘੱਟੋ-ਘੱਟ 20% ਜਮ੍ਹਾਂ ਕਰਵਾਉਣ ਲਈ ਕਿਹਾ ਜਾ ਸਕਦਾ ਹੈ (ਧਾਰਾ 148)।
- ਇਸ ਜੁਰਮ ਵਿੱਚ ਕਿਸੇ ਵੀ ਪੜਾਅ ਤੇ ਰਾਜ਼ੀਨਾਮਾ (ਕੰਪਾਊਂਡਿੰਗ, ਯਾਨੀ ਸਮਝੌਤਾ) ਹੋ ਸਕਦਾ ਹੈ। ਬਹੁਤੇ ਕੇਸ ਸ਼ਿਕਾਇਤ ਦਾਇਰ ਹੁੰਦਿਆਂ ਹੀ ਸਮਝੌਤੇ ਨਾਲ ਨਿੱਬੜ ਜਾਂਦੇ ਹਨ।
- ਇਸ ਲੜੀ ਦੀ ਕੋਈ ਵੀ ਤਾਰੀਖ਼ ਖੁੰਝ ਜਾਣ ਨਾਲ ਫ਼ੌਜਦਾਰੀ ਕੇਸ ਆਮ ਤੌਰ ਤੇ ਖ਼ਤਮ ਹੋ ਜਾਂਦਾ ਹੈ। ਵਸੂਲੀ ਦਾ ਦੀਵਾਨੀ ਦਾਅਵਾ, ਜਾਂ ਆਰਡਰ XXXVII ਹੇਠ ਸਮਰੀ ਦਾਅਵਾ, ਇੱਕ ਵੱਖਰਾ ਰਾਹ ਹੈ ਜੋ ਇਸ ਦੇ ਨਾਲ-ਨਾਲ ਚੱਲ ਸਕਦਾ ਹੈ।
ਸ਼ਬਦ ਜੋ ਤੁਸੀਂ ਸੁਣੋਗੇ
- ਚੈੱਕ ਜਾਰੀ ਕਰਨ ਵਾਲਾ (Drawer) ਅਤੇ ਚੈੱਕ ਲੈਣ ਵਾਲਾ (Payee)
- ਉਹ ਵਿਅਕਤੀ ਜਿਸ ਨੇ ਚੈੱਕ ਤੇ ਦਸਤਖ਼ਤ ਕੀਤੇ, ਅਤੇ ਉਹ ਵਿਅਕਤੀ ਜਿਸ ਦੇ ਹੱਕ ਵਿੱਚ ਚੈੱਕ ਕੱਟਿਆ ਗਿਆ।
- ਰਿਟਰਨ ਮੀਮੋ (Return memo)
- ਬੈਂਕ ਦੀ ਪਰਚੀ ਜਿਸ ਵਿੱਚ ਚੈੱਕ ਬਾਊਂਸ ਹੋਣ ਦਾ ਕਾਰਨ ਲਿਖਿਆ ਹੁੰਦਾ ਹੈ, ਜਿਵੇਂ "funds insufficient" (ਖਾਤੇ ਵਿੱਚ ਰਕਮ ਨਾਕਾਫ਼ੀ), "exceeds arrangement" (ਤੈਅ ਹੱਦ ਤੋਂ ਵੱਧ), "account closed" (ਖਾਤਾ ਬੰਦ), "payment stopped by drawer" (ਚੈੱਕ ਜਾਰੀ ਕਰਨ ਵਾਲੇ ਨੇ ਅਦਾਇਗੀ ਰੁਕਵਾਈ) ਜਾਂ "signature differs" (ਦਸਤਖ਼ਤ ਨਹੀਂ ਮਿਲਦੇ)।
- ਕਾਨੂੰਨੀ ਨੋਟਿਸ (ਮੰਗ ਨੋਟਿਸ) (Statutory notice, demand notice)
- ਅਦਾਇਗੀ ਦੀ ਲਿਖਤੀ ਮੰਗ, ਜੋ ਚੈੱਕ ਲੈਣ ਵਾਲਾ ਜਾਂ ਉਸ ਦਾ ਐਡਵੋਕੇਟ ਰਿਟਰਨ ਮੀਮੋ ਦੇ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਭੇਜਦਾ ਹੈ।
- ਦਾਅਵੇ ਦਾ ਕਾਰਨ (Cause of action)
- ਉਹ ਤਾਰੀਖ਼ ਜਦੋਂ ਜੁਰਮ ਮੁਕੰਮਲ ਹੁੰਦਾ ਹੈ, ਯਾਨੀ ਜਦੋਂ ਅਦਾਇਗੀ ਲਈ ਮਿਲੇ 15 ਦਿਨ ਮੁੱਕ ਜਾਂਦੇ ਹਨ।
- ਕਾਨੂੰਨੀ ਤੌਰ ਤੇ ਵਸੂਲਣਯੋਗ ਕਰਜ਼ਾ (Legally enforceable debt)
- ਉਹ ਕਰਜ਼ਾ ਜਿਸ ਨੂੰ ਕਾਨੂੰਨ ਮੰਨਦਾ ਹੈ। ਤੋਹਫ਼ੇ ਵਜੋਂ ਜਾਂ ਗ਼ੈਰ-ਕਾਨੂੰਨੀ ਮਕਸਦ ਲਈ ਦਿੱਤਾ ਚੈੱਕ ਇਸ ਵਿੱਚ ਨਹੀਂ ਆਉਂਦਾ।
- ਕਾਨੂੰਨੀ ਧਾਰਨਾ (Presumption) (ਧਾਰਾ 139)
- ਜਦੋਂ ਚੈੱਕ ਅਤੇ ਦਸਤਖ਼ਤ ਮੰਨ ਲਏ ਜਾਣ, ਤਾਂ ਕਾਨੂੰਨ ਇਹ ਮੰਨ ਕੇ ਚੱਲਦਾ ਹੈ ਕਿ ਚੈੱਕ ਕਿਸੇ ਕਰਜ਼ੇ ਲਈ ਦਿੱਤਾ ਗਿਆ ਸੀ। ਮੁਲਜ਼ਮ ਲਈ ਇਸ ਧਾਰਨਾ ਦਾ ਖੰਡਨ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ।
- ਸੰਮਨ ਜਾਰੀ ਹੋਣਾ, ਪਲੀ (ਇਲਜ਼ਾਮ ਦਾ ਜਵਾਬ), ਹਲਫ਼ਨਾਮੇ ਰਾਹੀਂ ਗਵਾਹੀ, ਧਾਰਾ 145
- ਸਮਰੀ ਮੁਕੱਦਮੇ ਦੇ ਪੜਾਅ। ਸ਼ਿਕਾਇਤਕਰਤਾ ਦੀ ਗਵਾਹੀ ਹਲਫ਼ਨਾਮੇ ਰਾਹੀਂ ਦਿੱਤੀ ਜਾ ਸਕਦੀ ਹੈ।
- ਰਾਜ਼ੀਨਾਮਾ (Compounding)
- ਅਦਾਲਤ ਵੱਲੋਂ ਦਰਜ ਕੀਤਾ ਸਮਝੌਤਾ, ਜਿਸ ਨਾਲ ਕੇਸ ਖ਼ਤਮ ਹੋ ਜਾਂਦਾ ਹੈ।
- ਧਾਰਾ 141 (ਕੰਪਨੀਆਂ)
- ਜਿੱਥੇ ਚੈੱਕ ਜਾਰੀ ਕਰਨ ਵਾਲੀ ਕੰਪਨੀ ਹੋਵੇ, ਉੱਥੇ ਉਸ ਦੇ ਉਨ੍ਹਾਂ ਡਾਇਰੈਕਟਰਾਂ ਅਤੇ ਅਧਿਕਾਰੀਆਂ ਖ਼ਿਲਾਫ਼ ਮੁਕੱਦਮਾ ਚੱਲ ਸਕਦਾ ਹੈ ਜੋ ਉਸ ਵੇਲੇ ਕਾਰੋਬਾਰ ਦੇ ਇੰਚਾਰਜ ਸਨ।
ਵਿਸਥਾਰ ਵਿੱਚ
1. ਸਭ ਤੋਂ ਪਹਿਲਾਂ: ਚੈੱਕ ਮਿਆਦ ਦੇ ਅੰਦਰ ਪੇਸ਼ ਕਰੋ।
ਚੈੱਕ ਨੂੰ ਉਸ ਦੀ ਮਿਆਦ ਦੇ ਅੰਦਰ ਪੇਸ਼ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ। ਧਾਰਾ 138 ਮੰਗ ਕਰਦੀ ਹੈ ਕਿ ਚੈੱਕ ਉਸ ਦੀ ਤਾਰੀਖ਼ ਤੋਂ ਛੇ ਮਹੀਨਿਆਂ ਦੇ ਅੰਦਰ ਜਾਂ ਉਸ ਦੀ ਮਿਆਦ ਦੇ ਅੰਦਰ, ਜੋ ਵੀ ਪਹਿਲਾਂ ਹੋਵੇ, ਪੇਸ਼ ਕੀਤਾ ਜਾਵੇ। ਮਿਆਦ ਆਪ RBI ਵੱਲੋਂ ਬੈਂਕਾਂ ਨੂੰ ਦਿੱਤੀਆਂ ਹਦਾਇਤਾਂ ਨਾਲ ਤੈਅ ਹੁੰਦੀ ਹੈ, ਇਸ ਲਈ ਚੈੱਕ ਪੇਸ਼ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਬੈਂਕ ਤੋਂ ਮੌਜੂਦਾ ਮਿਆਦ ਦੀ ਪੁਸ਼ਟੀ ਕਰ ਲਓ। ਅਗਲੀ ਤਾਰੀਖ਼ ਵਾਲਾ (ਪੋਸਟ-ਡੇਟਿਡ) ਚੈੱਕ ਉਸ ਤੇ ਲਿਖੀ ਤਾਰੀਖ਼ ਤੋਂ ਵੈਧ ਹੁੰਦਾ ਹੈ।
2. 30 ਦਿਨ ਦਾ ਨੋਟਿਸ।
ਨੋਟਿਸ ਲਈ ਲਾਜ਼ਮੀ ਹੈ ਕਿ ਉਹ:
- ਚੈੱਕ ਦੀ ਰਕਮ ਦੀ ਅਦਾਇਗੀ ਦੀ ਮੰਗ ਕਰੇ;
- ਚੈੱਕ ਦੀ ਪਛਾਣ ਉਸ ਦੇ ਨੰਬਰ, ਤਾਰੀਖ਼, ਰਕਮ ਅਤੇ ਬੈਂਕ ਨਾਲ ਕਰਵਾਏ;
- ਰਿਟਰਨ ਮੀਮੋ ਦਾ ਹਵਾਲਾ ਦੇਵੇ;
- ਬੈਂਕ ਤੋਂ ਚੈੱਕ ਬਾਊਂਸ ਹੋਣ ਦੀ ਸੂਚਨਾ ਮਿਲਣ ਦੇ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਭੇਜਿਆ ਜਾਵੇ।
ਇਸ ਨੂੰ ਸਪੀਡ ਪੋਸਟ ਰਾਹੀਂ ਭੇਜੋ, ਅਤੇ ਜਿੱਥੇ ਸੰਭਵ ਹੋਵੇ ਉੱਥੇ ਈਮੇਲ ਜਾਂ WhatsApp ਰਾਹੀਂ ਵੀ। ਟ੍ਰੈਕਿੰਗ ਰਿਪੋਰਟਾਂ ਸੰਭਾਲ ਕੇ ਰੱਖੋ। ਜਿਹੜਾ ਨੋਟਿਸ ਚੈੱਕ ਦੀ ਰਕਮ ਨੂੰ ਹੋਰ ਦਾਅਵਿਆਂ ਤੋਂ ਸਾਫ਼ ਵੱਖ ਕੀਤੇ ਬਿਨਾਂ ਚੈੱਕ ਦੀ ਰਕਮ ਤੋਂ ਵੱਧ ਮੰਗਦਾ ਹੈ, ਉਹ ਬਚਾਅ ਦਾ ਆਮ ਨੁਕਤਾ ਹੈ, ਇਸ ਲਈ ਦਫ਼ਤਰ ਚੈੱਕ ਦੀ ਰਕਮ ਨੂੰ ਵੱਖਰਾ ਰੱਖਦਾ ਹੈ।
3. 15 ਦਿਨ।
ਚੈੱਕ ਜਾਰੀ ਕਰਨ ਵਾਲੇ ਕੋਲ ਨੋਟਿਸ ਮਿਲਣ ਤੋਂ 15 ਦਿਨ ਅਦਾਇਗੀ ਲਈ ਹੁੰਦੇ ਹਨ। ਜੇ ਨੋਟਿਸ "unclaimed" (ਲਿਆ ਨਹੀਂ ਗਿਆ) ਜਾਂ "refused" (ਲੈਣ ਤੋਂ ਇਨਕਾਰ) ਲਿਖ ਕੇ ਵਾਪਸ ਆ ਜਾਵੇ, ਤਾਂ ਸਹੀ ਪਤੇ ਤੇ ਭੇਜੇ ਜਾਣ ਦੀ ਸੂਰਤ ਵਿੱਚ ਆਮ ਤੌਰ ਤੇ ਤਾਮੀਲ ਹੋਈ ਮੰਨੀ ਜਾਂਦੀ ਹੈ।
4. ਸ਼ਿਕਾਇਤ।
15 ਦਿਨ ਮੁੱਕਣ ਤੋਂ ਬਾਅਦ ਇੱਕ ਮਹੀਨੇ ਦੇ ਅੰਦਰ ਸ਼ਿਕਾਇਤ ਦਾਇਰ ਕਰੋ। ਅਦਾਲਤ ਢੁੱਕਵੇਂ ਕਾਰਨ ਤੇ ਦੇਰੀ ਮਾਫ਼ ਕਰ ਸਕਦੀ ਹੈ, ਪਰ ਇਸ ਤੇ ਭਰੋਸਾ ਨਾ ਕਰੋ।
ਸ਼ਿਕਾਇਤ ਲਈ ਚਾਹੀਦਾ ਹੈ:
- ਅਸਲ ਚੈੱਕ;
- ਰਿਟਰਨ ਮੀਮੋ;
- ਨੋਟਿਸ;
- ਡਾਕ ਦੀਆਂ ਰਸੀਦਾਂ ਅਤੇ ਟ੍ਰੈਕਿੰਗ ਰਿਪੋਰਟਾਂ;
- ਸ਼ਿਕਾਇਤਕਰਤਾ ਦਾ ਹਲਫ਼ਨਾਮਾ;
- ਕਰਜ਼ਾ ਦਿਖਾਉਂਦੇ ਦਸਤਾਵੇਜ਼, ਜਿਵੇਂ ਇਨਵੌਇਸ, ਕਰਜ਼ੇ ਦਾ ਇਕਰਾਰਨਾਮਾ, ਵਹੀ-ਖਾਤੇ ਜਾਂ ਸੁਨੇਹੇ।
ਜੇ ਸ਼ਿਕਾਇਤਕਰਤਾ ਕੰਪਨੀ ਹੈ, ਤਾਂ ਸ਼ਿਕਾਇਤ ਦਾਇਰ ਕਰਨ ਵਾਲੇ ਵਿਅਕਤੀ ਲਈ ਬੋਰਡ ਦਾ ਮਤਾ ਜਾਂ ਅਧਿਕਾਰ ਪੱਤਰ ਲੋੜੀਂਦਾ ਹੈ।
5. ਮੁਕੱਦਮਾ।
ਪੜਾਅ ਇਹ ਹਨ:
- ਸੰਮਨ।
- ਪੇਸ਼ੀ ਅਤੇ ਜ਼ਮਾਨਤ।
- ਇਲਜ਼ਾਮ ਦਾ ਨੋਟਿਸ (ਪਲੀ)।
- ਸ਼ਿਕਾਇਤਕਰਤਾ ਦੀ ਗਵਾਹੀ, ਹਲਫ਼ਨਾਮੇ ਰਾਹੀਂ।
- ਜਿਰ੍ਹਾ।
- ਮੁਲਜ਼ਮ ਦਾ ਬਿਆਨ ਅਤੇ ਬਚਾਅ ਪੱਖ ਦੀ ਗਵਾਹੀ।
- ਬਹਿਸ।
- ਫ਼ੈਸਲਾ।
ਵੱਧ ਤੋਂ ਵੱਧ ਸਜ਼ਾ ਦੋ ਸਾਲ ਤੱਕ ਦੀ ਕੈਦ, ਜਾਂ ਚੈੱਕ ਦੀ ਰਕਮ ਦੇ ਦੁੱਗਣੇ ਤੱਕ ਜੁਰਮਾਨਾ, ਜਾਂ ਦੋਵੇਂ ਹਨ। ਅਮਲ ਵਿੱਚ ਅਦਾਲਤਾਂ ਮੁਆਵਜ਼ੇ ਤੇ ਧਿਆਨ ਦਿੰਦੀਆਂ ਹਨ।
6. ਅੰਤਰਿਮ ਮੁਆਵਜ਼ਾ ਅਤੇ ਅਪੀਲ ਵੇਲੇ ਜਮ੍ਹਾਂ ਰਕਮ।
- ਧਾਰਾ 143A ਹੇਠ, ਮੁਕੱਦਮਾ ਸੁਣ ਰਹੀ ਅਦਾਲਤ ਮੁਲਜ਼ਮ ਨੂੰ ਚੈੱਕ ਦੀ ਰਕਮ ਦਾ 20% ਤੱਕ ਅੰਤਰਿਮ ਮੁਆਵਜ਼ੇ ਵਜੋਂ ਦੇਣ ਦੀ ਹਦਾਇਤ ਕਰ ਸਕਦੀ ਹੈ।
- ਧਾਰਾ 148 ਹੇਠ, ਅਪੀਲੀ ਅਦਾਲਤ ਮੁਕੱਦਮੇ ਵਿੱਚ ਦੋਸ਼ੀ ਠਹਿਰਾਏ ਗਏ ਅਪੀਲਕਰਤਾ ਨੂੰ ਜੁਰਮਾਨੇ ਜਾਂ ਮੁਆਵਜ਼ੇ ਦਾ ਘੱਟੋ-ਘੱਟ 20% ਜਮ੍ਹਾਂ ਕਰਵਾਉਣ ਦੀ ਹਦਾਇਤ ਕਰ ਸਕਦੀ ਹੈ।
ਇਹ ਉਪਬੰਧ ਅਕਸਰ ਧਿਰਾਂ ਨੂੰ ਸਮਝੌਤੇ ਵੱਲ ਲੈ ਆਉਂਦੇ ਹਨ।
7. ਉਸ ਵਿਅਕਤੀ ਲਈ ਜਿਸ ਨੇ ਚੈੱਕ ਜਾਰੀ ਕੀਤਾ।
ਆਮ ਬਚਾਅ ਇਹ ਹਨ:
- ਕਾਨੂੰਨੀ ਤੌਰ ਤੇ ਵਸੂਲਣਯੋਗ ਕੋਈ ਕਰਜ਼ਾ ਨਹੀਂ ਸੀ;
- ਚੈੱਕ ਉਸ ਦੇਣਦਾਰੀ ਦੀ ਸਕਿਓਰਿਟੀ ਵਜੋਂ ਦਿੱਤਾ ਗਿਆ ਸੀ ਜੋ ਕਦੇ ਪੈਦਾ ਹੀ ਨਹੀਂ ਹੋਈ;
- ਅਦਾਇਗੀ ਪਹਿਲਾਂ ਹੀ ਹੋ ਚੁੱਕੀ ਸੀ;
- ਨੋਟਿਸ ਨੁਕਸਦਾਰ ਸੀ ਜਾਂ ਕਦੇ ਮਿਲਿਆ ਹੀ ਨਹੀਂ;
- ਸ਼ਿਕਾਇਤ ਮਿਆਦ ਤੋਂ ਬਾਹਰ ਹੈ;
- ਡਾਇਰੈਕਟਰ ਕੰਪਨੀ ਦੇ ਕਾਰੋਬਾਰ ਦਾ ਇੰਚਾਰਜ ਨਹੀਂ ਸੀ।
ਧਾਰਨਾ ਦਾ ਖੰਡਨ ਸੰਭਾਵਨਾਵਾਂ ਦੇ ਵਧੇਰੇ ਵਜ਼ਨ (preponderance of probabilities) ਦੇ ਆਧਾਰ ਤੇ, ਸ਼ਿਕਾਇਤਕਰਤਾ ਦੇ ਆਪਣੇ ਦਸਤਾਵੇਜ਼ਾਂ ਅਤੇ ਜਿਰ੍ਹਾ ਤੋਂ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ।
ਸਵਾਲ ਜੋ ਲੋਕ ਪੁੱਛਦੇ ਹਨ
ਚੈੱਕ 40 ਦਿਨ ਪਹਿਲਾਂ ਬਾਊਂਸ ਹੋਇਆ ਸੀ ਅਤੇ ਮੈਂ ਨੋਟਿਸ ਨਹੀਂ ਭੇਜਿਆ। ਕੀ ਹੁਣ ਬਹੁਤ ਦੇਰ ਹੋ ਗਈ ਹੈ?
ਉਸ ਪੇਸ਼ਕਾਰੀ ਲਈ, ਸੰਭਵ ਤੌਰ ਤੇ ਹਾਂ। ਚੈੱਕ ਆਮ ਤੌਰ ਤੇ ਆਪਣੀ ਮਿਆਦ ਦੇ ਅੰਦਰ ਦੁਬਾਰਾ ਪੇਸ਼ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ, ਅਤੇ ਨਵੇਂ ਸਿਰਿਓਂ ਬਾਊਂਸ ਹੋਣ ਨਾਲ 30 ਦਿਨ ਦੀ ਨਵੀਂ ਗਿਣਤੀ ਸ਼ੁਰੂ ਹੋ ਜਾਂਦੀ ਹੈ।
ਕੀ ਮੈਂ ਚੈੱਕ ਬਾਊਂਸ ਦਾ ਕੇਸ ਅਤੇ ਵਸੂਲੀ ਦਾ ਦਾਅਵਾ ਦੋਵੇਂ ਦਾਇਰ ਕਰ ਸਕਦਾ ਹਾਂ?
ਹਾਂ। ਇੱਕ ਫ਼ੌਜਦਾਰੀ ਹੈ, ਦੂਜਾ ਦੀਵਾਨੀ। ਦੋਵੇਂ ਇੱਕ ਦੂਜੇ ਤੋਂ ਆਜ਼ਾਦ ਚੱਲਦੇ ਹਨ।
ਮੁਲਜ਼ਮ ਕਿਸੇ ਹੋਰ ਸ਼ਹਿਰ ਵਿੱਚ ਹੈ। ਮੈਂ ਕੇਸ ਕਿੱਥੇ ਦਾਇਰ ਕਰਾਂ?
ਆਮ ਤੌਰ ਤੇ ਉੱਥੇ ਜਿੱਥੇ ਤੁਹਾਡੇ ਬੈਂਕ ਦੀ ਸ਼ਾਖਾ, ਯਾਨੀ ਚੈੱਕ ਦੀ ਵਸੂਲੀ ਕਰਨ ਵਾਲੀ ਸ਼ਾਖਾ, ਸਥਿਤ ਹੈ।
ਕੀ ਸਕਿਓਰਿਟੀ ਚੈੱਕ ਸ਼ਿਕਾਇਤ ਦਾ ਆਧਾਰ ਬਣ ਸਕਦਾ ਹੈ?
ਜਿੱਥੇ ਪੇਸ਼ ਕਰਨ ਦੀ ਤਾਰੀਖ਼ ਤੱਕ ਦੇਣਦਾਰੀ ਪੈਦਾ ਹੋ ਚੁੱਕੀ ਸੀ, ਹਾਂ। ਜਿੱਥੇ ਕੋਈ ਦੇਣਦਾਰੀ ਪੈਦਾ ਨਹੀਂ ਹੋਈ ਸੀ, ਉੱਥੇ ਇਹ ਬਚਾਅ ਹੈ।
ਸਾਡਾ ਸਮਝੌਤਾ ਹੋ ਗਿਆ ਹੈ। ਕੇਸ ਕਿਵੇਂ ਬੰਦ ਹੁੰਦਾ ਹੈ?
ਲਿਖਤੀ ਰੂਪ ਵਿੱਚ ਦਰਜ ਸਮਝੌਤੇ ਦੇ ਆਧਾਰ ਤੇ, ਅਦਾਲਤ ਅੱਗੇ ਰਾਜ਼ੀਨਾਮੇ (ਕੰਪਾਊਂਡਿੰਗ) ਰਾਹੀਂ। ਅਦਾਇਗੀ ਦਾ ਸਬੂਤ ਫ਼ਾਈਲ ਵਿੱਚ ਸੰਭਾਲ ਕੇ ਰੱਖੋ।
ਇਹ ਜਵਾਬ ਸਿੱਖਿਆ ਲਈ ਦਿੱਤੇ ਸਾਰ ਹਨ; ਇਹ ਕਿਸੇ ਵੀ ਨਿੱਜੀ ਮਾਮਲੇ ਬਾਰੇ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹਨ।
ਗੰਭੀਰ ਸਵਾਲ ਇਸ ਗੱਲ ਦਾ ਹੱਕਦਾਰ ਹੈ ਕਿ ਉਸ ਦੀ ਬ੍ਰੀਫ਼ ਪੜ੍ਹੀ ਜਾਵੇ।
ਮੁਲਾਕਾਤਾਂ ਪਹਿਲਾਂ ਸਮਾਂ ਲੈ ਕੇ G-46, Basement, Greater Kailash III, New Delhi ਵਿਖੇ ਹੁੰਦੀਆਂ ਹਨ। ਚਿੱਠੀ-ਪੱਤਰ ਪ੍ਰਿੰਸੀਪਲ ਆਪ ਪੜ੍ਹਦੇ ਹਨ।
ਇਹ ਪੰਨਾ Lokesh Bhardwaj Law Offices ਦੇ ਕੰਮ ਬਾਰੇ ਆਮ ਜਾਣਕਾਰੀ ਦਿੰਦਾ ਹੈ, ਜਿਸ ਦੀ ਇਜਾਜ਼ਤ ਬਾਰ ਕੌਂਸਲ ਆਫ਼ ਇੰਡੀਆ ਦੇ ਨਿਯਮ (Bar Council of India Rules) ਦਿੰਦੇ ਹਨ। ਇਹ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹੈ, ਅਤੇ ਇਸ ਨਾਲ ਐਡਵੋਕੇਟ ਅਤੇ ਮੁਵੱਕਿਲ ਦਾ ਰਿਸ਼ਤਾ ਨਹੀਂ ਬਣਦਾ। LBLO ਕਿਸੇ ਮਾਮਲੇ ਵਿੱਚ ਸਿਰਫ਼ ਲਿਖਤੀ ਰੂਪ ਵਿੱਚ ਤੈਅ ਹੋਈ ਐਂਗੇਜਮੈਂਟ ਤੇ ਹੀ ਕੰਮ ਕਰਦਾ ਹੈ।
ਕਾਨੂੰਨ ਦੀ ਸਥਿਤੀ 14/11/2026 ਨੂੰ ਜਿਵੇਂ ਸੀ।