
Chèque sans provision (article 138 de la loi sur les effets de commerce, Negotiable Instruments Act) : le calendrier complet
Un chèque sans provision constitue une infraction pénale lorsqu'il a été remis pour une dette ou une obligation juridiquement exigible et que le tireur ne paie pas après une mise en demeure régulière.
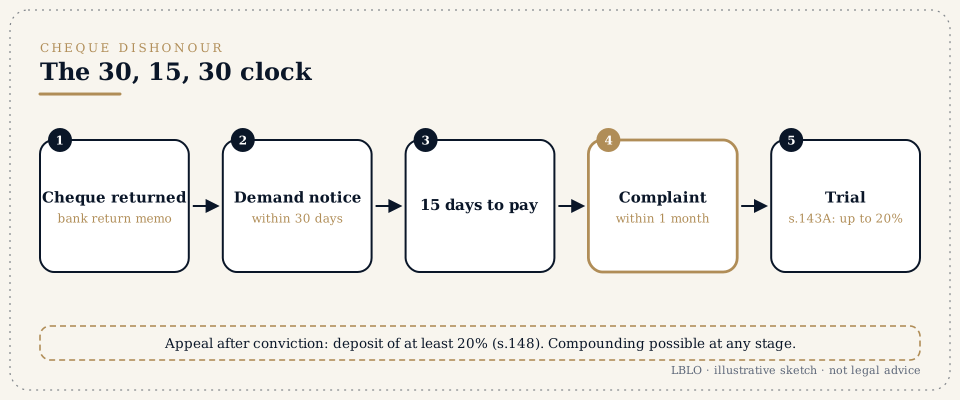
En bref
- Un chèque sans provision constitue une infraction pénale lorsqu'il a été remis pour une dette ou une obligation juridiquement exigible et que le tireur ne paie pas après une mise en demeure régulière.
- Les délais sont stricts :
- envoyez une mise en demeure de payer écrite dans les 30 jours de l'avis de rejet établi par la banque (return memo) ;
- le tireur dispose alors de 15 jours pour payer ;
- s'il ne paie pas, déposez la plainte dans un délai d'un mois après la fin de ces 15 jours.
- La plainte est déposée là où se trouve l'agence bancaire du bénéficiaire (l'agence où le chèque a été présenté à l'encaissement).
- Le tribunal peut ordonner à l'accusé de verser, pendant le procès, une indemnité provisoire pouvant aller jusqu'à 20 % du montant du chèque (article 143A).
- L'accusé qui est condamné et fait appel peut être tenu de consigner au moins 20 % de l'amende ou de l'indemnité (article 148).
- L'infraction peut faire l'objet d'une transaction pénale (compounding, règlement amiable) à tout stade. De nombreuses affaires se règlent une fois la plainte déposée.
- Manquer une seule date de la chaîne met en général fin à l'affaire pénale. Une action civile en recouvrement, ou une procédure sommaire (summary suit) au titre de l'Order XXXVII, est une voie distincte qui peut être suivie en parallèle.
Les termes que vous entendrez
- Tireur (drawer) et bénéficiaire (payee)
- la personne qui a signé le chèque, et la personne en faveur de laquelle il a été tiré.
- Avis de rejet (return memo)
- le bordereau de la banque qui indique le motif du rejet, par exemple « provision insuffisante » (funds insufficient), « dépassement du découvert autorisé » (exceeds arrangement), « compte clôturé » (account closed), « paiement arrêté par le tireur » (payment stopped by drawer) ou « signature non conforme » (signature differs).
- Mise en demeure légale (statutory notice, demand notice)
- la demande écrite de paiement, envoyée par le bénéficiaire ou son avocat dans les 30 jours de l'avis de rejet.
- Cause de l'action (Cause of action)
- la date à laquelle l'infraction est constituée, c'est-à-dire à l'expiration des 15 jours pour payer.
- Dette juridiquement exigible (legally enforceable debt)
- une dette que la loi reconnaît. Un chèque remis à titre de don, ou dans un but illicite, ne remplit pas cette condition.
- Présomption (article 139)
- une fois le chèque et la signature reconnus, la loi présume que le chèque a été remis pour une dette. C'est à l'accusé de renverser cette présomption.
- Assignation à comparaître (summoning), réponse à l'accusation (plea), preuve par déclaration sous serment (affidavit), article 145
- les étapes du procès sommaire. La preuve du plaignant peut être apportée par déclaration sous serment.
- Transaction pénale (Compounding)
- un règlement amiable consigné par le tribunal, qui met fin à l'affaire.
- Article 141 (sociétés)
- lorsque le tireur est une société, ses administrateurs et les dirigeants qui avaient la charge de ses affaires à l'époque peuvent être poursuivis.
En détail
1. Avant toute chose : présenter le chèque pendant sa validité.
Un chèque doit être présenté pendant sa période de validité. L'article 138 exige une présentation dans les six mois de la date du chèque ou pendant sa période de validité, selon celle de ces deux périodes qui expire la première. La période de validité elle-même est fixée par les directives de la RBI aux banques ; vérifiez donc auprès de la banque la période en vigueur avant de présenter le chèque. Un chèque postdaté est valable à compter de la date qu'il porte.
2. La mise en demeure dans les 30 jours.
La mise en demeure doit :
- exiger le paiement du montant du chèque ;
- identifier le chèque par son numéro, sa date, son montant et la banque ;
- se référer à l'avis de rejet ;
- être envoyée dans les 30 jours de la réception de l'information de la banque sur le rejet.
Envoyez-la par Speed Post et, lorsque c'est possible, également par e-mail ou par WhatsApp. Conservez les rapports de suivi. Une mise en demeure qui réclame plus que le montant du chèque sans séparer clairement ce montant des autres prétentions est un moyen de défense courant ; le Cabinet tient donc le montant du chèque distinct.
3. Les 15 jours.
Le tireur dispose de 15 jours à compter de la réception de la mise en demeure pour payer. Si la mise en demeure revient avec la mention « non réclamé » (unclaimed) ou « refusé » (refused), la signification est en principe présumée dès lors qu'elle a été envoyée à la bonne adresse.
4. La plainte.
Déposez la plainte dans un délai d'un mois après l'expiration des 15 jours. Le tribunal peut excuser un retard pour un motif suffisant, mais ne comptez pas là-dessus.
La plainte doit être accompagnée :
- de l'original du chèque ;
- de l'avis de rejet ;
- de la mise en demeure ;
- des récépissés postaux et des rapports de suivi ;
- de la déclaration sous serment du plaignant ;
- des documents qui établissent la dette, tels que des factures, un contrat de prêt, des livres de comptes ou des messages.
Lorsque le plaignant est une société, une résolution du conseil d'administration ou une lettre d'habilitation en faveur de la personne qui dépose la plainte est requise.
5. Le procès.
Les étapes sont les suivantes :
- Assignation à comparaître.
- Comparution et liberté sous caution.
- Notification de l'accusation (plea).
- La preuve du plaignant, par déclaration sous serment.
- Contre-interrogatoire.
- La déclaration de l'accusé et les preuves de la défense.
- Plaidoiries.
- Jugement.
La peine maximale est un emprisonnement pouvant aller jusqu'à deux ans, ou une amende pouvant aller jusqu'au double du montant du chèque, ou les deux. En pratique, les tribunaux s'attachent à l'indemnisation.
6. L'indemnité provisoire et la consignation en appel.
- En vertu de l'article 143A, le tribunal de première instance peut ordonner à l'accusé de verser jusqu'à 20 % du montant du chèque à titre d'indemnité provisoire.
- En vertu de l'article 148, la juridiction d'appel peut ordonner à l'appelant condamné en première instance de consigner au moins 20 % de l'amende ou de l'indemnité.
Ces dispositions amènent souvent les parties à un règlement amiable.
7. Pour la personne qui a émis le chèque.
Les moyens de défense courants sont les suivants :
- il n'existe pas de dette juridiquement exigible ;
- le chèque a été remis en garantie d'une obligation qui n'est jamais née ;
- le paiement a déjà été effectué ;
- la mise en demeure était irrégulière ou n'a jamais été reçue ;
- la plainte est hors délai ;
- l'administrateur n'avait pas la charge des affaires de la société.
La présomption peut être renversée selon la prépondérance des probabilités, à partir des propres documents du plaignant et du contre-interrogatoire.
Les questions que l'on pose
Le chèque est revenu impayé il y a 40 jours et je n'ai pas envoyé de mise en demeure. Est-il trop tard ?
Pour cette présentation, probablement oui. Le chèque peut en général être présenté de nouveau pendant sa période de validité, et un nouveau rejet fait courir un nouveau délai de 30 jours.
Puis-je engager à la fois une affaire de chèque sans provision et une action en recouvrement ?
Oui. L'une est pénale, l'autre civile. Elles suivent leur cours indépendamment.
L'accusé se trouve dans une autre ville. Où dois-je déposer la plainte ?
En principe là où se trouve l'agence de votre banque, c'est-à-dire l'agence chargée de l'encaissement.
Un chèque remis en garantie (security cheque) peut-il fonder une plainte ?
Lorsqu'une dette était née à la date de la présentation, oui. Lorsqu'aucune n'était née, c'est un moyen de défense.
Nous avons trouvé un accord. Comment l'affaire est-elle close ?
Par une transaction pénale (compounding) devant le tribunal, sur la base d'un accord consigné par écrit. Conservez la preuve du paiement au dossier.
Ces réponses sont des résumés à visée éducative ; elles ne constituent pas un avis juridique sur une affaire particulière.
Une question sérieuse mérite un dossier lu.
Les consultations ont lieu sur rendez-vous au G-46, Basement, Greater Kailash III, New Delhi. L'avocat principal lit la correspondance.
Cette page donne des informations générales sur l'activité de Lokesh Bhardwaj Law Offices, comme le permettent les règles du Conseil du barreau de l'Inde (Bar Council of India Rules). Elle ne constitue pas un avis juridique et ne crée pas de relation entre avocat et client. LBLO n'intervient dans une affaire que sur la base d'un mandat convenu par écrit.
État du droit au 14/11/2026.