
Litiges d'impôt sur le revenu et de GST : avis, appels et Tribunal d'appel de la GST
La plupart des litiges fiscaux se gagnent ou se perdent au stade de l'avis.
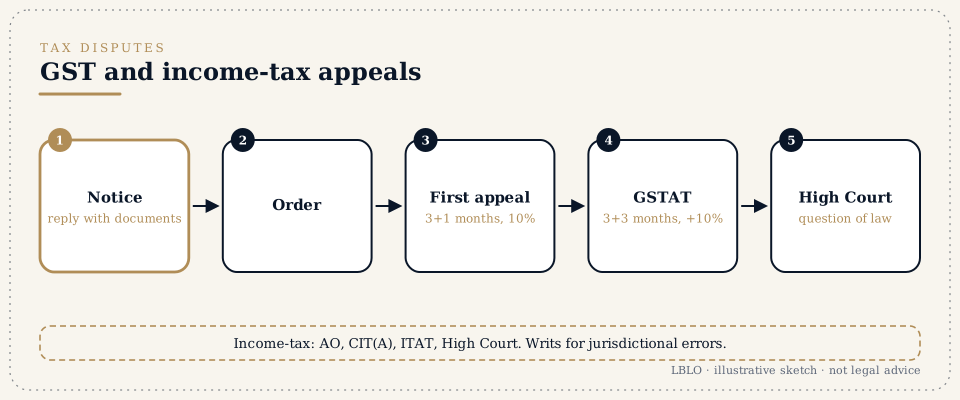
En bref
- La plupart des litiges fiscaux se gagnent ou se perdent au stade de l'avis. Une réponse détaillée, pièces à l'appui, constitue le dossier que chaque instance d'appel lira.
- Les appels en matière de GST :
- Le premier appel est porté devant l'Appellate Authority dans les trois mois de la date de communication de la décision, délai prorogeable d'un mois (article 107). Il exige le paiement intégral du montant reconnu et une consignation préalable de 10 % du reste de l'impôt contesté, dans la limite de Rs. 20 crore (article 107(6)).
- Le second appel est porté devant le Tribunal d'appel de la GST (GST Appellate Tribunal, GSTAT) dans les trois mois de la date de communication de la décision d'appel, délai prorogeable de trois mois (article 112), avec une nouvelle consignation préalable de 10 % du reste de l'impôt contesté, dans la limite de Rs. 20 crore (article 112(8)). Pour les décisions communiquées avant le 01/05/2026, une date ultérieure fixée par notification s'appliquait ; voir la page sur la prescription en matière de GST. Les appels devant le GSTAT sont déposés en ligne.
- Les appels en matière d'impôt sur le revenu vont en général de l'Assessing Officer au Joint Commissioner (Appeals) ou au Commissioner (Appeals) (articles 356 et 357 de la loi de 2025 relative à l'impôt sur le revenu, Income-tax Act, 2025 ; auparavant articles 246 et 246A de la loi de 1961), puis à l'Income Tax Appellate Tribunal (article 362 ; auparavant article 253), puis à la Haute Cour sur une question de droit substantielle (article 365 ; auparavant article 260A). L'Income-tax Act, 2025 s'applique à compter du 01/04/2026. Les procédures relatives aux années fiscales commençant avant le 01/04/2026, y compris les avis, les rectifications (reassessment) et les appels, se poursuivent selon la loi de 1961 relative à l'impôt sur le revenu (Income-tax Act, 1961) (article 536 de la loi de 2025).
- Les writs devant la Haute Cour sont ouverts lorsqu'une mesure est prise sans compétence, en violation des principes de justice naturelle, ou lorsqu'un recours prévu par la loi n'est pas efficace. Par exemple : un avis de rectification délivré sans que les conditions légales soient réunies (articles 280 et 281 de la loi de 2025 ; auparavant articles 148 et 148A), ou une décision rendue sans audition.
- Les litiges de droits de douane et de remboursement suivent leur propre voie (voir la page sur les writs contre les régulateurs), y compris les rescrits devant la Customs Authority for Advance Rulings (CAAR).
Les termes que vous entendrez
- Mise en demeure de s'expliquer (show cause notice, SCN), DRC-01, ASMT-10
- une mise en demeure de s'expliquer propose un impôt, des intérêts et une pénalité ; le FORM GST DRC-01 en est le résumé publié sur le portail (règle 142(1) des CGST Rules) ; le FORM GST ASMT-10 expose les anomalies relevées lors de l'examen des déclarations (règle 99).
- Crédit d'impôt sur les intrants (input tax credit, ITC)
- le crédit de la GST payée sur les intrants. Son refus est le litige de GST le plus fréquent.
- Consignation préalable (pre-deposit)
- la somme à payer avant de pouvoir former un appel. Son paiement suspend le recouvrement du solde.
- Imposition, rectification, contrôle (assessment, reassessment, scrutiny)
- les procédures de l'impôt sur le revenu qui examinent une déclaration.
- Imposition dématérialisée (faceless assessment)
- imposition menée en ligne par le portail de l'impôt sur le revenu, sans que le contribuable ait affaire en personne à un agent identifié.
- Avis d'imposition (demand) et suspension du recouvrement (stay of demand)
- l'impôt mis en recouvrement, et la décision qui en suspend le recouvrement pendant l'appel.
- Pénalité et poursuites pénales
- des conséquences distinctes. Chacune a ses propres moyens de défense.
- Rescrit (advance ruling)
- une décision contraignante sur une opération envisagée.
En détail
1. Répondre à un avis.
Lisez l'avis pour repérer :
- la période visée ;
- la disposition invoquée ;
- le montant ;
- le délai.
Demandez les documents sur lesquels l'avis se fonde. Demandez une audition personnelle. Déposez une réponse point par point, avec un rapprochement et des pièces. Conservez la preuve du dépôt.
2. Les appels en matière de GST.
Chaque appel exige :
- la décision ;
- les moyens ;
- la consignation préalable ;
- une demande de relevé du retard en cas de dépôt tardif.
Le GSTAT a une formation principale (Principal Bench) à New Delhi et des formations d'État (State Benches) dans toute l'Inde ; les appels sont déposés et suivis sur son portail en ligne. Une décision d'une formation d'État peut être portée devant la Haute Cour dans les 180 jours de sa réception, uniquement sur une question de droit substantielle (article 117). Une décision de la formation principale est portée devant la Cour suprême (article 118).
3. Les appels en matière d'impôt sur le revenu.
- Commissioner (Appeals) : examine les faits et le droit. L'appel est formé dans les 30 jours de la signification de l'avis d'imposition (article 358).
- ITAT : la dernière instance qui statue sur les faits. L'appel est formé dans les deux mois qui suivent la fin du mois au cours duquel la décision est communiquée (article 362).
- Haute Cour : dans les 120 jours de la réception de la décision de l'ITAT, uniquement sur une question de droit substantielle (article 365). La manière de calculer chaque délai figure sur la page sur la prescription en matière d'impôt sur le revenu.
- Suspension du recouvrement : lorsque le dossier est solide, la suspension est demandée à l'Assessing Officer, puis aux autorités supérieures.
4. Les writs.
Les avis de rectification, les décisions rendues sans examen des réponses et les saisies de comptes bancaires sont des objets fréquents de requêtes en writ devant la Haute Cour de Delhi.
5. Les dossiers.
Conservez un rapprochement comptable pour chaque GSTIN, les justificatifs de conformité des fournisseurs (pour l'ITC), et la copie de chaque dépôt sur le portail avec son accusé de réception.
Les questions que l'on pose
Mon fournisseur n'a pas payé la GST et mon ITC m'est refusé. Est-ce légal ?
Cela dépend des faits et de ce que vous pouvez prouver : facture fiscale, réception des marchandises, paiement et vos déclarations. La question est très contentieuse. Une réponse documentée est indispensable.
Dois-je payer 10 % pour faire appel ?
Oui. Pour le premier appel GST, vous payez le montant que vous reconnaissez et 10 % du reste de l'impôt contesté, dans la limite de Rs. 20 crore ; pour le GSTAT, 10 % supplémentaires, également dans la limite de Rs. 20 crore. Une fois ce paiement effectué, le recouvrement du solde est réputé suspendu (articles 107(7) et 112(9)). Les décisions prises au titre de l'article 129(3), sur la rétention de marchandises en transit, obéissent à leur propre règle de consignation préalable.
Puis-je saisir directement la Haute Cour ?
Oui, lorsque la mesure est prise sans compétence ou en violation des principes de justice naturelle. Sinon, la cour vous renverra en général vers l'appel.
Le délai indiqué dans l'avis est passé. Tout est-il perdu ?
Non. Répondez immédiatement et demandez une audition. Si une décision a été rendue, envisagez l'appel avec une demande de relevé du retard (condonation).
Vaut-il mieux un conseiller fiscal ou un avocat ?
Pour les réponses et les appels, les deux travaillent ensemble. Les writs et les appels devant la Haute Cour sont déposés et plaidés par un avocat.
Ces réponses sont des résumés à visée éducative ; elles ne constituent pas un avis juridique sur une affaire particulière.
Une question sérieuse mérite un dossier lu.
Les consultations ont lieu sur rendez-vous au G-46, Basement, Greater Kailash III, New Delhi. L'avocat principal lit la correspondance.
Cette page donne des informations générales sur l'activité de Lokesh Bhardwaj Law Offices, comme le permettent les règles du Conseil du barreau de l'Inde (Bar Council of India Rules). Elle ne constitue pas un avis juridique et ne crée pas de relation entre avocat et client. LBLO n'intervient dans une affaire que sur la base d'une mission convenue par écrit.
État du droit au 15/11/2026.