
வருமான வரி, GST தகராறுகள்: அறிவிப்புகள், மேல்முறையீடுகள், GST மேல்முறையீட்டுத் தீர்ப்பாயம்
பெரும்பாலான வரித் தகராறுகள் அறிவிப்பு நிலையிலேயே வெல்லப்படுகின்றன அல்லது தோற்கப்படுகின்றன.
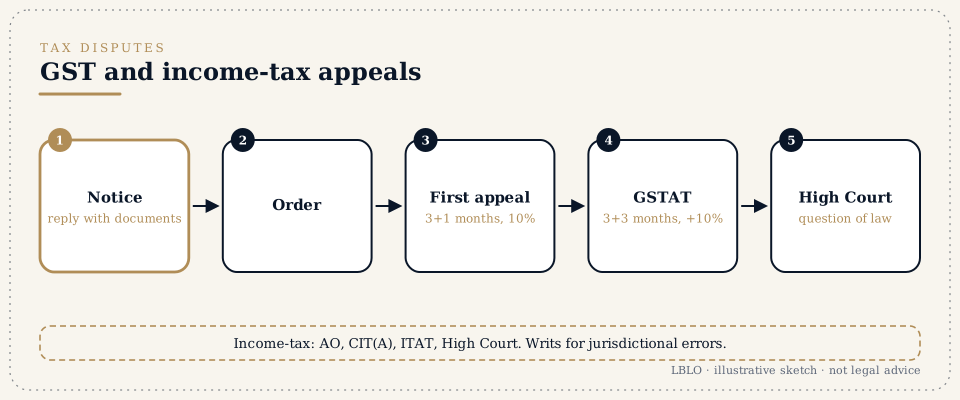
சுருக்கமாக
- பெரும்பாலான வரித் தகராறுகள் அறிவிப்பு நிலையிலேயே வெல்லப்படுகின்றன அல்லது தோற்கப்படுகின்றன. ஆவணங்களுடன் கூடிய விரிவான பதில், ஒவ்வொரு மேல்முறையீட்டு மன்றமும் படிக்கும் பதிவை உருவாக்குகிறது.
- GST மேல்முறையீடுகள்:
- முதல் மேல்முறையீடு உத்தரவு தெரிவிக்கப்பட்ட தேதியிலிருந்து மூன்று மாதங்களுக்குள் மேல்முறையீட்டு அதிகாரியிடம் (Appellate Authority) செல்லும்; அதை ஒரு மாதம் நீட்டிக்கலாம் (பிரிவு 107). ஒப்புக்கொள்ளப்பட்ட தொகையை முழுமையாகச் செலுத்துவதும், தகராறிலுள்ள மீதி வரியில் 10% முன்வைப்புத் தொகையை, ரூ. 20 கோடி வரை, செலுத்துவதும் தேவை (பிரிவு 107(6)).
- இரண்டாம் மேல்முறையீடு மேல்முறையீட்டு உத்தரவு தெரிவிக்கப்பட்ட தேதியிலிருந்து மூன்று மாதங்களுக்குள் GST மேல்முறையீட்டுத் தீர்ப்பாயத்துக்கு (GST Appellate Tribunal, GSTAT) செல்லும்; அதை மூன்று மாதங்கள் நீட்டிக்கலாம் (பிரிவு 112); தகராறிலுள்ள மீதி வரியில் மேலும் 10% முன்வைப்புத் தொகை, ரூ. 20 கோடி வரை, தேவை (பிரிவு 112(8)). 01/05/2026-க்கு முன் தெரிவிக்கப்பட்ட உத்தரவுகளுக்குப் பிற்பாடு அறிவிக்கப்பட்ட ஒரு தேதி பொருந்தியது; GST காலவரம்புப் பக்கத்தைப் பாருங்கள். GSTAT மேல்முறையீடுகள் ஆன்லைனில் தாக்கல் செய்யப்படுகின்றன.
- வருமான வரி மேல்முறையீடுகள் பொதுவாக மதிப்பீட்டு அதிகாரியிடமிருந்து (Assessing Officer) இணை ஆணையர் (மேல்முறையீடுகள்) அல்லது ஆணையர் (மேல்முறையீடுகள்) (Joint Commissioner (Appeals) or Commissioner (Appeals)) இடம் (வருமான வரிச் சட்டம், 2025 (Income-tax Act, 2025)-இன் பிரிவுகள் 356 மற்றும் 357; முன்பு 1961 சட்டத்தின் பிரிவுகள் 246 மற்றும் 246A), பின்னர் வருமான வரி மேல்முறையீட்டுத் தீர்ப்பாயத்திடம் (Income Tax Appellate Tribunal) (பிரிவு 362; முன்பு பிரிவு 253), பின்னர் கணிசமான சட்டக் கேள்வியின் மீது உயர் நீதிமன்றத்திடம் (பிரிவு 365; முன்பு பிரிவு 260A) செல்கின்றன. வருமான வரிச் சட்டம், 2025 01/04/2026 முதல் நடைமுறையில் உள்ளது. 01/04/2026-க்கு முன் தொடங்கிய வரி ஆண்டுகளுக்கான நடவடிக்கைகள், அறிவிப்புகள், மறுமதிப்பீடு, மேல்முறையீடுகள் உட்பட, வருமான வரிச் சட்டம், 1961 (Income-tax Act, 1961)-இன் கீழ் தொடர்கின்றன (2025 சட்டத்தின் பிரிவு 536).
- நடவடிக்கை அதிகார வரம்பின்றி எடுக்கப்பட்டிருந்தால், இயற்கை நீதியை மீறியிருந்தால், அல்லது சட்டப்பூர்வத் தீர்வு பயனுள்ளதாக இல்லாத இடத்தில், உயர் நீதிமன்றத்தில் ரிட்கள் கிடைக்கும். சட்டப்பூர்வ நிபந்தனைகள் இல்லாமல் வழங்கப்பட்ட மறுமதிப்பீட்டு அறிவிப்பு (2025 சட்டத்தின் பிரிவுகள் 280 மற்றும் 281; முன்பு பிரிவுகள் 148 மற்றும் 148A), விசாரணை இல்லாமல் பிறப்பிக்கப்பட்ட உத்தரவு ஆகியவை எடுத்துக்காட்டுகள்.
- சுங்க வரி, பணத்திருப்பத் தகராறுகளுக்கு தனி வழி உண்டு (ஒழுங்குமுறை ரிட்கள் பக்கத்தைப் பாருங்கள்); சுங்க முன்தீர்ப்பு ஆணையத்தின் (Customs Authority for Advance Rulings, CAAR) முன் முன்தீர்ப்புகள் உட்பட.
நீங்கள் கேட்கப்போகும் சொற்கள்
- காரணம் கேட்கும் அறிவிப்பு (Show cause notice, SCN), DRC-01, ASMT-10
- காரணம் கேட்கும் அறிவிப்பு வரி, வட்டி, அபராதத்தை முன்மொழிகிறது; FORM GST DRC-01 என்பது இணையதளத்தில் வழங்கப்படும் அதன் சுருக்கம் (CGST விதிகள், விதி 142(1)); FORM GST ASMT-10 வரிக் கணக்குகளின் ஆய்வில் கண்டறியப்பட்ட முரண்பாடுகளைக் குறிப்பிடுகிறது (விதி 99).
- உள்ளீட்டு வரி வரவு (Input tax credit, ITC)
- உள்ளீடுகளுக்குச் செலுத்தப்பட்ட GST-க்கான வரவு. அதன் மறுப்பே மிகப் பொதுவான GST தகராறு.
- முன்வைப்புத் தொகை (Pre-deposit)
- மேல்முறையீடு தாக்கல் செய்யும் முன் செலுத்த வேண்டிய தொகை. அதைச் செலுத்தினால் மீதித் தொகையின் வசூல் நிறுத்திவைக்கப்படுகிறது.
- மதிப்பீடு, மறுமதிப்பீடு, ஆய்வு (Assessment, reassessment, scrutiny)
- ஒரு வரிக் கணக்கை ஆராயும் வருமான வரி நடைமுறைகள்.
- முகமற்ற மதிப்பீடு (Faceless assessment)
- மதிப்பீட்டுக்கு உட்படுபவர் அடையாளம் தெரிந்த அதிகாரியுடன் நேரில் தொடர்புகொள்ளாமல், வருமான வரி இணையதளம் வழியாக ஆன்லைனில் நடத்தப்படும் மதிப்பீடு.
- கோரிக்கையும் கோரிக்கைக்குத் தடையும் (Demand and stay of demand)
- விதிக்கப்பட்ட வரி, மேல்முறையீடு நிலுவையில் இருக்கும்போது அதன் வசூலை நிறுத்திவைக்கும் உத்தரவு.
- அபராதமும் குற்ற வழக்கும் (Penalty and prosecution)
- தனித்தனி விளைவுகள். ஒவ்வொன்றுக்கும் தனித் தற்காப்புகள் உண்டு.
- முன்தீர்ப்பு (Advance ruling)
- முன்மொழியப்பட்ட பரிவர்த்தனை குறித்துக் கட்டுப்படுத்தும் தீர்ப்பு.
விரிவாக
1. அறிவிப்புக்குப் பதிலளித்தல்.
அறிவிப்பில் இவற்றைப் படியுங்கள்:
- உள்ளடக்கப்பட்ட காலம்;
- பயன்படுத்தப்பட்ட விதி;
- தொகை;
- காலக்கெடு.
சார்ந்திருக்கும் ஆவணங்களைக் கேளுங்கள். நேர்முக விசாரணை கோருங்கள். ஒத்திசைவுக் கணக்குடனும் (reconciliation) ஆவணங்களுடனும் ஒவ்வொரு அம்சத்துக்கும் பதில் தாக்கல் செய்யுங்கள். சமர்ப்பித்ததற்கான சான்றை வைத்திருங்கள்.
2. GST மேல்முறையீடுகள்.
ஒவ்வொரு மேல்முறையீட்டுக்கும் இவை தேவை:
- உத்தரவு;
- காரணங்கள்;
- முன்வைப்புத் தொகை;
- தாமதமானால் தாமத மன்னிப்பு விண்ணப்பம்.
GSTAT-க்குப் புது டெல்லியில் முதன்மை அமர்வும் (Principal Bench) இந்தியா முழுவதும் மாநில அமர்வுகளும் (State Benches) உள்ளன; மேல்முறையீடுகள் அதன் ஆன்லைன் தளத்தில் தாக்கல் செய்யப்பட்டுப் பின்தொடரப்படுகின்றன. மாநில அமர்வின் உத்தரவை, அது பெறப்பட்டதிலிருந்து 180 நாட்களுக்குள், கணிசமான சட்டக் கேள்வியின் மீது மட்டும், உயர் நீதிமன்றத்துக்குக் கொண்டு செல்லலாம் (பிரிவு 117). முதன்மை அமர்வின் உத்தரவு உச்ச நீதிமன்றத்துக்குச் செல்லும் (பிரிவு 118).
3. வருமான வரி மேல்முறையீடுகள்.
- ஆணையர் (மேல்முறையீடுகள்): உண்மைகள், சட்டம் இரண்டையும் விசாரிக்கிறார். கோரிக்கை அறிவிப்பு சார்வு செய்யப்பட்டதிலிருந்து 30 நாட்களுக்குள் மேல்முறையீடு தாக்கல் செய்யப்படுகிறது (பிரிவு 358).
- ITAT: உண்மைகளைக் கண்டறியும் கடைசி மன்றம். உத்தரவு தெரிவிக்கப்பட்ட மாதத்தின் இறுதியிலிருந்து இரண்டு மாதங்களுக்குள் மேல்முறையீடு தாக்கல் செய்யப்படுகிறது (பிரிவு 362).
- உயர் நீதிமன்றம்: ITAT-இன் உத்தரவு பெறப்பட்டதிலிருந்து 120 நாட்களுக்குள், கணிசமான சட்டக் கேள்வியின் மீது மட்டும் (பிரிவு 365). ஒவ்வொரு காலத்தையும் எப்படிக் கணக்கிடுவது என்பது வருமான வரிக் காலவரம்புப் பக்கத்தில் உள்ளது.
- கோரிக்கைக்குத் தடை: வலுவான வழக்கு இருக்கும் இடத்தில், முதலில் மதிப்பீட்டு அதிகாரியிடமும் பின்னர் உயர் அதிகாரிகளிடமும் தடை கோரப்படுகிறது.
4. ரிட்கள்.
மறுமதிப்பீட்டு அறிவிப்புகள், பதில்களைப் பரிசீலிக்காமல் பிறப்பிக்கப்பட்ட உத்தரவுகள், வங்கிக் கணக்குகளின் பற்றுகைகள் ஆகியவை டெல்லி உயர் நீதிமன்றத்தில் ரிட் மனுக்களின் பொதுவான பொருள்கள்.
5. பதிவுகள்.
ஒவ்வொரு GSTIN-க்கும் பேரேட்டு ஒத்திசைவுக் கணக்கு, விநியோகஸ்தர் இணக்கப் பதிவுகள் (ITC-க்காக), ஒவ்வொரு இணையதளச் சமர்ப்பிப்பின் நகலையும் அதன் ஒப்புகையுடன் வைத்திருங்கள்.
மக்கள் கேட்கும் கேள்விகள்
என் விநியோகஸ்தர் GST செலுத்தவில்லை; எனக்கு ITC மறுக்கப்படுகிறது. அது சட்டப்படியானதா?
அது உண்மைகளையும் நீங்கள் காட்டக்கூடியவற்றையும் பொறுத்தது: வரி விலைப்பட்டியல், பொருட்கள் பெறப்பட்டது, பணம் செலுத்தியது, உங்கள் வரிக் கணக்குகள். இது அதிகமாக வழக்காடப்படும் பகுதி. ஆவணங்களுடன் கூடிய பதில் இன்றியமையாதது.
மேல்முறையீடு செய்ய நான் 10% செலுத்த வேண்டுமா?
ஆம். முதல் GST மேல்முறையீட்டுக்கு, நீங்கள் ஒப்புக்கொள்ளும் தொகையையும், தகராறிலுள்ள மீதி வரியில் 10%-ஐயும், ரூ. 20 கோடி வரை செலுத்துகிறீர்கள்; GSTAT-க்கு, மேலும் 10%, அதுவும் ரூ. 20 கோடி வரை. செலுத்தியவுடன், மீதித் தொகையின் வசூல் நிறுத்திவைக்கப்பட்டதாகக் கருதப்படுகிறது (பிரிவுகள் 107(7) மற்றும் 112(9)). போக்குவரத்தில் உள்ள பொருட்களைத் தடுத்து வைப்பது தொடர்பான பிரிவு 129(3)-இன் கீழான உத்தரவுகளுக்குத் தனி முன்வைப்பு விதி உண்டு.
நான் நேரடியாக உயர் நீதிமன்றத்துக்குச் செல்லலாமா?
நடவடிக்கை அதிகார வரம்பின்றி எடுக்கப்பட்டிருந்தால், அல்லது இயற்கை நீதியை மீறியிருந்தால், ஆம். இல்லையெனில் நீதிமன்றம் வழக்கமாக உங்களை மேல்முறையீட்டுக்கு வழிநடத்தும்.
அறிவிப்பில் உள்ள காலக்கெடு கடந்துவிட்டது. எல்லாம் போய்விட்டதா?
இல்லை. உடனடியாகப் பதிலளித்து விசாரணை கோருங்கள். உத்தரவு பிறப்பிக்கப்பட்டிருந்தால், தாமத மன்னிப்பு விண்ணப்பத்துடன் மேல்முறையீட்டைப் பரிசீலியுங்கள்.
இதற்கு வரி ஆலோசகர் சிறந்தவரா, வழக்கறிஞரா?
பதில்களுக்கும் மேல்முறையீடுகளுக்கும் இருவரும் இணைந்து பணியாற்றுகின்றனர். ரிட்களும் உயர் நீதிமன்ற மேல்முறையீடுகளும் வழக்கறிஞரால் தாக்கல் செய்யப்பட்டு வாதிடப்படுகின்றன.
இந்தப் பதில்கள் கல்வி நோக்கிலான சுருக்கங்கள்; எந்தத் தனிப்பட்ட விவகாரத்துக்கும் இவை சட்ட ஆலோசனை அல்ல.
ஒரு முக்கியமான கேள்விக்கு முழுமையாகப் படிக்கப்பட்ட வழக்குக் கோப்பு தேவை.
கலந்தாய்வுகள் முன்பதிவின் பேரில் G-46, Basement, Greater Kailash III, New Delhi என்ற முகவரியில் நடைபெறும். கடிதப் போக்குவரத்தை முதன்மை வழக்கறிஞரே படிக்கிறார்.
இந்தப் பக்கம், இந்திய பார் கவுன்சில் விதிகள் (Bar Council of India Rules) அனுமதிக்கும் வகையில், Lokesh Bhardwaj Law Offices-இன் பணி குறித்த பொதுத் தகவலைத் தருகிறது. இது சட்ட ஆலோசனை அல்ல; வழக்கறிஞர்-கட்சிக்காரர் உறவையும் இது உருவாக்காது. எழுத்தில் ஒப்புக்கொள்ளப்பட்ட பணி ஒப்படைப்பின் பேரில் மட்டுமே LBLO ஒரு விவகாரத்தில் செயல்படுகிறது.
15/11/2026 நிலவரப்படியான சட்டம்.