
所得税和GST纠纷:通知、上诉和商品和服务税上诉裁判庭
大多数税务纠纷的胜负在通知阶段就已决定。
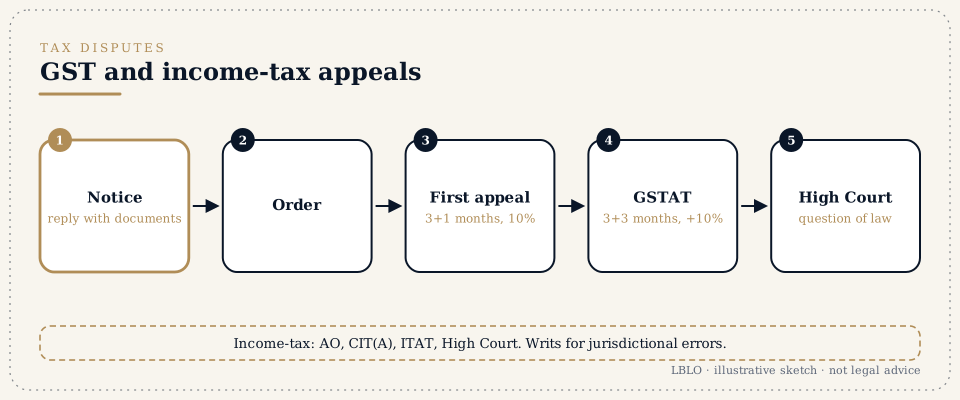
要点
- 大多数税务纠纷的胜负在通知阶段就已决定。一份附有文件的详细答复,构成每一个上诉机构都会阅读的案卷。
- GST上诉:
- 第一次上诉在命令送达之日起三个月内向上诉机关提出,可延长一个月(第107条)。上诉须全额缴纳承认的金额,并预缴其余争议税款的10%,上限为20 crore 卢比(第107(6)条)。
- 第二次上诉在上诉命令送达之日起三个月内向商品和服务税上诉裁判庭(GST Appellate Tribunal, GSTAT)提出,可延长三个月(第112条),并须再预缴其余争议税款的10%,上限为20 crore 卢比(第112(8)条)。对于在01/05/2026之前送达的命令,适用后来通知的日期;见GST时效页面。GSTAT上诉在线提出。
- 所得税上诉一般从评估官员到联合专员(上诉)或专员(上诉)(《2025年所得税法》(Income-tax Act, 2025)第356条和第357条;原为1961年法第246条和第246A条),然后到所得税上诉裁判庭(第362条;原为第253条),然后就实质性法律问题到高等法院(第365条;原为第260A条)。《2025年所得税法》自01/04/2026起适用。对于在01/04/2026之前开始的纳税年度,程序(包括通知、重新评估和上诉)继续依《1961年所得税法》(Income-tax Act, 1961)进行(2025年法第536条)。
- 向高等法院提出的令状适用于有关行为没有管辖权依据、违反自然公正,或者法定救济无效的情形。例如,在不具备法定条件的情况下发出的重新评估通知(2025年法第280条和第281条;原为第148条和第148A条),以及未经听证作出的命令。
- 关税和退税纠纷有自己的途径(见监管令状页面),包括向海关预裁定机关(Customs Authority for Advance Rulings, CAAR)申请预裁定。
你会听到的术语
- 说明理由通知(SCN)、DRC-01、ASMT-10
- 说明理由通知拟定税款、利息和罚款;FORM GST DRC-01是在门户网站上发出的该通知的摘要(CGST规则第142(1)条);FORM GST ASMT-10列明审查申报表时发现的差异(第99条)。
- 进项税抵免(Input tax credit, ITC)
- 对投入品已缴GST的抵免。拒绝抵免是最常见的GST纠纷。
- 预缴款(Pre-deposit)
- 提出上诉之前必须缴纳的金额。缴纳之后,余额的追缴即告暂停。
- 评估、重新评估、审查(Assessment, reassessment, scrutiny)
- 审查申报表的所得税程序。
- 无接触评估(Faceless assessment)
- 通过所得税门户网站在线进行的评估,纳税人无需与一名确定的官员当面打交道。
- 税款追缴和暂缓追缴(Demand and stay of demand)
- 核定的税款,以及在上诉期间暂停追缴的命令。
- 罚款和刑事起诉(Penalty and prosecution)
- 两种不同的后果。各有各的抗辩。
- 预裁定(Advance ruling)
- 对拟议交易作出的有约束力的裁定。
详细说明
1. 答复通知。
阅读通知,找出:
- 所涉期间;
- 所援引的条款;
- 金额;
- 期限。
索取所依据的文件。请求当面听证。提交逐点答复,附上对账和文件。保留提交证明。
2. GST上诉。
每一次上诉都需要:
- 命令;
- 上诉理由;
- 预缴款;
- 逾期的,宽恕迟延的申请。
GSTAT在新德里设有主审判庭(Principal Bench),在印度各地设有邦审判庭(State Bench);上诉通过其在线门户提出和跟进。对邦审判庭的命令,可以在收到命令后180天内,仅就实质性法律问题向高等法院提出(第117条)。对主审判庭的命令,向最高法院提出(第118条)。
3. 所得税上诉。
- 专员(上诉):审理事实和法律问题。上诉在税款追缴通知送达后30天内提出(第358条)。
- ITAT:最后一个认定事实的机构。上诉在命令送达当月月底起两个月内提出(第362条)。
- 高等法院:在收到ITAT命令后120天内,仅就实质性法律问题提出(第365条)。每一个期间如何计算,见所得税时效页面。
- 暂缓追缴:理由充分的,先向评估官员,再向上级机关请求暂缓追缴。
4. 令状。
重新评估通知、未考虑答复而作出的命令,以及查封银行账户,是德里高等法院令状申请的常见事由。
5. 记录。
为每一个GSTIN保留分类账对账记录、供应商合规记录(用于ITC),以及每一次门户网站提交的副本及其回执。
人们常问的问题
我的供应商没有缴纳GST,我的ITC因此被拒绝。这合法吗?
这取决于事实以及你能证明什么:税务发票、收到货物、付款和你的申报表。这方面的诉讼非常多。一份有文件支持的答复是必不可少的。
上诉必须缴纳10%吗?
是的。GST第一次上诉,你须缴纳你承认的金额,以及其余争议税款的10%,上限为20 crore 卢比;向GSTAT上诉,再缴纳10%,上限同样为20 crore 卢比。缴纳之后,余额的追缴视为暂停(第107(7)条和第112(9)条)。依第129(3)条就运输途中扣留货物作出的命令,有其自己的预缴款规则。
我可以直接向高等法院提出吗?
有关行为没有管辖权依据或违反自然公正的,可以。否则,法院通常会让你走上诉途径。
通知规定的期限已经过了。是不是全完了?
不是。立即答复并请求听证。如果已经作出命令,考虑提出上诉,并附上宽恕迟延的申请。
这类事务找税务顾问好,还是找律师好?
答复和上诉,两者共同合作。令状和高等法院上诉由律师提出并出庭辩论。
这些回答是普法性质的概述,不是针对任何具体案件的法律意见。
严肃的问题,值得一份被认真读过的案卷。
面谈须预约,地点为 G-46, Basement, Greater Kailash III, New Delhi。来函由主办律师亲自阅读。
本页面依照《印度律师委员会规则》(Bar Council of India Rules)的许可,提供有关 Lokesh Bhardwaj Law Offices 工作的一般信息。它不是法律意见,也不建立律师与委托人关系。LBLO 只在书面约定委托之后才承办案件。
法律陈述截至15/11/2026。