
Conflictos del impuesto sobre la renta y del GST: requerimientos, apelaciones y el Tribunal de Apelación del GST
La mayoría de los conflictos tributarios se ganan o se pierden en la fase del requerimiento.
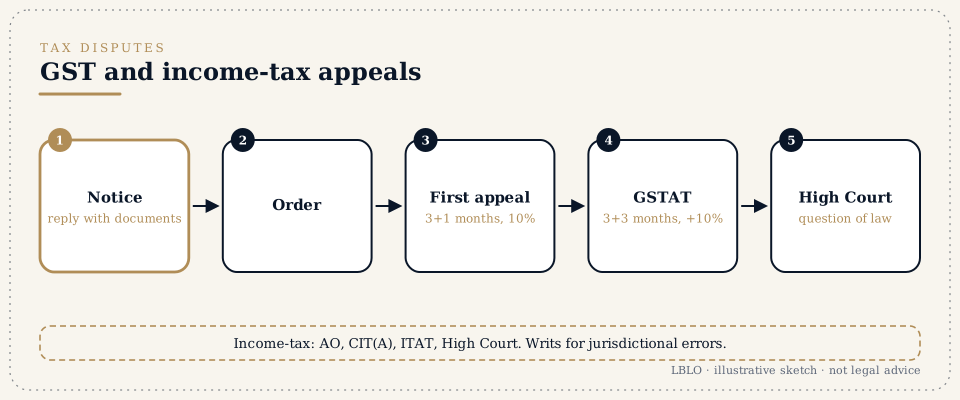
En resumen
- La mayoría de los conflictos tributarios se ganan o se pierden en la fase del requerimiento. Una respuesta detallada con documentos construye el expediente que leerá cada foro de apelación.
- Apelaciones del GST:
- La primera apelación se interpone ante la Autoridad de Apelación dentro de los tres meses siguientes a la fecha en que se comunica la orden, prorrogables un mes (sección 107). Exige el pago íntegro de la cantidad admitida y un depósito previo del 10% del impuesto restante en disputa, hasta Rs. 20 crore (sección 107(6)).
- La segunda apelación se interpone ante el Tribunal de Apelación del GST (GST Appellate Tribunal, GSTAT) dentro de los tres meses siguientes a la fecha en que se comunica la orden de apelación, prorrogables tres meses (sección 112), con un depósito previo adicional del 10% del impuesto restante en disputa, hasta Rs. 20 crore (sección 112(8)). Para las órdenes comunicadas antes del 01/05/2026 se aplicó una fecha notificada posterior; consulte la página de prescripción del GST. Las apelaciones ante el GSTAT se presentan en línea.
- Las apelaciones del impuesto sobre la renta van por lo general del funcionario de liquidación (Assessing Officer) al Comisionado Adjunto (Apelaciones) o al Comisionado (Apelaciones) (secciones 356 y 357 de la Ley del Impuesto sobre la Renta de 2025 (Income-tax Act, 2025); antes secciones 246 y 246A de la Ley de 1961), después al Tribunal de Apelación del Impuesto sobre la Renta (Income Tax Appellate Tribunal) (sección 362; antes sección 253) y después al Tribunal Superior sobre una cuestión sustancial de derecho (sección 365; antes sección 260A). La Ley del Impuesto sobre la Renta de 2025 rige desde el 01/04/2026. Los procedimientos relativos a los ejercicios fiscales que comenzaron antes del 01/04/2026, incluidos los requerimientos, las reliquidaciones y las apelaciones, continúan conforme a la Ley del Impuesto sobre la Renta de 1961 (Income-tax Act, 1961) (sección 536 de la Ley de 2025).
- Los writs ante el Tribunal Superior proceden cuando una actuación carece de competencia, vulnera la justicia natural o cuando un remedio legal no es eficaz. Son ejemplos un requerimiento de reliquidación emitido sin cumplir las condiciones legales (secciones 280 y 281 de la Ley de 2025; antes secciones 148 y 148A) y una orden dictada sin audiencia.
- Los conflictos sobre derechos de aduana y devoluciones tienen su propia vía (consulte la página de writs regulatorios), incluidas las resoluciones anticipadas ante la Autoridad Aduanera de Resoluciones Anticipadas (Customs Authority for Advance Rulings, CAAR).
Términos que oirá
- Requerimiento para presentar descargos (show cause notice, SCN), DRC-01, ASMT-10
- el requerimiento para presentar descargos propone impuesto, intereses y sanción; el FORM GST DRC-01 es su resumen emitido en el portal (regla 142(1) de las CGST Rules); el FORM GST ASMT-10 expone las discrepancias halladas al examinar las declaraciones (regla 99).
- Crédito por impuesto soportado (input tax credit, ITC)
- el crédito por el GST pagado en los insumos. Su denegación es el conflicto de GST más frecuente.
- Depósito previo (pre-deposit)
- la cantidad que debe pagarse antes de poder presentar una apelación. Pagarla suspende el cobro del resto.
- Liquidación, reliquidación, examen (assessment, reassessment, scrutiny)
- los procesos del impuesto sobre la renta que examinan una declaración.
- Liquidación sin presencia física (faceless assessment)
- la liquidación que se tramita en línea a través del portal del impuesto sobre la renta, sin que el contribuyente trate en persona con un funcionario identificado.
- Liquidación exigida y suspensión de su cobro (demand and stay of demand)
- el impuesto exigido y la orden que suspende su cobro mientras se resuelve la apelación.
- Sanción y acción penal (penalty and prosecution)
- consecuencias distintas. Cada una tiene sus propias defensas.
- Resolución anticipada (advance ruling)
- una resolución vinculante sobre una operación proyectada.
En detalle
1. Responder a un requerimiento.
Lea en el requerimiento:
- el periodo que abarca;
- la disposición invocada;
- la cantidad;
- el plazo.
Pida los documentos en que se basa. Solicite una audiencia personal. Presente una respuesta punto por punto con una conciliación y documentos. Guarde la prueba de la presentación.
2. Apelaciones del GST.
Toda apelación necesita:
- la orden;
- los motivos;
- el depósito previo;
- una solicitud de dispensa del retraso cuando se presenta tarde.
El GSTAT tiene una Sala Principal (Principal Bench) en Nueva Delhi y Salas Estatales (State Benches) en toda la India; las apelaciones se presentan y se siguen en su portal en línea. Una orden de una Sala Estatal puede llevarse al Tribunal Superior dentro de los 180 días siguientes a su recepción, solo sobre una cuestión sustancial de derecho (sección 117). Una orden de la Sala Principal va al Tribunal Supremo (sección 118).
3. Apelaciones del impuesto sobre la renta.
- Comisionado (Apelaciones): conoce de hechos y de derecho. La apelación se presenta dentro de los 30 días siguientes a la notificación del requerimiento de pago (sección 358).
- ITAT: el último foro que examina los hechos. La apelación se presenta dentro de los dos meses siguientes al final del mes en que se comunica la orden (sección 362).
- Tribunal Superior: dentro de los 120 días siguientes a la recepción de la orden del ITAT, solo sobre una cuestión sustancial de derecho (sección 365). Cómo se computa cada plazo se explica en la página de prescripción del impuesto sobre la renta.
- Suspensión del cobro: cuando el caso es sólido, se pide la suspensión al funcionario de liquidación y después a las autoridades superiores.
4. Writs.
Los requerimientos de reliquidación, las órdenes dictadas sin tener en cuenta las respuestas y los embargos de cuentas bancarias son objeto frecuente de peticiones de writ ante el Tribunal Superior de Delhi.
5. Registros.
Mantenga una conciliación contable para cada GSTIN, los registros de cumplimiento de los proveedores (para el ITC) y copias de cada presentación en el portal con su acuse de recibo.
Preguntas habituales
Mi proveedor no pagó el GST y me están denegando el ITC. ¿Es lícito?
Depende de los hechos y de lo que usted pueda acreditar: la factura fiscal, la recepción de los bienes, el pago y sus declaraciones. Es una cuestión muy litigada. Es esencial una respuesta documentada.
¿Tengo que pagar el 10% para apelar?
Sí. Para la primera apelación del GST paga la cantidad que admite y el 10% del impuesto restante en disputa, hasta Rs. 20 crore; para el GSTAT, un 10% adicional, también hasta Rs. 20 crore. Una vez pagado, el cobro del resto se considera suspendido (secciones 107(7) y 112(9)). Las órdenes de la sección 129(3), sobre la retención de bienes en tránsito, tienen su propia regla de depósito previo.
¿Puedo acudir directamente al Tribunal Superior?
Sí, cuando la actuación carece de competencia o vulnera la justicia natural. En otro caso, el tribunal normalmente le remitirá a la apelación.
Ha vencido el plazo del requerimiento. ¿Está todo perdido?
No. Responda de inmediato y pida una audiencia. Si ya se ha dictado una orden, valore la apelación con una solicitud de dispensa del retraso.
¿Es mejor para esto un asesor fiscal o un abogado?
Para las respuestas y las apelaciones, ambos trabajan juntos. Los writs y las apelaciones ante el Tribunal Superior los presenta y defiende un abogado.
Estas respuestas son resúmenes educativos; no constituyen asesoramiento jurídico sobre ningún asunto concreto.
Una cuestión seria merece un expediente leído.
Las reuniones se celebran con cita previa en G-46, Basement, Greater Kailash III, New Delhi. El titular del Despacho lee la correspondencia.
Esta página ofrece información general sobre el trabajo de Lokesh Bhardwaj Law Offices, según lo permitido por las Normas del Colegio de Abogados de la India (Bar Council of India Rules). No es asesoramiento jurídico y no crea una relación entre abogado y cliente. LBLO actúa en un asunto solo con un encargo acordado por escrito.
Derecho vigente a 15/11/2026.