
ਇਨਕਮ ਟੈਕਸ ਅਤੇ GST ਵਿਵਾਦ: ਨੋਟਿਸ, ਅਪੀਲਾਂ ਅਤੇ GST ਅਪੀਲੀ ਟ੍ਰਿਬਿਊਨਲ
ਜ਼ਿਆਦਾਤਰ ਟੈਕਸ ਵਿਵਾਦ ਨੋਟਿਸ ਦੇ ਪੜਾਅ ਤੇ ਹੀ ਜਿੱਤੇ ਜਾਂ ਹਾਰੇ ਜਾਂਦੇ ਹਨ।
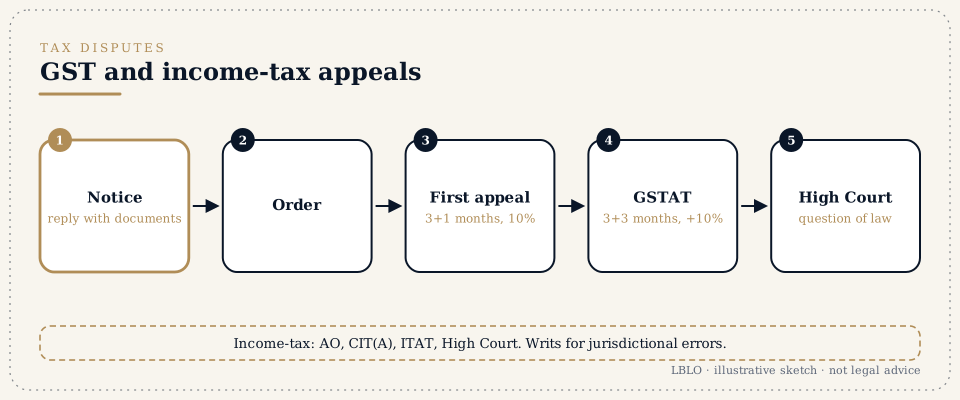
ਸੰਖੇਪ ਵਿੱਚ
- ਜ਼ਿਆਦਾਤਰ ਟੈਕਸ ਵਿਵਾਦ ਨੋਟਿਸ ਦੇ ਪੜਾਅ ਤੇ ਹੀ ਜਿੱਤੇ ਜਾਂ ਹਾਰੇ ਜਾਂਦੇ ਹਨ। ਦਸਤਾਵੇਜ਼ਾਂ ਸਮੇਤ ਵਿਸਥਾਰਤ ਜਵਾਬ ਉਹ ਰਿਕਾਰਡ ਬਣਾਉਂਦਾ ਹੈ ਜਿਸ ਨੂੰ ਹਰ ਅਪੀਲੀ ਫ਼ੋਰਮ ਪੜ੍ਹੇਗਾ।
- GST ਅਪੀਲਾਂ:
- ਪਹਿਲੀ ਅਪੀਲ ਹੁਕਮ ਦੀ ਸੂਚਨਾ ਮਿਲਣ ਦੀ ਤਾਰੀਖ਼ ਤੋਂ ਤਿੰਨ ਮਹੀਨਿਆਂ ਅੰਦਰ ਅਪੀਲੀ ਅਥਾਰਟੀ ਕੋਲ ਹੁੰਦੀ ਹੈ, ਜੋ ਇੱਕ ਮਹੀਨਾ ਵਧਾਈ ਜਾ ਸਕਦੀ ਹੈ (ਧਾਰਾ 107)। ਇਸ ਲਈ ਮੰਨੀ ਗਈ ਰਕਮ ਦੀ ਪੂਰੀ ਅਦਾਇਗੀ ਅਤੇ ਵਿਵਾਦ ਵਾਲੇ ਬਾਕੀ ਟੈਕਸ ਦਾ 10% ਪ੍ਰੀ-ਡਿਪਾਜ਼ਿਟ, ਵੱਧ ਤੋਂ ਵੱਧ Rs. 20 ਕਰੋੜ, ਲੋੜੀਂਦਾ ਹੈ (ਧਾਰਾ 107(6))।
- ਦੂਜੀ ਅਪੀਲ ਅਪੀਲੀ ਹੁਕਮ ਦੀ ਸੂਚਨਾ ਮਿਲਣ ਦੀ ਤਾਰੀਖ਼ ਤੋਂ ਤਿੰਨ ਮਹੀਨਿਆਂ ਅੰਦਰ, ਜੋ ਤਿੰਨ ਮਹੀਨੇ ਹੋਰ ਵਧਾਏ ਜਾ ਸਕਦੇ ਹਨ (ਧਾਰਾ 112), GST ਅਪੀਲੀ ਟ੍ਰਿਬਿਊਨਲ (GSTAT) ਕੋਲ ਹੁੰਦੀ ਹੈ, ਵਿਵਾਦ ਵਾਲੇ ਬਾਕੀ ਟੈਕਸ ਦੇ ਹੋਰ 10% ਪ੍ਰੀ-ਡਿਪਾਜ਼ਿਟ ਨਾਲ, ਵੱਧ ਤੋਂ ਵੱਧ Rs. 20 ਕਰੋੜ (ਧਾਰਾ 112(8))। 01/05/2026 ਤੋਂ ਪਹਿਲਾਂ ਸੂਚਿਤ ਕੀਤੇ ਹੁਕਮਾਂ ਲਈ ਬਾਅਦ ਵਿੱਚ ਨੋਟੀਫ਼ਾਈ ਕੀਤੀ ਤਾਰੀਖ਼ ਲਾਗੂ ਹੋਈ; ਵੇਖੋ GST ਮਿਆਦ ਵਾਲਾ ਪੰਨਾ। GSTAT ਅਪੀਲਾਂ ਔਨਲਾਈਨ ਦਾਇਰ ਹੁੰਦੀਆਂ ਹਨ।
- ਇਨਕਮ ਟੈਕਸ ਅਪੀਲਾਂ ਆਮ ਤੌਰ ਤੇ ਅਸੈਸਿੰਗ ਅਫ਼ਸਰ ਤੋਂ ਜੁਆਇੰਟ ਕਮਿਸ਼ਨਰ (ਅਪੀਲਾਂ) ਜਾਂ ਕਮਿਸ਼ਨਰ (ਅਪੀਲਾਂ) ਕੋਲ ਜਾਂਦੀਆਂ ਹਨ (ਇਨਕਮ-ਟੈਕਸ ਐਕਟ, 2025 (Income-tax Act, 2025) ਦੀਆਂ ਧਾਰਾਵਾਂ 356 ਅਤੇ 357; ਪਹਿਲਾਂ 1961 ਦੇ ਐਕਟ ਦੀਆਂ ਧਾਰਾਵਾਂ 246 ਅਤੇ 246A), ਫਿਰ ਇਨਕਮ ਟੈਕਸ ਅਪੀਲੀ ਟ੍ਰਿਬਿਊਨਲ ਕੋਲ (ਧਾਰਾ 362; ਪਹਿਲਾਂ ਧਾਰਾ 253), ਫਿਰ ਕਾਨੂੰਨ ਦੇ ਠੋਸ ਸਵਾਲ ਤੇ ਹਾਈ ਕੋਰਟ ਕੋਲ (ਧਾਰਾ 365; ਪਹਿਲਾਂ ਧਾਰਾ 260A)। ਇਨਕਮ-ਟੈਕਸ ਐਕਟ, 2025 01/04/2026 ਤੋਂ ਲਾਗੂ ਹੈ। 01/04/2026 ਤੋਂ ਪਹਿਲਾਂ ਸ਼ੁਰੂ ਹੋਏ ਟੈਕਸ ਸਾਲਾਂ ਦੀਆਂ ਕਾਰਵਾਈਆਂ, ਨੋਟਿਸਾਂ, ਮੁੜ-ਮੁਲਾਂਕਣ ਅਤੇ ਅਪੀਲਾਂ ਸਮੇਤ, ਇਨਕਮ-ਟੈਕਸ ਐਕਟ, 1961 (Income-tax Act, 1961) ਹੇਠ ਜਾਰੀ ਰਹਿੰਦੀਆਂ ਹਨ (2025 ਦੇ ਐਕਟ ਦੀ ਧਾਰਾ 536)।
- ਹਾਈ ਕੋਰਟ ਵਿੱਚ ਰਿੱਟਾਂ ਉੱਥੇ ਉਪਲਬਧ ਹਨ ਜਿੱਥੇ ਕਾਰਵਾਈ ਅਧਿਕਾਰ ਖੇਤਰ ਤੋਂ ਬਿਨਾਂ ਹੋਵੇ, ਕੁਦਰਤੀ ਨਿਆਂ ਦੀ ਉਲੰਘਣਾ ਹੋਵੇ, ਜਾਂ ਜਿੱਥੇ ਕਾਨੂੰਨੀ ਉਪਾਅ ਕਾਰਗਰ ਨਾ ਹੋਵੇ। ਮਿਸਾਲਾਂ ਹਨ ਕਾਨੂੰਨੀ ਸ਼ਰਤਾਂ ਪੂਰੀਆਂ ਕੀਤੇ ਬਿਨਾਂ ਜਾਰੀ ਮੁੜ-ਮੁਲਾਂਕਣ ਨੋਟਿਸ (2025 ਦੇ ਐਕਟ ਦੀਆਂ ਧਾਰਾਵਾਂ 280 ਅਤੇ 281; ਪਹਿਲਾਂ ਧਾਰਾਵਾਂ 148 ਅਤੇ 148A), ਅਤੇ ਸੁਣਵਾਈ ਤੋਂ ਬਿਨਾਂ ਪਾਸ ਕੀਤਾ ਹੁਕਮ।
- ਕਸਟਮ ਡਿਊਟੀ ਅਤੇ ਰਿਫ਼ੰਡ ਦੇ ਵਿਵਾਦਾਂ ਦਾ ਆਪਣਾ ਰਾਹ ਹੈ (ਵੇਖੋ ਰੈਗੂਲੇਟਰੀ ਰਿੱਟਾਂ ਵਾਲਾ ਪੰਨਾ), ਜਿਸ ਵਿੱਚ ਕਸਟਮਜ਼ ਅਥਾਰਟੀ ਫ਼ਾਰ ਐਡਵਾਂਸ ਰੂਲਿੰਗਜ਼ (CAAR) ਅੱਗੇ ਅਗਾਊਂ ਫ਼ੈਸਲੇ ਵੀ ਸ਼ਾਮਲ ਹਨ।
ਸ਼ਬਦ ਜੋ ਤੁਸੀਂ ਸੁਣੋਗੇ
- ਕਾਰਨ ਦੱਸੋ ਨੋਟਿਸ (Show cause notice, SCN), DRC-01, ASMT-10
- ਕਾਰਨ ਦੱਸੋ ਨੋਟਿਸ ਟੈਕਸ, ਵਿਆਜ ਅਤੇ ਜੁਰਮਾਨੇ ਦੀ ਤਜਵੀਜ਼ ਕਰਦਾ ਹੈ; FORM GST DRC-01 ਪੋਰਟਲ ਤੇ ਜਾਰੀ ਕੀਤਾ ਉਸ ਦਾ ਸਾਰ ਹੈ (ਨਿਯਮ 142(1), CGST ਨਿਯਮ); FORM GST ASMT-10 ਰਿਟਰਨਾਂ ਦੀ ਪੜਤਾਲ ਵਿੱਚ ਮਿਲੀਆਂ ਊਣਤਾਈਆਂ ਦੱਸਦਾ ਹੈ (ਨਿਯਮ 99)।
- ਇਨਪੁੱਟ ਟੈਕਸ ਕ੍ਰੈਡਿਟ (Input tax credit, ITC)
- ਇਨਪੁੱਟਾਂ ਤੇ ਅਦਾ ਕੀਤੇ GST ਦਾ ਕ੍ਰੈਡਿਟ। ਇਸ ਤੋਂ ਇਨਕਾਰ ਸਭ ਤੋਂ ਆਮ GST ਵਿਵਾਦ ਹੈ।
- ਪ੍ਰੀ-ਡਿਪਾਜ਼ਿਟ (Pre-deposit)
- ਉਹ ਰਕਮ ਜੋ ਅਪੀਲ ਦਾਇਰ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਅਦਾ ਕਰਨੀ ਪੈਂਦੀ ਹੈ। ਇਸ ਨੂੰ ਅਦਾ ਕਰਨ ਨਾਲ ਬਾਕੀ ਰਕਮ ਦੀ ਵਸੂਲੀ ਰੁਕ ਜਾਂਦੀ ਹੈ।
- ਮੁਲਾਂਕਣ, ਮੁੜ-ਮੁਲਾਂਕਣ, ਪੜਤਾਲ (Assessment, reassessment, scrutiny)
- ਇਨਕਮ ਟੈਕਸ ਦੀਆਂ ਉਹ ਪ੍ਰਕਿਰਿਆਵਾਂ ਜੋ ਰਿਟਰਨ ਦੀ ਜਾਂਚ ਕਰਦੀਆਂ ਹਨ।
- ਫ਼ੇਸਲੈੱਸ ਮੁਲਾਂਕਣ (Faceless assessment)
- ਇਨਕਮ ਟੈਕਸ ਪੋਰਟਲ ਰਾਹੀਂ ਔਨਲਾਈਨ ਕੀਤਾ ਮੁਲਾਂਕਣ, ਜਿਸ ਵਿੱਚ ਕਰਦਾਤਾ ਕਿਸੇ ਪਛਾਣੇ ਹੋਏ ਅਫ਼ਸਰ ਨਾਲ ਆਹਮੋ-ਸਾਹਮਣੇ ਨਹੀਂ ਨਜਿੱਠਦਾ।
- ਮੰਗ ਅਤੇ ਮੰਗ ਤੇ ਰੋਕ (Demand and stay of demand)
- ਲਾਇਆ ਗਿਆ ਟੈਕਸ, ਅਤੇ ਅਪੀਲ ਦੇ ਫ਼ੈਸਲੇ ਤੱਕ ਉਸ ਦੀ ਵਸੂਲੀ ਰੋਕਣ ਦਾ ਹੁਕਮ।
- ਜੁਰਮਾਨਾ ਅਤੇ ਮੁਕੱਦਮਾ (Penalty and prosecution)
- ਵੱਖ-ਵੱਖ ਨਤੀਜੇ। ਹਰੇਕ ਦੇ ਆਪਣੇ ਬਚਾਅ ਹਨ।
- ਅਗਾਊਂ ਫ਼ੈਸਲਾ (Advance ruling)
- ਤਜਵੀਜ਼ਸ਼ੁਦਾ ਲੈਣ-ਦੇਣ ਬਾਰੇ ਪਾਬੰਦ ਕਰਨ ਵਾਲਾ ਫ਼ੈਸਲਾ।
ਵਿਸਥਾਰ ਵਿੱਚ
1. ਨੋਟਿਸ ਦਾ ਜਵਾਬ ਦੇਣਾ।
ਨੋਟਿਸ ਵਿੱਚ ਇਹ ਪੜ੍ਹੋ:
- ਕਿਹੜਾ ਸਮਾਂ ਸ਼ਾਮਲ ਹੈ;
- ਕਿਹੜਾ ਉਪਬੰਧ ਲਾਇਆ ਗਿਆ ਹੈ;
- ਰਕਮ;
- ਆਖ਼ਰੀ ਤਾਰੀਖ਼।
ਜਿਨ੍ਹਾਂ ਦਸਤਾਵੇਜ਼ਾਂ ਤੇ ਭਰੋਸਾ ਕੀਤਾ ਗਿਆ ਹੈ, ਉਹ ਮੰਗੋ। ਨਿੱਜੀ ਸੁਣਵਾਈ ਮੰਗੋ। ਮਿਲਾਨ (reconciliation) ਅਤੇ ਦਸਤਾਵੇਜ਼ਾਂ ਸਮੇਤ ਨੁਕਤਾ-ਦਰ-ਨੁਕਤਾ ਜਵਾਬ ਦਾਇਰ ਕਰੋ। ਜਮ੍ਹਾਂ ਕਰਵਾਉਣ ਦਾ ਸਬੂਤ ਰੱਖੋ।
2. GST ਅਪੀਲਾਂ।
ਹਰ ਅਪੀਲ ਲਈ ਲੋੜੀਂਦਾ ਹੈ:
- ਹੁਕਮ;
- ਆਧਾਰ;
- ਪ੍ਰੀ-ਡਿਪਾਜ਼ਿਟ;
- ਦੇਰੀ ਹੋਣ ਤੇ ਦੇਰੀ ਮੁਆਫ਼ੀ ਦੀ ਅਰਜ਼ੀ।
GSTAT ਦਾ ਨਵੀਂ ਦਿੱਲੀ ਵਿੱਚ ਪ੍ਰਿੰਸੀਪਲ ਬੈਂਚ (Principal Bench) ਹੈ ਅਤੇ ਪੂਰੇ ਭਾਰਤ ਵਿੱਚ ਸਟੇਟ ਬੈਂਚ (State Bench) ਹਨ; ਅਪੀਲਾਂ ਇਸ ਦੇ ਔਨਲਾਈਨ ਪੋਰਟਲ ਤੇ ਦਾਇਰ ਕੀਤੀਆਂ ਅਤੇ ਅੱਗੇ ਚਲਾਈਆਂ ਜਾਂਦੀਆਂ ਹਨ। ਸਟੇਟ ਬੈਂਚ ਦੇ ਹੁਕਮ ਨੂੰ ਉਸ ਦੀ ਪ੍ਰਾਪਤੀ ਤੋਂ 180 ਦਿਨਾਂ ਅੰਦਰ ਹਾਈ ਕੋਰਟ ਲਿਜਾਇਆ ਜਾ ਸਕਦਾ ਹੈ, ਸਿਰਫ਼ ਕਾਨੂੰਨ ਦੇ ਠੋਸ ਸਵਾਲ ਤੇ (ਧਾਰਾ 117)। ਪ੍ਰਿੰਸੀਪਲ ਬੈਂਚ ਦਾ ਹੁਕਮ ਸੁਪਰੀਮ ਕੋਰਟ ਜਾਂਦਾ ਹੈ (ਧਾਰਾ 118)।
3. ਇਨਕਮ ਟੈਕਸ ਅਪੀਲਾਂ।
- ਕਮਿਸ਼ਨਰ (ਅਪੀਲਾਂ): ਤੱਥ ਅਤੇ ਕਾਨੂੰਨ ਦੋਵੇਂ ਸੁਣਦਾ ਹੈ। ਅਪੀਲ ਮੰਗ ਦੇ ਨੋਟਿਸ ਦੀ ਤਾਮੀਲ ਤੋਂ 30 ਦਿਨਾਂ ਅੰਦਰ ਦਾਇਰ ਹੁੰਦੀ ਹੈ (ਧਾਰਾ 358)।
- ITAT: ਤੱਥਾਂ ਦੀ ਪੜਤਾਲ ਕਰਨ ਵਾਲਾ ਆਖ਼ਰੀ ਫ਼ੋਰਮ। ਅਪੀਲ ਉਸ ਮਹੀਨੇ ਦੇ ਅੰਤ ਤੋਂ ਦੋ ਮਹੀਨਿਆਂ ਅੰਦਰ ਦਾਇਰ ਹੁੰਦੀ ਹੈ ਜਿਸ ਵਿੱਚ ਹੁਕਮ ਦੀ ਸੂਚਨਾ ਮਿਲੀ (ਧਾਰਾ 362)।
- ਹਾਈ ਕੋਰਟ: ITAT ਦਾ ਹੁਕਮ ਮਿਲਣ ਤੋਂ 120 ਦਿਨਾਂ ਅੰਦਰ, ਸਿਰਫ਼ ਕਾਨੂੰਨ ਦੇ ਠੋਸ ਸਵਾਲ ਤੇ (ਧਾਰਾ 365)। ਹਰ ਮਿਆਦ ਕਿਵੇਂ ਗਿਣਨੀ ਹੈ, ਇਹ ਇਨਕਮ ਟੈਕਸ ਮਿਆਦ ਵਾਲੇ ਪੰਨੇ ਤੇ ਹੈ।
- ਮੰਗ ਤੇ ਰੋਕ: ਜਿੱਥੇ ਕੇਸ ਮਜ਼ਬੂਤ ਹੋਵੇ, ਰੋਕ ਪਹਿਲਾਂ ਅਸੈਸਿੰਗ ਅਫ਼ਸਰ ਤੋਂ ਅਤੇ ਫਿਰ ਉੱਚ ਅਧਿਕਾਰੀਆਂ ਤੋਂ ਮੰਗੀ ਜਾਂਦੀ ਹੈ।
4. ਰਿੱਟਾਂ।
ਮੁੜ-ਮੁਲਾਂਕਣ ਨੋਟਿਸ, ਜਵਾਬਾਂ ਤੇ ਵਿਚਾਰ ਕੀਤੇ ਬਿਨਾਂ ਪਾਸ ਕੀਤੇ ਹੁਕਮ, ਅਤੇ ਬੈਂਕ ਖਾਤਿਆਂ ਦੀ ਕੁਰਕੀ ਦਿੱਲੀ ਹਾਈ ਕੋਰਟ ਵਿੱਚ ਰਿੱਟ ਪਟੀਸ਼ਨਾਂ ਦੇ ਆਮ ਵਿਸ਼ੇ ਹਨ।
5. ਰਿਕਾਰਡ।
ਹਰ GSTIN ਲਈ ਲੇਜਰ ਦਾ ਮਿਲਾਨ, ਵਿਕਰੇਤਾਵਾਂ ਦੀ ਪਾਲਣਾ ਦਾ ਰਿਕਾਰਡ (ITC ਲਈ), ਅਤੇ ਪੋਰਟਲ ਤੇ ਕੀਤੀ ਹਰ ਪੇਸ਼ਕਾਰੀ ਦੀ ਉਸ ਦੀ ਰਸੀਦ ਸਮੇਤ ਕਾਪੀ ਰੱਖੋ।
ਲੋਕ ਜੋ ਸਵਾਲ ਪੁੱਛਦੇ ਹਨ
ਮੇਰੇ ਸਪਲਾਇਰ ਨੇ GST ਜਮ੍ਹਾਂ ਨਹੀਂ ਕਰਵਾਇਆ, ਅਤੇ ਮੈਨੂੰ ITC ਤੋਂ ਇਨਕਾਰ ਕੀਤਾ ਜਾ ਰਿਹਾ ਹੈ। ਕੀ ਇਹ ਕਾਨੂੰਨੀ ਹੈ?
ਇਹ ਤੱਥਾਂ ਤੇ ਅਤੇ ਇਸ ਗੱਲ ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ ਕਿ ਤੁਸੀਂ ਕੀ ਦਿਖਾ ਸਕਦੇ ਹੋ: ਟੈਕਸ ਇਨਵੌਇਸ, ਮਾਲ ਦੀ ਪ੍ਰਾਪਤੀ, ਅਦਾਇਗੀ ਅਤੇ ਤੁਹਾਡੀਆਂ ਰਿਟਰਨਾਂ। ਇਸ ਮੁੱਦੇ ਤੇ ਬਹੁਤ ਮੁਕੱਦਮੇਬਾਜ਼ੀ ਹੁੰਦੀ ਹੈ। ਦਸਤਾਵੇਜ਼ਾਂ ਸਮੇਤ ਜਵਾਬ ਬਹੁਤ ਜ਼ਰੂਰੀ ਹੈ।
ਕੀ ਅਪੀਲ ਕਰਨ ਲਈ ਮੈਨੂੰ 10% ਅਦਾ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ?
ਹਾਂ। ਪਹਿਲੀ GST ਅਪੀਲ ਲਈ ਤੁਸੀਂ ਉਹ ਰਕਮ ਅਦਾ ਕਰਦੇ ਹੋ ਜੋ ਤੁਸੀਂ ਮੰਨਦੇ ਹੋ, ਅਤੇ ਵਿਵਾਦ ਵਾਲੇ ਬਾਕੀ ਟੈਕਸ ਦਾ 10%, ਵੱਧ ਤੋਂ ਵੱਧ Rs. 20 ਕਰੋੜ; GSTAT ਲਈ ਹੋਰ 10%, ਇਹ ਵੀ ਵੱਧ ਤੋਂ ਵੱਧ Rs. 20 ਕਰੋੜ। ਅਦਾਇਗੀ ਹੋ ਜਾਣ ਤੇ ਬਾਕੀ ਰਕਮ ਦੀ ਵਸੂਲੀ ਰੁਕੀ ਹੋਈ ਮੰਨੀ ਜਾਂਦੀ ਹੈ (ਧਾਰਾਵਾਂ 107(7) ਅਤੇ 112(9))। ਧਾਰਾ 129(3) ਹੇਠ ਹੁਕਮਾਂ, ਯਾਨੀ ਆਵਾਜਾਈ ਦੌਰਾਨ ਮਾਲ ਰੋਕਣ ਦੇ ਹੁਕਮਾਂ, ਲਈ ਪ੍ਰੀ-ਡਿਪਾਜ਼ਿਟ ਦਾ ਆਪਣਾ ਵੱਖਰਾ ਨਿਯਮ ਹੈ।
ਕੀ ਮੈਂ ਸਿੱਧਾ ਹਾਈ ਕੋਰਟ ਜਾ ਸਕਦਾ ਹਾਂ?
ਜਿੱਥੇ ਕਾਰਵਾਈ ਅਧਿਕਾਰ ਖੇਤਰ ਤੋਂ ਬਿਨਾਂ ਹੋਵੇ ਜਾਂ ਕੁਦਰਤੀ ਨਿਆਂ ਦੀ ਉਲੰਘਣਾ ਹੋਵੇ, ਹਾਂ। ਨਹੀਂ ਤਾਂ ਅਦਾਲਤ ਆਮ ਤੌਰ ਤੇ ਤੁਹਾਨੂੰ ਅਪੀਲ ਵੱਲ ਭੇਜ ਦੇਵੇਗੀ।
ਨੋਟਿਸ ਵਿੱਚ ਦਿੱਤੀ ਆਖ਼ਰੀ ਤਾਰੀਖ਼ ਲੰਘ ਗਈ ਹੈ। ਕੀ ਸਭ ਕੁਝ ਖ਼ਤਮ ਹੋ ਗਿਆ?
ਨਹੀਂ। ਤੁਰੰਤ ਜਵਾਬ ਦਿਓ ਅਤੇ ਸੁਣਵਾਈ ਮੰਗੋ। ਜੇ ਹੁਕਮ ਪਾਸ ਹੋ ਚੁੱਕਾ ਹੈ, ਤਾਂ ਦੇਰੀ ਮੁਆਫ਼ੀ ਦੀ ਅਰਜ਼ੀ ਨਾਲ ਅਪੀਲ ਬਾਰੇ ਵਿਚਾਰ ਕਰੋ।
ਇਸ ਕੰਮ ਲਈ ਟੈਕਸ ਸਲਾਹਕਾਰ ਬਿਹਤਰ ਹੈ ਜਾਂ ਐਡਵੋਕੇਟ?
ਜਵਾਬਾਂ ਅਤੇ ਅਪੀਲਾਂ ਲਈ ਦੋਵੇਂ ਮਿਲ ਕੇ ਕੰਮ ਕਰਦੇ ਹਨ। ਰਿੱਟਾਂ ਅਤੇ ਹਾਈ ਕੋਰਟ ਦੀਆਂ ਅਪੀਲਾਂ ਐਡਵੋਕੇਟ ਦਾਇਰ ਕਰਦਾ ਹੈ ਅਤੇ ਉਨ੍ਹਾਂ ਵਿੱਚ ਬਹਿਸ ਕਰਦਾ ਹੈ।
ਇਹ ਜਵਾਬ ਸਿੱਖਿਆ ਲਈ ਦਿੱਤੇ ਸਾਰ ਹਨ; ਇਹ ਕਿਸੇ ਵੀ ਨਿੱਜੀ ਮਾਮਲੇ ਬਾਰੇ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹਨ।
ਗੰਭੀਰ ਸਵਾਲ ਇਸ ਗੱਲ ਦਾ ਹੱਕਦਾਰ ਹੈ ਕਿ ਉਸ ਦੀ ਬ੍ਰੀਫ਼ ਪੜ੍ਹੀ ਜਾਵੇ।
ਮੁਲਾਕਾਤਾਂ ਪਹਿਲਾਂ ਸਮਾਂ ਲੈ ਕੇ G-46, Basement, Greater Kailash III, New Delhi ਵਿਖੇ ਹੁੰਦੀਆਂ ਹਨ। ਚਿੱਠੀ-ਪੱਤਰ ਪ੍ਰਿੰਸੀਪਲ ਆਪ ਪੜ੍ਹਦੇ ਹਨ।
ਇਹ ਪੰਨਾ Bar Council of India Rules ਦੀ ਇਜਾਜ਼ਤ ਅਨੁਸਾਰ Lokesh Bhardwaj Law Offices ਦੇ ਕੰਮ ਬਾਰੇ ਆਮ ਜਾਣਕਾਰੀ ਦਿੰਦਾ ਹੈ। ਇਹ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹੈ, ਅਤੇ ਇਸ ਨਾਲ ਐਡਵੋਕੇਟ ਅਤੇ ਮੁਵੱਕਿਲ ਦਾ ਰਿਸ਼ਤਾ ਨਹੀਂ ਬਣਦਾ। LBLO ਕਿਸੇ ਮਾਮਲੇ ਵਿੱਚ ਸਿਰਫ਼ ਲਿਖਤੀ ਰੂਪ ਵਿੱਚ ਤੈਅ ਐਂਗੇਜਮੈਂਟ ਉੱਤੇ ਹੀ ਕੰਮ ਕਰਦਾ ਹੈ।
ਕਾਨੂੰਨ 15/11/2026 ਦੀ ਸਥਿਤੀ ਅਨੁਸਾਰ।