
Einkommensteuer- und GST-Streitigkeiten: Bescheide, Rechtsmittel und das GST Appellate Tribunal
Die meisten Steuerstreitigkeiten werden im Stadium des Bescheids gewonnen oder verloren.
Kurz gefasst
- Die meisten Steuerstreitigkeiten werden im Stadium des Bescheids gewonnen oder verloren. Eine ausführliche Antwort mit Unterlagen bildet die Akte, die jedes Rechtsmittelforum lesen wird.
- GST-Berufungen:
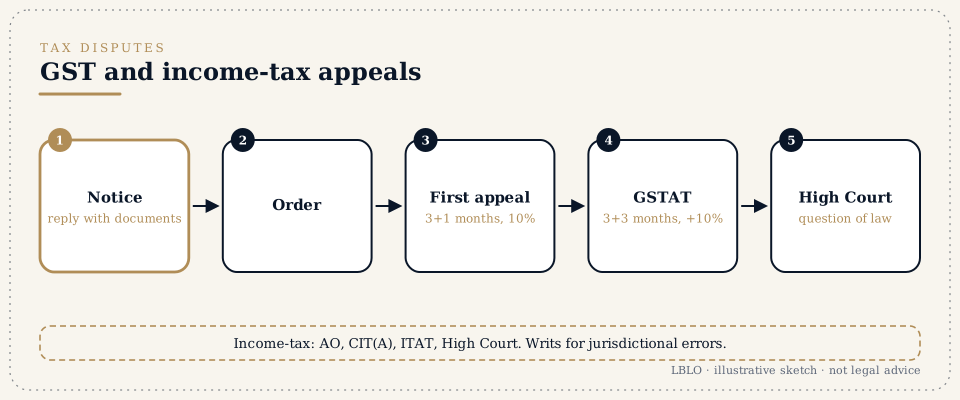
- Die erste Berufung geht an die Appellate Authority innerhalb von drei Monaten ab dem Tag, an dem die Anordnung mitgeteilt wurde, verlängerbar um einen Monat (Abschnitt 107). Sie erfordert die vollständige Zahlung des eingeräumten Betrags und eine Vorabeinzahlung von 10% der übrigen streitigen Steuer, höchstens Rs. 20 crore (Abschnitt 107(6)).
- Die zweite Berufung geht an das GST-Berufungstribunal (GST Appellate Tribunal, GSTAT) innerhalb von drei Monaten ab dem Tag, an dem die Berufungsentscheidung mitgeteilt wurde, verlängerbar um drei (Abschnitt 112), mit einer weiteren Vorabeinzahlung von 10% der übrigen streitigen Steuer, höchstens Rs. 20 crore (Abschnitt 112(8)). Für Anordnungen, die vor dem 01/05/2026 mitgeteilt wurden, galt ein später bekannt gemachter Stichtag; siehe die Seite zu den GST-Fristen. Berufungen zum GSTAT werden online eingereicht.
- Einkommensteuerberufungen gehen in der Regel vom Assessing Officer an den Joint Commissioner (Appeals) oder Commissioner (Appeals) (Abschnitte 356 und 357 des Einkommensteuergesetzes von 2025 (Income-tax Act, 2025); früher Abschnitte 246 und 246A des Gesetzes von 1961), dann an das Income Tax Appellate Tribunal (Abschnitt 362; früher Abschnitt 253), dann bei einer wesentlichen Rechtsfrage an das Obergericht (High Court) (Abschnitt 365; früher Abschnitt 260A). Das Income-tax Act, 2025 gilt ab 01/04/2026. Verfahren für Steuerjahre, die vor dem 01/04/2026 beginnen, einschließlich Bescheiden, Neuveranlagung und Berufungen, laufen nach dem Einkommensteuergesetz von 1961 (Income-tax Act, 1961) weiter (Abschnitt 536 des Gesetzes von 2025).
- Writs beim Obergericht sind möglich, wenn eine Maßnahme ohne Zuständigkeit oder unter Verstoß gegen die natürliche Gerechtigkeit erfolgt oder wenn ein gesetzlicher Rechtsbehelf nicht wirksam ist. Beispiele sind ein Bescheid über eine Neuveranlagung, der ohne die gesetzlichen Voraussetzungen ergangen ist (Abschnitte 280 und 281 des Gesetzes von 2025; früher Abschnitte 148 und 148A), und eine Anordnung ohne Anhörung.
- Streitigkeiten über Zölle und Erstattungen haben ihren eigenen Weg (siehe die Seite zu Writs gegen Behörden), einschließlich verbindlicher Vorabauskünfte der Customs Authority for Advance Rulings (CAAR).
Begriffe, die Sie hören werden
- Aufforderung zur Stellungnahme (show cause notice, SCN), DRC-01, ASMT-10
- eine Aufforderung zur Stellungnahme schlägt Steuer, Zinsen und Strafe vor; FORM GST DRC-01 ist ihre Zusammenfassung, die auf dem Portal ausgegeben wird (Rule 142(1), CGST Rules); FORM GST ASMT-10 legt Unstimmigkeiten dar, die bei der Prüfung der Steuererklärungen gefunden wurden (Rule 99).
- Vorsteuerabzug (input tax credit, ITC)
- Gutschrift für die auf Vorleistungen gezahlte GST. Seine Verweigerung ist der häufigste GST-Streit.
- Vorabeinzahlung (pre-deposit)
- der Betrag, der vor Einlegung einer Berufung zu zahlen ist. Seine Zahlung setzt die Beitreibung des Restbetrags aus.
- Veranlagung, Neuveranlagung, Prüfung (assessment, reassessment, scrutiny)
- die Verfahren der Einkommensteuer, in denen eine Steuererklärung geprüft wird.
- Gesichtslose Veranlagung (faceless assessment)
- eine Veranlagung, die online über das Einkommensteuerportal geführt wird, ohne dass der Steuerpflichtige persönlich mit einem namentlich bekannten Beamten zu tun hat.
- Steuerforderung und Aussetzung der Forderung (demand and stay of demand)
- die festgesetzte Steuer und die Anordnung, ihre Beitreibung bis zur Entscheidung über die Berufung auszusetzen.
- Strafe und Strafverfolgung (penalty and prosecution)
- getrennte Folgen. Jede hat ihre eigenen Verteidigungsmöglichkeiten.
- Verbindliche Vorabauskunft (advance ruling)
- eine bindende Entscheidung über ein geplantes Geschäft.
Im Einzelnen
1. Auf einen Bescheid antworten.
Lesen Sie den Bescheid auf:
- den erfassten Zeitraum;
- die herangezogene Vorschrift;
- den Betrag;
- die Frist.
Verlangen Sie die herangezogenen Unterlagen. Beantragen Sie eine persönliche Anhörung. Reichen Sie eine Antwort Punkt für Punkt mit einer Abstimmung (reconciliation) und Unterlagen ein. Bewahren Sie den Nachweis der Einreichung auf.
2. GST-Berufungen.
Jede Berufung braucht:
- die Anordnung;
- die Gründe;
- die Vorabeinzahlung;
- bei Verspätung einen Antrag auf Entschuldigung.
Das GSTAT hat eine Principal Bench in Neu-Delhi und State Benches in ganz Indien; Berufungen werden über sein Online-Portal eingereicht und verfolgt. Gegen eine Entscheidung einer State Bench kann innerhalb von 180 Tagen nach ihrem Erhalt das Obergericht angerufen werden, nur bei einer wesentlichen Rechtsfrage (Abschnitt 117). Eine Entscheidung der Principal Bench geht an den Obersten Gerichtshof (Supreme Court) (Abschnitt 118).
3. Einkommensteuerberufungen.
- Commissioner (Appeals): prüft Tatsachen und Rechtsfragen. Die Berufung wird innerhalb von 30 Tagen nach Zustellung der Zahlungsaufforderung (notice of demand) eingelegt (Abschnitt 358).
- ITAT: die letzte Tatsacheninstanz. Die Berufung wird innerhalb von zwei Monaten ab dem Ende des Monats eingelegt, in dem die Entscheidung mitgeteilt wurde (Abschnitt 362).
- Obergericht: innerhalb von 120 Tagen nach Erhalt der Entscheidung des ITAT, nur bei einer wesentlichen Rechtsfrage (Abschnitt 365). Wie jede Frist berechnet wird, steht auf der Seite zu den Einkommensteuerfristen.
- Aussetzung der Forderung: Bei guten Erfolgsaussichten wird die Aussetzung beim Assessing Officer und dann bei den höheren Behörden beantragt.
4. Writs.
Bescheide über Neuveranlagungen, Anordnungen ohne Berücksichtigung der Antworten und Pfändungen von Bankkonten sind häufige Gegenstände von Writ-Anträgen beim Obergericht von Delhi.
5. Unterlagen.
Führen Sie für jede GSTIN eine Abstimmung der Konten, die Nachweise über die Steuertreue der Lieferanten (für den Vorsteuerabzug) und Kopien jeder Einreichung auf dem Portal mit ihrer Eingangsbestätigung.
Fragen, die häufig gestellt werden
Mein Lieferant hat die GST nicht gezahlt, und mir wird der Vorsteuerabzug (ITC) verweigert. Ist das rechtmäßig?
Das hängt vom Sachverhalt ab und davon, was Sie nachweisen können: Steuerrechnung, Erhalt der Waren, Zahlung und Ihre Steuererklärungen. Darüber wird viel prozessiert. Eine mit Unterlagen belegte Antwort ist unverzichtbar.
Muss ich für eine Berufung 10% zahlen?
Ja. Für die erste GST-Berufung zahlen Sie den eingeräumten Betrag und 10% der übrigen streitigen Steuer, höchstens Rs. 20 crore; für das GSTAT weitere 10%, ebenfalls höchstens Rs. 20 crore. Nach der Zahlung gilt die Beitreibung des Restbetrags als ausgesetzt (Abschnitte 107(7) und 112(9)). Für Anordnungen nach Abschnitt 129(3) über das Festhalten von Waren während des Transports gilt eine eigene Regel zur Vorabeinzahlung.
Kann ich direkt zum Obergericht gehen?
Ja, wenn die Maßnahme ohne Zuständigkeit oder unter Verstoß gegen die natürliche Gerechtigkeit erfolgt. Andernfalls verweist das Gericht Sie in der Regel auf die Berufung.
Die Frist im Bescheid ist abgelaufen. Ist alles verloren?
Nein. Antworten Sie sofort und beantragen Sie eine Anhörung. Ist bereits eine Anordnung ergangen, erwägen Sie die Berufung mit einem Antrag auf Entschuldigung der Verspätung.
Ist dafür ein Steuerberater oder ein Rechtsanwalt besser?
Bei Antworten und Berufungen arbeiten beide zusammen. Writs und Berufungen zum Obergericht werden von einem Rechtsanwalt eingereicht und vertreten.
Diese Antworten sind Zusammenfassungen zur Information; sie sind keine Rechtsberatung in einer einzelnen Angelegenheit.
Eine ernsthafte Frage verdient eine gelesene Akte.
Besprechungen finden nach Terminvereinbarung statt, in G-46, Basement, Greater Kailash III, New Delhi. Der Kanzleiinhaber liest die Korrespondenz selbst.
Diese Seite gibt allgemeine Informationen über die Arbeit von Lokesh Bhardwaj Law Offices, wie es die Regeln des Bar Council of India (Bar Council of India Rules) erlauben. Sie ist keine Rechtsberatung und begründet kein Mandatsverhältnis zwischen Anwalt und Mandant. LBLO wird in einer Sache nur auf Grund eines schriftlich vereinbarten Mandats tätig.
Rechtsstand: 15/11/2026.