
ఆదాయపు పన్ను, GST వివాదాలు: నోటీసులు, అప్పీళ్లు, GST అప్పిలేట్ ట్రిబ్యునల్
చాలా పన్ను వివాదాల్లో గెలుపు ఓటములు నోటీసు దశలోనే నిర్ణయమవుతాయి.
క్లుప్తంగా
- చాలా పన్ను వివాదాల్లో గెలుపు ఓటములు నోటీసు దశలోనే నిర్ణయమవుతాయి. పత్రాలతో కూడిన వివరమైన జవాబు, ప్రతి అప్పిలేట్ వేదిక చదివే రికార్డును నిర్మిస్తుంది.
- GST అప్పీళ్లు:
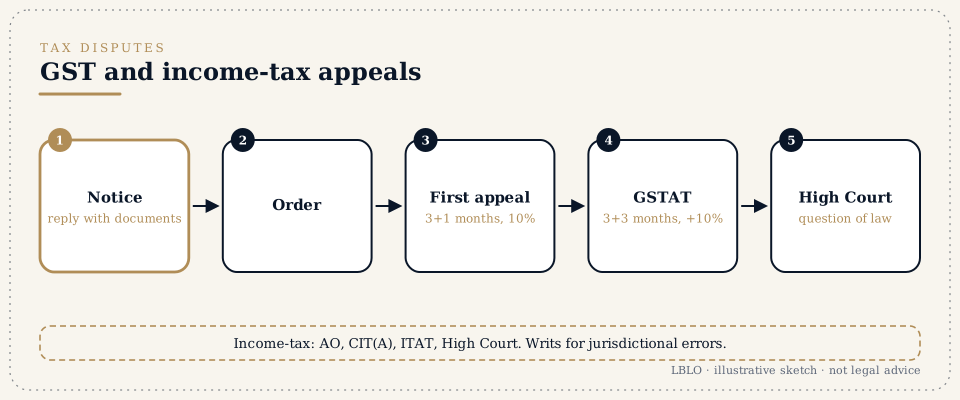
- మొదటి అప్పీలు ఉత్తర్వు తెలియజేసిన తేదీ నుంచి మూడు నెలల్లోగా అప్పిలేట్ అథారిటీకి వెళ్తుంది; ఒక నెల పొడిగించవచ్చు (సెక్షన్ 107). దీనికి అంగీకరించిన మొత్తాన్ని పూర్తిగా చెల్లించడం, వివాదంలో ఉన్న మిగిలిన పన్నులో 10% ముందస్తు డిపాజిట్, గరిష్ఠంగా Rs. 20 కోట్ల వరకు, అవసరం (సెక్షన్ 107(6)).
- రెండో అప్పీలు అప్పిలేట్ ఉత్తర్వు తెలియజేసిన తేదీ నుంచి మూడు నెలల్లోగా GST అప్పిలేట్ ట్రిబ్యునల్ (GSTAT) కు వెళ్తుంది; మూడు నెలలు పొడిగించవచ్చు (సెక్షన్ 112); వివాదంలో ఉన్న మిగిలిన పన్నులో మరో 10% ముందస్తు డిపాజిట్తో, గరిష్ఠంగా Rs. 20 కోట్ల వరకు (సెక్షన్ 112(8)). 01/05/2026 కు ముందు తెలియజేసిన ఉత్తర్వులకు తర్వాత నోటిఫై చేసిన తేదీ వర్తించింది; GST కాలపరిమితి పేజీ చూడండి. GSTAT అప్పీళ్లను ఆన్లైన్లో దాఖలు చేస్తారు.
- ఆదాయపు పన్ను అప్పీళ్లు సాధారణంగా అసెస్సింగ్ ఆఫీసర్ నుంచి జాయింట్ కమిషనర్ (అప్పీల్స్) లేదా కమిషనర్ (అప్పీల్స్) కు (ఆదాయపు పన్ను చట్టం, 2025 (Income-tax Act, 2025) లోని సెక్షన్లు 356 మరియు 357; గతంలో 1961 చట్టంలోని సెక్షన్లు 246 మరియు 246A), ఆ తర్వాత ఆదాయపు పన్ను అప్పిలేట్ ట్రిబ్యునల్కు (సెక్షన్ 362; గతంలో సెక్షన్ 253), ఆ తర్వాత గణనీయమైన చట్టపరమైన ప్రశ్నపై హైకోర్టుకు (సెక్షన్ 365; గతంలో సెక్షన్ 260A) వెళ్తాయి. ఆదాయపు పన్ను చట్టం, 2025 01/04/2026 నుంచి వర్తిస్తుంది. 01/04/2026 కు ముందు ప్రారంభమైన పన్ను సంవత్సరాలకు సంబంధించిన ప్రొసీడింగ్లు, నోటీసులు, పునఃమదింపు, అప్పీళ్లతో సహా, ఆదాయపు పన్ను చట్టం, 1961 (Income-tax Act, 1961) కిందే కొనసాగుతాయి (2025 చట్టంలోని సెక్షన్ 536).
- చర్య అధికార పరిధి లేకుండా, సహజ న్యాయ ఉల్లంఘనతో జరిగిన చోట, లేదా చట్టబద్ధ పరిష్కార మార్గం ప్రభావవంతంగా లేని చోట హైకోర్టులో రిట్లు అందుబాటులో ఉంటాయి. చట్టబద్ధ షరతులు లేకుండా జారీ చేసిన పునఃమదింపు నోటీసు (2025 చట్టంలోని సెక్షన్లు 280 మరియు 281; గతంలో సెక్షన్లు 148 మరియు 148A), విచారణ లేకుండా ఇచ్చిన ఉత్తర్వు ఉదాహరణలు.
- కస్టమ్స్ డ్యూటీ, రీఫండ్ వివాదాలకు సొంత మార్గం ఉంది (నియంత్రణ సంబంధిత రిట్ల పేజీ చూడండి); కస్టమ్స్ అథారిటీ ఫర్ అడ్వాన్స్ రూలింగ్స్ (CAAR) ముందు అడ్వాన్స్ రూలింగ్లతో సహా.
మీకు వినిపించే పదాలు
- షోకాజ్ నోటీసు (Show cause notice) (SCN), DRC-01, ASMT-10
- షోకాజ్ నోటీసు పన్ను, వడ్డీ, జరిమానాను ప్రతిపాదిస్తుంది; FORM GST DRC-01 అనేది పోర్టల్లో జారీ చేసే దాని సారాంశం (Rule 142(1), CGST Rules); FORM GST ASMT-10 రిటర్నుల పరిశీలనలో కనుగొన్న వ్యత్యాసాలను వివరిస్తుంది (Rule 99).
- ఇన్పుట్ టాక్స్ క్రెడిట్ (Input tax credit) (ITC)
- ఇన్పుట్లపై చెల్లించిన GSTకి క్రెడిట్. దాని నిరాకరణ అత్యంత సాధారణ GST వివాదం.
- ముందస్తు డిపాజిట్ (Pre-deposit)
- అప్పీలు దాఖలు చేయడానికి ముందే చెల్లించాల్సిన మొత్తం. దాన్ని చెల్లిస్తే మిగిలిన మొత్తం వసూలుపై స్టే వస్తుంది.
- అసెస్మెంట్, పునఃమదింపు, స్క్రూటినీ (Assessment, reassessment, scrutiny)
- రిటర్నును పరిశీలించే ఆదాయపు పన్ను ప్రక్రియలు.
- ఫేస్లెస్ అసెస్మెంట్ (Faceless assessment)
- గుర్తించిన అధికారితో పన్ను చెల్లింపుదారు స్వయంగా వ్యవహరించకుండా, ఆదాయపు పన్ను పోర్టల్ ద్వారా ఆన్లైన్లో జరిగే అసెస్మెంట్.
- డిమాండ్, డిమాండ్పై స్టే (Demand and stay of demand)
- విధించిన పన్ను, అప్పీలు పెండింగ్లో ఉండగా దాని వసూలుపై స్టే ఇచ్చే ఉత్తర్వు.
- జరిమానా, ప్రాసిక్యూషన్ (Penalty and prosecution)
- వేర్వేరు పర్యవసానాలు. ప్రతిదానికీ సొంత డిఫెన్స్లు ఉంటాయి.
- అడ్వాన్స్ రూలింగ్ (Advance ruling)
- ప్రతిపాదిత లావాదేవీపై కట్టుబడి ఉండాల్సిన రూలింగ్.
వివరంగా
1. నోటీసుకు జవాబివ్వడం.
నోటీసులో ఇవి చూడండి:
- కవర్ చేసిన వ్యవధి;
- ప్రయోగించిన నిబంధన;
- మొత్తం;
- గడువు.
ఆధారపడిన పత్రాలను అడగండి. వ్యక్తిగత విచారణ కోరండి. సమన్వయ పట్టిక (reconciliation), పత్రాలతో అంశాల వారీ జవాబు దాఖలు చేయండి. సమర్పించినట్లు రుజువు ఉంచుకోండి.
2. GST అప్పీళ్లు.
ప్రతి అప్పీలుకు ఇవి అవసరం:
- ఉత్తర్వు;
- కారణాలు (grounds);
- ముందస్తు డిపాజిట్;
- ఆలస్యమైతే, మన్నింపు దరఖాస్తు.
GSTATకు న్యూఢిల్లీలో ప్రిన్సిపల్ బెంచ్ (Principal Bench), భారతదేశం అంతటా స్టేట్ బెంచ్లు (State Benches) ఉన్నాయి; అప్పీళ్లను దాని ఆన్లైన్ పోర్టల్లో దాఖలు చేసి అనుసరిస్తారు. స్టేట్ బెంచ్ ఉత్తర్వును, అది అందిన 180 రోజుల్లోగా, గణనీయమైన చట్టపరమైన ప్రశ్నపై మాత్రమే హైకోర్టుకు తీసుకెళ్లవచ్చు (సెక్షన్ 117). ప్రిన్సిపల్ బెంచ్ ఉత్తర్వు సుప్రీంకోర్టుకు వెళ్తుంది (సెక్షన్ 118).
3. ఆదాయపు పన్ను అప్పీళ్లు.
- కమిషనర్ (అప్పీల్స్): వాస్తవాలు, చట్టం రెండింటినీ విచారిస్తారు. డిమాండ్ నోటీసు అందిన 30 రోజుల్లోగా అప్పీలు దాఖలు చేయాలి (సెక్షన్ 358).
- ITAT: వాస్తవాలను నిర్ధారించే చివరి వేదిక. ఉత్తర్వు తెలియజేసిన నెల ముగిసిన నాటి నుంచి రెండు నెలల్లోగా అప్పీలు దాఖలు చేయాలి (సెక్షన్ 362).
- హైకోర్టు: ITAT ఉత్తర్వు అందిన 120 రోజుల్లోగా, గణనీయమైన చట్టపరమైన ప్రశ్నపై మాత్రమే (సెక్షన్ 365). ప్రతి వ్యవధిని ఎలా లెక్కించాలో ఆదాయపు పన్ను కాలపరిమితి పేజీలో ఉంది.
- డిమాండ్పై స్టే: బలమైన కేసు ఉన్న చోట, ముందుగా అసెస్సింగ్ ఆఫీసర్ నుంచి, ఆ తర్వాత ఉన్నత అధికారుల నుంచి స్టే కోరతారు.
4. రిట్లు.
పునఃమదింపు నోటీసులు, జవాబులను పరిగణించకుండా ఇచ్చిన ఉత్తర్వులు, బ్యాంకు ఖాతాల జప్తు ఢిల్లీ హైకోర్టులో రిట్ పిటిషన్లకు సాధారణ అంశాలు.
5. రికార్డులు.
ప్రతి GSTINకు లెడ్జర్ సమన్వయ పట్టిక, సరఫరాదారుల కంప్లయన్స్ రికార్డులు (ITC కోసం), ప్రతి పోర్టల్ సమర్పణ ప్రతిని దాని రసీదుతో ఉంచుకోండి.
ప్రజలు అడిగే ప్రశ్నలు
నా సరఫరాదారు GST చెల్లించలేదు, నా ITC నిరాకరిస్తున్నారు. అది చట్టబద్ధమా?
అది వాస్తవాలపై, మీరు చూపగలిగే వాటిపై ఆధారపడి ఉంటుంది: టాక్స్ ఇన్వాయిస్, సరుకులు అందడం, చెల్లింపు, మీ రిటర్నులు. దీనిపై విస్తృతంగా వ్యాజ్యాలు నడుస్తున్నాయి. పత్రాలతో కూడిన జవాబు తప్పనిసరి.
అప్పీలు చేయడానికి నేను 10% చెల్లించాలా?
అవును. మొదటి GST అప్పీలుకు మీరు అంగీకరించిన మొత్తం, వివాదంలో ఉన్న మిగిలిన పన్నులో 10% చెల్లిస్తారు, గరిష్ఠంగా Rs. 20 కోట్ల వరకు; GSTATకు మరో 10%, అదీ గరిష్ఠంగా Rs. 20 కోట్ల వరకు. చెల్లించిన తర్వాత, మిగిలిన మొత్తం వసూలుపై స్టే ఉన్నట్లు పరిగణిస్తారు (సెక్షన్లు 107(7) మరియు 112(9)). రవాణాలో ఉన్న సరుకుల నిలిపివేతపై సెక్షన్ 129(3) కింద ఉత్తర్వులకు సొంత ముందస్తు డిపాజిట్ నియమం ఉంది.
నేను నేరుగా హైకోర్టుకు వెళ్లవచ్చా?
చర్య అధికార పరిధి లేకుండా లేదా సహజ న్యాయ ఉల్లంఘనతో జరిగిన చోట, వెళ్లవచ్చు. లేకపోతే కోర్టు సాధారణంగా మిమ్మల్ని అప్పీలుకు పంపుతుంది.
నోటీసులోని గడువు దాటిపోయింది. అంతా పోయినట్లేనా?
కాదు. వెంటనే జవాబిచ్చి, విచారణ కోరండి. ఉత్తర్వు ఇప్పటికే జారీ అయితే, ఆలస్య మన్నింపు దరఖాస్తుతో అప్పీలును పరిశీలించండి.
దీనికి టాక్స్ కన్సల్టెంటా, అడ్వకేటా, ఎవరు మంచిది?
జవాబులు, అప్పీళ్లకు ఇద్దరూ కలిసి పనిచేస్తారు. రిట్లు, హైకోర్టు అప్పీళ్లను అడ్వకేట్ దాఖలు చేసి వాదిస్తారు.
ఈ సమాధానాలు అవగాహన కోసం ఇచ్చిన సారాంశాలు; ఏ వ్యక్తిగత వ్యవహారంపైనా ఇవి న్యాయ సలహా కావు.
ముఖ్యమైన ప్రశ్నకు శ్రద్ధగా చదివిన బ్రీఫ్ తగినది.
సమావేశాలు ముందస్తు అపాయింట్మెంట్తో G-46, Basement, Greater Kailash III, New Delhi లో జరుగుతాయి. ఉత్తరప్రత్యుత్తరాలను ప్రిన్సిపల్ స్వయంగా చదువుతారు.
ఈ పేజీ బార్ కౌన్సిల్ ఆఫ్ ఇండియా నియమాలు (Bar Council of India Rules) అనుమతించిన మేరకు Lokesh Bhardwaj Law Offices పని గురించి సాధారణ సమాచారం ఇస్తుంది. ఇది న్యాయ సలహా కాదు, దీనివల్ల న్యాయవాది-క్లయింట్ సంబంధం ఏర్పడదు. లిఖితపూర్వకంగా అంగీకరించిన ఎంగేజ్మెంట్ ఆధారంగా మాత్రమే LBLO ఒక వ్యవహారంలో పని చేస్తుంది.
15/11/2026 నాటి చట్టం ప్రకారం.