
所得税とGSTの紛争:通知、上訴、そしてGST上訴審判所
税の紛争の多くは、通知の段階で勝敗が決まります。
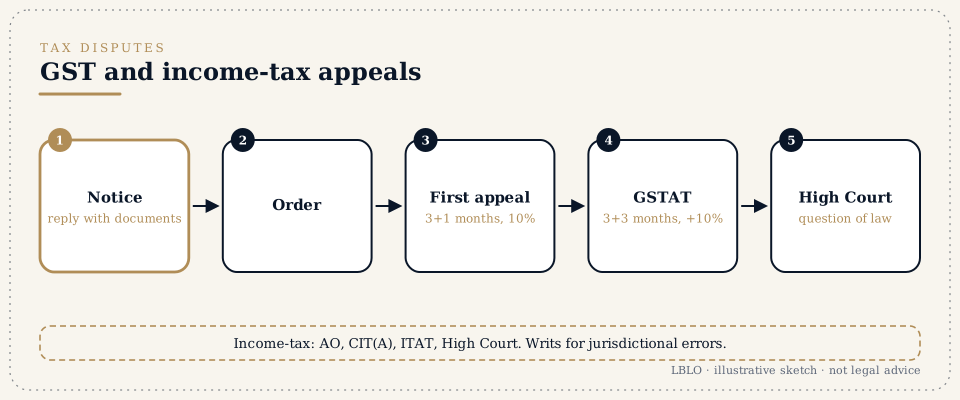
要点
- 税の紛争の多くは、通知の段階で勝敗が決まります。書類を添えた詳細な回答が、上訴を審理するすべての機関が読む記録となります。
- GSTの上訴:
- 第一次上訴は、命令が通知された日から3か月以内に上訴当局(Appellate Authority)に申し立てます。この期間は1か月延長できます(第107条)。認める金額の全額の納付と、争いのある残りの税額の10%(上限Rs. 20 crore)の事前供託が必要です(第107条(6))。
- 第二次上訴は、上訴当局の命令が通知された日から3か月以内に物品サービス税上訴審判所(GST Appellate Tribunal, GSTAT)に申し立てます。この期間は3か月延長できます(第112条)。争いのある残りの税額の10%(上限Rs. 20 crore)の追加の事前供託が必要です(第112条(8))。01/05/2026より前に通知された命令については、後に告示された日が適用されました。GSTの出訴期限のページをご覧ください。GSTATへの上訴はオンラインで申し立てます。
- 所得税の上訴は、一般に、査定官(Assessing Officer)から共同長官(上訴)(Joint Commissioner (Appeals))または長官(上訴)(Commissioner (Appeals))へ(所得税法2025年(Income-tax Act, 2025)第356条および第357条、以前は1961年法第246条および第246A条)、次に所得税上訴審判所(Income Tax Appellate Tribunal)へ(第362条、以前は第253条)、そして重要な法律問題について高等裁判所へ(第365条、以前は第260A条)と進みます。所得税法2025年は01/04/2026から適用されます。01/04/2026より前に始まる課税年度についての手続は、通知、再査定および上訴を含め、所得税法1961年(Income-tax Act, 1961)のもとで続きます(2025年法第536条)。
- 高等裁判所への令状請願は、措置が管轄を欠く場合、自然的正義に反する場合、または法定の救済手段が実効的でない場合に認められます。例として、法定の要件を満たさずに出された再査定の通知(2025年法第280条および第281条、以前は第148条および第148A条)や、聴聞なしにされた命令があります。
- 関税と還付の紛争には、独自の手続があります(規制当局に対する令状のページをご覧ください)。関税事前教示機関(Customs Authority for Advance Rulings, CAAR)への事前教示の申請もその一つです。
よく耳にする用語
- 弁明要求通知(Show cause notice, SCN)、DRC-01、ASMT-10
- 弁明要求通知は、税額、利息および制裁金を提示するものです。FORM GST DRC-01は、ポータルで発行されるその要約です(CGST規則第142条(1))。FORM GST ASMT-10は、申告書の精査で見つかった不一致を示すものです(第99条)。
- 仕入税額控除(Input tax credit, ITC)
- 仕入れに対して支払ったGSTの控除です。その否認は、GSTで最もよくある紛争です。
- 事前供託(Pre-deposit)
- 上訴を申し立てる前に納付しなければならない金額です。これを納付すると、残額の徴収が停止されます。
- 査定、再査定、精査(Assessment, reassessment, scrutiny)
- 申告書を審査する所得税の手続です。
- フェイスレス査定(Faceless assessment)
- 納税者が特定の担当官と直接やり取りすることなく、所得税のポータルを通じてオンラインで行われる査定です。
- 請求と請求の執行停止(Demand and stay of demand)
- 課された税額と、上訴の係属中にその徴収を停止する命令です。
- 制裁金と刑事訴追(Penalty and prosecution)
- 別々の結果です。それぞれに独自の防御があります。
- 事前教示(Advance ruling)
- 予定している取引についての拘束力のある判断です。
詳しい説明
1. 通知への対応。
通知の次の点を読み取ります。
- 対象となる期間
- 根拠とされている規定
- 金額
- 期限
依拠されている書類を求めてください。本人による聴聞を求めてください。照合表と書類を添えて、一つ一つの論点に答える回答を提出してください。提出の証拠を保管してください。
2. GSTの上訴。
すべての上訴に必要なもの:
- 命令
- 上訴の理由
- 事前供託
- 期限に遅れた場合は、遅延の宥恕の申立て
GSTATには、ニューデリーの首席部(Principal Bench)と、インド各地の州部(State Bench)があります。上訴はそのオンラインのポータルで申し立て、進行を確認します。州部の命令は、その受領から180日以内に、重要な法律問題に限って高等裁判所に持ち込むことができます(第117条)。首席部の命令は最高裁判所に持ち込みます(第118条)。
3. 所得税の上訴。
- 長官(上訴):事実と法律の両方を審理します。上訴は、納付請求の通知の送達から30日以内に申し立てます(第358条)。
- ITAT:事実認定を行う最後の機関です。上訴は、命令が通知された月の末日から2か月以内に申し立てます(第362条)。
- 高等裁判所:ITATの命令の受領から120日以内に、重要な法律問題に限って申し立てます(第365条)。それぞれの期間の数え方は、所得税の出訴期限のページに記載しています。
- 請求の執行停止:有力な主張がある場合は、まず査定官に、次に上級の当局に執行停止を求めます。
4. 令状。
再査定の通知、回答を考慮せずに出された命令、そして銀行口座の差押えは、デリー高等裁判所でよく令状請願の対象となります。
5. 記録。
GSTINごとの元帳の照合表、仕入先のコンプライアンスの記録(ITCのため)、そしてポータルで提出したすべての書類とその受領確認の写しを保管してください。
よく寄せられる質問
仕入先がGSTを納付しておらず、私の仕入税額控除(ITC)が否認されています。これは適法ですか。
事実関係と、あなたが何を示せるかによります。税額請求書(tax invoice)、物品の受領、代金の支払、そしてあなた自身の申告書です。この点は非常に多くの訴訟で争われています。書類に裏付けられた回答が欠かせません。
上訴するには10%を納付しなければなりませんか。
はい。GSTの第一次上訴では、あなたが認める金額と、争いのある残りの税額の10%(上限Rs. 20 crore)を納付します。GSTATへの上訴では、さらに10%(こちらも上限Rs. 20 crore)を納付します。納付すれば、残額の徴収は停止されたものとみなされます(第107条(7)および第112条(9))。輸送中の物品の留置に関する第129条(3)に基づく命令には、独自の事前供託の準則があります。
直接高等裁判所に申し立てることはできますか。
措置が管轄を欠く場合や自然的正義に反する場合は、できます。それ以外の場合、裁判所は通常、上訴の手段を使うよう指示します。
通知に書かれた期限が過ぎてしまいました。もう手遅れですか。
いいえ。すぐに回答し、聴聞を求めてください。すでに命令が出されている場合は、遅延の宥恕(condonation)の申立てとあわせて上訴を検討してください。
この種の案件には、税理士と弁護士のどちらが適していますか。
回答や上訴では、両者が協力して進めます。令状請願と高等裁判所への上訴は、弁護士が申し立て、弁論します。
これらの回答は学習のための要約であり、個別の案件についての法的助言ではありません。
真剣な問いには、読み込まれた書類がふさわしいものです。
面談は予約制で、G-46, Basement, Greater Kailash III, New Delhi で行います。いただいた書面は代表弁護士が読みます。
このページは、インド弁護士会規則(Bar Council of India Rules)が認める範囲で、Lokesh Bhardwaj Law Officesの業務についての一般的な情報を提供するものです。法的助言ではなく、弁護士と依頼者の関係を生じさせるものでもありません。LBLOは、書面で合意した受任に基づいてのみ案件を担当します。
15/11/2026現在の法律に基づいて記載しています。