
منازعات ضريبة الدخل وGST: الإشعارات والاستئنافات والمحكمة الاستئنافية لضريبة السلع والخدمات
معظم المنازعات الضريبية تُكسب أو تُخسر في مرحلة الإشعار.
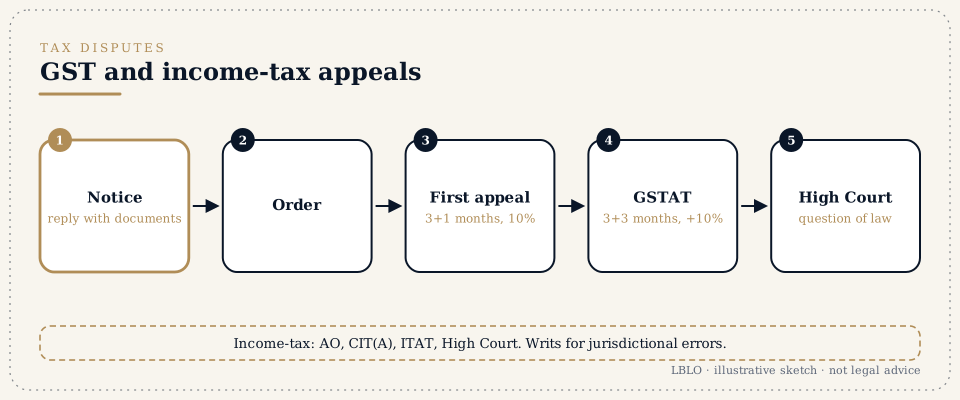
بإيجاز
- معظم المنازعات الضريبية تُكسب أو تُخسر في مرحلة الإشعار. فالرد المفصل المرفق بالمستندات يبني السجل الذي ستقرؤه كل جهة استئنافية.
- استئنافات GST:
- الاستئناف الأول يُرفع إلى سلطة الاستئناف خلال ثلاثة أشهر من تاريخ إبلاغ الأمر، ويجوز تمديدها شهراً واحداً (المادة 107). ويتطلب سداد المبلغ المُقرّ به كاملاً وإيداعاً مسبقاً بنسبة 10% من الضريبة المتبقية المتنازع عليها، بحد أقصى Rs. 20 crore (المادة 107(6)).
- الاستئناف الثاني يُرفع إلى المحكمة الاستئنافية لضريبة السلع والخدمات (GST Appellate Tribunal) (GSTAT) خلال ثلاثة أشهر من تاريخ إبلاغ أمر الاستئناف، ويجوز تمديدها ثلاثة أشهر (المادة 112)، مع إيداع مسبق إضافي بنسبة 10% من الضريبة المتبقية المتنازع عليها، بحد أقصى Rs. 20 crore (المادة 112(8)). وبالنسبة إلى الأوامر المبلغة قبل 01/05/2026 كان يسري تاريخ لاحق مخطر به؛ راجع صفحة التقادم في GST. وتُقدَّم استئنافات GSTAT إلكترونياً.
- استئنافات ضريبة الدخل تسير عموماً من مأمور التقدير (Assessing Officer) إلى المفوض المشارك (الاستئنافات) أو المفوض (الاستئنافات) (المادتان 356 و357 من قانون ضريبة الدخل لعام 2025 (Income-tax Act, 2025)؛ وسابقاً المادتان 246 و246A من قانون 1961)، ثم إلى المحكمة الاستئنافية لضريبة الدخل (Income Tax Appellate Tribunal) (المادة 362؛ وسابقاً المادة 253)، ثم إلى المحكمة العالية في مسألة قانونية جوهرية (المادة 365؛ وسابقاً المادة 260A). ويسري قانون ضريبة الدخل لعام 2025 اعتباراً من 01/04/2026. أما الإجراءات المتعلقة بالسنوات الضريبية التي بدأت قبل 01/04/2026، بما فيها الإشعارات وإعادة التقدير والاستئنافات، فتستمر بموجب قانون ضريبة الدخل لعام 1961 (Income-tax Act, 1961) (المادة 536 من قانون 2025).
- الأوامر القضائية (writ) أمام المحكمة العالية متاحة حين يكون الإجراء صادراً دون اختصاص، أو مخالفاً لمبادئ العدالة الطبيعية، أو حين لا يكون الطريق القانوني المقرر فعالاً. ومن أمثلة ذلك إشعار إعادة تقدير صادر دون استيفاء الشروط القانونية (المادتان 280 و281 من قانون 2025؛ وسابقاً المادتان 148 و148A)، وأمر صادر دون جلسة استماع.
- منازعات الرسوم الجمركية واستردادها لها طريقها الخاص (راجع صفحة الأوامر القضائية في الشؤون التنظيمية)، بما في ذلك الأحكام المسبقة أمام هيئة الأحكام المسبقة الجمركية (Customs Authority for Advance Rulings) (CAAR).
مصطلحات ستسمعها
- إشعار بيان الأسباب (Show cause notice) (SCN)، وDRC-01، وASMT-10
- إشعار بيان الأسباب يقترح الضريبة والفائدة والغرامة؛ ونموذج FORM GST DRC-01 هو ملخصه الصادر على البوابة (القاعدة 142(1) من قواعد CGST)؛ ونموذج FORM GST ASMT-10 يبيّن أوجه التباين المكتشفة عند فحص الإقرارات (القاعدة 99).
- ائتمان ضريبة المدخلات (Input tax credit) (ITC)
- ائتمان يُمنح عن ضريبة GST المدفوعة على المدخلات. ورفضه هو أكثر منازعات GST شيوعاً.
- الإيداع المسبق (Pre-deposit)
- المبلغ الواجب سداده قبل أن يمكن تقديم الاستئناف. وسداده يوقف تحصيل الباقي.
- التقدير، وإعادة التقدير، والفحص (Assessment, reassessment, scrutiny)
- إجراءات ضريبة الدخل التي يُفحص بها الإقرار.
- التقدير دون مواجهة (Faceless assessment)
- تقدير يُجرى إلكترونياً عبر بوابة ضريبة الدخل، دون أن يتعامل المكلف شخصياً مع موظف محدد.
- المطالبة الضريبية ووقف المطالبة (Demand and stay of demand)
- الضريبة المفروضة، والأمر الذي يوقف تحصيلها إلى حين الفصل في الاستئناف.
- الغرامة والملاحقة الجنائية (Penalty and prosecution)
- نتيجتان مستقلتان. ولكل منهما أوجه دفاعها الخاصة.
- الحكم المسبق (Advance ruling)
- حكم ملزم بشأن معاملة مقترحة.
بالتفصيل
1. الرد على الإشعار.
اقرأ الإشعار لتعرف:
- الفترة التي يشملها؛
- الحكم القانوني المستند إليه؛
- المبلغ؛
- المهلة.
اطلب المستندات المستند إليها. والتمس جلسة استماع شخصية. وقدّم رداً على كل نقطة على حدة مع مطابقة للحسابات ومستندات. واحتفظ بما يثبت التقديم.
2. استئنافات GST.
كل استئناف يحتاج إلى:
- الأمر؛
- أسباب الاستئناف؛
- الإيداع المسبق؛
- طلب لتجاوز التأخير إذا تأخر التقديم.
لـ GSTAT دائرة رئيسية (Principal Bench) في نيودلهي ودوائر ولايات (State Benches) في أنحاء الهند؛ وتُقدَّم الاستئنافات وتُتابع عبر بوابتها الإلكترونية. ويجوز رفع أمر دائرة الولاية إلى المحكمة العالية خلال 180 يوماً من تسلمه، في مسألة قانونية جوهرية فقط (المادة 117). أما أمر الدائرة الرئيسية فيُرفع إلى المحكمة العليا (المادة 118).
3. استئنافات ضريبة الدخل.
- المفوض (الاستئنافات): ينظر في الوقائع والقانون. ويُقدَّم الاستئناف خلال 30 يوماً من تبليغ إشعار المطالبة (المادة 358).
- ITAT: آخر جهة تفصل في الوقائع. ويُقدَّم الاستئناف خلال شهرين من نهاية الشهر الذي أُبلغ فيه الأمر (المادة 362).
- المحكمة العالية: خلال 120 يوماً من تسلم أمر ITAT، في مسألة قانونية جوهرية فقط (المادة 365). وطريقة حساب كل مدة مبيّنة في صفحة التقادم في ضريبة الدخل.
- وقف المطالبة: حين تكون القضية قوية، يُطلب الوقف من مأمور التقدير ثم من السلطات الأعلى.
4. الأوامر القضائية (writ).
إشعارات إعادة التقدير، والأوامر الصادرة دون النظر في الردود، والحجز على الحسابات المصرفية، من الموضوعات الشائعة لالتماسات الأوامر القضائية أمام المحكمة العالية في دلهي.
5. السجلات.
احتفظ بمطابقة لدفتر الحسابات لكل GSTIN، وبسجلات امتثال المورّدين (لأغراض ITC)، وبنسخ من كل ما تقدمه على البوابة مع إشعار الاستلام.
أسئلة يطرحها الناس
لم يسدد المورّد ضريبة GST، ويُرفض لي ائتمان ضريبة المدخلات (ITC). هل هذا مشروع؟
يتوقف ذلك على الوقائع وعلى ما تستطيع إثباته: الفاتورة الضريبية، واستلام البضائع، والسداد، وإقراراتك. وهذه مسألة يكثر فيها التقاضي. والرد الموثق بالمستندات أمر أساسي.
هل يجب أن أدفع 10% لكي أستأنف؟
نعم. في الاستئناف الأول في GST تدفع المبلغ الذي تقر به و10% من الضريبة المتبقية المتنازع عليها، بحد أقصى Rs. 20 crore؛ وأمام GSTAT تدفع 10% إضافية، بحد أقصى Rs. 20 crore أيضاً. وبمجرد السداد يُعد تحصيل الباقي موقوفاً حكماً (المادتان 107(7) و112(9)). وللأوامر الصادرة بموجب المادة 129(3)، المتعلقة باحتجاز البضائع أثناء نقلها، قاعدتها الخاصة في الإيداع المسبق.
هل يمكنني اللجوء إلى المحكمة العالية مباشرة؟
نعم، حين يكون الإجراء صادراً دون اختصاص أو مخالفاً لمبادئ العدالة الطبيعية. وفي غير ذلك توجهك المحكمة عادةً إلى الاستئناف.
انقضت المهلة المحددة في الإشعار. هل ضاع كل شيء؟
لا. قدّم ردك فوراً واطلب جلسة استماع. وإذا صدر أمر، فادرس الاستئناف مع طلب لتجاوز التأخير.
أيهما أفضل في هذا: المستشار الضريبي أم المحامي؟
في الردود والاستئنافات يعمل الاثنان معاً. أما الأوامر القضائية (writ) والاستئنافات أمام المحكمة العالية فيقدمها المحامي ويترافع فيها.
هذه الإجابات ملخصات تثقيفية؛ وليست مشورة قانونية في أي مسألة فردية.
السؤال الجاد يستحق ملفاً مقروءاً.
تُعقد الاجتماعات بموعد مسبق في G-46, Basement, Greater Kailash III, New Delhi. ويقرأ المحامي الرئيس المراسلات.
تقدم هذه الصفحة معلومات عامة عن عمل Lokesh Bhardwaj Law Offices، على النحو الذي تجيزه قواعد مجلس نقابة المحامين في الهند (Bar Council of India Rules). وهي ليست مشورة قانونية، ولا تنشئ علاقة بين محامٍ وموكل. ولا يتولى LBLO أي مسألة إلا بموجب تكليف متفق عليه كتابةً.
القانون معروض كما هو في 15/11/2026.