
आयकर और GST विवाद: नोटिस, अपीलें और GST अपीलीय अधिकरण
ज़्यादातर टैक्स विवाद नोटिस के चरण पर ही जीते या हारे जाते हैं।
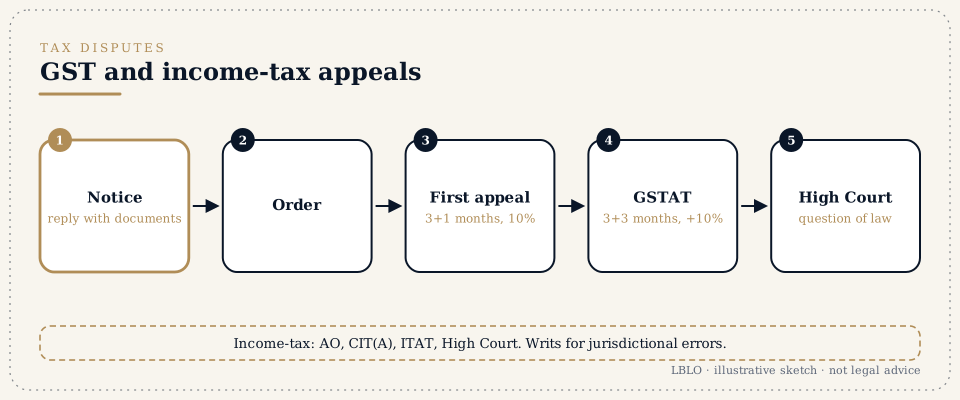
संक्षेप में
- ज़्यादातर टैक्स विवाद नोटिस के चरण पर ही जीते या हारे जाते हैं। दस्तावेज़ों के साथ दिया गया विस्तृत जवाब वह रिकॉर्ड बनाता है जिसे हर अपीलीय मंच पढ़ेगा।
- GST अपीलें:
- पहली अपील आदेश की सूचना मिलने की तारीख़ से तीन महीने के भीतर अपीलीय प्राधिकारी के पास होती है, जिसे एक महीना बढ़ाया जा सकता है (धारा 107)। इसके लिए स्वीकार की गई रकम का पूरा भुगतान और विवादित बाकी टैक्स के 10% की पूर्व जमा, Rs. 20 करोड़ तक, ज़रूरी है (धारा 107(6))।
- दूसरी अपील अपीलीय आदेश की सूचना मिलने की तारीख़ से तीन महीने के भीतर GST अपीलीय अधिकरण (GST Appellate Tribunal, GSTAT) में होती है, जिसे तीन महीने बढ़ाया जा सकता है (धारा 112), और इसके लिए विवादित बाकी टैक्स के 10% की एक और पूर्व जमा, Rs. 20 करोड़ तक, ज़रूरी है (धारा 112(8))। 01/05/2026 से पहले सूचित आदेशों के लिए बाद की एक अधिसूचित तारीख़ लागू थी; देखें GST परिसीमा का पृष्ठ। GSTAT में अपीलें ऑनलाइन दाखिल होती हैं।
- आयकर अपीलें आम तौर पर कर निर्धारण अधिकारी से संयुक्त आयुक्त (अपील) या आयुक्त (अपील) के पास जाती हैं (आयकर अधिनियम, 2025 (Income-tax Act, 2025) की धारा 356 और 357; पहले 1961 के अधिनियम की धारा 246 और 246A), फिर आयकर अपीलीय अधिकरण (Income Tax Appellate Tribunal) में (धारा 362; पहले धारा 253), फिर कानून के सारवान प्रश्न पर हाई कोर्ट में (धारा 365; पहले धारा 260A)। 01/04/2026 से आयकर अधिनियम, 2025 लागू है। 01/04/2026 से पहले शुरू हुए कर वर्षों की कार्यवाहियाँ, जिनमें नोटिस, पुनर्निर्धारण और अपीलें शामिल हैं, आयकर अधिनियम, 1961 (Income-tax Act, 1961) के तहत जारी रहती हैं (2025 के अधिनियम की धारा 536)।
- हाई कोर्ट में रिट वहाँ उपलब्ध है जहाँ कोई कार्रवाई अधिकार क्षेत्र के बिना हो, प्राकृतिक न्याय का उल्लंघन करती हो, या जहाँ कानूनी उपाय कारगर न हो। उदाहरण हैं: कानूनी शर्तों के बिना जारी पुनर्निर्धारण नोटिस (2025 के अधिनियम की धारा 280 और 281; पहले धारा 148 और 148A), और सुनवाई के बिना पारित आदेश।
- सीमा शुल्क और रिफ़ंड के विवादों का अपना रास्ता है (देखें नियामक रिट का पृष्ठ), जिसमें सीमा शुल्क अग्रिम निर्णय प्राधिकरण (Customs Authority for Advance Rulings, CAAR) के सामने अग्रिम निर्णय भी शामिल हैं।
शब्द जो आप सुनेंगे
- कारण बताओ नोटिस (Show cause notice, SCN), DRC-01, ASMT-10
- कारण बताओ नोटिस टैक्स, ब्याज और जुर्माने का प्रस्ताव करता है; FORM GST DRC-01 पोर्टल पर जारी किया गया उसका सार है (CGST नियम (CGST Rules) का नियम 142(1)); FORM GST ASMT-10 रिटर्न की जाँच में मिली विसंगतियाँ बताता है (नियम 99)।
- इनपुट टैक्स क्रेडिट (Input tax credit, ITC)
- इनपुट पर चुकाए गए GST का क्रेडिट। इसका नामंज़ूर होना GST का सबसे आम विवाद है।
- पूर्व जमा (Pre-deposit)
- वह रकम जो अपील दाखिल करने से पहले चुकानी होती है। इसे चुकाने से बाकी रकम की वसूली रुक जाती है।
- कर निर्धारण, पुनर्निर्धारण, जाँच (Assessment, reassessment, scrutiny)
- आयकर की वे प्रक्रियाएँ जो किसी रिटर्न की जाँच करती हैं।
- फ़ेसलेस कर निर्धारण (Faceless assessment)
- आयकर पोर्टल के ज़रिये ऑनलाइन किया गया कर निर्धारण, जिसमें करदाता किसी पहचाने हुए अधिकारी से आमने-सामने व्यवहार नहीं करता।
- माँग और माँग पर रोक (Demand and stay of demand)
- लगाया गया टैक्स, और अपील लंबित रहने तक उसकी वसूली रोकने का आदेश।
- जुर्माना और अभियोजन (Penalty and prosecution)
- अलग-अलग परिणाम। हर एक के अपने बचाव हैं।
- अग्रिम निर्णय (Advance ruling)
- किसी प्रस्तावित लेन-देन पर बाध्यकारी निर्णय।
विस्तार से
1. नोटिस का जवाब देना।
नोटिस में ये बातें देखें:
- किस अवधि का मामला है;
- कौन सा प्रावधान लगाया गया है;
- रकम;
- समय सीमा।
जिन दस्तावेज़ों पर भरोसा किया गया है, वे माँगें। व्यक्तिगत सुनवाई माँगें। मिलान (reconciliation) और दस्तावेज़ों के साथ बिंदुवार जवाब दाखिल करें। जमा करने का सबूत रखें।
2. GST अपीलें।
हर अपील के लिए ये चाहिए:
- आदेश;
- आधार;
- पूर्व जमा;
- देरी होने पर देरी माफ़ी की अर्ज़ी।
GSTAT की प्रधान पीठ (Principal Bench) नई दिल्ली में है और राज्य पीठें (State Benches) पूरे भारत में हैं; अपीलें इसके ऑनलाइन पोर्टल पर दाखिल की जाती हैं और वहीं उन पर नज़र रखी जाती है। किसी राज्य पीठ के आदेश को उसकी प्राप्ति के 180 दिन के भीतर हाई कोर्ट में ले जाया जा सकता है, केवल कानून के सारवान प्रश्न पर (धारा 117)। प्रधान पीठ का आदेश सुप्रीम कोर्ट में जाता है (धारा 118)।
3. आयकर अपीलें।
- आयुक्त (अपील): तथ्य और कानून दोनों सुनते हैं। अपील माँग के नोटिस की तामील के 30 दिन के भीतर दाखिल होती है (धारा 358)।
- ITAT: तथ्य तय करने वाला आख़िरी मंच। अपील उस महीने के अंत से दो महीने के भीतर दाखिल होती है जिसमें आदेश की सूचना दी गई (धारा 362)।
- हाई कोर्ट: ITAT के आदेश की प्राप्ति के 120 दिन के भीतर, केवल कानून के सारवान प्रश्न पर (धारा 365)। हर अवधि कैसे गिनी जाए, यह आयकर परिसीमा के पृष्ठ पर है।
- माँग पर रोक: जहाँ मामला मज़बूत हो, वहाँ रोक पहले कर निर्धारण अधिकारी से और फिर उच्च प्राधिकारियों से माँगी जाती है।
4. रिट।
पुनर्निर्धारण नोटिस, जवाबों पर विचार किए बिना पारित आदेश, और बैंक खातों की कुर्की दिल्ली हाई कोर्ट में रिट याचिकाओं के आम विषय हैं।
5. रिकॉर्ड।
हर GSTIN के लिए लेजर का मिलान, वेंडरों के अनुपालन के रिकॉर्ड (ITC के लिए), और पोर्टल पर किए गए हर सबमिशन की प्रति उसकी पावती के साथ रखें।
लोग जो सवाल पूछते हैं
मेरे सप्लायर ने GST नहीं चुकाया, और मेरा ITC नामंज़ूर किया जा रहा है। क्या यह कानूनी है?
यह तथ्यों पर और इस पर निर्भर करता है कि आप क्या दिखा सकते हैं: टैक्स इनवॉइस, सामान की प्राप्ति, भुगतान और आपके रिटर्न। इस पर बहुत मुकदमेबाज़ी होती है। दस्तावेज़ों के साथ दिया गया जवाब ज़रूरी है।
क्या अपील के लिए मुझे 10% चुकाना ज़रूरी है?
हाँ। GST की पहली अपील के लिए आप वह रकम चुकाते हैं जो आप स्वीकार करते हैं और विवादित बाकी टैक्स का 10%, Rs. 20 करोड़ तक; GSTAT के लिए एक और 10%, वह भी Rs. 20 करोड़ तक। भुगतान हो जाने पर बाकी रकम की वसूली रुकी हुई मानी जाती है (धारा 107(7) और 112(9))। धारा 129(3) के तहत आदेशों, यानी ढुलाई के दौरान सामान रोके जाने के आदेशों, का पूर्व जमा का अपना नियम है।
क्या मैं सीधे हाई कोर्ट जा सकता हूँ?
जहाँ कार्रवाई अधिकार क्षेत्र के बिना हो या प्राकृतिक न्याय का उल्लंघन करती हो, हाँ। नहीं तो अदालत आम तौर पर आपको अपील में जाने को कहेगी।
नोटिस में दी गई समय सीमा निकल गई है। क्या सब ख़त्म हो गया?
नहीं। तुरंत जवाब दें और सुनवाई माँगें। अगर आदेश पारित हो चुका है, तो देरी माफ़ी की अर्ज़ी के साथ अपील पर विचार करें।
इसके लिए टैक्स कंसल्टेंट बेहतर है या एडवोकेट?
जवाबों और अपीलों में दोनों साथ मिलकर काम करते हैं। रिट और हाई कोर्ट की अपीलें एडवोकेट दाखिल करता है और उनमें बहस करता है।
ये जवाब जानकारी के लिए दिए गए शैक्षिक सार हैं; ये किसी व्यक्तिगत मामले पर कानूनी सलाह नहीं हैं।
गंभीर सवाल का हक है कि उसके कागज़ पढ़े जाएँ।
परामर्श पहले से समय लेकर G-46, Basement, Greater Kailash III, New Delhi में होते हैं। पत्राचार प्रिंसिपल ख़ुद पढ़ते हैं।
यह पृष्ठ बार काउंसिल ऑफ़ इंडिया नियमावली (Bar Council of India Rules) के तहत अनुमति के अनुसार Lokesh Bhardwaj Law Offices के काम के बारे में सामान्य जानकारी देता है। यह कानूनी सलाह नहीं है, और इससे एडवोकेट और मुवक्किल का संबंध नहीं बनता। LBLO किसी मामले में केवल लिखित में तय नियुक्ति (engagement) पर ही काम करता है।
कानून 15/11/2026 की स्थिति के अनुसार।