
ಆದಾಯ ತೆರಿಗೆ ಮತ್ತು GST ವಿವಾದಗಳು: ನೋಟಿಸ್ಗಳು, ಮೇಲ್ಮನವಿಗಳು ಮತ್ತು GST ಮೇಲ್ಮನವಿ ನ್ಯಾಯಮಂಡಳಿ
ಹೆಚ್ಚಿನ ತೆರಿಗೆ ವಿವಾದಗಳನ್ನು ನೋಟಿಸ್ ಹಂತದಲ್ಲೇ ಗೆಲ್ಲಲಾಗುತ್ತದೆ ಅಥವಾ ಸೋಲಲಾಗುತ್ತದೆ.
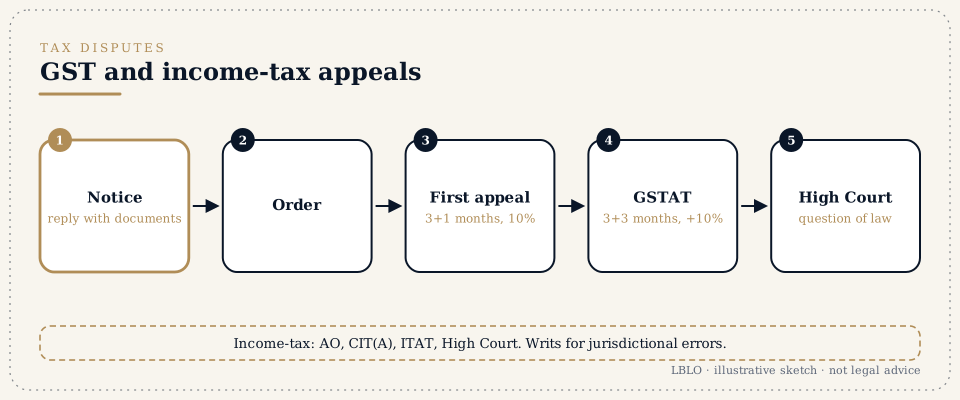
ಸಂಕ್ಷಿಪ್ತವಾಗಿ
- ಹೆಚ್ಚಿನ ತೆರಿಗೆ ವಿವಾದಗಳನ್ನು ನೋಟಿಸ್ ಹಂತದಲ್ಲೇ ಗೆಲ್ಲಲಾಗುತ್ತದೆ ಅಥವಾ ಸೋಲಲಾಗುತ್ತದೆ. ದಾಖಲೆಗಳೊಂದಿಗೆ ವಿವರವಾದ ಉತ್ತರವು ಪ್ರತಿಯೊಂದು ಮೇಲ್ಮನವಿ ವೇದಿಕೆ ಓದುವ ದಾಖಲೆಯನ್ನು ರೂಪಿಸುತ್ತದೆ.
- GST ಮೇಲ್ಮನವಿಗಳು:
- ಮೊದಲ ಮೇಲ್ಮನವಿ ಆದೇಶ ತಿಳಿಸಿದ ದಿನಾಂಕದಿಂದ ಮೂರು ತಿಂಗಳೊಳಗೆ ಮೇಲ್ಮನವಿ ಪ್ರಾಧಿಕಾರಕ್ಕೆ ಸಲ್ಲಿಸಬೇಕು; ಇದನ್ನು ಒಂದು ತಿಂಗಳು ವಿಸ್ತರಿಸಬಹುದು (ಕೇಂದ್ರ ಸರಕು ಮತ್ತು ಸೇವಾ ತೆರಿಗೆ ಕಾಯ್ದೆ, 2017 (Central Goods and Services Tax Act, 2017) ರ ಸೆಕ್ಷನ್ 107). ಇದಕ್ಕೆ ಒಪ್ಪಿಕೊಂಡ ಮೊತ್ತದ ಪೂರ್ಣ ಪಾವತಿ ಮತ್ತು ವಿವಾದದಲ್ಲಿರುವ ಉಳಿದ ತೆರಿಗೆಯ 10% ಪೂರ್ವ ಠೇವಣಿ, ರೂ. 20 ಕೋಟಿಯವರೆಗೆ, ಬೇಕು (ಸೆಕ್ಷನ್ 107(6)).
- ಎರಡನೇ ಮೇಲ್ಮನವಿ ಮೇಲ್ಮನವಿ ಆದೇಶ ತಿಳಿಸಿದ ದಿನಾಂಕದಿಂದ ಮೂರು ತಿಂಗಳೊಳಗೆ, ಇನ್ನೂ ಮೂರು ತಿಂಗಳು ವಿಸ್ತರಿಸಬಹುದಾದಂತೆ (ಸೆಕ್ಷನ್ 112), ಜಿಎಸ್ಟಿ ಮೇಲ್ಮನವಿ ನ್ಯಾಯಮಂಡಳಿಗೆ (GST Appellate Tribunal, GSTAT) ಸಲ್ಲಿಸಬೇಕು; ಇದಕ್ಕೆ ವಿವಾದದಲ್ಲಿರುವ ಉಳಿದ ತೆರಿಗೆಯ ಇನ್ನೂ 10% ಪೂರ್ವ ಠೇವಣಿ, ರೂ. 20 ಕೋಟಿಯವರೆಗೆ, ಬೇಕು (ಸೆಕ್ಷನ್ 112(8)). 01/05/2026 ಕ್ಕೆ ಮೊದಲು ತಿಳಿಸಿದ ಆದೇಶಗಳಿಗೆ ನಂತರದ ಅಧಿಸೂಚಿತ ದಿನಾಂಕ ಅನ್ವಯಿಸಿತು; GST ಕಾಲಮಿತಿ ಪುಟ ನೋಡಿ. GSTAT ಮೇಲ್ಮನವಿಗಳನ್ನು ಆನ್ಲೈನ್ನಲ್ಲಿ ಸಲ್ಲಿಸಲಾಗುತ್ತದೆ.
- ಆದಾಯ ತೆರಿಗೆ ಮೇಲ್ಮನವಿಗಳು ಸಾಮಾನ್ಯವಾಗಿ ನಿರ್ಧರಣಾ ಅಧಿಕಾರಿಯಿಂದ (Assessing Officer) ಜಂಟಿ ಆಯುಕ್ತರು (ಮೇಲ್ಮನವಿ) ಅಥವಾ ಆಯುಕ್ತರು (ಮೇಲ್ಮನವಿ) ಅವರಿಗೆ (ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ, 2025 (Income-tax Act, 2025) ರ ಸೆಕ್ಷನ್ 356 ಮತ್ತು 357; ಹಿಂದೆ 1961 ರ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 246 ಮತ್ತು 246A), ನಂತರ ಆದಾಯ ತೆರಿಗೆ ಮೇಲ್ಮನವಿ ನ್ಯಾಯಮಂಡಳಿಗೆ (ಸೆಕ್ಷನ್ 362; ಹಿಂದೆ ಸೆಕ್ಷನ್ 253), ನಂತರ ಕಾನೂನಿನ ಗಣನೀಯ ಪ್ರಶ್ನೆಯ ಮೇಲೆ ಹೈಕೋರ್ಟ್ಗೆ (ಸೆಕ್ಷನ್ 365; ಹಿಂದೆ ಸೆಕ್ಷನ್ 260A) ಹೋಗುತ್ತವೆ. ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ, 2025 01/04/2026 ರಿಂದ ಅನ್ವಯಿಸುತ್ತದೆ. 01/04/2026 ಕ್ಕೆ ಮೊದಲು ಆರಂಭವಾದ ತೆರಿಗೆ ವರ್ಷಗಳ ಪ್ರಕ್ರಿಯೆಗಳು, ನೋಟಿಸ್ಗಳು, ಮರುನಿರ್ಧರಣೆ ಮತ್ತು ಮೇಲ್ಮನವಿಗಳು ಸೇರಿದಂತೆ, ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ, 1961 (Income-tax Act, 1961) ರ ಅಡಿಯಲ್ಲೇ ಮುಂದುವರಿಯುತ್ತವೆ (2025 ರ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 536).
- ಕ್ರಮ ಅಧಿಕಾರವ್ಯಾಪ್ತಿ ಇಲ್ಲದೆ ಅಥವಾ ನೈಸರ್ಗಿಕ ನ್ಯಾಯದ ಉಲ್ಲಂಘನೆಯಲ್ಲಿ ಕೈಗೊಂಡದ್ದಾಗಿದ್ದಾಗ, ಅಥವಾ ಶಾಸನಬದ್ಧ ಪರಿಹಾರ ಪರಿಣಾಮಕಾರಿಯಲ್ಲದಿದ್ದಾಗ ಹೈಕೋರ್ಟ್ನಲ್ಲಿ ರಿಟ್ಗಳು ಲಭ್ಯ. ಶಾಸನಬದ್ಧ ಷರತ್ತುಗಳಿಲ್ಲದೆ ನೀಡಿದ ಮರುನಿರ್ಧರಣಾ ನೋಟಿಸ್ (2025 ರ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 280 ಮತ್ತು 281; ಹಿಂದೆ ಸೆಕ್ಷನ್ 148 ಮತ್ತು 148A), ಮತ್ತು ವಿಚಾರಣೆಯಿಲ್ಲದೆ ನೀಡಿದ ಆದೇಶ ಇದಕ್ಕೆ ಉದಾಹರಣೆಗಳು.
- ಕಸ್ಟಮ್ಸ್ ಸುಂಕ ಮತ್ತು ಮರುಪಾವತಿ ವಿವಾದಗಳಿಗೆ ತಮ್ಮದೇ ಮಾರ್ಗವಿದೆ (ನಿಯಂತ್ರಕ ರಿಟ್ಗಳ ಪುಟ ನೋಡಿ), ಕಸ್ಟಮ್ಸ್ ಮುಂಗಡ ತೀರ್ಪು ಪ್ರಾಧಿಕಾರದ (Customs Authority for Advance Rulings, CAAR) ಮುಂದಿನ ಮುಂಗಡ ತೀರ್ಪುಗಳು ಸೇರಿದಂತೆ.
ನೀವು ಕೇಳುವ ಪದಗಳು
- ಕಾರಣ ಕೇಳಿ ನೋಟಿಸ್ (Show cause notice, SCN), DRC-01, ASMT-10
- ಕಾರಣ ಕೇಳಿ ನೋಟಿಸ್ ತೆರಿಗೆ, ಬಡ್ಡಿ ಮತ್ತು ದಂಡವನ್ನು ಪ್ರಸ್ತಾಪಿಸುತ್ತದೆ; FORM GST DRC-01 ಎಂಬುದು ಪೋರ್ಟಲ್ನಲ್ಲಿ ನೀಡುವ ಅದರ ಸಾರಾಂಶ (CGST ನಿಯಮಗಳ ನಿಯಮ 142(1)); FORM GST ASMT-10 ರಿಟರ್ನ್ಗಳ ಪರಿಶೀಲನೆಯಲ್ಲಿ ಕಂಡ ವ್ಯತ್ಯಾಸಗಳನ್ನು ತಿಳಿಸುತ್ತದೆ (ನಿಯಮ 99).
- ಇನ್ಪುಟ್ ತೆರಿಗೆ ಕ್ರೆಡಿಟ್ (Input tax credit, ITC)
- ಒಳಹರಿವುಗಳ (inputs) ಮೇಲೆ ಪಾವತಿಸಿದ GST ಗೆ ಕ್ರೆಡಿಟ್. ಅದರ ನಿರಾಕರಣೆಯೇ ಅತ್ಯಂತ ಸಾಮಾನ್ಯ GST ವಿವಾದ.
- ಪೂರ್ವ ಠೇವಣಿ (Pre-deposit)
- ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸುವ ಮೊದಲು ಪಾವತಿಸಬೇಕಾದ ಮೊತ್ತ. ಅದನ್ನು ಪಾವತಿಸಿದರೆ ಉಳಿದ ಮೊತ್ತದ ವಸೂಲಾತಿಗೆ ತಡೆ ಬರುತ್ತದೆ.
- ನಿರ್ಧರಣೆ, ಮರುನಿರ್ಧರಣೆ, ಪರಿಶೀಲನೆ (Assessment, reassessment, scrutiny)
- ರಿಟರ್ನ್ ಅನ್ನು ಪರೀಕ್ಷಿಸುವ ಆದಾಯ ತೆರಿಗೆ ಪ್ರಕ್ರಿಯೆಗಳು.
- ಮುಖರಹಿತ ನಿರ್ಧರಣೆ (Faceless assessment)
- ತೆರಿಗೆದಾರರು ಗುರುತಿಸಲಾದ ಅಧಿಕಾರಿಯನ್ನು ಖುದ್ದಾಗಿ ಎದುರಿಸದೆ, ಆದಾಯ ತೆರಿಗೆ ಪೋರ್ಟಲ್ ಮೂಲಕ ಆನ್ಲೈನ್ನಲ್ಲಿ ನಡೆಸುವ ನಿರ್ಧರಣೆ.
- ಬೇಡಿಕೆ ಮತ್ತು ಬೇಡಿಕೆಗೆ ತಡೆ (Demand and stay of demand)
- ವಿಧಿಸಿದ ತೆರಿಗೆ, ಮತ್ತು ಮೇಲ್ಮನವಿ ಬಾಕಿ ಇರುವಾಗ ಅದರ ವಸೂಲಾತಿಗೆ ತಡೆ ನೀಡುವ ಆದೇಶ.
- ದಂಡ ಮತ್ತು ಅಭಿಯೋಜನೆ (Penalty and prosecution)
- ಪ್ರತ್ಯೇಕ ಪರಿಣಾಮಗಳು. ಪ್ರತಿಯೊಂದಕ್ಕೂ ತನ್ನದೇ ಪ್ರತಿವಾದಗಳಿವೆ.
- ಮುಂಗಡ ತೀರ್ಪು (Advance ruling)
- ಪ್ರಸ್ತಾಪಿತ ವ್ಯವಹಾರದ ಕುರಿತು ಬದ್ಧಗೊಳಿಸುವ ತೀರ್ಪು.
ವಿವರವಾಗಿ
1. ನೋಟಿಸ್ಗೆ ಉತ್ತರಿಸುವುದು.
ನೋಟಿಸ್ನಲ್ಲಿ ಇವುಗಳನ್ನು ಗಮನಿಸಿ ಓದಿ:
- ಒಳಗೊಂಡ ಅವಧಿ;
- ಬಳಸಿದ ಉಪಬಂಧ;
- ಮೊತ್ತ;
- ಗಡುವು.
ಆಧರಿಸಿದ ದಾಖಲೆಗಳನ್ನು ಕೇಳಿ. ವೈಯಕ್ತಿಕ ವಿಚಾರಣೆಯನ್ನು ಕೋರಿ. ಹೊಂದಾಣಿಕೆ ಲೆಕ್ಕ (reconciliation) ಮತ್ತು ದಾಖಲೆಗಳೊಂದಿಗೆ ಅಂಶವಾರು ಉತ್ತರ ಸಲ್ಲಿಸಿ. ಸಲ್ಲಿಕೆಯ ಪುರಾವೆಯನ್ನು ಇಟ್ಟುಕೊಳ್ಳಿ.
2. GST ಮೇಲ್ಮನವಿಗಳು.
ಪ್ರತಿಯೊಂದು ಮೇಲ್ಮನವಿಗೂ ಇವು ಬೇಕು:
- ಆದೇಶ;
- ಆಧಾರಗಳು;
- ಪೂರ್ವ ಠೇವಣಿ;
- ತಡವಾಗಿದ್ದರೆ ವಿಳಂಬ ಮನ್ನಾ ಅರ್ಜಿ.
GSTAT ಗೆ ನವದೆಹಲಿಯಲ್ಲಿ ಪ್ರಧಾನ ಪೀಠ (Principal Bench) ಮತ್ತು ಭಾರತದಾದ್ಯಂತ ರಾಜ್ಯ ಪೀಠಗಳು (State Benches) ಇವೆ; ಮೇಲ್ಮನವಿಗಳನ್ನು ಅದರ ಆನ್ಲೈನ್ ಪೋರ್ಟಲ್ನಲ್ಲಿ ಸಲ್ಲಿಸಿ ಹಿಂಬಾಲಿಸಲಾಗುತ್ತದೆ. ರಾಜ್ಯ ಪೀಠದ ಆದೇಶವನ್ನು ಅದು ಕೈಸೇರಿದ 180 ದಿನಗಳೊಳಗೆ, ಕಾನೂನಿನ ಗಣನೀಯ ಪ್ರಶ್ನೆಯ ಮೇಲೆ ಮಾತ್ರ, ಹೈಕೋರ್ಟ್ಗೆ ಕೊಂಡೊಯ್ಯಬಹುದು (ಸೆಕ್ಷನ್ 117). ಪ್ರಧಾನ ಪೀಠದ ಆದೇಶ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ಗೆ ಹೋಗುತ್ತದೆ (ಸೆಕ್ಷನ್ 118).
3. ಆದಾಯ ತೆರಿಗೆ ಮೇಲ್ಮನವಿಗಳು.
- ಆಯುಕ್ತರು (ಮೇಲ್ಮನವಿ): ಸಂಗತಿಗಳು ಮತ್ತು ಕಾನೂನು ಎರಡನ್ನೂ ಆಲಿಸುತ್ತಾರೆ. ಬೇಡಿಕೆ ನೋಟಿಸ್ ತಲುಪಿದ 30 ದಿನಗಳೊಳಗೆ ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಬೇಕು (ಸೆಕ್ಷನ್ 358).
- ITAT: ಸಂಗತಿಗಳನ್ನು ತೀರ್ಮಾನಿಸುವ ಕೊನೆಯ ವೇದಿಕೆ. ಆದೇಶ ತಿಳಿಸಿದ ತಿಂಗಳ ಅಂತ್ಯದಿಂದ ಎರಡು ತಿಂಗಳೊಳಗೆ ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಬೇಕು (ಸೆಕ್ಷನ್ 362).
- ಹೈಕೋರ್ಟ್: ITAT ಆದೇಶ ಕೈಸೇರಿದ 120 ದಿನಗಳೊಳಗೆ, ಕಾನೂನಿನ ಗಣನೀಯ ಪ್ರಶ್ನೆಯ ಮೇಲೆ ಮಾತ್ರ (ಸೆಕ್ಷನ್ 365). ಪ್ರತಿ ಅವಧಿಯನ್ನು ಹೇಗೆ ಎಣಿಸಬೇಕು ಎಂಬುದು ಆದಾಯ ತೆರಿಗೆ ಕಾಲಮಿತಿ ಪುಟದಲ್ಲಿದೆ.
- ಬೇಡಿಕೆಗೆ ತಡೆ: ಪ್ರಬಲ ಪ್ರಕರಣವಿದ್ದಲ್ಲಿ, ಮೊದಲು ನಿರ್ಧರಣಾ ಅಧಿಕಾರಿಯಿಂದ ಮತ್ತು ನಂತರ ಮೇಲಿನ ಪ್ರಾಧಿಕಾರಗಳಿಂದ ತಡೆ ಕೋರಲಾಗುತ್ತದೆ.
4. ರಿಟ್ಗಳು.
ಮರುನಿರ್ಧರಣಾ ನೋಟಿಸ್ಗಳು, ಉತ್ತರಗಳನ್ನು ಪರಿಗಣಿಸದೆ ನೀಡಿದ ಆದೇಶಗಳು, ಮತ್ತು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳ ಜಪ್ತಿ ದೆಹಲಿ ಹೈಕೋರ್ಟ್ನಲ್ಲಿ ರಿಟ್ ಅರ್ಜಿಗಳ ಸಾಮಾನ್ಯ ವಿಷಯಗಳು.
5. ದಾಖಲೆಗಳು.
ಪ್ರತಿಯೊಂದು GSTIN ಗೂ ಲೆಡ್ಜರ್ ಹೊಂದಾಣಿಕೆ, ಪೂರೈಕೆದಾರರ ಅನುಪಾಲನಾ ದಾಖಲೆಗಳು (ITC ಗಾಗಿ), ಮತ್ತು ಪ್ರತಿಯೊಂದು ಪೋರ್ಟಲ್ ಸಲ್ಲಿಕೆಯ ಪ್ರತಿಯನ್ನು ಅದರ ಸ್ವೀಕೃತಿಯೊಂದಿಗೆ ಇಟ್ಟುಕೊಳ್ಳಿ.
ಜನರು ಕೇಳುವ ಪ್ರಶ್ನೆಗಳು
ನನ್ನ ಪೂರೈಕೆದಾರರು GST ಪಾವತಿಸಿಲ್ಲ, ಮತ್ತು ನನ್ನ ITC ನಿರಾಕರಿಸಲಾಗುತ್ತಿದೆ. ಅದು ಕಾನೂನುಬದ್ಧವೇ?
ಅದು ಸಂಗತಿಗಳು ಮತ್ತು ನೀವು ಏನನ್ನು ತೋರಿಸಬಲ್ಲಿರಿ ಎಂಬುದನ್ನು ಅವಲಂಬಿಸಿದೆ: ತೆರಿಗೆ ಇನ್ವಾಯ್ಸ್, ಸರಕುಗಳ ಸ್ವೀಕೃತಿ, ಪಾವತಿ ಮತ್ತು ನಿಮ್ಮ ರಿಟರ್ನ್ಗಳು. ಇದರ ಮೇಲೆ ಬಹಳ ವ್ಯಾಜ್ಯಗಳು ನಡೆಯುತ್ತಿವೆ. ದಾಖಲೆಸಹಿತ ಉತ್ತರ ಅತ್ಯಗತ್ಯ.
ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಲು ನಾನು 10% ಪಾವತಿಸಲೇಬೇಕೇ?
ಹೌದು. ಮೊದಲ GST ಮೇಲ್ಮನವಿಗೆ ನೀವು ಒಪ್ಪಿಕೊಳ್ಳುವ ಮೊತ್ತವನ್ನು ಮತ್ತು ವಿವಾದದಲ್ಲಿರುವ ಉಳಿದ ತೆರಿಗೆಯ 10% ಅನ್ನು, ರೂ. 20 ಕೋಟಿಯವರೆಗೆ, ಪಾವತಿಸುತ್ತೀರಿ; GSTAT ಗೆ ಇನ್ನೂ 10%, ಅದೂ ರೂ. 20 ಕೋಟಿಯವರೆಗೆ. ಪಾವತಿಸಿದ ನಂತರ, ಉಳಿದ ಮೊತ್ತದ ವಸೂಲಾತಿಗೆ ತಡೆ ಇದೆ ಎಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ (ಸೆಕ್ಷನ್ 107(7) ಮತ್ತು 112(9)). ಸಾಗಣೆಯಲ್ಲಿರುವ ಸರಕುಗಳ ತಡೆಹಿಡಿಯುವಿಕೆ ಕುರಿತ ಸೆಕ್ಷನ್ 129(3) ರ ಅಡಿಯ ಆದೇಶಗಳಿಗೆ ತಮ್ಮದೇ ಪೂರ್ವ ಠೇವಣಿ ನಿಯಮವಿದೆ.
ನಾನು ನೇರವಾಗಿ ಹೈಕೋರ್ಟ್ಗೆ ಹೋಗಬಹುದೇ?
ಕ್ರಮ ಅಧಿಕಾರವ್ಯಾಪ್ತಿ ಇಲ್ಲದೆ ಅಥವಾ ನೈಸರ್ಗಿಕ ನ್ಯಾಯದ ಉಲ್ಲಂಘನೆಯಲ್ಲಿ ಕೈಗೊಂಡದ್ದಾಗಿದ್ದರೆ, ಹೌದು. ಇಲ್ಲದಿದ್ದರೆ ನ್ಯಾಯಾಲಯ ಸಾಮಾನ್ಯವಾಗಿ ನಿಮ್ಮನ್ನು ಮೇಲ್ಮನವಿಯ ಕಡೆಗೆ ನಿರ್ದೇಶಿಸುತ್ತದೆ.
ನೋಟಿಸ್ನಲ್ಲಿನ ಗಡುವು ಮುಗಿದಿದೆ. ಎಲ್ಲವೂ ಕಳೆದುಹೋಯಿತೇ?
ಇಲ್ಲ. ತಕ್ಷಣ ಉತ್ತರಿಸಿ ಮತ್ತು ವಿಚಾರಣೆಯನ್ನು ಕೇಳಿ. ಆದೇಶ ಈಗಾಗಲೇ ಹೊರಬಿದ್ದಿದ್ದರೆ, ವಿಳಂಬ ಮನ್ನಾ ಅರ್ಜಿಯೊಂದಿಗೆ ಮೇಲ್ಮನವಿಯನ್ನು ಪರಿಗಣಿಸಿ.
ಇದಕ್ಕೆ ತೆರಿಗೆ ಸಲಹೆಗಾರರು ಉತ್ತಮವೇ ಅಥವಾ ವಕೀಲರೇ?
ಉತ್ತರಗಳು ಮತ್ತು ಮೇಲ್ಮನವಿಗಳಿಗೆ, ಇಬ್ಬರೂ ಜೊತೆಯಾಗಿ ಕೆಲಸ ಮಾಡುತ್ತಾರೆ. ರಿಟ್ಗಳು ಮತ್ತು ಹೈಕೋರ್ಟ್ ಮೇಲ್ಮನವಿಗಳನ್ನು ವಕೀಲರು ಸಲ್ಲಿಸಿ ವಾದಿಸುತ್ತಾರೆ.
ಈ ಉತ್ತರಗಳು ತಿಳಿವಳಿಕೆಗಾಗಿ ನೀಡಿರುವ ಸಾರಾಂಶಗಳು; ಇವು ಯಾವುದೇ ವೈಯಕ್ತಿಕ ಪ್ರಕರಣದ ಕುರಿತ ಕಾನೂನು ಸಲಹೆಯಲ್ಲ.
ಗಂಭೀರ ಪ್ರಶ್ನೆಗೆ ಪೂರ್ತಿ ಓದಿದ ಕಡತ ಬೇಕು.
ಸಮಾಲೋಚನೆಗಳು ಪೂರ್ವನಿಗದಿತ ಭೇಟಿಯ ಮೂಲಕ ಮಾತ್ರ, G-46, Basement, Greater Kailash III, New Delhi ಇಲ್ಲಿ ನಡೆಯುತ್ತವೆ. ಪತ್ರವ್ಯವಹಾರವನ್ನು ಕಚೇರಿಯ ಮುಖ್ಯಸ್ಥರೇ ಓದುತ್ತಾರೆ.
ಈ ಪುಟವು ಭಾರತೀಯ ವಕೀಲರ ಪರಿಷತ್ತಿನ ನಿಯಮಗಳ (Bar Council of India Rules) ಅಡಿಯಲ್ಲಿ ಅನುಮತಿಸಿರುವಂತೆ, Lokesh Bhardwaj Law Offices ನ ಕೆಲಸದ ಕುರಿತು ಸಾಮಾನ್ಯ ಮಾಹಿತಿ ನೀಡುತ್ತದೆ. ಇದು ಕಾನೂನು ಸಲಹೆಯಲ್ಲ, ಮತ್ತು ಇದರಿಂದ ವಕೀಲ ಮತ್ತು ಕಕ್ಷಿದಾರ ಸಂಬಂಧ ಉಂಟಾಗುವುದಿಲ್ಲ. ಲಿಖಿತವಾಗಿ ಒಪ್ಪಿದ ಎಂಗೇಜ್ಮೆಂಟ್ ಇದ್ದಾಗ ಮಾತ್ರ LBLO ಯಾವುದೇ ಪ್ರಕರಣದಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ.
15/11/2026 ರಂದು ಇದ್ದಂತೆ ಕಾನೂನನ್ನು ತಿಳಿಸಲಾಗಿದೆ.