
આવકવેરા અને GST ના વિવાદો: નોટિસ, અપીલ અને GST એપેલેટ ટ્રિબ્યુનલ
મોટા ભાગના કરવિવાદો નોટિસના તબક્કે જ જીતાય કે હારાય છે.
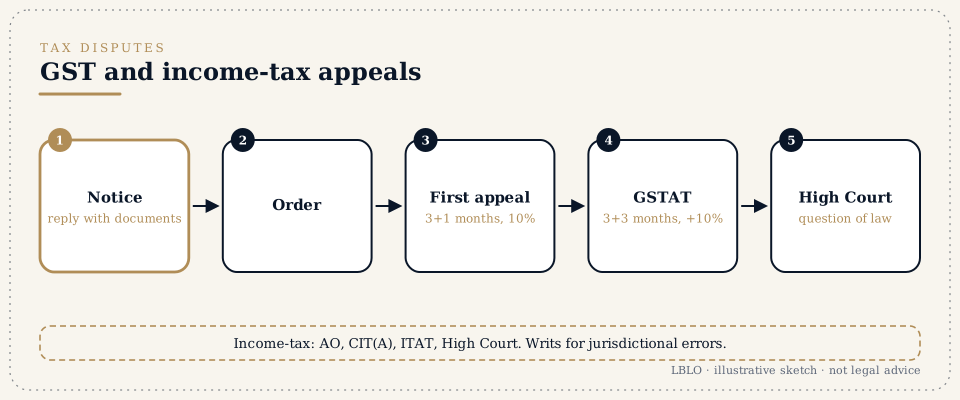
ટૂંકમાં
- મોટા ભાગના કરવિવાદો નોટિસના તબક્કે જ જીતાય કે હારાય છે. દસ્તાવેજો સાથેનો વિગતવાર જવાબ એ રેકોર્ડ તૈયાર કરે છે જે દરેક અપીલ ફોરમ વાંચશે.
- GST અપીલો:
- પહેલી અપીલ આદેશની જાણ થયાની તારીખથી ત્રણ મહિનાની અંદર એપેલેટ ઑથોરિટી સમક્ષ થાય છે, જે એક મહિનો લંબાવી શકાય (કલમ 107). તે માટે કબૂલ કરેલી રકમ પૂરેપૂરી ભરવી અને વિવાદિત બાકી કરના 10%, Rs. 20 કરોડ સુધી, પ્રી-ડિપોઝિટ તરીકે ભરવા જરૂરી છે (કલમ 107(6)).
- બીજી અપીલ અપીલ આદેશની જાણ થયાની તારીખથી ત્રણ મહિનાની અંદર, ત્રણ મહિના લંબાવી શકાય તે રીતે (કલમ 112), GST એપેલેટ ટ્રિબ્યુનલ (GST Appellate Tribunal, GSTAT) સમક્ષ થાય છે, વિવાદિત બાકી કરના વધુ 10%, Rs. 20 કરોડ સુધી, પ્રી-ડિપોઝિટ સાથે (કલમ 112(8)). 01/05/2026 પહેલાં જાણ કરાયેલા આદેશો માટે પાછળથી જાહેર કરાયેલી તારીખ લાગુ પડી; GST મુદતનું પાનું જુઓ. GSTAT અપીલો ઑનલાઇન દાખલ થાય છે.
- આવકવેરાની અપીલો સામાન્ય રીતે આકારણી અધિકારી (Assessing Officer) થી જોઇન્ટ કમિશનર (અપીલ્સ) કે કમિશનર (અપીલ્સ) સમક્ષ (આવકવેરા અધિનિયમ, 2025 (Income-tax Act, 2025) ની કલમ 356 અને 357; અગાઉ 1961 ના અધિનિયમની કલમ 246 અને 246A), પછી આવકવેરા એપેલેટ ટ્રિબ્યુનલ સમક્ષ (કલમ 362; અગાઉ કલમ 253), પછી કાયદાના નોંધપાત્ર પ્રશ્ન પર હાઈકોર્ટ સમક્ષ (કલમ 365; અગાઉ કલમ 260A) જાય છે. આવકવેરા અધિનિયમ, 2025 01/04/2026 થી લાગુ પડે છે. 01/04/2026 પહેલાં શરૂ થતાં કરવર્ષો માટેની કાર્યવાહીઓ, જેમાં નોટિસો, પુનઃઆકારણી અને અપીલો સામેલ છે, આવકવેરા અધિનિયમ, 1961 (Income-tax Act, 1961) હેઠળ ચાલુ રહે છે (2025 ના અધિનિયમની કલમ 536).
- હાઈકોર્ટમાં રિટ ત્યાં ઉપલબ્ધ છે જ્યાં પગલું અધિકારક્ષેત્ર વિનાનું હોય, કુદરતી ન્યાયના ભંગમાં હોય, અથવા કાયદાકીય ઉપાય અસરકારક ન હોય. ઉદાહરણો છે કાયદાકીય શરતો વગર જારી થયેલી પુનઃઆકારણી નોટિસ (2025 ના અધિનિયમની કલમ 280 અને 281; અગાઉ કલમ 148 અને 148A), અને સુનાવણી વગર થયેલો આદેશ.
- કસ્ટમ ડ્યૂટી અને રિફંડના વિવાદોનો પોતાનો રસ્તો છે (નિયમનકારી રિટનું પાનું જુઓ), જેમાં કસ્ટમ્સ ઑથોરિટી ફૉર એડવાન્સ રૂલિંગ્સ (Customs Authority for Advance Rulings, CAAR) સમક્ષ એડવાન્સ રૂલિંગનો સમાવેશ થાય છે.
તમે સાંભળશો તે શબ્દો
- કારણદર્શક નોટિસ (SCN), DRC-01, ASMT-10 (Show cause notice, DRC-01, ASMT-10)
- કારણદર્શક નોટિસ કર, વ્યાજ અને દંડની દરખાસ્ત કરે છે; FORM GST DRC-01 પોર્ટલ પર જારી થતો તેનો સારાંશ છે (નિયમ 142(1), CGST નિયમો (CGST Rules)); FORM GST ASMT-10 રિટર્નની ચકાસણીમાં મળેલી વિસંગતતાઓ દર્શાવે છે (નિયમ 99).
- ઇનપુટ ટૅક્સ ક્રેડિટ (Input tax credit, ITC)
- ઇનપુટ પર ભરેલા GST ની ક્રેડિટ. તેનો ઇનકાર GST નો સૌથી સામાન્ય વિવાદ છે.
- પ્રી-ડિપોઝિટ (Pre-deposit)
- અપીલ દાખલ કરી શકાય તે પહેલાં ભરવાની રકમ. તે ભરવાથી બાકી રકમની વસૂલાત સ્થગિત થાય છે.
- આકારણી, પુનઃઆકારણી, સ્ક્રુટિની (Assessment, reassessment, scrutiny)
- રિટર્નની તપાસ કરતી આવકવેરાની પ્રક્રિયાઓ.
- ફેસલેસ આકારણી (Faceless assessment)
- આવકવેરા પોર્ટલ મારફત ઑનલાઇન થતી આકારણી, જેમાં કરદાતાએ કોઈ ઓળખાયેલા અધિકારી સાથે રૂબરૂ વ્યવહાર કરવો પડતો નથી.
- માગણું અને માગણા પર સ્ટે (Demand and stay of demand)
- લાદવામાં આવેલો કર, અને અપીલ પડતર હોય ત્યાં સુધી તેની વસૂલાત સ્થગિત કરતો આદેશ.
- દંડ અને ફોજદારી કાર્યવાહી (Penalty and prosecution)
- અલગ અલગ પરિણામો. દરેકના પોતાના બચાવ છે.
- એડવાન્સ રૂલિંગ (Advance ruling)
- સૂચિત વ્યવહાર અંગેનો બંધનકર્તા નિર્ણય.
વિગતવાર
1. નોટિસનો જવાબ આપવો.
નોટિસમાં આ જુઓ:
- આવરી લેવાયેલો સમયગાળો;
- લગાડેલી જોગવાઈ;
- રકમ;
- અંતિમ તારીખ.
જેના પર આધાર રખાયો હોય તે દસ્તાવેજો માગો. વ્યક્તિગત સુનાવણી માગો. મેળવણી (reconciliation) અને દસ્તાવેજો સાથે મુદ્દાવાર જવાબ દાખલ કરો. રજૂઆતનો પુરાવો સાચવો.
2. GST અપીલો.
દરેક અપીલ માટે આ જરૂરી છે:
- આદેશ;
- કારણો;
- પ્રી-ડિપોઝિટ;
- મોડું થયું હોય ત્યાં વિલંબ માફીની અરજી.
GSTAT ની પ્રિન્સિપલ બેન્ચ (Principal Bench) નવી દિલ્હીમાં છે અને સ્ટેટ બેન્ચો (State Benches) સમગ્ર ભારતમાં છે; અપીલો તેના ઑનલાઇન પોર્ટલ પર દાખલ થાય છે અને ત્યાં જ તેની સ્થિતિ જોઈ શકાય છે. સ્ટેટ બેન્ચના આદેશને તે મળ્યાના 180 દિવસની અંદર, ફક્ત કાયદાના નોંધપાત્ર પ્રશ્ન પર, હાઈકોર્ટમાં લઈ જઈ શકાય છે (કલમ 117). પ્રિન્સિપલ બેન્ચનો આદેશ સુપ્રીમ કોર્ટમાં જાય છે (કલમ 118).
3. આવકવેરાની અપીલો.
- કમિશનર (અપીલ્સ): હકીકતો અને કાયદો સાંભળે છે. અપીલ માગણાની નોટિસ બજ્યાના 30 દિવસની અંદર દાખલ થાય છે (કલમ 358).
- ITAT: હકીકતો નક્કી કરતું છેલ્લું ફોરમ. અપીલ, આદેશની જાણ થઈ તે મહિનાના અંતથી બે મહિનાની અંદર દાખલ થાય છે (કલમ 362).
- હાઈકોર્ટ: ITAT નો આદેશ મળ્યાના 120 દિવસની અંદર, ફક્ત કાયદાના નોંધપાત્ર પ્રશ્ન પર (કલમ 365). દરેક મુદત કેવી રીતે ગણવી તે આવકવેરા મુદતના પાના પર છે.
- માગણા પર સ્ટે: મજબૂત કેસ હોય ત્યાં, પહેલાં આકારણી અધિકારી પાસે અને પછી ઉચ્ચ સત્તાધિકારીઓ પાસે સ્ટે માગવામાં આવે છે.
4. રિટ.
પુનઃઆકારણીની નોટિસો, જવાબો ધ્યાનમાં લીધા વગર થયેલા આદેશો, અને બેંક ખાતાંની જપ્તી દિલ્હી હાઈકોર્ટમાં રિટ અરજીઓના સામાન્ય વિષયો છે.
5. રેકોર્ડ.
દરેક GSTIN માટે ખાતાવહીની મેળવણી, વેન્ડરના પાલનના રેકોર્ડ (ITC માટે), અને પોર્ટલ પરની દરેક રજૂઆતની પહોંચ સાથેની નકલો રાખો.
લોકો પૂછે છે તે પ્રશ્નો
મારા સપ્લાયરે GST ભર્યો નથી, અને મારી ITC નકારાઈ રહી છે. શું તે કાયદેસર છે?
તે હકીકતો અને તમે શું બતાવી શકો તેના પર આધાર રાખે છે: ટૅક્સ ઇન્વૉઇસ, માલની પ્રાપ્તિ, ચુકવણી અને તમારાં રિટર્ન. આ અંગે ઘણો મુકદ્દમો ચાલે છે. દસ્તાવેજો સાથેનો જવાબ અનિવાર્ય છે.
શું અપીલ કરવા મારે 10% ભરવા જ પડે?
હા. પહેલી GST અપીલ માટે તમે કબૂલ કરેલી રકમ અને વિવાદિત બાકી કરના 10%, Rs. 20 કરોડ સુધી, ભરો છો; GSTAT માટે વધુ 10%, તે પણ Rs. 20 કરોડ સુધી. ભર્યા પછી બાકી રકમની વસૂલાત સ્થગિત થયેલી માનવામાં આવે છે (કલમ 107(7) અને 112(9)). પરિવહન દરમિયાન માલની અટકાયત અંગેના કલમ 129(3) હેઠળના આદેશો માટે પ્રી-ડિપોઝિટનો અલગ નિયમ છે.
શું હું સીધો હાઈકોર્ટમાં જઈ શકું?
પગલું અધિકારક્ષેત્ર વિનાનું હોય કે કુદરતી ન્યાયના ભંગમાં હોય ત્યાં, હા. નહીં તો અદાલત સામાન્ય રીતે તમને અપીલમાં જવાનો નિર્દેશ આપશે.
નોટિસમાંની અંતિમ તારીખ વીતી ગઈ છે. શું બધું ગયું?
ના. તરત જવાબ આપો અને સુનાવણી માગો. આદેશ થઈ ગયો હોય, તો વિલંબ માફીની અરજી સાથે અપીલ કરવાનું વિચારો.
આ માટે ટૅક્સ કન્સલ્ટન્ટ સારા કે વકીલ?
જવાબો અને અપીલો માટે બંને સાથે મળીને કામ કરે છે. રિટ અને હાઈકોર્ટની અપીલો વકીલ દાખલ કરે છે અને તેમાં દલીલ કરે છે.
આ જવાબો શૈક્ષણિક સારાંશ છે; તે કોઈ પણ વ્યક્તિગત બાબત અંગેની કાનૂની સલાહ નથી.
ગંભીર પ્રશ્ન માટે કાગળો પૂરેપૂરા વંચાય તે જરૂરી છે.
રૂબરૂ મુલાકાત (કોન્ફરન્સ) અગાઉથી સમય લઈને G-46, Basement, Greater Kailash III, New Delhi ખાતે થાય છે. પત્રવ્યવહાર પ્રિન્સિપાલ પોતે વાંચે છે.
આ પાનું Lokesh Bhardwaj Law Offices ના કામ વિશે, બાર કાઉન્સિલ ઑફ ઇન્ડિયાના નિયમો (Bar Council of India Rules) હેઠળ માન્ય હોય તે રીતે, સામાન્ય માહિતી આપે છે. તે કાનૂની સલાહ નથી, અને તે વકીલ અને અસીલનો સંબંધ ઊભો કરતું નથી. LBLO કોઈ બાબતમાં ફક્ત લેખિતમાં નક્કી થયેલી નિમણૂક (engagement) પર જ કામ કરે છે.
15/11/2026 ના રોજનો કાયદો દર્શાવ્યો છે.