
ആദായനികുതി, GST തർക്കങ്ങൾ: നോട്ടീസുകൾ, അപ്പീലുകൾ, GST അപ്പലേറ്റ് ട്രൈബ്യൂണൽ
മിക്ക നികുതി തർക്കങ്ങളും ജയിക്കുന്നതും തോൽക്കുന്നതും നോട്ടീസ് ഘട്ടത്തിലാണ്.
ചുരുക്കത്തിൽ
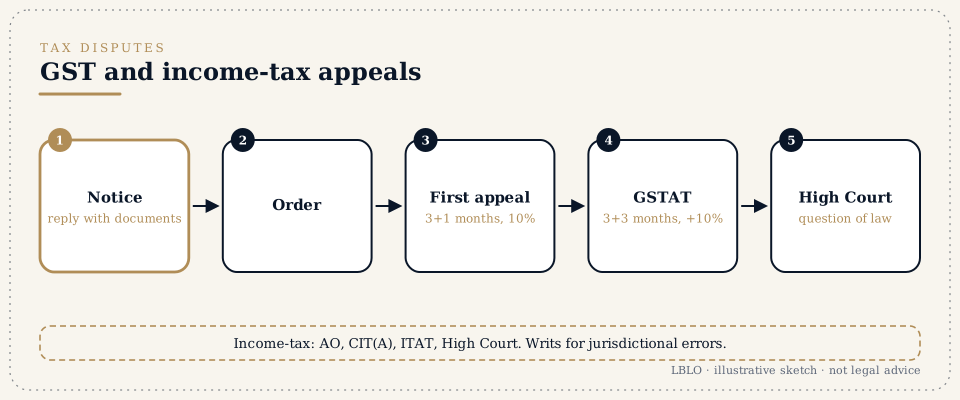
- മിക്ക നികുതി തർക്കങ്ങളും ജയിക്കുന്നതും തോൽക്കുന്നതും നോട്ടീസ് ഘട്ടത്തിലാണ്. രേഖകൾ സഹിതമുള്ള വിശദമായ മറുപടിയാണ് എല്ലാ അപ്പലേറ്റ് ഫോറങ്ങളും വായിക്കുന്ന രേഖ രൂപപ്പെടുത്തുന്നത്.
- GST അപ്പീലുകൾ:
- ആദ്യ അപ്പീൽ ഉത്തരവ് അറിയിച്ച തീയതി മുതൽ മൂന്നു മാസത്തിനകം അപ്പലേറ്റ് അതോറിറ്റിക്ക് നൽകാം; അത് ഒരു മാസം കൂടി നീട്ടാം (Section 107). സമ്മതിച്ച തുക പൂർണമായി അടയ്ക്കുകയും തർക്കത്തിലുള്ള ബാക്കി നികുതിയുടെ 10%, പരമാവധി Rs. 20 കോടി വരെ, പ്രീ-ഡെപ്പോസിറ്റായി അടയ്ക്കുകയും വേണം (Section 107(6)).
- രണ്ടാം അപ്പീൽ അപ്പലേറ്റ് ഉത്തരവ് അറിയിച്ച തീയതി മുതൽ മൂന്നു മാസത്തിനകം ജിഎസ്ടി അപ്പലേറ്റ് ട്രൈബ്യൂണലിന് (GSTAT) നൽകാം; അത് മൂന്നു മാസം കൂടി നീട്ടാം (Section 112). തർക്കത്തിലുള്ള ബാക്കി നികുതിയുടെ 10%, പരമാവധി Rs. 20 കോടി വരെ, വീണ്ടും പ്രീ-ഡെപ്പോസിറ്റായി അടയ്ക്കണം (Section 112(8)). 01/05/2026-നു മുമ്പ് അറിയിച്ച ഉത്തരവുകൾക്ക് പിന്നീട് വിജ്ഞാപനം ചെയ്ത ഒരു തീയതിയാണ് ബാധകമായത്; GST സമയപരിധി പേജ് കാണുക. GSTAT അപ്പീലുകൾ ഓൺലൈനായാണ് ഫയൽ ചെയ്യുന്നത്.
- ആദായനികുതി അപ്പീലുകൾ പൊതുവെ അസസ്സിംഗ് ഓഫീസറിൽ നിന്ന് ജോയിന്റ് കമ്മീഷണർ (അപ്പീൽസ്) അല്ലെങ്കിൽ കമ്മീഷണർ (അപ്പീൽസ്) മുമ്പാകെയും (ആദായനികുതി നിയമം, 2025 (Income-tax Act, 2025)-ലെ Sections 356, 357; മുമ്പ് 1961 നിയമത്തിലെ Sections 246, 246A), തുടർന്ന് ഇൻകം ടാക്സ് അപ്പലേറ്റ് ട്രൈബ്യൂണൽ മുമ്പാകെയും (Section 362; മുമ്പ് Section 253), തുടർന്ന് ഗണ്യമായ നിയമപ്രശ്നത്തിൽ ഹൈക്കോടതി മുമ്പാകെയും (Section 365; മുമ്പ് Section 260A) പോകുന്നു. 01/04/2026 മുതൽ ആദായനികുതി നിയമം, 2025 ആണ് ബാധകം. 01/04/2026-നു മുമ്പ് ആരംഭിച്ച നികുതി വർഷങ്ങളുടെ നടപടികൾ, നോട്ടീസുകളും പുനർനിർണയവും അപ്പീലുകളും ഉൾപ്പെടെ, ആദായനികുതി നിയമം, 1961 (Income-tax Act, 1961) പ്രകാരം തുടരുന്നു (2025 നിയമത്തിലെ Section 536).
- നടപടി അധികാരപരിധിയില്ലാത്തതോ സ്വാഭാവിക നീതിയുടെ ലംഘനമോ ആണെങ്കിൽ, അല്ലെങ്കിൽ നിയമപരമായ പരിഹാരം ഫലപ്രദമല്ലെങ്കിൽ, ഹൈക്കോടതിയിൽ റിട്ടുകൾ ലഭ്യമാണ്. നിയമപരമായ വ്യവസ്ഥകൾ പാലിക്കാതെ നൽകിയ പുനർനിർണയ നോട്ടീസ് (2025 നിയമത്തിലെ Sections 280, 281; മുമ്പ് Sections 148, 148A), ഹിയറിംഗ് നൽകാതെ പാസാക്കിയ ഉത്തരവ് എന്നിവ ഉദാഹരണങ്ങളാണ്.
- കസ്റ്റംസ് തീരുവ, റീഫണ്ട് തർക്കങ്ങൾക്ക് അവയുടേതായ വഴിയുണ്ട് (റെഗുലേറ്ററി റിട്ടുകളുടെ പേജ് കാണുക); കസ്റ്റംസ് അതോറിറ്റി ഫോർ അഡ്വാൻസ് റൂളിംഗ്സ് (CAAR) മുമ്പാകെയുള്ള അഡ്വാൻസ് റൂളിംഗുകൾ ഉൾപ്പെടെ.
നിങ്ങൾ കേൾക്കാനിടയുള്ള പദങ്ങൾ
- കാരണം കാണിക്കൽ നോട്ടീസ് (Show cause notice, SCN), DRC-01, ASMT-10
- കാരണം കാണിക്കൽ നോട്ടീസ് നികുതി, പലിശ, പിഴ എന്നിവ നിർദേശിക്കുന്നു; പോർട്ടലിൽ നൽകുന്ന അതിന്റെ സംഗ്രഹമാണ് FORM GST DRC-01 (Rule 142(1), CGST ചട്ടങ്ങൾ (CGST Rules)); റിട്ടേണുകളുടെ സൂക്ഷ്മപരിശോധനയിൽ കണ്ടെത്തിയ പൊരുത്തക്കേടുകൾ FORM GST ASMT-10 വ്യക്തമാക്കുന്നു (Rule 99).
- ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് (Input tax credit, ITC)
- ഇൻപുട്ടുകൾക്ക് അടച്ച GST-ക്കുള്ള ക്രെഡിറ്റ്. അത് നിഷേധിക്കുന്നതാണ് ഏറ്റവും സാധാരണമായ GST തർക്കം.
- പ്രീ-ഡെപ്പോസിറ്റ് (Pre-deposit)
- അപ്പീൽ ഫയൽ ചെയ്യുന്നതിനു മുമ്പ് അടയ്ക്കേണ്ട തുക. അത് അടച്ചാൽ ബാക്കി തുകയുടെ തിരിച്ചുപിടിക്കൽ സ്റ്റേ ചെയ്യപ്പെടും.
- നിർണയം, പുനർനിർണയം, സൂക്ഷ്മപരിശോധന (Assessment, reassessment, scrutiny)
- റിട്ടേൺ പരിശോധിക്കുന്ന ആദായനികുതി നടപടിക്രമങ്ങൾ.
- ഫേസ്ലെസ് അസസ്മെന്റ് (Faceless assessment)
- തിരിച്ചറിയാവുന്ന ഒരു ഉദ്യോഗസ്ഥനുമായി നികുതിദായകൻ നേരിട്ട് ഇടപെടാതെ, ആദായനികുതി പോർട്ടൽ വഴി ഓൺലൈനായി നടത്തുന്ന നിർണയം.
- ഡിമാൻഡും ഡിമാൻഡിന്റെ സ്റ്റേയും (Demand and stay of demand)
- ചുമത്തിയ നികുതിയും, അപ്പീൽ തീർപ്പാകുന്നതുവരെ അതിന്റെ തിരിച്ചുപിടിക്കൽ സ്റ്റേ ചെയ്യുന്ന ഉത്തരവും.
- പിഴയും പ്രോസിക്യൂഷനും (Penalty and prosecution)
- വെവ്വേറെ പ്രത്യാഘാതങ്ങൾ. ഓരോന്നിനും അതിന്റേതായ പ്രതിരോധങ്ങളുണ്ട്.
- അഡ്വാൻസ് റൂളിംഗ് (Advance ruling)
- നിർദിഷ്ട ഇടപാടിനെക്കുറിച്ചുള്ള ബാധകമായ (binding) തീർപ്പ്.
വിശദമായി
1. നോട്ടീസിന് മറുപടി നൽകൽ.
നോട്ടീസിൽ ഇവ ശ്രദ്ധിച്ചു വായിക്കുക:
- ഉൾപ്പെടുന്ന കാലയളവ്;
- പ്രയോഗിച്ച വ്യവസ്ഥ;
- തുക;
- അവസാന തീയതി.
ആശ്രയിച്ച രേഖകൾ ആവശ്യപ്പെടുക. വ്യക്തിപരമായ ഹിയറിംഗ് ആവശ്യപ്പെടുക. കണക്ക് ഒത്തുനോക്കലും (reconciliation) രേഖകളും സഹിതം ഓരോ പോയിന്റിനും മറുപടി ഫയൽ ചെയ്യുക. സമർപ്പിച്ചതിന്റെ തെളിവ് സൂക്ഷിക്കുക.
2. GST അപ്പീലുകൾ.
ഓരോ അപ്പീലിനും വേണ്ടത്:
- ഉത്തരവ്;
- അപ്പീൽ കാരണങ്ങൾ;
- പ്രീ-ഡെപ്പോസിറ്റ്;
- വൈകിയെങ്കിൽ കാലതാമസം മാപ്പാക്കാനുള്ള അപേക്ഷ.
GSTAT-ന് ന്യൂഡൽഹിയിൽ പ്രിൻസിപ്പൽ ബെഞ്ചും ഇന്ത്യയിലുടനീളം സ്റ്റേറ്റ് ബെഞ്ചുകളുമുണ്ട്; അപ്പീലുകൾ അതിന്റെ ഓൺലൈൻ പോർട്ടലിൽ ഫയൽ ചെയ്യുകയും പിന്തുടരുകയും ചെയ്യുന്നു. സ്റ്റേറ്റ് ബെഞ്ചിന്റെ ഉത്തരവ് ലഭിച്ച് 180 ദിവസത്തിനകം, ഗണ്യമായ നിയമപ്രശ്നത്തിൽ മാത്രം, ഹൈക്കോടതിയിലേക്ക് കൊണ്ടുപോകാം (Section 117). പ്രിൻസിപ്പൽ ബെഞ്ചിന്റെ ഉത്തരവ് സുപ്രീം കോടതിയിലേക്ക് പോകുന്നു (Section 118).
3. ആദായനികുതി അപ്പീലുകൾ.
- കമ്മീഷണർ (അപ്പീൽസ്): വസ്തുതകളും നിയമവും കേൾക്കുന്നു. ഡിമാൻഡ് നോട്ടീസ് ലഭിച്ച് 30 ദിവസത്തിനകം അപ്പീൽ ഫയൽ ചെയ്യണം (Section 358).
- ITAT: വസ്തുതകൾ കണ്ടെത്തുന്ന അവസാന ഫോറം. ഉത്തരവ് അറിയിച്ച മാസം അവസാനിക്കുന്നതു മുതൽ രണ്ടു മാസത്തിനകം അപ്പീൽ ഫയൽ ചെയ്യണം (Section 362).
- ഹൈക്കോടതി: ITAT-ന്റെ ഉത്തരവ് ലഭിച്ച് 120 ദിവസത്തിനകം, ഗണ്യമായ നിയമപ്രശ്നത്തിൽ മാത്രം (Section 365). ഓരോ കാലയളവും എങ്ങനെ കണക്കാക്കാം എന്നത് ആദായനികുതി സമയപരിധി പേജിൽ ഉണ്ട്.
- ഡിമാൻഡിന്റെ സ്റ്റേ: ശക്തമായ കേസുള്ളിടത്ത്, ആദ്യം അസസ്സിംഗ് ഓഫീസറിൽ നിന്നും തുടർന്ന് ഉയർന്ന അധികാരികളിൽ നിന്നും സ്റ്റേ ആവശ്യപ്പെടുന്നു.
4. റിട്ടുകൾ.
പുനർനിർണയ നോട്ടീസുകൾ, മറുപടികൾ പരിഗണിക്കാതെ പാസാക്കിയ ഉത്തരവുകൾ, ബാങ്ക് അക്കൗണ്ടുകളുടെ അറ്റാച്ച്മെന്റ് എന്നിവ ഡൽഹി ഹൈക്കോടതിയിലെ റിട്ട് ഹർജികളുടെ സാധാരണ വിഷയങ്ങളാണ്.
5. രേഖകൾ.
ഓരോ GSTIN-നും ലെഡ്ജർ ഒത്തുനോക്കൽ, (ITC-ക്കായി) വെണ്ടർമാരുടെ കംപ്ലയൻസ് രേഖകൾ, പോർട്ടലിലെ ഓരോ സമർപ്പണത്തിന്റെയും അക്നോളജ്മെന്റ് സഹിതമുള്ള പകർപ്പുകൾ എന്നിവ സൂക്ഷിക്കുക.
ആളുകൾ ചോദിക്കുന്ന ചോദ്യങ്ങൾ
എന്റെ സപ്ലയർ GST അടച്ചില്ല, എനിക്ക് ITC നിഷേധിക്കുന്നു. അത് നിയമപരമാണോ?
അത് വസ്തുതകളെയും നിങ്ങൾക്ക് കാണിക്കാൻ കഴിയുന്നതിനെയും ആശ്രയിച്ചിരിക്കുന്നു: ടാക്സ് ഇൻവോയ്സ്, സാധനങ്ങൾ ലഭിച്ചത്, പണം നൽകിയത്, നിങ്ങളുടെ റിട്ടേണുകൾ. ഇത് ഏറെ വ്യവഹാരം നടക്കുന്ന വിഷയമാണ്. രേഖകൾ സഹിതമുള്ള മറുപടി അനിവാര്യമാണ്.
അപ്പീൽ നൽകാൻ ഞാൻ 10% അടയ്ക്കണോ?
അതെ. ആദ്യ GST അപ്പീലിന്, നിങ്ങൾ സമ്മതിക്കുന്ന തുകയും തർക്കത്തിലുള്ള ബാക്കി നികുതിയുടെ 10%-ഉം, പരമാവധി Rs. 20 കോടി വരെ, അടയ്ക്കണം; GSTAT-ന്, വീണ്ടും 10%, അതും പരമാവധി Rs. 20 കോടി വരെ. അടച്ചുകഴിഞ്ഞാൽ ബാക്കി തുകയുടെ തിരിച്ചുപിടിക്കൽ സ്റ്റേ ചെയ്തതായി കണക്കാക്കും (Sections 107(7), 112(9)). ട്രാൻസിറ്റിലുള്ള സാധനങ്ങൾ തടഞ്ഞുവെക്കുന്നതു സംബന്ധിച്ച Section 129(3) പ്രകാരമുള്ള ഉത്തരവുകൾക്ക് അവയുടേതായ പ്രീ-ഡെപ്പോസിറ്റ് നിയമമുണ്ട്.
എനിക്ക് നേരിട്ട് ഹൈക്കോടതിയെ സമീപിക്കാമോ?
നടപടി അധികാരപരിധിയില്ലാതെയാണെങ്കിലോ സ്വാഭാവിക നീതിയുടെ ലംഘനമാണെങ്കിലോ, ഉവ്വ്. അല്ലാത്തപക്ഷം കോടതി സാധാരണയായി നിങ്ങളെ അപ്പീലിലേക്ക് നിർദേശിക്കും.
നോട്ടീസിലെ അവസാന തീയതി കഴിഞ്ഞു. എല്ലാം നഷ്ടപ്പെട്ടോ?
ഇല്ല. ഉടൻ മറുപടി നൽകി ഹിയറിംഗ് ആവശ്യപ്പെടുക. ഉത്തരവ് ഇതിനകം പാസാക്കിയിട്ടുണ്ടെങ്കിൽ, കാലതാമസം മാപ്പാക്കാനുള്ള അപേക്ഷ സഹിതം അപ്പീൽ പരിഗണിക്കുക.
ഇതിന് ടാക്സ് കൺസൾട്ടന്റാണോ അഭിഭാഷകനാണോ നല്ലത്?
മറുപടികൾക്കും അപ്പീലുകൾക്കും ഇരുവരും ഒരുമിച്ച് പ്രവർത്തിക്കുന്നു. റിട്ടുകളും ഹൈക്കോടതി അപ്പീലുകളും ഫയൽ ചെയ്യുന്നതും വാദിക്കുന്നതും അഭിഭാഷകനാണ്.
ഈ ഉത്തരങ്ങൾ വിജ്ഞാനപരമായ സംഗ്രഹങ്ങളാണ്; ഏതെങ്കിലും വ്യക്തിഗത കേസിനെക്കുറിച്ചുള്ള നിയമോപദേശമല്ല.
ഗൗരവമുള്ള ചോദ്യത്തിന് വേണ്ടത് വായിച്ചു പഠിച്ച ബ്രീഫ് ആണ്.
കോൺഫറൻസുകൾ മുൻകൂട്ടി നിശ്ചയിച്ച സമയത്ത്, G-46, Basement, Greater Kailash III, New Delhi എന്ന വിലാസത്തിലാണ്. കത്തിടപാടുകൾ പ്രിൻസിപ്പൽ തന്നെ വായിക്കുന്നു.
ബാർ കൗൺസിൽ ഓഫ് ഇന്ത്യ ചട്ടങ്ങൾ അനുവദിക്കുന്ന പ്രകാരം, Lokesh Bhardwaj Law Offices-ന്റെ പ്രവർത്തനത്തെക്കുറിച്ചുള്ള പൊതുവിവരങ്ങൾ ഈ പേജ് നൽകുന്നു. ഇത് നിയമോപദേശമല്ല; ഇത് അഭിഭാഷക-കക്ഷി ബന്ധം സൃഷ്ടിക്കുന്നുമില്ല. രേഖാമൂലം അംഗീകരിച്ച എൻഗേജ്മെന്റിന്റെ അടിസ്ഥാനത്തിൽ മാത്രമേ LBLO ഒരു വിഷയത്തിൽ പ്രവർത്തിക്കുകയുള്ളൂ.
15/11/2026-ലെ നിയമസ്ഥിതി.