
आयकर आणि GST वाद: नोटिसा, अपिले आणि GST अपील न्यायाधिकरण
बहुतेक कर वाद नोटिशीच्या टप्प्यावरच जिंकले किंवा हरले जातात.
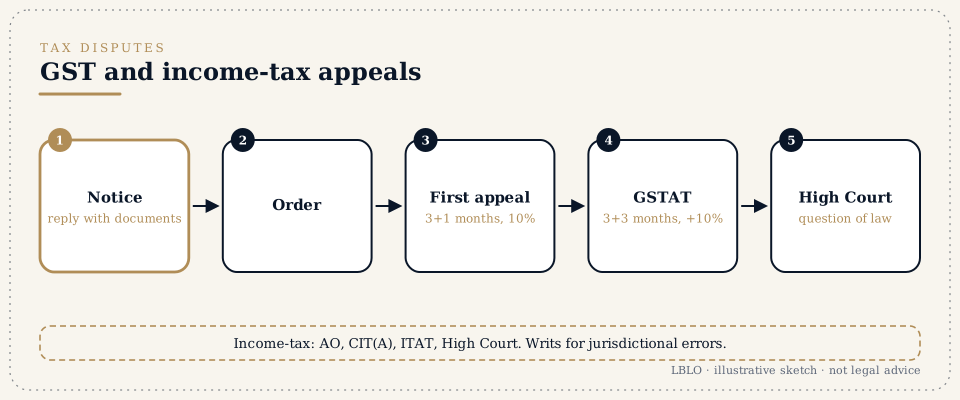
थोडक्यात
- बहुतेक कर वाद नोटिशीच्या टप्प्यावरच जिंकले किंवा हरले जातात. दस्तऐवजांसह दिलेले सविस्तर उत्तर तो अभिलेख तयार करते जो प्रत्येक अपील मंच वाचेल.
- GST अपिले:
- पहिले अपील आदेश कळवल्याच्या तारखेपासून तीन महिन्यांच्या आत अपील प्राधिकाऱ्याकडे करता येते, आणि ही मुदत एका महिन्याने वाढवता येते (कलम 107). त्यासाठी मान्य केलेली रक्कम पूर्ण भरणे आणि उर्वरित विवादित कराच्या 10%, Rs. 20 कोटींपर्यंत, पूर्व-ठेव म्हणून भरणे आवश्यक आहे (कलम 107(6)).
- दुसरे अपील अपील आदेश कळवल्याच्या तारखेपासून तीन महिन्यांच्या आत GST अपील न्यायाधिकरणाकडे (GST Appellate Tribunal, GSTAT) करता येते, ही मुदत तीन महिन्यांनी वाढवता येते (कलम 112), आणि त्यासाठी उर्वरित विवादित कराच्या 10%, Rs. 20 कोटींपर्यंत, आणखी पूर्व-ठेव भरावी लागते (कलम 112(8)). 01/05/2026 पूर्वी कळवलेल्या आदेशांसाठी नंतर अधिसूचित केलेली तारीख लागू होती; GST मुदत पान पाहा. GSTAT कडील अपिले ऑनलाइन दाखल होतात.
- आयकर अपिले सर्वसाधारणपणे कर निर्धारण अधिकाऱ्याकडून (Assessing Officer) संयुक्त आयुक्त (अपील) किंवा आयुक्त (अपील) यांच्याकडे (आयकर अधिनियम, 2025 (Income-tax Act, 2025) ची कलमे 356 आणि 357; पूर्वी 1961 च्या अधिनियमाची कलमे 246 आणि 246A), नंतर आयकर अपील न्यायाधिकरणाकडे (कलम 362; पूर्वी कलम 253), आणि नंतर कायद्याच्या भरीव प्रश्नावर उच्च न्यायालयाकडे (कलम 365; पूर्वी कलम 260A) जातात. आयकर अधिनियम, 2025 01/04/2026 पासून लागू आहे. 01/04/2026 पूर्वी सुरू झालेल्या कर वर्षांसाठीच्या कार्यवाही, ज्यात नोटिसा, पुनर्निर्धारण आणि अपिले येतात, आयकर अधिनियम, 1961 (Income-tax Act, 1961) खालीच चालू राहतात (2025 च्या अधिनियमाचे कलम 536).
- कारवाई अधिकारक्षेत्राशिवाय असेल, नैसर्गिक न्यायाचा भंग करणारी असेल, किंवा वैधानिक उपाय परिणामकारक नसेल तेथे उच्च न्यायालयात रिट उपलब्ध आहे. वैधानिक अटी पूर्ण न करता दिलेली पुनर्निर्धारणाची नोटीस (2025 च्या अधिनियमाची कलमे 280 आणि 281; पूर्वी कलमे 148 आणि 148A), आणि सुनावणीशिवाय दिलेला आदेश ही त्याची उदाहरणे आहेत.
- सीमाशुल्क आणि परताव्याच्या वादांचा स्वतंत्र मार्ग आहे (नियामक रिट पान पाहा), ज्यात आगाऊ निर्णयासाठी सीमाशुल्क आगाऊ निर्णय प्राधिकरणासमोरील (Customs Authority for Advance Rulings, CAAR) प्रकरणांचा समावेश होतो.
तुमच्या कानावर पडणाऱ्या संज्ञा
- कारणे दाखवा नोटीस (SCN), DRC-01, ASMT-10 (Show cause notice, DRC-01, ASMT-10)
- कारणे दाखवा नोटीस कर, व्याज आणि दंड प्रस्तावित करते; FORM GST DRC-01 हा पोर्टलवर दिला जाणारा तिचा सारांश आहे (नियम 142(1), CGST Rules); FORM GST ASMT-10 मध्ये विवरणपत्रांच्या छाननीत आढळलेल्या तफावती नमूद असतात (नियम 99).
- इनपुट टॅक्स क्रेडिट (Input tax credit, ITC)
- कच्च्या मालावर व सेवांवर भरलेल्या GST चे क्रेडिट. ते नाकारले जाणे हा GST मधील सर्वांत सामान्य वाद आहे.
- पूर्व-ठेव (Pre-deposit)
- अपील दाखल करण्यापूर्वी भरायची रक्कम. ती भरल्याने उर्वरित रकमेची वसुली स्थगित होते.
- कर निर्धारण, पुनर्निर्धारण, छाननी (Assessment, reassessment, scrutiny)
- विवरणपत्राची तपासणी करणाऱ्या आयकराच्या प्रक्रिया.
- चेहराविरहित कर निर्धारण (Faceless assessment)
- करदात्याला ओळखीच्या अधिकाऱ्याशी प्रत्यक्ष व्यवहार न करावा लागता, आयकर पोर्टलद्वारे ऑनलाइन केले जाणारे कर निर्धारण.
- मागणी आणि मागणीला स्थगिती (Demand and stay of demand)
- आकारलेला कर, आणि अपील प्रलंबित असताना त्याच्या वसुलीला स्थगिती देणारा आदेश.
- दंड आणि खटला (Penalty and prosecution)
- स्वतंत्र परिणाम. प्रत्येकासाठी स्वतंत्र बचाव असतात.
- आगाऊ निर्णय (Advance ruling)
- प्रस्तावित व्यवहारावरील बंधनकारक निर्णय.
सविस्तर
1. नोटिशीला उत्तर देणे.
नोटिशीत पुढील गोष्टी पाहा:
- समाविष्ट कालावधी;
- लावलेली तरतूद;
- रक्कम;
- अंतिम मुदत.
ज्या दस्तऐवजांवर भर दिला आहे ते मागा. वैयक्तिक सुनावणी मागा. ताळमेळ आणि दस्तऐवजांसह मुद्देनिहाय उत्तर दाखल करा. सादर केल्याचा पुरावा जपून ठेवा.
2. GST अपिले.
प्रत्येक अपिलासाठी पुढील गोष्टी लागतात:
- आदेश;
- अपिलाची कारणे;
- पूर्व-ठेव;
- उशीर झाला असल्यास विलंब माफीचा अर्ज.
GSTAT चे प्रधान खंडपीठ (Principal Bench) नवी दिल्लीत आहे आणि राज्य खंडपीठे (State Benches) देशभर आहेत; अपिले त्याच्या ऑनलाइन पोर्टलवर दाखल केली जातात आणि तेथेच त्यांचा पाठपुरावा होतो. राज्य खंडपीठाच्या आदेशाविरुद्ध तो मिळाल्यापासून 180 दिवसांच्या आत, केवळ कायद्याच्या भरीव प्रश्नावर, उच्च न्यायालयात जाता येते (कलम 117). प्रधान खंडपीठाच्या आदेशाविरुद्ध सर्वोच्च न्यायालयात जाता येते (कलम 118).
3. आयकर अपिले.
- आयुक्त (अपील): तथ्ये आणि कायदा दोन्ही ऐकतात. मागणीची नोटीस बजावल्यापासून 30 दिवसांच्या आत अपील दाखल केले जाते (कलम 358).
- ITAT: तथ्ये ठरवणारा शेवटचा मंच. आदेश ज्या महिन्यात कळवला गेला त्या महिन्याच्या शेवटापासून दोन महिन्यांच्या आत अपील दाखल केले जाते (कलम 362).
- उच्च न्यायालय: ITAT चा आदेश मिळाल्यापासून 120 दिवसांच्या आत, केवळ कायद्याच्या भरीव प्रश्नावर (कलम 365). प्रत्येक कालावधी कसा मोजायचा हे आयकर मुदत पानावर दिले आहे.
- मागणीला स्थगिती: प्रकरण भक्कम असेल तेथे कर निर्धारण अधिकाऱ्याकडे आणि नंतर वरिष्ठ प्राधिकाऱ्यांकडे स्थगिती मागितली जाते.
4. रिट.
पुनर्निर्धारणाच्या नोटिसा, उत्तरांचा विचार न करता दिलेले आदेश, आणि बँक खात्यांची जप्ती हे दिल्ली उच्च न्यायालयातील रिट याचिकांचे नेहमीचे विषय आहेत.
5. नोंदी.
प्रत्येक GSTIN साठी खातेवहीचा ताळमेळ, पुरवठादारांच्या अनुपालनाच्या नोंदी (ITC साठी), आणि पोर्टलवर केलेल्या प्रत्येक सादरीकरणाची पोचपावतीसह प्रत जपून ठेवा.
लोक विचारतात ते प्रश्न
माझ्या पुरवठादाराने GST भरला नाही, आणि माझे ITC नाकारले जात आहे. हे कायदेशीर आहे का?
ते तथ्यांवर आणि तुम्ही काय दाखवू शकता यावर अवलंबून असते: कर बीजक, वस्तू मिळाल्याचा पुरावा, रक्कम भरल्याचा पुरावा आणि तुमची विवरणपत्रे. या विषयावर मोठ्या प्रमाणात खटले चालतात. दस्तऐवजांसह दिलेले उत्तर अत्यावश्यक आहे.
अपील करण्यासाठी मला 10% भरावे लागतात का?
होय. पहिल्या GST अपिलासाठी तुम्ही मान्य केलेली रक्कम आणि उर्वरित विवादित कराच्या 10%, Rs. 20 कोटींपर्यंत, भरता; GSTAT साठी आणखी 10%, तेही Rs. 20 कोटींपर्यंत. ही रक्कम भरल्यावर उर्वरित रकमेची वसुली स्थगित झाल्याचे मानले जाते (कलमे 107(7) आणि 112(9)). वाहतुकीतील माल रोखून ठेवण्याविषयीच्या कलम 129(3) खालील आदेशांसाठी पूर्व-ठेवीचा स्वतंत्र नियम आहे.
मी थेट उच्च न्यायालयात जाऊ शकतो का?
कारवाई अधिकारक्षेत्राशिवाय असेल किंवा नैसर्गिक न्यायाचा भंग करणारी असेल तर होय. अन्यथा न्यायालय सहसा तुम्हाला अपिलाकडे पाठवते.
नोटिशीतील अंतिम मुदत उलटून गेली आहे. सगळे संपले का?
नाही. लगेच उत्तर द्या आणि सुनावणी मागा. आदेश झाला असेल तर विलंब माफीच्या अर्जासह अपिलाचा विचार करा.
यासाठी कर सल्लागार चांगला की वकील?
उत्तरे आणि अपिलांसाठी दोघे मिळून काम करतात. रिट याचिका आणि उच्च न्यायालयातील अपिले वकील दाखल करतात आणि त्यांत युक्तिवाद करतात.
ही उत्तरे शैक्षणिक स्वरूपाचे सारांश आहेत; ती कोणत्याही वैयक्तिक प्रकरणावरील कायदेशीर सल्ला नाहीत.
गंभीर प्रश्नासाठी नीट वाचलेली कागदपत्रे हवीत.
भेटी पूर्वनियोजित वेळ घेऊन G-46, Basement, Greater Kailash III, New Delhi येथे होतात. पत्रव्यवहार प्रमुख वकील वाचतात.
हे पान बार कौन्सिल ऑफ इंडिया नियमांनी (Bar Council of India Rules) दिलेल्या परवानगीनुसार Lokesh Bhardwaj Law Offices च्या कामाविषयी सर्वसाधारण माहिती देते. हा कायदेशीर सल्ला नाही, आणि यामुळे वकील-अशील संबंध निर्माण होत नाही. LBLO कोणत्याही प्रकरणात केवळ लेखी मान्य केलेल्या नियुक्तीच्या आधारेच काम पाहते.
कायद्याची स्थिती 15/11/2026 रोजीची.