
আয়কর ও GST বিরোধ: নোটিস, আপিল এবং GST আপিল ট্রাইব্যুনাল
বেশিরভাগ কর বিরোধের জয়-পরাজয় নোটিসের পর্যায়েই ঠিক হয়ে যায়।
সংক্ষেপে
- বেশিরভাগ কর বিরোধের জয়-পরাজয় নোটিসের পর্যায়েই ঠিক হয়ে যায়। নথিসহ বিস্তারিত উত্তর সেই রেকর্ড তৈরি করে, যা প্রতিটি আপিল ফোরাম পড়বে।
- GST আপিল:
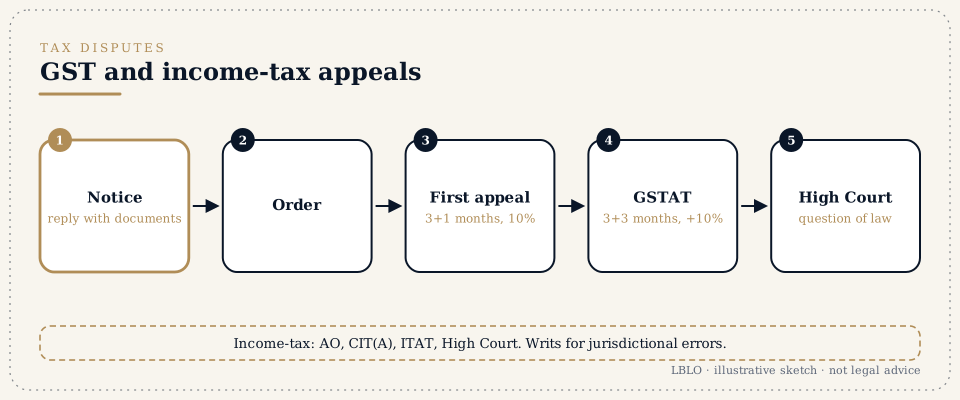
- প্রথম আপিল হয় আপিল কর্তৃপক্ষের (Appellate Authority) কাছে, আদেশ জানানোর তারিখ থেকে তিন মাসের মধ্যে, যা এক মাস বাড়ানো যায় (ধারা 107)। এর জন্য স্বীকৃত অর্থ পুরোপুরি দিতে হয় এবং বিরোধে থাকা বাকি করের 10% আগাম জমা দিতে হয়, সর্বোচ্চ Rs. 20 কোটি (ধারা 107(6))।
- দ্বিতীয় আপিল হয় GST আপিল ট্রাইব্যুনালে (GST Appellate Tribunal, GSTAT), আপিল আদেশ জানানোর তারিখ থেকে তিন মাসের মধ্যে, যা আরও তিন মাস বাড়ানো যায় (ধারা 112), সঙ্গে বিরোধে থাকা বাকি করের আরও 10% আগাম জমা, সর্বোচ্চ Rs. 20 কোটি (ধারা 112(8))। 01/05/2026-এর আগে জানানো আদেশের ক্ষেত্রে পরে বিজ্ঞাপিত একটি তারিখ প্রযোজ্য ছিল; দেখুন GST তামাদির পৃষ্ঠা। GSTAT-এ আপিল অনলাইনে দাখিল হয়।
- আয়কর আপিল সাধারণত নির্ধারণ আধিকারিক (Assessing Officer) থেকে যায় যুগ্ম কমিশনার (আপিল) বা কমিশনার (আপিল)-এর কাছে (আয়কর আইন, 2025 (Income-tax Act, 2025)-এর ধারা 356 ও 357; আগে 1961 সালের আইনের ধারা 246 ও 246A), তারপর আয়কর আপিল ট্রাইব্যুনালে (ধারা 362; আগে ধারা 253), তারপর আইনের গুরুত্বপূর্ণ প্রশ্নে হাই কোর্টে (ধারা 365; আগে ধারা 260A)। 01/04/2026 থেকে আয়কর আইন, 2025 প্রযোজ্য। 01/04/2026-এর আগে শুরু হওয়া কর বছরের কার্যধারা, নোটিস, পুনর্নির্ধারণ ও আপিল সহ, আয়কর আইন, 1961 (Income-tax Act, 1961)-এর অধীনেই চলতে থাকে (2025 সালের আইনের ধারা 536)।
- হাই কোর্টে রিট করা যায় যেখানে কোনো পদক্ষেপ এখতিয়ারবিহীন, স্বাভাবিক ন্যায়ের পরিপন্থী, অথবা যেখানে আইনি প্রতিকার কার্যকর নয়। উদাহরণ: আইনি শর্ত পূরণ না করে জারি করা পুনর্নির্ধারণের নোটিস (2025 সালের আইনের ধারা 280 ও 281; আগে ধারা 148 ও 148A), এবং শুনানি ছাড়া পাস করা আদেশ।
- কাস্টমস শুল্ক ও রিফান্ড সংক্রান্ত বিরোধের নিজস্ব পথ আছে (দেখুন নিয়ন্ত্রক রিটের পৃষ্ঠা), যার মধ্যে কাস্টমস অগ্রিম রুলিং কর্তৃপক্ষের (Customs Authority for Advance Rulings, CAAR) কাছে অগ্রিম রুলিংও আছে।
যে শব্দগুলি আপনি শুনবেন
- কারণ দর্শানোর নোটিস (Show cause notice, SCN), DRC-01, ASMT-10
- কারণ দর্শানোর নোটিসে কর, সুদ ও জরিমানা প্রস্তাব করা হয়; FORM GST DRC-01 হল পোর্টালে জারি করা তার সারসংক্ষেপ (বিধি 142(1), CGST Rules); FORM GST ASMT-10-এ রিটার্ন খতিয়ে দেখার সময় পাওয়া অসঙ্গতিগুলি জানানো হয় (বিধি 99)।
- ইনপুট ট্যাক্স ক্রেডিট (Input tax credit, ITC)
- উপকরণের ওপর দেওয়া GST-র ক্রেডিট। এটি নাকচ করাই GST-র সবচেয়ে সাধারণ বিরোধ।
- আগাম জমা (Pre-deposit)
- আপিল দাখিলের আগে যে অর্থ দিতে হয়। তা দিলে বাকি অর্থের আদায় স্থগিত থাকে।
- কর নির্ধারণ, পুনর্নির্ধারণ, স্ক্রুটিনি (Assessment, reassessment, scrutiny)
- আয়করের যে প্রক্রিয়াগুলিতে রিটার্ন পরীক্ষা করা হয়।
- ফেসলেস কর নির্ধারণ (Faceless assessment)
- আয়কর পোর্টালের মাধ্যমে অনলাইনে পরিচালিত কর নির্ধারণ, যেখানে করদাতাকে চিহ্নিত কোনো আধিকারিকের সঙ্গে সরাসরি দেখা করতে হয় না।
- দাবি ও দাবির স্থগিতাদেশ (Demand and stay of demand)
- ধার্য করা কর, এবং আপিল চলাকালীন তার আদায় স্থগিত রাখার আদেশ।
- জরিমানা ও ফৌজদারি অভিযোগ (Penalty and prosecution)
- আলাদা আলাদা পরিণতি। প্রতিটির নিজস্ব প্রতিরক্ষা আছে।
- অগ্রিম রুলিং (Advance ruling)
- প্রস্তাবিত কোনো লেনদেন সম্পর্কে বাধ্যতামূলক রুলিং।
বিশদে
1. নোটিসের উত্তর দেওয়া।
নোটিসে দেখে নিন:
- কোন মেয়াদ এর আওতায়;
- কোন বিধান প্রয়োগ করা হয়েছে;
- অর্থের পরিমাণ;
- শেষ তারিখ।
যে নথির ওপর নির্ভর করা হয়েছে সেগুলি চান। ব্যক্তিগত শুনানি চান। হিসাব মেলানো ও নথিপত্র সহ প্রতিটি বিষয়ের আলাদা উত্তর দাখিল করুন। জমা দেওয়ার প্রমাণ রেখে দিন।
2. GST আপিল।
প্রতিটি আপিলে লাগে:
- আদেশ;
- আপিলের ভিত্তি;
- আগাম জমা;
- দেরি হলে বিলম্ব মার্জনার আবেদন।
GSTAT-এর একটি প্রধান বেঞ্চ (Principal Bench) নয়াদিল্লিতে এবং সারা ভারতে রাজ্য বেঞ্চ (State Bench) আছে; আপিল তার অনলাইন পোর্টালে দাখিল ও অনুসরণ করা হয়। রাজ্য বেঞ্চের আদেশ প্রাপ্তির 180 দিনের মধ্যে হাই কোর্টে নিয়ে যাওয়া যায়, কেবল আইনের গুরুত্বপূর্ণ প্রশ্নে (ধারা 117)। প্রধান বেঞ্চের আদেশ যায় সুপ্রিম কোর্টে (ধারা 118)।
3. আয়কর আপিল।
- কমিশনার (আপিল): তথ্য ও আইন দুটিই শোনেন। দাবির নোটিস জারি হওয়ার 30 দিনের মধ্যে আপিল দাখিল করতে হয় (ধারা 358)।
- ITAT: তথ্য নির্ধারণের শেষ ফোরাম। যে মাসে আদেশ জানানো হয় সেই মাস শেষ হওয়ার পর দুই মাসের মধ্যে আপিল দাখিল করতে হয় (ধারা 362)।
- হাই কোর্ট: ITAT-এর আদেশ প্রাপ্তির 120 দিনের মধ্যে, কেবল আইনের গুরুত্বপূর্ণ প্রশ্নে (ধারা 365)। প্রতিটি মেয়াদ কীভাবে গুনবেন তা আছে আয়কর তামাদির পৃষ্ঠায়।
- দাবির স্থগিতাদেশ: জোরালো মামলা থাকলে প্রথমে নির্ধারণ আধিকারিকের কাছে, তারপর ঊর্ধ্বতন কর্তৃপক্ষের কাছে স্থগিতাদেশ চাওয়া হয়।
4. রিট।
পুনর্নির্ধারণের নোটিস, উত্তর বিবেচনা না করে পাস করা আদেশ, এবং ব্যাংক অ্যাকাউন্ট ক্রোক, এগুলি দিল্লি হাই কোর্টে রিট আবেদনের সাধারণ বিষয়।
5. নথিপত্র।
প্রতিটি GSTIN-এর জন্য খাতার হিসাব মেলানো, সরবরাহকারীদের নিয়ম পালনের নথি (ITC-র জন্য), এবং পোর্টালে প্রতিটি জমার প্রতিলিপি তার প্রাপ্তিস্বীকার সহ রেখে দিন।
মানুষ যে প্রশ্নগুলি করেন
আমার সরবরাহকারী GST দেয়নি, আর আমার ITC নাকচ করা হচ্ছে। এটি কি আইনসম্মত?
তা নির্ভর করে তথ্য এবং আপনি কী দেখাতে পারেন তার ওপর: ট্যাক্স ইনভয়েস, পণ্য প্রাপ্তি, অর্থ প্রদান ও আপনার রিটার্ন। এ নিয়ে প্রচুর মামলা হয়। নথিসহ উত্তর দেওয়া অপরিহার্য।
আপিল করতে কি আমাকে 10% দিতেই হবে?
হ্যাঁ। GST-র প্রথম আপিলে আপনি যে অর্থ স্বীকার করেন তা এবং বিরোধে থাকা বাকি করের 10% দিতে হয়, সর্বোচ্চ Rs. 20 কোটি; GSTAT-এর জন্য আরও 10%, সেটিও সর্বোচ্চ Rs. 20 কোটি। তা দেওয়া হলে বাকি অর্থের আদায় স্থগিত বলে গণ্য হয় (ধারা 107(7) ও 112(9))। পরিবহণকালে পণ্য আটক সংক্রান্ত ধারা 129(3)-এর অধীনে আদেশের ক্ষেত্রে আগাম জমার নিজস্ব নিয়ম আছে।
আমি কি সরাসরি হাই কোর্টে যেতে পারি?
পদক্ষেপটি এখতিয়ারবিহীন বা স্বাভাবিক ন্যায়ের পরিপন্থী হলে, হ্যাঁ। অন্যথায় আদালত সাধারণত আপনাকে আপিলে যেতে বলবে।
নোটিসের সময়সীমা পেরিয়ে গেছে। সব কি শেষ?
না। অবিলম্বে উত্তর দিন এবং শুনানি চান। আদেশ পাস হয়ে গিয়ে থাকলে বিলম্ব মার্জনার আবেদন সহ আপিলের কথা ভাবুন।
এর জন্য কর পরামর্শদাতা ভালো, না অ্যাডভোকেট?
উত্তর ও আপিলের ক্ষেত্রে দুজনে একসঙ্গে কাজ করেন। রিট ও হাই কোর্টের আপিল অ্যাডভোকেটই দাখিল করেন এবং সওয়াল করেন।
এই উত্তরগুলি শিক্ষামূলক সারসংক্ষেপ; কোনো নির্দিষ্ট মামলা বা বিষয়ে এগুলি আইনি পরামর্শ নয়।
গুরুত্বপূর্ণ প্রশ্নের প্রাপ্য খুঁটিয়ে পড়া ব্রিফ।
সাক্ষাৎ-বৈঠক হয় আগে থেকে সময় নিয়ে, G-46, Basement, Greater Kailash III, New Delhi ঠিকানায়। চিঠিপত্র প্রধান আইনজীবী নিজে পড়েন।
এই পৃষ্ঠা Bar Council of India Rules-এর অনুমতি অনুযায়ী Lokesh Bhardwaj Law Offices-এর কাজ সম্পর্কে সাধারণ তথ্য দেয়। এটি আইনি পরামর্শ নয়, এবং এটি অ্যাডভোকেট ও মক্কেলের সম্পর্ক তৈরি করে না। LBLO কোনো বিষয়ে কেবল লিখিতভাবে সম্মত নিযুক্তির ভিত্তিতেই কাজ করে।
15/11/2026 তারিখে প্রচলিত আইন অনুযায়ী।