
Споры о подоходном налоге и GST: уведомления, апелляции и Апелляционный трибунал GST
Большинство налоговых споров выигрывается или проигрывается на стадии уведомления.
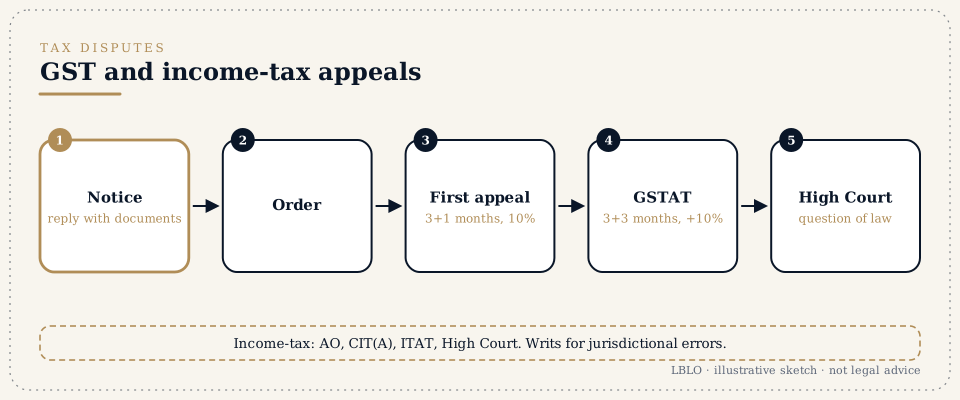
Кратко
- Большинство налоговых споров выигрывается или проигрывается на стадии уведомления. Подробный ответ с документами создает материалы дела, которые прочтет каждая апелляционная инстанция.
- Апелляции по GST:
- Первая апелляция подается в апелляционный орган (Appellate Authority) в течение трех месяцев с даты сообщения решения, с возможностью продления на один месяц (статья 107). Она требует полной уплаты признаваемой суммы и депозита в размере 10% оставшейся спорной суммы налога, но не более 20 crore рупий (статья 107(6)).
- Вторая апелляция подается в Апелляционный трибунал GST (GST Appellate Tribunal, GSTAT) в течение трех месяцев с даты сообщения решения апелляционного органа, с возможностью продления на три месяца (статья 112), с дополнительным депозитом в размере 10% оставшейся спорной суммы налога, но не более 20 crore рупий (статья 112(8)). Для решений, сообщенных до 01/05/2026, применялась более поздняя дата, установленная уведомлением; см. страницу о сроках по GST. Апелляции в GSTAT подаются онлайн.
- Апелляции по подоходному налогу обычно идут от налогового инспектора (Assessing Officer) к объединенному комиссару (по апелляциям) или комиссару (по апелляциям) (Joint Commissioner (Appeals), Commissioner (Appeals)) (статьи 356 и 357 Закона о подоходном налоге 2025 года (Income-tax Act, 2025); ранее статьи 246 и 246A Закона 1961 года), затем в Апелляционный трибунал по подоходному налогу (Income Tax Appellate Tribunal) (статья 362; ранее статья 253), затем в Высокий суд по существенному вопросу права (статья 365; ранее статья 260A). Закон о подоходном налоге 2025 года действует с 01/04/2026. Производства за налоговые годы, начавшиеся до 01/04/2026, включая уведомления, повторную оценку и апелляции, продолжаются по Закону о подоходном налоге 1961 года (Income-tax Act, 1961) (статья 536 Закона 2025 года).
- Приказы (writ) Высокого суда доступны, если действие совершено без полномочий, с нарушением принципов естественного правосудия или если предусмотренное законом средство защиты неэффективно. Примеры: уведомление о повторной оценке, выданное без соблюдения установленных законом условий (статьи 280 и 281 Закона 2025 года; ранее статьи 148 и 148A), и решение, вынесенное без слушания.
- Споры о таможенных пошлинах и их возврате идут своим порядком (см. страницу о приказах против регуляторов), включая предварительные решения Таможенного органа по предварительным решениям (Customs Authority for Advance Rulings, CAAR).
Термины, которые вы услышите
- Уведомление о представлении объяснений (show cause notice, SCN), DRC-01, ASMT-10
- уведомление о представлении объяснений предлагает начислить налог, проценты и штраф; FORM GST DRC-01 представляет собой его краткое изложение, размещаемое на портале (правило 142(1) Правил CGST, CGST Rules); FORM GST ASMT-10 перечисляет расхождения, выявленные при проверке деклараций (правило 99).
- Зачет входного налога (input tax credit, ITC)
- зачет GST, уплаченного при приобретении ресурсов. Отказ в нем является самым частым спором по GST.
- Депозит (pre-deposit)
- сумма, которую нужно уплатить, прежде чем можно подать апелляцию. Ее уплата приостанавливает взыскание остатка.
- Оценка, повторная оценка, проверка (assessment, reassessment, scrutiny)
- процедуры по подоходному налогу, в ходе которых изучается декларация.
- Безличная оценка (faceless assessment)
- оценка, проводимая онлайн через портал подоходного налога, без личного общения налогоплательщика с конкретным должностным лицом.
- Требование и приостановление требования (demand, stay of demand)
- начисленный налог и решение о приостановлении его взыскания до рассмотрения апелляции.
- Штраф и уголовное преследование (penalty, prosecution)
- отдельные последствия. Против каждого есть свои средства защиты.
- Предварительное решение (advance ruling)
- обязательное решение по планируемой сделке.
Подробно
1. Ответ на уведомление.
Прочитайте в уведомлении:
- охватываемый период;
- применяемую норму;
- сумму;
- срок.
Запросите документы, на которые опирается уведомление. Просите о личном слушании. Подайте ответ по каждому пункту со сверкой и документами. Сохраните подтверждение подачи.
2. Апелляции по GST.
Для каждой апелляции нужны:
- решение;
- основания;
- депозит;
- ходатайство о восстановлении срока, если срок пропущен.
У GSTAT есть Главная коллегия (Principal Bench) в Нью-Дели и коллегии штатов (State Benches) по всей Индии; апелляции подаются и отслеживаются на его онлайн-портале. Решение коллегии штата можно обжаловать в Высокий суд в течение 180 дней с даты его получения, только по существенному вопросу права (статья 117). Решение Главной коллегии обжалуется в Верховный суд (статья 118).
3. Апелляции по подоходному налогу.
- Комиссар (по апелляциям): рассматривает вопросы факта и права. Апелляция подается в течение 30 дней с даты вручения уведомления о требовании (статья 358).
- ITAT: последняя инстанция, устанавливающая факты. Апелляция подается в течение двух месяцев с конца месяца, в котором сообщено решение (статья 362).
- Высокий суд: в течение 120 дней с даты получения решения ITAT, только по существенному вопросу права (статья 365). Как считать каждый срок, объясняется на странице о сроках по подоходному налогу.
- Приостановление требования: при сильной позиции о приостановлении просят налогового инспектора, а затем вышестоящие органы.
4. Приказы (writ).
Уведомления о повторной оценке, решения, вынесенные без учета ответов, и аресты банковских счетов часто становятся предметом петиций о выдаче приказов (writ) в Высоком суде Дели.
5. Документы.
Храните сверку по книгам учета для каждого GSTIN, документы о соблюдении требований поставщиками (для ITC) и копии каждой подачи на портале с подтверждением получения.
Вопросы, которые задают
Мой поставщик не уплатил GST, и мне отказывают в зачете входного налога (ITC). Законно ли это?
Это зависит от фактов и от того, что вы можете показать: налоговый счет-фактуру, получение товаров, оплату и ваши декларации. По этому вопросу идет очень много судебных споров. Ответ, подкрепленный документами, обязателен.
Нужно ли платить 10%, чтобы подать апелляцию?
Да. Для первой апелляции по GST вы уплачиваете признаваемую вами сумму и 10% оставшейся спорной суммы налога, но не более 20 crore рупий; для GSTAT еще 10%, также не более 20 crore рупий. После уплаты взыскание остатка считается приостановленным (статьи 107(7) и 112(9)). Для решений по статье 129(3) о задержании товаров в пути действует собственное правило о депозите.
Могу ли я обратиться прямо в Высокий суд?
Да, если действие совершено без полномочий или с нарушением принципов естественного правосудия. В остальных случаях суд обычно направит вас в апелляционный порядок.
Срок, указанный в уведомлении, прошел. Все потеряно?
Нет. Ответьте немедленно и попросите о слушании. Если решение уже вынесено, рассмотрите подачу апелляции с ходатайством о восстановлении срока.
Кто лучше подходит для этого: налоговый консультант или адвокат?
Над ответами и апелляциями они работают вместе. Петиции о выдаче приказов (writ) и апелляции в Высокий суд подает и поддерживает адвокат.
Эти ответы представляют собой краткие просветительские обзоры; они не являются юридической консультацией по какому-либо конкретному делу.
Серьезный вопрос заслуживает внимательно прочитанных материалов.
Встречи проводятся по предварительной записи по адресу: G-46, Basement, Greater Kailash III, New Delhi. Переписку читает руководитель Бюро.
На этой странице дана общая информация о работе Lokesh Bhardwaj Law Offices, как это допускают Правила Совета адвокатов Индии (Bar Council of India Rules). Она не является юридической консультацией и не создает отношений адвоката и клиента. LBLO ведет дело только на основании поручения, согласованного в письменной форме.
Право изложено по состоянию на 15/11/2026.