
Litígios de imposto sobre o rendimento e GST: notificações, recursos e o GST Appellate Tribunal
A maioria dos litígios fiscais ganha-se ou perde-se na fase da notificação.
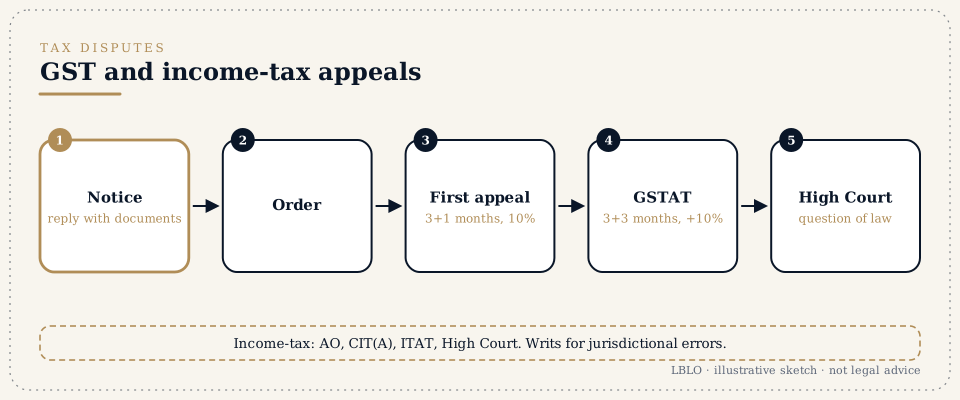
Em resumo
- A maioria dos litígios fiscais ganha-se ou perde-se na fase da notificação. Uma resposta pormenorizada, com documentos, forma o processo que todas as instâncias de recurso vão ler.
- Recursos de GST:
- O primeiro recurso é interposto para a Autoridade de Recurso (Appellate Authority) no prazo de três meses a contar da data em que a decisão é comunicada, prorrogável por um mês (Secção 107). Exige o pagamento integral do montante admitido e um depósito prévio de 10% do imposto restante em litígio, até Rs. 20 crore (Secção 107(6)).
- O segundo recurso é interposto para o GST Appellate Tribunal (GSTAT) no prazo de três meses a contar da data em que a decisão de recurso é comunicada, prorrogável por três (Secção 112), com um novo depósito prévio de 10% do imposto restante em litígio, até Rs. 20 crore (Secção 112(8)). Para as decisões comunicadas antes de 01/05/2026, aplicava-se uma data posterior notificada; veja a página sobre os prazos do GST. Os recursos para o GSTAT são apresentados online.
- Os recursos de imposto sobre o rendimento seguem em regra do Assessing Officer para o Joint Commissioner (Appeals) ou o Commissioner (Appeals) (Secções 356 e 357 da Lei do Imposto sobre o Rendimento, 2025 (Income-tax Act, 2025); anteriormente Secções 246 e 246A da Lei de 1961), depois para o Income Tax Appellate Tribunal (Secção 362; anteriormente Secção 253), e depois para o Tribunal Superior sobre uma questão de direito substancial (Secção 365; anteriormente Secção 260A). A Lei do Imposto sobre o Rendimento, 2025 aplica-se a partir de 01/04/2026. Os procedimentos relativos a anos fiscais iniciados antes de 01/04/2026, incluindo notificações, reavaliações e recursos, continuam ao abrigo da Lei do Imposto sobre o Rendimento, 1961 (Income-tax Act, 1961) (Secção 536 da Lei de 2025).
- Os writs no Tribunal Superior estão disponíveis quando um ato é praticado sem competência, com violação da justiça natural, ou quando um meio previsto na lei não é eficaz. São exemplos uma notificação de reavaliação emitida sem as condições legais (Secções 280 e 281 da Lei de 2025; anteriormente Secções 148 e 148A) e uma decisão proferida sem audição.
- Os litígios sobre direitos aduaneiros e reembolsos têm a sua própria via (veja a página sobre writs contra reguladores), incluindo as decisões prévias (advance rulings) da Customs Authority for Advance Rulings (CAAR).
Termos que vai ouvir
- Notificação para apresentação de defesa (show cause notice, SCN), DRC-01, ASMT-10
- a notificação para apresentação de defesa propõe imposto, juros e coima; o FORM GST DRC-01 é o seu resumo emitido no portal (Regra 142(1), Regras CGST); o FORM GST ASMT-10 indica as discrepâncias encontradas no exame das declarações (Regra 99).
- Crédito do imposto suportado (input tax credit, ITC)
- o crédito pelo GST pago nos inputs. A sua recusa é o litígio de GST mais comum.
- Depósito prévio (pre-deposit)
- o montante a pagar antes de poder ser interposto um recurso. O seu pagamento suspende a cobrança do remanescente.
- Liquidação, reavaliação, exame (assessment, reassessment, scrutiny)
- os procedimentos do imposto sobre o rendimento que examinam uma declaração.
- Liquidação sem contacto pessoal (faceless assessment)
- a liquidação conduzida online através do portal do imposto sobre o rendimento, sem que o contribuinte trate pessoalmente com um funcionário identificado.
- Exigência e suspensão da exigência (demand and stay of demand)
- o imposto liquidado e a decisão que suspende a sua cobrança na pendência do recurso.
- Coima e ação penal (penalty and prosecution)
- consequências distintas. Cada uma tem as suas próprias defesas.
- Decisão prévia (advance ruling)
- uma decisão vinculativa sobre uma operação projetada.
Em pormenor
1. Responder a uma notificação.
Leia a notificação para identificar:
- o período abrangido;
- a disposição invocada;
- o montante;
- o prazo.
Peça os documentos em que se baseia. Peça uma audição pessoal. Apresente uma resposta ponto por ponto, com uma reconciliação e documentos. Guarde a prova da apresentação.
2. Recursos de GST.
Cada recurso precisa de:
- a decisão;
- os fundamentos;
- o depósito prévio;
- um pedido de relevação do atraso, quando fora de prazo.
O GSTAT tem uma Secção Principal (Principal Bench) em Nova Deli e Secções Estaduais (State Benches) em toda a Índia; os recursos são apresentados e acompanhados no seu portal online. Uma decisão de uma Secção Estadual pode ser levada ao Tribunal Superior no prazo de 180 dias a contar da sua receção, apenas sobre uma questão de direito substancial (Secção 117). Uma decisão da Secção Principal vai para o Supremo Tribunal (Secção 118).
3. Recursos de imposto sobre o rendimento.
- Commissioner (Appeals): aprecia os factos e o direito. O recurso é interposto no prazo de 30 dias a contar da notificação da exigência (Secção 358).
- ITAT: a última instância que aprecia factos. O recurso é interposto no prazo de dois meses a contar do fim do mês em que a decisão é comunicada (Secção 362).
- Tribunal Superior: no prazo de 120 dias a contar da receção da decisão do ITAT, apenas sobre uma questão de direito substancial (Secção 365). A forma de contar cada prazo está na página sobre os prazos do imposto sobre o rendimento.
- Suspensão da exigência: quando há bons fundamentos, a suspensão é pedida ao Assessing Officer e, depois, às autoridades superiores.
4. Writs.
As notificações de reavaliação, as decisões proferidas sem considerar as respostas e as penhoras de contas bancárias são temas frequentes de petições de writ no Tribunal Superior de Deli (Delhi High Court).
5. Registos.
Mantenha uma reconciliação contabilística para cada GSTIN, os registos de cumprimento dos fornecedores (para o ITC) e cópias de cada submissão no portal com o respetivo comprovativo.
Perguntas frequentes
O meu fornecedor não pagou o GST e está a ser-me recusado o ITC. Isso é lícito?
Depende dos factos e do que consegue demonstrar: fatura fiscal, receção dos bens, pagamento e as suas declarações. É uma matéria muito litigada. Uma resposta documentada é essencial.
Tenho de pagar 10% para recorrer?
Sim. Para o primeiro recurso de GST, paga o montante que admite e 10% do imposto restante em litígio, até Rs. 20 crore; para o GSTAT, mais 10%, também até Rs. 20 crore. Feito o pagamento, a cobrança do remanescente considera-se suspensa (Secções 107(7) e 112(9)). As decisões ao abrigo da Secção 129(3), sobre a retenção de mercadorias em trânsito, têm a sua própria regra de depósito prévio.
Posso recorrer diretamente ao Tribunal Superior (High Court)?
Sim, quando o ato é praticado sem competência ou com violação da justiça natural. Caso contrário, o tribunal remete-o em regra para o recurso.
O prazo da notificação já passou. Está tudo perdido?
Não. Responda de imediato e peça uma audição. Se já foi proferida uma decisão, considere o recurso com um pedido de relevação do atraso.
É melhor um consultor fiscal ou um advogado para isto?
Nas respostas e nos recursos, ambos trabalham em conjunto. Os writs e os recursos para o Tribunal Superior são apresentados e alegados por um advogado.
Estas respostas são resumos de caráter educativo; não constituem aconselhamento jurídico sobre qualquer caso individual.
Uma questão séria merece um dossiê lido.
As reuniões realizam-se mediante marcação em G-46, Basement, Greater Kailash III, New Delhi. O advogado principal lê a correspondência.
Esta página dá informação geral sobre o trabalho de Lokesh Bhardwaj Law Offices, conforme permitido pelas Regras do Bar Council of India (Bar Council of India Rules). Não constitui aconselhamento jurídico e não cria uma relação advogado-cliente. A LBLO só atua num assunto com base num mandato acordado por escrito.
Direito em vigor em 15/11/2026.